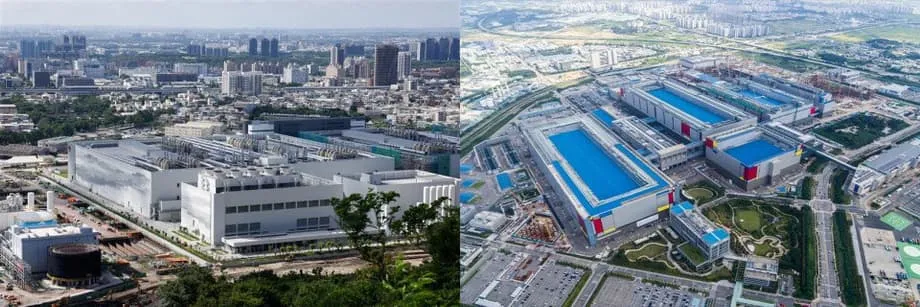
La demande en IA redessine le paysage pour deux poids lourds des puces
L’engouement mondial pour l’IA stimule la demande de puces de pointe. Cette envolée propulse Taïwan en tête des économies asiatiques en matière de croissance, tandis que la Corée du Sud ralentit, bien que les deux pays soient des champions des semi-conducteurs. La Banque asiatique de développement prévoit une croissance d’environ 5,1 % à Taïwan cette année, portée par le bond des exportations de semi-conducteurs. La croissance sud-coréenne devrait avoisiner 0,8 %, nettement en retrait, même si Samsung Electronics et SK hynix renouent avec la hausse de leurs bénéfices. Cette divergence tient à des structures économiques, des choix politiques et une exposition aux droits de douane différents, et non à un simple classement des entreprises qui vendent le plus de puces. Des centres de données aux smartphones, les systèmes d’IA ont besoin à la fois de processeurs logiques de pointe et de grandes capacités de mémoire, ce qui stimule les commandes dans la fonderie comme dans la mémoire.
Sommaire
- La demande en IA redessine le paysage pour deux poids lourds des puces
- Pourquoi Taïwan prend-il de l’avance ?
- Pourquoi la croissance sud-coréenne reste modeste malgré le rebond des puces
- Dynamique des exportations et pression tarifaire
- Différences structurelles dans la production de puces
- Risques et résilience
- Quelles mesures pour chacune des deux économies ?
- En bref
Le moteur des exportations taïwanaises tourne désormais à plein régime. En août, les expéditions de l’île ont progressé d’environ 34 % sur un an, pour atteindre un record proche de 58,5 milliards de dollars, dépassant de peu les 58,4 milliards de dollars enregistrés par la Corée du Sud sur le mois. Les prévisions annoncent également un croisement symbolique du niveau de vie. Le PIB par habitant de Taïwan devrait dépasser 38 000 dollars, une première face à la Corée du Sud depuis plus de vingt ans. L’économie sud-coréenne reste bien plus importante en valeur totale, mais une période de faible croissance réduirait l’écart.
Les puces pèsent davantage dans l’économie et les échanges de Taïwan. Selon de récentes estimations, le secteur des semi-conducteurs représente environ 22 % du PIB taïwanais, soit plus du double de la part d’environ 10 % observée en Corée du Sud. Du côté des exportations, les circuits intégrés représentent près d’un tiers des expéditions de Taïwan, contre environ un cinquième pour la Corée du Sud. Cette concentration a amplifié les gains de Taïwan liés à l’essor de l’intelligence artificielle, tandis que la plus grande diversité industrielle sud-coréenne l’expose davantage aux ralentissements et aux vents contraires tarifaires dans l’automobile, l’acier et la pétrochimie.
Pourquoi Taïwan prend-il de l’avance ?
L’expansion mondiale de l’IA repose sur la position dominante de Taïwan dans la fonderie. Taiwan Semiconductor Manufacturing Company fabrique la majeure partie des puces logiques les plus avancées utilisées par les principaux concepteurs américains de processeurs pour l’IA et de smartphones. L’industrie taïwanaise des semi-conducteurs se trouve au cœur d’un écosystème dense, dans le parc scientifique de Hsinchu et ses environs, où talents, fournisseurs, fabricants d’équipements et logisticiens travaillent en étroite coordination. Cet écosystème réduit les coûts, améliore les rendements et accélère la mise sur le marché. Ces dernières années, Taïwan a renforcé les crédits d’impôt pour la recherche, les équipements et la fidélisation des talents, et réservé des milliards de dollars jusqu’en 2033 afin de maintenir sur l’île ses capacités de pointe et de conditionnement avancé. Lors d’une grave sécheresse, les autorités ont donné la priorité aux usines de semi-conducteurs pour éviter les arrêts de production, soulignant l’alignement de la politique nationale sur les besoins du secteur.
La demande progresse dans les segments qui profitent à Taïwan. Les exportations de l’île vers les États-Unis ont bondi, les entreprises du cloud et les fabricants d’appareils augmentant leurs commandes de semi-conducteurs et de produits électroniques liés à l’IA. Les expéditions mensuelles vers les États-Unis ont parfois progressé de plus de 60 % cette année, contribuant à des niveaux d’exportation records. Ces derniers trimestres, les achats d’équipements pour la fabrication de puces ont dépassé ceux de la Corée du Sud, signe d’une forte expansion des capacités dans la logique avancée et le conditionnement à forte valeur ajoutée. Selon les suivis du secteur, Taïwan détient plus de 60 % du marché mondial de la fabrication de puces sous contrat et près de 90 %, voire davantage, des nœuds logiques les plus avancés. Le marché mondial des puces pour l’IA devrait croître d’environ 20 % par an à court terme, tandis que le marché des semi-conducteurs dans son ensemble devrait progresser à un rythme plus proche du haut de la fourchette à un chiffre. La position de Taïwan à la pointe de la technologie lui permet de capter une part plus importante de cette croissance accélérée.
Pourquoi la croissance sud-coréenne reste modeste malgré le rebond des puces
Les fabricants sud-coréens de puces se remettent d’un profond ralentissement du marché de la mémoire. Les prix de la DRAM comme de la NAND se sont stabilisés, puis ont grimpé, car l’entraînement et l’inférence de l’IA nécessitent d’immenses volumes de mémoire rapide. SK hynix a profité de la demande de mémoire à haute bande passante liée aux accélérateurs d’IA. Samsung fait progresser ses nouveaux nœuds de DRAM et développe son activité de fonderie pour la logique avancée. Ces gains s’accompagnent toutefois de difficultés dans d’autres secteurs de l’économie. L’automobile, l’acier et les composants sont confrontés à une hausse des droits de douane sur les principaux marchés. Les industries à forte consommation d’énergie doivent composer avec des fluctuations de coûts et des changements réglementaires dans plusieurs régions. Résultat : les bénéfices des fabricants de puces ne se sont pas traduits par une hausse généralisée de l’activité économique.
Les politiques publiques diffèrent également. La Corée du Sud a adopté un vaste dispositif de soutien aux semi-conducteurs, mais en a étendu les mesures à un éventail plus large de secteurs stratégiques pour favoriser une croissance équilibrée. Les entreprises et les économistes estiment que le soutien reste moins ciblé et moins rapide qu’à Taïwan. Les débats se poursuivent sur l’assouplissement des règles de travail dans les usines de semi-conducteurs, les dérogations aux plafonds hebdomadaires d’heures pour les projets critiques, l’accélération des autorisations et la simplification des aides à l’investissement, à l’électricité et à l’eau. La Corée du Sud a annoncé un plan à long terme visant à bâtir, d’ici aux années 2040, un vaste pôle de production de puces et de fournisseurs, grâce à d’importants investissements publics et privés. Cette stratégie peut porter ses fruits, mais la montée en puissance des usines, des filières de formation, de l’approvisionnement électrique et des réserves d’eau prendra des années. À court terme, l’exposition aux droits de douane dans l’automobile et les matériaux pèse sur la dynamique des exportations. Depuis le début de l’année, les exportations sud-coréennes n’ont que légèrement augmenté : les puces et les voitures progressent, mais l’acier et les produits pétroliers reculent.
Dynamique des exportations et pression tarifaire
La politique tarifaire a engendré des tensions asymétriques. De nombreux produits à base de puces restent largement à l’écart des droits de douane les plus sévères, les économies importatrices cherchant à ne pas nuire à leurs propres secteurs technologiques. Les produits industriels traditionnels sont traités différemment. Les expéditions taïwanaises vers les États-Unis ont fortement augmenté grâce aux commandes liées à l’IA, tandis que la Corée du Sud a enregistré des baisses dans des catégories clés telles que les pièces automobiles et l’acier, frappées par une hausse des droits. Sur un mois récent, les exportations de Taïwan ont progressé d’environ un tiers sur un an, à près de 58,5 milliards de dollars, tandis que celles de la Corée du Sud n’ont augmenté que d’un peu plus de 1 %, à 58,4 milliards de dollars. Les exportations sud-coréennes d’acier vers les États-Unis ont été frappées par de lourds droits de douane et les livraisons automobiles ont fléchi. Taïwan a, au contraire, profité d’une vague de demande de produits électroniques, et l’élargissement de son excédent commercial avec les États-Unis reflète cette évolution. Les économistes avertissent que d’importants déséquilibres bilatéraux peuvent attirer l’attention, mais le statut stratégique des puces a, jusqu’ici, permis à de nombreux produits d’échapper aux nouvelles listes tarifaires.
Différences structurelles dans la production de puces
Deux profils dominent le secteur. Taïwan est le premier fabricant sous contrat de puces logiques avancées, le « cerveau » des systèmes d’IA et des smartphones. La Corée du Sud domine la mémoire, qui stocke les données alimentant ces processeurs. Le cycle actuel de l’IA favorise la logique de pointe, le conditionnement avancé qui associe logique et mémoire à haute bande passante, ainsi que les nœuds de fabrication économes en énergie. Les fonderies et les spécialistes du conditionnement taïwanais en tirent avantage, tandis que les fournisseurs sud-coréens de mémoire bénéficient eux aussi de cette dynamique. La différence entre logique et mémoire façonne le tableau macroéconomique. Les marchés de la mémoire sont souvent soumis à de fortes fluctuations liées aux cycles de stocks, qui peuvent faire varier brutalement les bénéfices et les investissements. Les commandes de fonderie pour la logique de pointe, liées à des feuilles de route pluriannuelles en matière d’IA, peuvent être plus régulières.
L’échelle et la concentration géographique comptent aussi. L’écosystème taïwanais regroupe matériaux, équipements, conditionnement, tests et assistance à la conception à proximité des principales usines de fabrication. Les concepteurs américains de puces s’appuient sur ces capacités pour respecter des calendriers de lancement ambitieux. Cette concentration a toutefois ses limites. Il faut développer les capacités d’approvisionnement en électricité et en eau pour soutenir les nouvelles usines, et les difficultés de choix des sites s’accentuent à mesure que les nœuds rétrécissent. Les analystes soulignent que l’essor de l’IA nécessite une hausse importante de la production d’électricité et une modernisation des réseaux. Taïwan et la Corée du Sud doivent toutes deux respecter des échéances pour fournir ces capacités. La décision de Taïwan de donner la priorité à l’eau et à l’électricité pour les activités de semi-conducteurs pendant les périodes de sécheresse et de forte demande illustre la manière dont l’État entend préserver un avantage national. La Corée du Sud cherche elle aussi à garantir l’approvisionnement à long terme en énergie et en eau pour ses pôles de production de puces, tout en développant des formations pour combler le manque de talents en ingénierie des procédés et en maintenance des équipements.
Risques et résilience
La forte concentration à Taïwan des capacités de production de puces avancées comporte des risques géopolitiques et économiques. Un conflit dans le détroit de Taïwan provoquerait de graves perturbations. Des économistes ont modélisé des scénarios extrêmes dans lesquels une confrontation à grande échelle ferait grimper les pertes mondiales à près de 10 000 milliards de dollars, tandis qu’un blocus causerait des dégâts de plusieurs milliers de milliards de dollars. La dépendance mondiale est manifeste. Taïwan fabrique la majorité des puces logiques les plus avancées et sa principale fonderie détient une part dominante de la production sous contrat. Même si des gouvernements alliés financent de nouvelles usines, reproduire à court terme l’efficacité de Taïwan, la profondeur de son vivier de talents et la densité de ses fournisseurs est difficile.
Les stratégies de relocalisation et d’approvisionnement auprès de pays alliés s’accélèrent. Les États-Unis, l’Europe, le Japon et la Corée du Sud ont lancé des programmes de subventions et de crédits d’impôt pour rapatrier davantage de capacités de fabrication, de conditionnement et de production de matériaux. De nombreux projets sont en cours, de l’Arizona et de New York à Kyushu et Dresde. La montée en puissance prend du temps, et les coûts ainsi que les contraintes de main-d’œuvre persistent. Les entreprises taïwanaises participent à ces initiatives en construisant certaines capacités à l’étranger pour mieux répartir la production, mais les activités les plus avancées restent concentrées sur l’île. Les analystes s’attendent à ce que cet équilibre perdure plusieurs années.
Une croissance rapide engendre aussi des tensions sociales et budgétaires. À Taïwan, les salaires dans les TIC et les semi-conducteurs ont augmenté plus vite que dans les autres secteurs, creusant les écarts de revenus. La pénurie de logements dans les pôles technologiques comme Hsinchu renchérit le coût de la vie pour les travailleurs qui ne travaillent pas dans la tech. Certains indicateurs locaux font même état d’une légère hausse des naissances dans les familles aisées du secteur technologique, tandis que les difficultés d’accès au logement dissuadent d’autres personnes de fonder une famille. À certaines périodes, l’inflation a érodé les gains de pouvoir d’achat et l’endettement des ménages est élevé par rapport à la production. La Corée du Sud fait face à ses propres problèmes démographiques et d’accessibilité financière, auxquels s’ajoute un coût de la vie élevé dans les grandes villes. Préserver la qualité de la croissance tout en en augmentant le volume devient aussi important que d’ajouter des usines et des exportations.
Quelles mesures pour chacune des deux économies ?
La Corée du Sud peut tirer parti du rebond des puces en supprimant les goulets d’étranglement et en diversifiant ses atouts. Les dirigeants du secteur ont demandé des modalités de travail flexibles et des dérogations ciblées aux plafonds hebdomadaires d’heures pour les projets d’usines de semi-conducteurs soumis à des délais serrés. Accélérer les autorisations pour les lignes électriques, les postes de transformation et les infrastructures hydrauliques permettrait de les aligner sur le calendrier d’augmentation des capacités. Des crédits d’impôt stables et clairement définis pour les nœuds de pointe et le conditionnement avancé pourraient encourager l’expansion des fonderies nationales, en complément de la production de mémoire de classe mondiale. Au-delà des semi-conducteurs, les politiques publiques peuvent soutenir les automobiles et les batteries à forte valeur ajoutée, l’acier bas carbone et les services numériques afin de répartir les risques liés aux exportations. Une diplomatie commerciale visant à réduire les tensions tarifaires dans l’automobile et les matériaux serait utile. La formation de techniciens en équipements et d’ingénieurs des procédés peut combler les pénuries de main-d’œuvre qui ralentissent souvent la montée en puissance. La stratégie de vaste pôle industriel devra s’accompagner d’une livraison en temps voulu de l’énergie et de l’eau, ainsi que d’une simplification des autorisations locales.
Pour Taïwan, la priorité est de consolider son avance tout en élargissant les bases de sa croissance. Le recyclage de l’eau, la fiabilité de l’approvisionnement électrique et la formation des talents sont des enjeux stratégiques, alors que la demande en IA accroît les besoins de capacité. Maintenir les nœuds avancés sur l’île nécessitera un soutien continu aux investissements et une politique prévisible. La diversification d’une partie des activités de conditionnement et de fabrication de nœuds matures vers des marchés alliés peut réduire les risques liés à la concentration tout en préservant le leadership du pays. La stabilité financière constitue un autre pilier. La gestion des fluctuations monétaires qui font varier le PIB par habitant, ainsi que l’accès au logement à Hsinchu et à Taipei, seront importants pour garantir une croissance inclusive. La poursuite des partenariats dans les chaînes d’approvisionnement avec les États-Unis, le Japon et l’Europe contribuera à maintenir l’accès aux équipements et aux marchés essentiels. Un élargissement mesuré des accords de libre-échange pourrait soutenir les secteurs non liés aux semi-conducteurs qui peinent à concurrencer uniquement sur les prix.
En bref
- La croissance de Taïwan en 2025 devrait avoisiner 5,1 %, contre environ 0,8 % en Corée du Sud.
- En août, les exportations mensuelles de Taïwan ont dépassé celles de la Corée du Sud, atteignant environ 58,5 milliards de dollars.
- Le PIB par habitant de Taïwan devrait dépasser celui de la Corée du Sud pour la première fois depuis environ 22 ans.
- Les semi-conducteurs représentent environ 22 % du PIB de Taïwan et 10 % de celui de la Corée du Sud, ce qui façonne l’impact macroéconomique du cycle de l’IA.
- Les puces représentent environ un tiers des exportations de Taïwan et un cinquième de celles de la Corée du Sud.
- Les droits de douane américains pèsent sur l’automobile et l’acier sud-coréens, tandis que de nombreux produits à base de puces restent à l’écart des droits les plus sévères.
- Taïwan domine la logique avancée et le conditionnement, tandis que la Corée du Sud domine la mémoire ; les deux pays doivent relever les défis liés à l’augmentation de leurs capacités d’approvisionnement en électricité et en eau.
- Les efforts mondiaux visant à développer des capacités de production hors de Taïwan s’intensifient, mais l’île reste, à court terme, un maillon essentiel pour les puces les plus avancées.