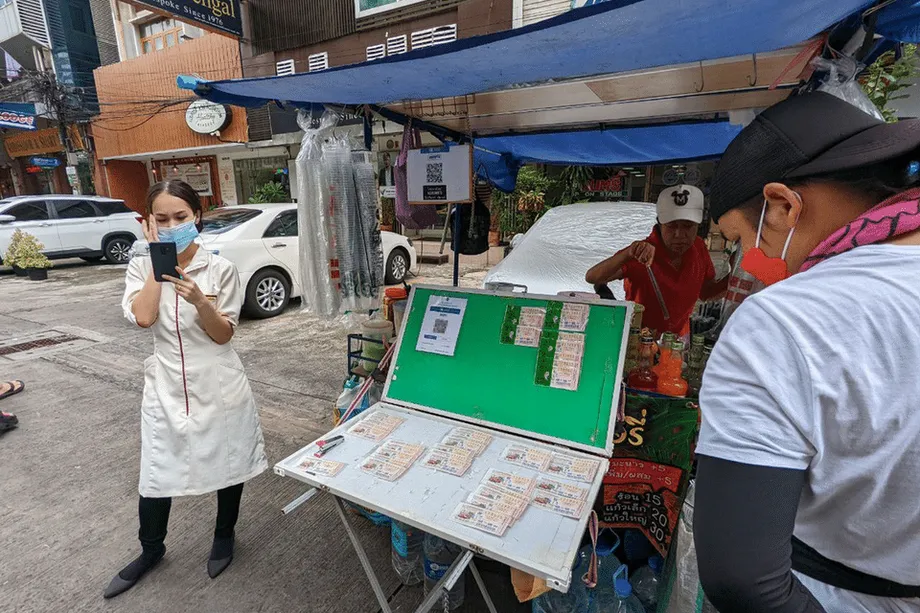
Une nouvelle façon d’épargner grâce à une habitude hebdomadaire
La Thaïlande s’apprête à permettre aux joueurs de loterie de transformer leurs pertes en épargne pour l’avenir. Le gouvernement a présenté une nouvelle mesure qui convertira en épargne retraite l’argent dépensé en tickets de loterie numériques non gagnants. Porté par le vice-Premier ministre et ministre des Finances, Ekniti Nitithanprapas, le dispositif devrait être lancé dans les quatre prochains mois. Il s’inscrit dans un effort plus large visant à accroître l’épargne des ménages face au vieillissement de la population et à orienter un loisir populaire vers une sécurité financière à long terme.
Sommaire
- Une nouvelle façon d’épargner grâce à une habitude hebdomadaire
- Comment fonctionne la conversion des tickets de loterie en épargne
- Accès à l’épargne : modalités et calendrier
- Numérique uniquement, vérification d’identité et protection des consommateurs
- En quoi elle diffère de la loterie retraite du Fonds national d’épargne
- Où en est le projet de loterie retraite sur le plan législatif ?
- Pourquoi le gouvernement agit maintenant
- Origine des fonds et gestion de l’épargne
- Réactions du public et questions en suspens
- Un regard international et une influence potentielle
- À quoi s’attendre pour la suite
- Points clés
Ce dispositif de conversion fonctionnera parallèlement à une nouvelle loterie retraite, distincte, mise en place dans le cadre du Fonds national d’épargne (NSF). Cette loterie proposera un tirage hebdomadaire : chaque ticket constituera une épargne restituée à l’âge de la retraite, que son détenteur ait gagné ou non. Ensemble, ces deux initiatives visent à transformer les dépenses régulières en tickets de loterie en un filet de sécurité durable pour la vieillesse, sans encourager davantage les jeux d’argent.
Selon les responsables, le dispositif de conversion est prêt sur les plans juridique et technologique. Il reposera sur la plateforme numérique publique Pao Tang, afin que chaque achat puisse être associé à une identité vérifiée et crédité sur le compte d’épargne correspondant. L’objectif est simple : si un ticket ne remporte pas de prix, une part définie de la somme dépensée ne sera pas perdue. Elle sera conservée dans un véhicule d’épargne régi par des règles similaires à celles du régime thaïlandais des fonds communs de placement pour la retraite.
Comment fonctionne la conversion des tickets de loterie en épargne
Dans le cadre du nouveau dispositif, une partie du prix des tickets de loterie numériques non gagnants sera automatiquement créditée sur un compte d’épargne individuel. Les fonds seront placés dans un fonds appliquant des règles d’investissement prudentes. Les retraits seront possibles à partir de 55 ans, un seuil familier aux épargnants thaïlandais qui investissent dans des fonds communs de placement pour la retraite. Le ministère des Finances a indiqué que la sécurité et la préservation du capital guideraient le dispositif.
Le gouvernement prévoit de réaffecter une partie des recettes actuelles de la loterie pour financer cette épargne. La part aujourd’hui attribuée au Bureau gouvernemental des loteries contribuera au transfert vers les comptes des épargnants. Une fraction des recettes de la loterie sera ainsi réorientée de l’administration vers les joueurs, sous forme d’épargne à long terme.
Accès à l’épargne : modalités et calendrier
Les participants pourront commencer à retirer leur épargne à partir de 55 ans. Les personnes âgées de 56 ans et plus pourront continuer à l’alimenter pendant cinq années supplémentaires. Le solde accumulé pourra être donné en garantie pour obtenir un prêt, une option destinée à faciliter l’accès à des liquidités sans imposer un retrait anticipé. Les ménages pourraient ainsi faire face aux imprévus tout en préservant leur objectif de retraite.
Les autorités soulignent que le dispositif vise à encourager l’épargne, et non à stimuler les jeux d’argent. La conversion ne concernera que les tickets numériques achetés sur Pao Tang, qui permet un suivi précis, la vérification de l’identité et le crédit automatique du compte correspondant. Les tickets papier ne seront pas concernés, du moins au lancement, car il est impossible de les associer de manière fiable et en temps réel à un épargnant dont l’identité a été vérifiée.
Numérique uniquement, vérification d’identité et protection des consommateurs
Pao Tang est l’application publique utilisée pour les paiements, les programmes d’aide sociale et la vente des tickets de loterie numériques officiels. Elle associe les achats à un profil vérifié comprenant un compte bancaire. Cette infrastructure réduit les risques de fraude, simplifie le suivi des opérations et permet de créditer automatiquement l’épargne lorsqu’un ticket ne remporte pas de prix.
En limitant le dispositif aux achats numériques, le gouvernement dispose d’un historique clair des transactions. Cela contribue aussi à la protection des consommateurs : les administrateurs peuvent repérer les habitudes de dépenses inhabituelles et mettre en place des garde-fous si nécessaire. Les obligations relatives à la confidentialité des données restent applicables ; les règles du programme devraient préciser comment les données personnelles seront utilisées, stockées et protégées.
En contrepartie, les joueurs qui achètent des tickets papier ne bénéficieront pas du crédit d’épargne. Les responsables politiques estiment que la première phase doit être réservée au numérique pour garantir la précision du dispositif et prévenir les abus. D’autres canaux pourraient être envisagés à terme, si les problèmes de vérification peuvent être résolus sans affaiblir les protections.
En quoi elle diffère de la loterie retraite du Fonds national d’épargne
La conversion des tickets numériques perdants est distincte de la nouvelle loterie retraite inscrite dans la loi sur le Fonds national d’épargne. Dans cette loterie, chaque ticket constitue une épargne dès l’achat. Les tickets coûtent 50 bahts. Des tirages hebdomadaires sont prévus le vendredi à 17 heures, avec cinq premiers prix d’un million de bahts chacun et 10 000 deuxièmes prix de 1 000 bahts chacun. Les gains seront versés sur les comptes bancaires associés à PromptPay.
Pour les participants qui ne gagnent pas, chaque baht dépensé devient une épargne auprès du NSF, qui leur sera restituée, avec les rendements des placements, à l’âge de 60 ans. Les achats sont plafonnés à 3 000 bahts par personne et par mois, afin de garantir l’équité et d’éviter une concentration des tickets entre les mains des acheteurs les plus fortunés. Les personnes de plus de 60 ans pourront participer si elles acceptent d’attendre dix ans avant d’accéder aux fonds. Les responsables politiques étudient également des possibilités limitées de retrait anticipé, dans le cadre de règlements ministériels, par exemple pour couvrir une partie de frais médicaux.
Où en est le projet de loterie retraite sur le plan législatif ?
Le Conseil des ministres avait déjà approuvé des modifications de la loi sur le NSF afin d’autoriser une loterie retraite. La Chambre des représentants a depuis adopté le texte à une très large majorité. Il doit maintenant être examiné par le Sénat, avant l’adoption des règlements d’application. Les responsables ont évoqué un lancement au quatrième trimestre de cette année, sous réserve que les dernières étapes soient achevées dans les délais. Une fois la procédure législative terminée, le NSF publiera les modalités pratiques concernant les conditions d’éligibilité, la distribution des prix et les éventuelles possibilités de retrait anticipé.
Pourquoi le gouvernement agit maintenant
La Thaïlande fait face à un vieillissement rapide de sa population et à des niveaux d’épargne très inégaux entre les ménages. De nombreux travailleurs alternent entre des emplois informels qui ne donnent droit à aucune pension. Beaucoup de ménages comptent sur l’allocation vieillesse de l’État et l’aide de leur famille, souvent limitées. Parallèlement, la loterie est profondément ancrée dans la vie quotidienne et les dépenses consacrées aux loteries officielles comme clandestines sont très répandues.
Les responsables veulent capter une partie de ces dépenses régulières pour la réorienter vers une épargne qui accompagnera les personnes dans leur vieillesse. La conversion des tickets numériques perdants agit comme une incitation. L’argent autrefois perdu se transforme en une réserve croissante, susceptible de compléter les revenus de retraite ou de servir de garantie en cas de difficultés. La loterie retraite pousse cette idée plus loin : chaque ticket constitue un dépôt dès le premier jour, auquel s’ajoute une chance de gagner un prix.
Le vice-ministre des Finances, Paopoom Rojanasakul, a résumé en termes simples l’objectif de la loterie retraite du NSF.
Il s’agit d’épargne organisée, pas de jeu d’argent.
Les responsables des Finances, dont le vice-Premier ministre Ekniti Nitithanprapas, affirment que le nouveau dispositif de conversion est prioritaire et pourra être déployé rapidement, car les infrastructures numériques de billetterie et de paiement sont déjà en place. Il s’appuie sur des plateformes, des règles d’attribution des prix et des structures de fonds que le public connaît déjà.
Origine des fonds et gestion de l’épargne
Le prix de chaque ticket de la loterie officielle thaïlandaise est réparti entre les prix, les recettes de l’État et les frais administratifs. Le gouvernement prévoit de financer la conversion grâce à la part actuellement réservée au Bureau gouvernemental des loteries. Une partie des fonds déjà alloués sera ainsi réorientée vers des comptes d’épargne individuels, au bénéfice des joueurs, sans modifier la cagnotte des prix.
Les investissements suivront une approche prudente. Les administrateurs ont évoqué des principes similaires à ceux des fonds communs de placement pour la retraite, des produits conçus pour le long terme afin de préserver et de faire fructifier le capital avec prudence. Pour privilégier la sécurité, les portefeuilles seront davantage orientés vers les obligations et les instruments de qualité que vers des actifs spéculatifs. La surveillance relèvera des règles financières en vigueur, afin de protéger les épargnants.
Le ministère des Finances prépare également une émission mensuelle d’obligations d’État assorties d’un coupon de 1 %, destinée aux personnes âgées et aux retraités. Ce programme offrira une option simple et sûre à ceux qui recherchent un revenu prévisible ou souhaitent placer leur argent sans s’exposer aux risques du marché. Même modeste, le rendement de 1 % s’accompagne d’un instrument facile à acheter, qui s’inscrit dans l’effort plus large visant à mieux préparer la population à la retraite.
Réactions du public et questions en suspens
Le dispositif de conversion et la loterie retraite du NSF pourraient présenter plusieurs avantages. L’épargne se constituera automatiquement pour des millions de joueurs. La possibilité d’utiliser les soldes comme garantie pourrait aider les ménages confrontés à des tensions de trésorerie, sans qu’ils aient à liquider leur compte. Le suivi numérique pourrait aussi réduire la fraude et permettre de mieux cibler les actions de sensibilisation aux dépenses responsables.
Il existe toutefois des contreparties. Réserver la conversion aux tickets numériques pourrait exclure les acheteurs qui dépendent des tickets papier. La fracture numérique risque aussi de laisser de côté certains joueurs des zones rurales ou âgés, à moins de proposer un accompagnement et une aide à l’inscription suffisants. En outre, associer une fonction d’épargne à la loterie pourrait banaliser les achats fréquents. Des messages clairs, des plafonds de dépenses lorsque cela est nécessaire et des avertissements sur le jeu responsable seront essentiels pour maintenir l’épargne au cœur du dispositif.
Lors des débats sur la loterie retraite, les parlementaires ont soulevé des questions techniques. Certains souhaitent des règles souples autorisant des retraits anticipés pour régler des frais médicaux ou d’autres dépenses essentielles. D’autres demandent des précisions sur les rendements minimaux ou la structure des prix. Les responsables estiment que des règles d’investissement prudentes et un plafond mensuel d’achat permettent de concilier des caractéristiques attractives et la maîtrise des risques. Les règlements définitifs détermineront la mise en œuvre concrète de ces dispositions.
Un regard international et une influence potentielle
Des institutions internationales s’intéressent à l’approche thaïlandaise. En s’appuyant sur une habitude bien ancrée pour orienter les épargnants vers des produits d’épargne formels, le pays teste un modèle qui pourrait convenir à d’autres sociétés vieillissantes, où la couverture retraite est faible et l’attrait pour les loteries ou jeux similaires important.
À l’issue de rencontres avec des responsables thaïlandais, la Banque mondiale a salué ce concept, qui s’appuie sur des habitudes culturelles pour encourager l’épargne à long terme à un coût budgétaire relativement faible.
La loterie retraite est une innovation remarquable pour accroître l’épargne retraite.
Les analystes des politiques publiques considèrent ces deux dispositifs comme des expérimentations en économie comportementale. Leur réussite dépendra de la confiance dans la gestion des fonds, de la fluidité de l’expérience utilisateur sur Pao Tang et d’une communication rapide et claire sur les droits et les règles. Si les épargnants estiment que leur argent est en sécurité, facile à suivre et disponible à la retraite, la participation devrait progresser. En cas de difficultés dans la mise en œuvre, la confiance sera ébranlée.
À quoi s’attendre pour la suite
Dans les quatre prochains mois, le ministère des Finances prévoit de finaliser les règles de conversion des tickets numériques perdants. Elles préciseront notamment la formule exacte de crédit, les conditions de retrait et la procédure pour donner un solde en garantie. L’application Pao Tang devra être mise à jour afin que les utilisateurs puissent consulter, suivre et gérer leur épargne depuis un même endroit. La communication insistera sur le fait que le programme récompense l’épargne, et non le jeu d’argent.
La loterie retraite du NSF poursuit son parcours législatif. Si le Sénat achève son examen et que les règlements sont publiés dans les délais, un lancement au quatrième trimestre reste envisagé. Le NSF précisera le déroulement des tirages hebdomadaires, les modalités de versement des remboursements et les exceptions permettant un retrait anticipé. Une campagne d’information du public est prévue afin que les acheteurs comprennent que chaque ticket devient une épargne et que les gains sont versés par PromptPay sans démarche supplémentaire.
Points clés
- La Thaïlande convertira une partie des sommes dépensées en tickets de loterie numériques perdants en épargne retraite, créditée sur des comptes individuels.
- Les retraits issus du dispositif de conversion seront possibles à partir de 55 ans, avec la possibilité de continuer à épargner pendant cinq années supplémentaires.
- Les soldes pourront servir de garantie pour des prêts, donnant accès à des liquidités sans rompre le plan d’épargne.
- Le programme ne concernera que les tickets numériques achetés sur l’application Pao Tang, afin de garantir leur traçabilité et le crédit exact des sommes.
- Le financement proviendra de la part des recettes de la loterie actuellement attribuée au Bureau gouvernemental des loteries, et les investissements privilégieront la sécurité.
- Une loterie retraite distincte du NSF proposera des tickets à 50 bahts, des tirages hebdomadaires, un plafond mensuel de 3 000 bahts et le remboursement intégral à 60 ans pour les non-gagnants.
- La Chambre des représentants a adopté le projet de loi sur le NSF, qui doit désormais être examiné par le Sénat. Les responsables visent un lancement au quatrième trimestre.
- Le ministère des Finances prévoit un programme mensuel d’obligations assorties d’un coupon de 1 % pour les personnes âgées et les retraités, comme option de placement supplémentaire et sûre.
- Les responsables soulignent que l’objectif est d’encourager l’épargne et de réduire l’insécurité financière à l’avenir, et non de promouvoir les jeux d’argent.