Pourquoi l’Indonésie cherche à renégocier la dette de Whoosh
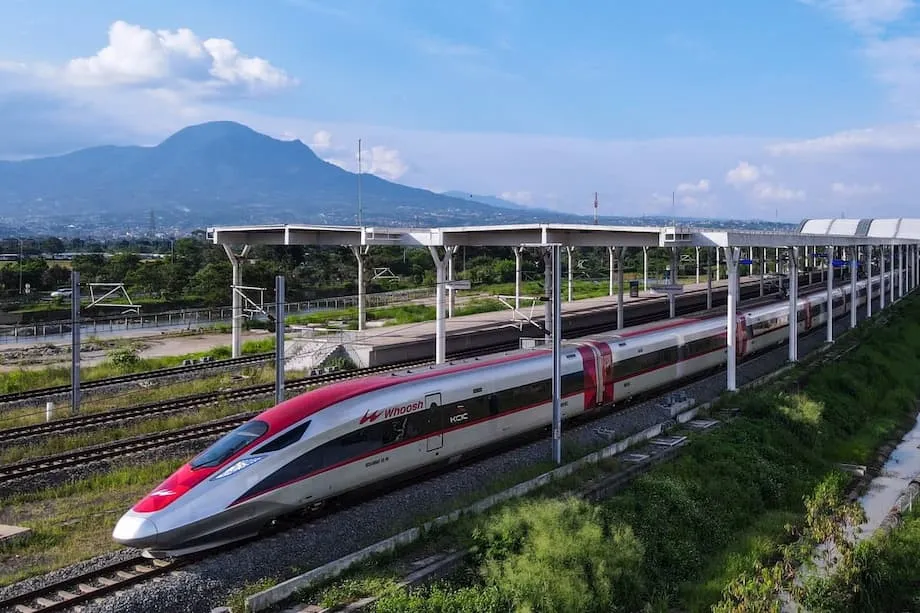
L’Indonésie s’apprête à rouvrir les discussions sur la dette qui finance la ligne ferroviaire à grande vitesse Jakarta-Bandung, un projet phare qui a permis de réduire les temps de trajet, mais pèse désormais sur les finances. Le train, baptisé Whoosh, relie la capitale à l’ouest de Java en environ 45 minutes. Les recettes des billets restent toutefois trop faibles pour couvrir les coûts d’exploitation et rembourser les emprunts ayant financé la ligne. Les responsables politiques ont demandé au nouveau fonds souverain du pays, Danantara, de coordonner un plan visant à alléger la charge des remboursements et à stabiliser la trésorerie de l’opérateur.
Sommaire
- Pourquoi l’Indonésie cherche à renégocier la dette de Whoosh
- Ce que l’Indonésie veut modifier
- Financement du projet et répartition des risques
- Le dépassement de budget et la tranche de prêt plus coûteuse
- Demande, tarifs et déficit de fréquentation
- Réponse politique et institutionnelle
- Ce qu’une restructuration de la dette avec la Chine pourrait prévoir
- La position de Pékin et les précédents régionaux
- Whoosh peut-il fonctionner comme un service public ?
- Valoriser les abords des gares
- Risques pour les entreprises publiques et les contribuables
- Le prolongement jusqu’à Surabaya à l’étude
- Les points à surveiller dans les prochains mois
- L’essentiel
La ligne de 142 kilomètres a coûté environ 7,27 milliards de dollars et a été ouverte au public en octobre 2023, après plusieurs années de retard et un important dépassement de budget. En 2015, Jakarta avait choisi un partenariat avec des entreprises chinoises et un financement par une banque publique plutôt que la proposition concurrente du Japon. La promesse d’une construction plus rapide et l’absence de garantie souveraine avaient alors séduit. Dix ans plus tard, le projet conserve une importance stratégique dans les relations avec Pékin, mais son équation financière s’est compliquée, la fréquentation étant inférieure aux prévisions et les paiements d’intérêts en hausse.
Les signes de difficultés sont apparus au grand jour lorsque le dirigeant de PT Kereta Api Indonesia, l’opérateur ferroviaire national et principal actionnaire du projet, a informé les parlementaires des risques encourus. Lors d’une audition parlementaire, il a employé des termes alarmants pour souligner l’urgence de trouver une solution à la dette.
Avant l’audition, le directeur général de PT Kereta Api Indonesia, Bobby Rasyidin, a été présenté comme le dirigeant chargé de stabiliser les finances du réseau ferroviaire. Il a déclaré aux parlementaires que l’opérateur devait travailler avec le fonds souverain et les autres parties prenantes pour désamorcer le risque.
Nous examinons aussi le dossier de Whoosh ; c’est effectivement une bombe à retardement. Nous allons nous coordonner avec Danantara pour résoudre ce problème, puis améliorer et restructurer les portefeuilles existants.
Ces propos, tenus le 20 août, ont ouvert la voie à une initiative visant à renégocier les conditions des prêts auprès des créanciers chinois et à remanier la structure financière du projet, afin que le service quotidien ne soit pas étouffé par le remboursement de la dette.
Ce que l’Indonésie veut modifier
Les responsables étudient plusieurs leviers. La priorité est de réduire le coût de l’emprunt ayant financé le dépassement de budget, d’allonger sa durée afin de diminuer les remboursements annuels et, éventuellement, d’obtenir un différé plus long avant l’accélération du remboursement du principal. Un autre axe de travail porte sur une restructuration plus large du bilan de l’opérateur, qui pourrait inclure de nouveaux apports en fonds propres, le transfert de certains passifs à Danantara ou le refinancement d’une partie de la dette en monnaie locale si les conditions sont compétitives. L’objectif est de donner le temps à la fréquentation et aux recettes annexes de progresser sans faire peser une charge excessive sur le budget de l’État.
Financement du projet et répartition des risques
Le financement initial de la construction reposait sur un important prêt de la China Development Bank, qui couvrait environ 75 % du coût initial, soit près de 4,5 milliards de dollars. Le reste provenait des apports en fonds propres d’une coentreprise appelée PT Kereta Cepat Indonesia China, ou KCIC. Les partenaires indonésiens, réunis au sein de Pilar Sinergi BUMN Indonesia, détiennent 60 % de KCIC. Les entreprises publiques chinoises en possèdent 40 %. Au sein du consortium indonésien, PT Kereta Api Indonesia détient la plus grande participation, aux côtés du groupe de construction Wijaya Karya, de l’opérateur d’autoroutes Jasa Marga et d’une entreprise de plantation.
Les retards liés aux acquisitions foncières et à la pandémie ont fait grimper le coût d’environ 1,2 milliard de dollars. Pour couvrir ce déficit, l’opérateur a contracté un prêt supplémentaire à un taux d’intérêt plus élevé. Le montant accru du principal et le coût supérieur des intérêts ont alourdi l’échéancier de remboursement de KCIC, alors que le service est encore en phase de montée en puissance. Les documents financiers et les témoignages présentés au Parlement font état de lourdes pertes depuis le début de l’exploitation. KCIC a enregistré une perte d’environ 4 200 milliards de roupies en 2024 et d’environ 1 600 milliards de roupies au premier semestre 2025. PT Kereta Api Indonesia a absorbé une grande partie de ces pertes, qui commencent à peser sur ses activités principales, jusque-là stables.
Le dépassement de budget et la tranche de prêt plus coûteuse
Le dépassement de budget définitif a été fixé à environ 18 000 milliards de roupies, soit près de 1,2 milliard de dollars. Le prêt initial était assorti d’un taux d’intérêt proche de 2 %, conforme aux financements des banques publiques pour les infrastructures stratégiques. La dette supplémentaire contractée pour combler le dépassement avoisine les 3,4 %. Cet écart compte. Même une légère baisse du taux appliqué à cette tranche supplémentaire pourrait générer des économies substantielles chaque année. L’allongement des échéances lisserait davantage la trajectoire vers la solvabilité, en faisant coïncider les remboursements avec la montée en puissance de la demande, à laquelle sont confrontées la plupart des nouvelles lignes ferroviaires durant leurs premières années.
Demande, tarifs et déficit de fréquentation
Whoosh a transporté environ 2,9 millions de passagers au premier semestre 2025, soit une hausse à deux chiffres par rapport à la même période un an plus tôt. La croissance est réelle, mais la fréquentation reste inférieure aux projections initiales. Les premières hypothèses de planification tablaient sur 50 000 à 76 000 passagers par jour, selon les tarifs et les liaisons de correspondance. Le trafic actuel est bien inférieur à ces chiffres. Ce décalage est au cœur des discussions sur la dette, car les ventes de billets ne génèrent pas encore les recettes nécessaires pour couvrir les coûts d’exploitation et de financement.
Plusieurs raisons l’expliquent. Le trajet est relativement court pour un service à très grande vitesse. Les gares ne se trouvent pas toutes dans les centres historiques de Jakarta et de Bandung, si bien que de nombreux déplacements nécessitent une correspondance pour arriver à destination. Les solutions concurrentes, notamment les trains interurbains, les bus et les voitures particulières, restent intéressantes pour les voyageurs sensibles au prix, en particulier les familles qui se déplacent en groupe. Le trajet du premier et du dernier kilomètre peut faire la différence entre choisir facilement le train et préférer la voiture.
Des mesures peuvent être prises. Une meilleure intégration avec les réseaux MRT et LRT de Jakarta ainsi qu’avec le réseau ferroviaire régional de banlieue pourrait réduire les temps de correspondance. Des trains et des bus de rabattement coordonnés vers le centre de Bandung, des billets combinés et des promotions aux heures creuses pourraient améliorer le taux de remplissage. Une politique tarifaire plus souple, avec des prix ajustés pour remplir les trains aux périodes de faible affluence, constitue un autre levier. Une meilleure signalétique, davantage de places de stationnement et des zones de prise en charge par les VTC plus pratiques à Halim, Padalarang et Tegalluar rendraient également le service plus accessible aux voyageurs occasionnels.
Réponse politique et institutionnelle
La commission VI du Parlement, chargée de superviser les entreprises publiques et les investissements, a pressé l’opérateur et le fonds souverain de présenter un plan précis. Les parlementaires ont évoqué plusieurs options : faire entrer de nouveaux investisseurs au capital, transférer une partie de la dette à Danantara ou faire temporairement prendre en charge les passifs par l’État si cela revient moins cher que de laisser les pertes s’accumuler. Les membres de la commission ont averti qu’en l’absence d’une action rapide, le coût des intérêts pourrait peser sur les autres activités de l’opérateur ferroviaire national à partir de 2026.
Ce qu’une restructuration de la dette avec la Chine pourrait prévoir
La renégociation de la dette peut prendre de nombreuses formes. L’Indonésie devrait chercher à obtenir un taux d’intérêt plus bas sur la tranche destinée à couvrir le dépassement de budget, des échéances plus longues et un différé de remboursement du principal afin de réduire les sorties de trésorerie à court terme. Une autre possibilité serait de convertir une partie de la dette en fonds propres détenus par des organismes publics, transformant ainsi des obligations fixes d’intérêts en une participation variable aux bénéfices futurs. Un échéancier indexé sur les recettes pourrait être envisagé, avec des remboursements qui augmenteraient en parallèle des revenus tirés des passagers et des gares. Les responsables étudient aussi la possibilité pour Danantara, qui dispose d’une plus grande marge de manœuvre qu’une société d’exploitation, de reprendre certaines obligations et de les refinancer à de meilleures conditions.
Pour les deux parties, préserver un partenariat stable est aussi important que les calculs financiers. Le chemin de fer est un projet emblématique de coopération et un service quotidien utilisé par des millions d’Indonésiens. L’objectif est de parvenir à une solution négociée qui stabilise les flux de trésorerie sans céder le contrôle des actifs ni faire peser des risques imprévisibles sur les contribuables. Le poids politique du projet dans les deux capitales favorise la possibilité d’un compromis.
La position de Pékin et les précédents régionaux
Les responsables chinois soutiennent depuis longtemps que la coopération dans le cadre des Nouvelles routes de la soie respecte les normes internationales et que les accusations de piège de la dette sont infondées. Dans les faits, de nombreux emprunteurs ont refinancé ou restructuré de grands projets pour les adapter aux besoins nationaux. En Asie du Sud-Est, par exemple, des gouvernements ont réduit les coûts ou étalé les paiements afin de les rendre compatibles avec leurs budgets et la fréquentation réelle. La position de l’Indonésie est restée constante : conserver le contrôle de l’actif et éviter les garanties souveraines générales, tout en recherchant des conditions plus équitables lorsque les coûts dépassent le plan initial.
L’histoire du projet Jakarta-Bandung illustre cet équilibre. En choisissant de ne pas garantir le prêt initial, l’Indonésie a préservé ses marges de manœuvre budgétaires. Le défi consiste désormais à concilier une tranche de financement du dépassement plus coûteuse avec une fréquentation encore en phase de montée en puissance. C’est là que l’allègement des intérêts, l’allongement des échéances et les améliorations opérationnelles peuvent permettre un compromis.
Whoosh peut-il fonctionner comme un service public ?
Dans le monde, de nombreux réseaux de transport performants ne couvrent pas leurs coûts grâce aux seuls tarifs. Ils relèvent d’une mission de service public qui valorise les gains de temps, la sécurité des déplacements, la réduction des embouteillages et l’amélioration de la qualité de l’air. L’Indonésie subventionne déjà le transport ferroviaire de voyageurs par des aides budgétaires destinées aux lignes assurant une mission de service social. Dans ce contexte, les pertes d’exploitation de Whoosh durant ses premières années ne sont pas inhabituelles. Le débat porte sur le meilleur moyen de soutenir le service tout en préservant des incitations adaptées.
Les subventions directes aux billets bénéficieraient à tous les actionnaires, y compris aux partenaires étrangers, proportionnellement à leurs participations. C’est l’une des raisons pour lesquelles le gouvernement a eu tendance à privilégier des mesures telles que les injections de capital, les exonérations de loyers des gares ou le soutien au matériel roulant plutôt que des baisses de tarifs financées par l’argent public. La valorisation foncière autour des gares peut également contribuer au financement, les promoteurs reversant une partie de la hausse de valeur immobilière créée par la ligne. Ces recettes peuvent être réinvesties dans le réseau sans réduire le signal tarifaire qui aide à gérer la demande aux heures de pointe.
Valoriser les abords des gares
Les gains financiers les plus importants pourraient venir des environs de la ligne plutôt que des voies elles-mêmes. Un aménagement urbain axé sur les transports autour de Halim, Padalarang et Tegalluar pourrait favoriser la création de logements, de bureaux et de commerces, générant des loyers, des frais et des paiements fonciers ponctuels, autant de recettes stables. Les concessions commerciales dans les gares, les revenus du stationnement et la publicité apportent des recettes plus modestes, mais régulières. De nombreux réseaux ferroviaires asiatiques s’appuient sur ce modèle pour combler l’écart entre les recettes tarifaires et la récupération du capital investi. La réussite dépend du zonage, des droits fonciers et de la capacité à faire avancer rapidement des plans directeurs adaptés aux besoins locaux.
Risques pour les entreprises publiques et les contribuables
Le bilan de PT Kereta Api Indonesia lui laisse une marge de manœuvre, mais sa capacité à absorber les pertes n’est pas illimitée. En 2024, l’entreprise déclarait environ 3,7 milliards de dollars de passifs, près de 5,8 milliards de dollars d’actifs et plus de 2 milliards de dollars de fonds propres. Des pertes répétées liées au projet de train à grande vitesse entameraient cette réserve. Isoler les obligations du projet et confier à Danantara le rôle de principal détenteur de la dette pourrait protéger les services essentiels de transport de voyageurs et de marchandises dont dépendent quotidiennement les Indonésiens.
Transférer la dette au fonds souverain ne supprimerait pas l’obligation : cela la réaffecterait au sein du secteur public. L’avantage est qu’une société holding d’investissement peut accéder à un éventail plus large de sources de financement, faire entrer des partenaires stratégiques et structurer les remboursements avec davantage de souplesse qu’un opérateur ferroviaire. Une communication transparente et des audits indépendants contribueront à maintenir la confiance des marchés si l’État choisit cette voie.
Le prolongement jusqu’à Surabaya à l’étude
À Jakarta, les dirigeants continuent d’étudier un prolongement vers l’est, jusqu’à Surabaya, la deuxième ville du pays. L’idée est de relier la capitale à une ligne beaucoup plus longue, qui pourrait stimuler la demande et générer des retombées économiques plus importantes. De hauts responsables ont indiqué que le cadre juridique du projet était en préparation. Ils reconnaissent toutefois qu’il faut d’abord surmonter les obstacles réglementaires et traiter la dette existante. Le prolongement nécessitera de nouveaux financements et des décisions difficiles concernant le tracé, l’emplacement des gares et le rythme des travaux.
Si la première phase est stabilisée grâce à une restructuration crédible et à une meilleure intégration avec les transports locaux, une ligne plus longue pourrait accroître la fréquentation en attirant davantage de voyageurs effectuant l’ensemble du trajet et en incitant les travailleurs de la logistique à utiliser des services rapides de transport de voyageurs. Cette ambition dépend d’une passation des marchés rigoureuse et de garanties permettant d’éviter le retour des dépassements de budget qui ont pénalisé la construction initiale.
Les points à surveiller dans les prochains mois
Plusieurs indicateurs montreront si les risques financiers s’atténuent. Danantara devrait présenter un plan de restructuration et entamer des discussions formelles avec les prêteurs et les partenaires chinois. Tout accord portant sur les taux d’intérêt, les différés de remboursement ou l’allongement des échéances sera suivi de près par les marchés et le Parlement. Les pics saisonniers liés aux vacances permettront de vérifier si la demande peut se rapprocher des niveaux retenus dans les premières prévisions. Des ajustements opérationnels, allant de meilleures liaisons de rabattement à la billetterie intégrée, peuvent apporter leur contribution. Les responsables politiques indiqueront également comment le projet de ligne vers Surabaya s’inscrit dans un plan progressif donnant la priorité à la viabilité de la première ligne.
L’essentiel
- L’Indonésie cherchera à renégocier la dette de la ligne ferroviaire à grande vitesse Jakarta-Bandung, les ventes de billets ne suffisant pas à couvrir les coûts d’exploitation et de financement.
- Le projet, d’un coût de 7,27 milliards de dollars, a été financé en grande partie par un prêt de la China Development Bank, complété par une tranche plus coûteuse destinée à couvrir les dépassements de budget.
- La fréquentation progresse, mais reste inférieure aux premières prévisions, ce qui laisse l’opérateur face à des pertes et à un échéancier de remboursement plus lourd.
- PT Kereta Api Indonesia et le fonds souverain Danantara préparent un plan de restructuration visant à réduire les intérêts, à allonger les échéances et à renforcer les fonds propres.
- Les parlementaires ont réclamé une action rapide, avertissant que le coût des intérêts pourrait peser sur les autres services de l’opérateur ferroviaire national.
- Les responsables chinois affirment que la coopération dans le cadre des Nouvelles routes de la soie respecte les normes internationales et que de nombreux grands projets de la région ont été refinancés ou remaniés.
- Les transports publics nécessitent souvent un soutien qui dépasse les seules recettes tarifaires, ce qui rend la valorisation foncière et les revenus des gares essentiels pour combler le déficit de financement.
- Transférer une partie des obligations à Danantara pourrait protéger les activités essentielles tout en maintenant le projet dans le secteur public.
- Un prolongement jusqu’à Surabaya reste à l’ordre du jour, mais les décisions dépendront de la stabilisation de la première ligne et de l’obtention d’un financement pérenne.
- Les prochaines étapes clés incluent les conditions de tout ajustement des prêts, l’évolution de la fréquentation pendant les périodes de pointe et les progrès de l’intégration aux réseaux de transport locaux.