La hausse des loyers pousse les marques à se tourner vers le commerce en ligne
Après des années d’adoption rapide du numérique, l’Asie du Sud-Est entre dans une nouvelle phase du commerce en ligne, où les marques occupent le devant de la scène. Le déclic vient de l’extérieur des écrans. Les loyers commerciaux ont augmenté dans de nombreux quartiers commerçants prisés de la région, tandis que les coûts d’aménagement et de main-d’œuvre progressent eux aussi. Les réseaux de magasins restent importants pour la visibilité et la confiance, mais l’équation économique se resserre. De plus en plus de marques réorientent leur attention et leurs budgets vers les canaux en ligne, où elles peuvent élargir leur audience, tester plus rapidement leurs gammes et suivre leur retour sur investissement en temps réel.
Sommaire
- La hausse des loyers pousse les marques à se tourner vers le commerce en ligne
- Taille du marché et moteurs de la croissance
- Consolidation des plateformes et sous-représentation des marques
- La logistique accélère les livraisons
- La concurrence entre marques chinoises et locales
- La beauté secouée par de nouveaux acteurs
- Les appareils électroménagers progressent en ligne
- La nouvelle stratégie des marques
- Être présent sur les places de marché et sur sa propre boutique en ligne
- Maîtriser le commerce vidéo et en direct
- Investir dans les données propriétaires et l’IA
- Concilier performance et développement de la marque
- Améliorer les paiements, les retours et le service
- Panorama par pays
- Risques, réglementation et freins potentiels à la croissance
- À retenir
Les plateformes, elles, ont subi d’autres pressions. Le nombre d’utilisateurs et les volumes de commandes ont bondi pendant la pandémie, mais les bénéfices n’ont pas toujours suivi. Les guerres de subventions ont réduit les marges, et les coûts élevés de livraison ont pesé sur les résultats. L’accent est désormais mis sur une rentabilité durable par transaction et des outils de monétisation plus efficaces. Cette évolution répond aux attentes de nombreuses marques : bénéficier d’un environnement stable pour développer leur notoriété, convertir la demande et fidéliser leur clientèle, sans participer à une course sans fin aux remises toujours plus importantes.
L’opportunité est considérable, car les marques restent sous-représentées dans les ventes en ligne de la région. Selon les estimations du secteur, elles ont représenté moins de 30 % de la valeur brute des marchandises (GMV, soit la valeur totale des biens vendus) sur les plateformes en 2024. En Chine, elles comptent pour plus de la moitié de la GMV des plateformes. Cet écart laisse penser que l’Asie du Sud-Est n’en est qu’au début d’une expansion du commerce en ligne portée par les marques, favorisée par l’essor des portefeuilles numériques, la découverte de produits grâce aux créateurs et une meilleure couverture logistique dans les villes et les îles.
Taille du marché et moteurs de la croissance
Le commerce en ligne en Asie du Sud-Est a été multiplié par cinq entre 2016 et 2021. Sur cette période, la part des ventes en ligne dans le commerce de détail total est passée d’environ 5 % à près de 20 %. La croissance a ralenti depuis le pic de la pandémie, mais le marché est désormais beaucoup plus vaste et les habitudes de consommation sont installées. En 2024, la GMV totale du commerce en ligne de la région a atteint environ 145,2 milliards de dollars, en comptant les plateformes de vente et les canaux hors plateforme, comme les sites des marques et le commerce par messagerie directe. La GMV des plateformes s’est établie autour de 128,4 milliards de dollars, en hausse d’environ 12 % sur un an, signe d’un abandon délibéré des subventions massives au profit de rendements plus sains.
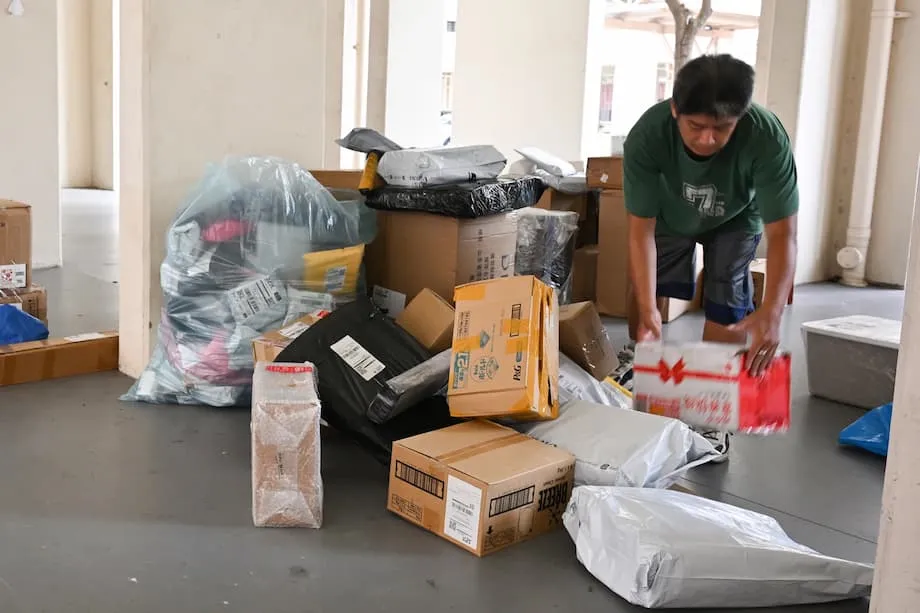
Le potentiel de pénétration reste important. Les volumes quotidiens de colis sont immenses : environ 43,6 millions de paquets ont été expédiés chaque jour en 2024, un niveau proche de celui de marchés bien plus vastes. Plusieurs sources sectorielles prévoient une poursuite de l’expansion : la GMV pourrait atteindre environ 230 milliards de dollars au milieu de la décennie, puis se situer entre 300 et 400 milliards de dollars d’ici à 2030 si les tendances actuelles se maintiennent. Les six plus grandes économies de la région génèrent l’essentiel des volumes, et l’Indonésie reste le marché dominant par sa taille.
Les comportements des consommateurs évoluent d’une manière favorable aux marques. Les places de marché restent le principal canal de découverte des produits, devant les réseaux sociaux et les moteurs de recherche. La vidéo joue un rôle central dans la découverte et la réflexion avant achat, et le téléachat en direct n’a plus rien d’une nouveauté. Les modes de paiement évoluent rapidement. Les portefeuilles numériques et les moyens de paiement locaux en ligne gagnent du terrain dans tous les grands marchés, même si le paiement à la livraison reste utilisé dans certaines régions d’Indonésie et du Vietnam. Ces évolutions simplifient le paiement et réduisent les obstacles pour les nouveaux acheteurs, en particulier sur mobile.
Consolidation des plateformes et sous-représentation des marques
La concentration des plateformes dominantes est importante pour les marques. Trois acteurs contrôlent désormais la grande majorité de la GMV des plateformes en Asie du Sud-Est et traitent l’essentiel des volumes de colis. Shopee reste en tête sur de nombreux marchés, TikTok Shop s’est rapidement développé grâce aux vidéos courtes et au téléachat en direct, tandis que Lazada s’est recentré sur une offre de marques de meilleure qualité, tout en améliorant sa monétisation et ses technologies. Cette concentration permet de gros investissements dans la logistique, la prévention de la fraude, les moteurs de recommandation et les outils destinés aux vendeurs, que les plateformes plus modestes peinent à égaler.
Dans le même temps, la gamme de canaux s’élargit. Le commerce en ligne hors plateforme, qui comprend les sites brand.com, les distributeurs multimarques en ligne, le commerce sur les réseaux sociaux et les ventes par messagerie, a généré, selon les estimations, 16,8 milliards de dollars de GMV en 2024. Le commerce en direct a, à lui seul, représenté environ 17,6 milliards de dollars, soit près de 14 % de la GMV des plateformes. Avec les autres formats axés sur la vidéo, il compte désormais pour un cinquième des ventes sur les plateformes. Pour les marques, il faut donc capter l’attention dans les fils d’actualité, les diffusions en direct et les boutiques en ligne, et non plus dans la seule vitrine d’une place de marché.
La sous-représentation des marques sur les plateformes est le signe le plus clair d’un potentiel inexploité. En 2024, les produits de marque ont représenté moins d’un tiers de la GMV des plateformes, contre plus de la moitié en Chine. Les vêtements, les appareils électroniques bon marché et les accessoires occupent encore une grande place dans les paniers en ligne d’Asie du Sud-Est, mais les catégories se diversifient et s’étendent à la beauté, à la maison et même à l’alimentation. À mesure que les plateformes privilégient des assortiments de qualité, des garanties de service et des outils publicitaires fondés sur les données, les marques ont davantage de raisons de s’engager.
La logistique accélère les livraisons
La logistique est le moteur invisible de la croissance du commerce en ligne dans la région. Livrer dans des mégapoles densément peuplées, des provinces rurales et des archipels est difficile. Cela exige des réseaux locaux, de l’automatisation et une maîtrise rigoureuse des coûts. Ces dernières années, des investissements importants ont été consacrés aux centres de tri, à l’optimisation des itinéraires et à la différenciation des services. De nombreux prestataires logistiques proposent désormais une prise en charge de bout en bout, de l’entrepôt au domicile, ainsi que le traitement des retours et le service après-vente.
La rapidité et la fiabilité sont les nouveaux facteurs de différenciation. Selon les enquêtes, seule une minorité de consommateurs est pleinement satisfaite du service de livraison, et une large majorité se dit prête à payer un peu plus pour recevoir ses commandes de manière fiable et dans les délais. Les marques qui vendent des meubles, des appareils électroménagers et d’autres produits volumineux ont besoin d’une prise en charge spécialisée et de créneaux de livraison planifiés. Les retours augmentent également, en particulier dans les secteurs de l’habillement et de l’électronique. Une procédure de retour simple et transparente est devenue un facteur clé dans le choix d’un vendeur.
Les flux transfrontaliers évoluent eux aussi. Au lieu d’expédier des colis individuels directement des usines aux consommateurs, de plus en plus de vendeurs et de marques envoient des marchandises en gros vers des entrepôts locaux, puis expédient les commandes depuis un site plus proche de l’acheteur. Ce modèle B2B2C réduit les délais de livraison, facilite le respect des réglementations locales et permet de répondre aux pics de demande sans rupture de stock. Parallèlement, les plateformes internalisent davantage la logistique afin de garantir des avantages en matière de rapidité et de coûts. Les entreprises indépendantes de livraison continuent de se développer dans plusieurs pays, en s’appuyant sur des modèles de partenariat régionaux et l’automatisation pour gagner en efficacité, mais beaucoup subissent aussi des marges réduites et une pression sur les prix. Dans certains marchés, les autorités de régulation ont examiné les pratiques des plateformes en matière de choix des coursiers afin de préserver une concurrence équitable. La possibilité de fixer des frais de livraison minimums fait également débat à mesure que le secteur gagne en maturité.
La concurrence entre marques chinoises et locales
La concurrence entre les nouveaux acteurs chinois, les champions locaux et les grandes marques mondiales transforme des secteurs allant de la beauté aux appareils électroménagers. Les entreprises chinoises s’appuient sur une production à grande échelle, des prix agressifs et des stratégies éprouvées sur de vastes plateformes nationales. Les marques locales et internationales répliquent avec des gages de qualité plus forts, une distribution étendue et un positionnement haut de gamme. Il en résulte un cycle d’innovation plus rapide et une offre en ligne plus dynamique.
La beauté secouée par de nouveaux acteurs
Les marques de beauté chinoises ont gagné des parts de marché, surtout dans le maquillage grand public, grâce au marketing assuré par les créateurs, aux ventes en direct et à des prix attractifs. En Indonésie, plusieurs grandes marques chinoises de maquillage ont fait passer leur part de marché de quelques pour cent en 2019 à un niveau situé entre 10 et 20 % en 2024. Nombre d’entre elles maintiennent leurs prix entre 2 et 5 dollars, en adéquation avec le pouvoir d’achat de la génération Z sur des marchés comme l’Indonésie et la Thaïlande. Certaines proposent des centaines de références par boutique sur les places de marché et s’appuient sur des modèles reliant directement le client au fabricant, qui permettent de transformer rapidement les retours locaux en nouvelles teintes ou textures.
Les appareils électroménagers progressent en ligne
Les appareils électroménagers se sont eux aussi déplacés vers le commerce en ligne. Au cours de la dernière décennie, les fabricants chinois ont accru leurs parts dans plusieurs sous-catégories, notamment les aspirateurs, les lave-linge et les fours à micro-ondes. Des prix compétitifs et des mises à jour régulières des produits leur ont permis de gagner du terrain sur les acteurs japonais et sud-coréens établis. Les opérations locales, l’assemblage régional et l’accélération de la logistique transfrontalière ont amélioré le service après-vente et les délais de livraison, rendant l’achat de produits plus volumineux en ligne plus pratique. Les marques locales réagissent en mettant l’accent sur la durabilité, l’efficacité énergétique et le service, tout en renforçant leurs contenus pédagogiques en ligne et leur assistance à l’installation.
La nouvelle stratégie des marques
Une phase de croissance du commerce en ligne portée par les marques ne consiste pas simplement à ouvrir une boutique sur une place de marché et à attendre les visiteurs. Elle exige une stratégie de canaux adaptée à la manière dont les consommateurs d’Asie du Sud-Est découvrent, évaluent et achètent des produits sur mobile, sur les réseaux sociaux, sur les places de marché et auprès des marques elles-mêmes. Les équipes les plus performantes coordonnent contenu, médias et opérations de vente au détail, tout en maîtrisant étroitement la rentabilité par transaction et le niveau de service.
Être présent sur les places de marché et sur sa propre boutique en ligne
Les places de marché captent toujours l’essentiel de l’attention des consommateurs, mais les canaux hors plateforme progressent rapidement. Les marques qui associent une présence solide sur les places de marché à un site brand.com clair et optimisé pour la conversion peuvent attirer à la fois les achats impulsifs et les clients fidèles qui reviennent. La visibilité des stocks, la cohérence des prix et un service client unifié garantissent une expérience fluide aux consommateurs qui passent d’un canal à l’autre.
Maîtriser le commerce vidéo et en direct
Les formats vidéo et en direct génèrent désormais environ un cinquième de la GMV des plateformes. Leur ampleur justifie une programmation permanente plutôt que des opérations ponctuelles. Les marques investissent dans des tutoriels courts, des collaborations avec des créateurs et des émissions en direct programmées qui deviennent un rendez-vous hebdomadaire. Un récit clair, des offres groupées à durée limitée et des indications de traitement immédiat des commandes aident à convertir les spectateurs en acheteurs.
Investir dans les données propriétaires et l’IA
Les coûts publicitaires ont augmenté sur les principaux réseaux sociaux et moteurs de recherche de nombreux marchés. Les marques sont donc incitées à exploiter leurs données propriétaires pour mieux cibler et mesurer plus précisément. Les outils publicitaires intégrés aux places de marché, les créations diffusées sur les plateformes et les régies retail media au sein d’écosystèmes comme Shopee, Lazada et TikTok permettent de toucher des consommateurs déjà disposés à acheter. De nouvelles solutions intégrées aux places de marché promettent une attribution de bout en bout au sein de ces écosystèmes, sans balises de suivi supplémentaires, ce qui facilite le lien entre les contenus et les achats et permet de développer les approches efficaces. L’IA sert de plus en plus à optimiser les fiches produits, les enchères, les variantes des créations et même les scripts du service client.
Concilier performance et développement de la marque
Les grandes opérations promotionnelles peuvent doper les ventes à court terme, mais une dépendance excessive aux promotions peut éroder les marges et habituer les clients à attendre. Un meilleur équilibre associe les publicités axées sur la performance à une communication régulière autour de la marque, à une pertinence culturelle et à des éléments distinctifs qui s’inscrivent durablement dans les mémoires. De nombreuses équipes répartissent leurs dépenses entre davantage de plateformes de contenu et de catégories de créateurs, en privilégiant l’authenticité et le sentiment d’appartenance à une communauté plutôt que la seule chasse aux remises les plus importantes.
Améliorer les paiements, les retours et le service
Le choix des moyens de paiement est désormais un atout pour une marque. Les portefeuilles numériques et les moyens de paiement locaux en ligne dominent dans la région, tandis que les cartes bancaires sont davantage utilisées par les segments les plus aisés. Le paiement à la livraison reste important dans certaines zones, mais présente des risques et des coûts plus élevés. Des délais de retour clairement définis, le suivi en libre-service et des notifications proactives sur la livraison réduisent l’attrition et favorisent les achats répétés. Pour les produits expédiés depuis l’étranger, le stockage dans des entrepôts locaux peut réduire les délais de livraison et simplifier le respect des règles.
Panorama par pays
Indonésie. Le plus grand marché de la région a représenté environ 44 % de la GMV des plateformes en 2024. La croissance a ralenti par rapport aux années précédentes, mais le marché reste sans égal par son ampleur. TikTok Shop a achevé son intégration à Tokopedia, le commerce en direct continue de progresser et les réseaux sociaux jouent un rôle important dans la découverte de produits. En dehors de Java, les investissements logistiques et les contenus locaux ouvrent de nouveaux débouchés. Les habitudes de paiement restent variées : les portefeuilles numériques progressent, mais les espèces sont encore utilisées pour certaines commandes.
Thaïlande. L’un des marchés à la croissance la plus rapide en 2024, avec une hausse de plus de 20 % de la GMV des plateformes sur un an. Le téléachat en direct est entré dans les habitudes et le choix de produits importés de Chine est vaste. La beauté, la mode et l’univers de la maison bénéficient de l’écosystème des créateurs et des options de livraison fiable dès le lendemain dans les grandes villes.
Malaisie. Une progression annuelle proche de 20 % et une forte pénétration des portefeuilles numériques facilitent le paiement. Les consommateurs sont à l’aise pour faire leurs achats sur les places de marché comme sur les sites des marques. L’alimentation en ligne ainsi que les produits de santé et de beauté affichent une progression régulière, soutenue par l’amélioration de la chaîne du froid et de la livraison du dernier kilomètre.
Vietnam. La GMV des plateformes a atteint environ 16 milliards de dollars en 2024, avec une solide croissance à deux chiffres. Le rôle du pays comme pôle manufacturier favorise des chaînes d’approvisionnement régionales plus rapides, tandis que les consommateurs sont très actifs sur les réseaux sociaux et dans le commerce vidéo. Les infrastructures logistiques continuent de s’étendre au-delà des principaux centres urbains.
Philippines. L’adoption du commerce en ligne continue de progresser à mesure que les smartphones se généralisent. La géographie insulaire rend les livraisons complexes et coûteuses, mais les réseaux logistiques se développent et les volumes de colis sont élevés. Les produits de beauté, les petits appareils électroniques et les articles ménagers courants se vendent bien en ligne, et les créateurs jouent un rôle particulièrement important dans la découverte des produits.
Singapour. Une population réduite, mais une GMV par habitant élevée. Les consommateurs attendent un service haut de gamme, des créneaux de livraison précis et des retours faciles. Les achats transfrontaliers sont courants, et les marques se servent de Singapour comme plateforme régionale pour les données, les opérations et l’expérimentation de nouvelles expériences. Les loyers commerciaux y sont parmi les plus élevés de la région, ce qui pousse même les marques haut de gamme à investir davantage en ligne.
Risques, réglementation et freins potentiels à la croissance
Trois risques se distinguent. Premièrement, la concentration et la dynamique concurrentielle. À mesure que les plateformes internalisent davantage la logistique et modifient leurs règles pour les vendeurs, les marques et les partenaires de livraison peuvent subir des changements soudains de visibilité ou de volume. Dans certaines parties de la région, les autorités de la concurrence ont déjà examiné les pratiques des plateformes concernant le choix des coursiers et l’équité. Deuxièmement, la pression sur les coûts. Les frais de livraison laissent de faibles marges à de nombreux coursiers, tandis que les coûts médias ont augmenté. Les marques trop dépendantes des remises et des frais de livraison subventionnés pourraient voir leurs bénéfices diminuer si les coûts continuent de grimper.
Troisièmement, les difficultés opérationnelles. Le traitement des retours, les abus des clients et la fraude peuvent éroder les marges s’ils ne sont pas étroitement contrôlés. La fragmentation des moyens de paiement reste également un problème dans certains pays et peut nuire aux conversions. Les chaînes d’approvisionnement se diversifient en Asie du Sud-Est, mais une dépendance excessive à un seul pays d’approvisionnement ou à de longs flux transfrontaliers peut provoquer des retards en cas de choc. Les équipes qui diversifient leurs sources d’approvisionnement, mettent en place des solutions de traitement des commandes flexibles et renforcent leurs viviers de talents locaux seront mieux placées pour gérer ces perturbations.
À retenir
- La hausse des loyers commerciaux dans les principales villes d’Asie du Sud-Est pousse les marques à développer leurs canaux de commerce en ligne, où les rendements sont plus faciles à mesurer.
- En 2024, la GMV totale du commerce en ligne a atteint environ 145,2 milliards de dollars sur les plateformes et les canaux hors plateforme, dont près de 128,4 milliards pour les plateformes.
- Les expéditions quotidiennes de colis ont atteint environ 43,6 millions en 2024, témoignant des capacités logistiques importantes de la région.
- Trois plateformes contrôlent l’essentiel de la GMV régionale, tandis que le commerce en direct et vidéo représente environ 20 % des ventes sur les plateformes.
- Les marques représentent moins de 30 % de la GMV des plateformes en Asie du Sud-Est, contre plus de la moitié en Chine, ce qui laisse une marge de progression pour le commerce en ligne porté par les marques.
- La Thaïlande et la Malaisie ont été les marchés à la croissance la plus rapide en 2024, tandis que l’Indonésie est restée le plus grand marché par sa taille.
- Les marques chinoises ont gagné du terrain dans la beauté et l’électroménager, tandis que les marques locales et mondiales misent sur la qualité, le service et le positionnement haut de gamme.
- Les portefeuilles numériques et les moyens de paiement locaux en ligne dominent au moment du paiement, même si le paiement à la livraison persiste dans certaines parties de la région.
- Les modèles transfrontaliers évoluent vers le stockage local afin de réduire les délais de livraison et de faciliter le respect des réglementations.
- Les principaux risques sont la concentration des plateformes, la hausse des coûts des médias et de la logistique, ainsi que les difficultés opérationnelles liées aux retours et à la fragmentation des paiements.