La renégociation vise à protéger KAI et à assurer la continuité de Whoosh
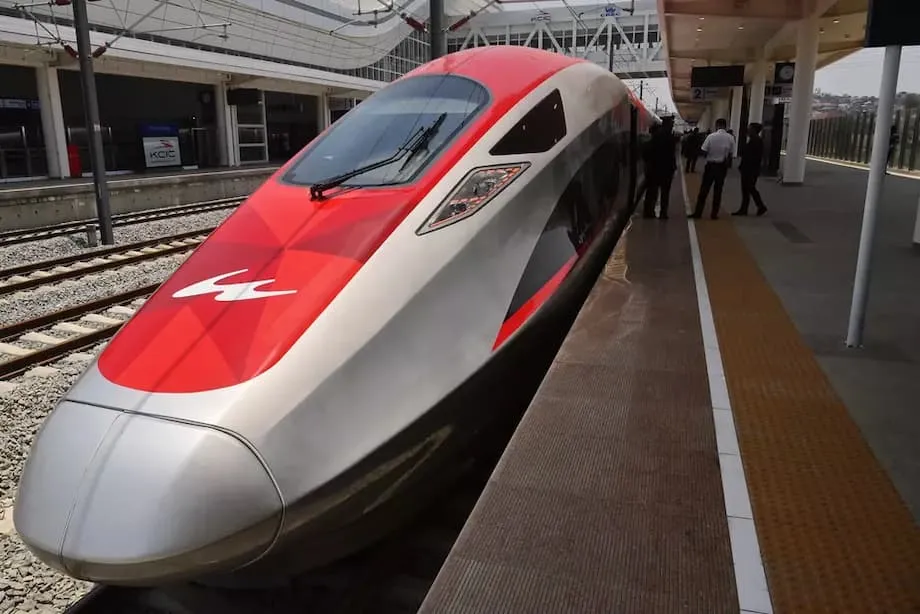
L’Indonésie s’apprête à rouvrir les négociations avec la Chine sur la dette ayant financé la ligne ferroviaire à grande vitesse entre Jakarta et Bandung, baptisée Whoosh. Cette initiative, menée par Erick Thohir, ministre des Entreprises publiques, vise à alléger la pression sur Kereta Api Indonesia (KAI), l’opérateur ferroviaire public au cœur du projet. L’une des options envisagées consisterait à laisser KAI se concentrer sur l’exploitation des trains, tandis que l’État prendrait en charge les infrastructures essentielles, comme les voies et les gares. L’objectif est d’alléger le bilan de KAI du poids d’actifs à longue durée de vie et d’un endettement élevé, tout en préservant un service phare qui a modifié les habitudes de déplacement dans l’ouest de Java.
Sommaire
- La renégociation vise à protéger KAI et à assurer la continuité de Whoosh
- Le montage financier et ses difficultés
- Le financement en bref
- Fréquentation et premiers mois d’exploitation
- Qui paiera quoi dans le nouveau dispositif
- Danantara intervient pour trouver une solution
- Les relations avec la Chine et la politique influencent les négociations
- La fréquentation et les recettes peuvent-elles combler le déficit ?
- Ce que cela implique pour le prolongement entre Jakarta et Surabaya
- Les risques pour le bilan de l’État et les moyens de les contenir
- À retenir
Whoosh est entré en service en octobre 2023 et a ramené le trajet de 142 kilomètres entre Jakarta et Bandung à environ 45 minutes. La fréquentation progresse régulièrement. La ligne a transporté 2,9 millions de passagers au premier semestre 2025, soit environ 10 % de plus qu’un an auparavant. Son succès n’a toutefois pas compensé le poids des prêts de construction et le coût des retards. Le projet a coûté environ 119 600 milliards de roupies, soit quelque 7,3 milliards de dollars, dont les trois quarts ont été financés par la China Development Bank. Les prêts initiaux étaient assortis d’un taux d’intérêt annuel proche de 2 %. Après que la pandémie et les difficultés liées à l’acquisition des terrains ont fait grimper les coûts d’environ 1,2 milliard de dollars, l’Indonésie a accepté une tranche de prêt supplémentaire au taux de 3,4 %.
La pression de la dette se reflète désormais dans les résultats des entreprises. KAI, qui détient la plus grande part indonésienne de l’opérateur PT Kereta Cepat Indonesia China (KCIC) par l’intermédiaire d’un consortium public, a déclaré 1 240 milliards de roupies de pertes liées à la ligne au premier semestre 2025. C’est mieux qu’à la même période l’an dernier, mais cela reste un lourd fardeau. Erick Thohir a indiqué que le gouvernement ne donnerait pas son feu vert au prolongement prévu jusqu’à Surabaya tant que la dette de Whoosh n’aurait pas été ramenée à un niveau soutenable. L’État a également injecté 1 800 milliards de roupies dans KAI cette année, mais les responsables précisent que ces fonds sont destinés à développer le réseau ferroviaire de banlieue du Grand Jakarta, et non à refinancer le projet à grande vitesse.
Le montage financier et ses difficultés
La structure du projet permet de comprendre les difficultés actuelles. KCIC est une coentreprise réunissant des investisseurs indonésiens et chinois. Côté indonésien, l’actionnaire est Pilar Sinergi BUMN Indonesia (PSBI), contrôlée par des entreprises publiques, dont KAI, l’entreprise de construction Wijaya Karya, l’opérateur autoroutier Jasa Marga et la société de plantations Perkebunan Nusantara VIII. PSBI détient 60 % de KCIC, tandis qu’un consortium chinois, Beijing Yawan HSR, possède le reste. Le financement du projet a suivi un schéma courant dans le secteur ferroviaire : les actionnaires ont apporté des fonds propres pour couvrir un quart des coûts, et un important prêt senior de la China Development Bank a financé le reste.
Le coût de l’emprunt pèse lourd dans le secteur ferroviaire. Même à un taux de base faible, un prêt de plusieurs milliards de dollars génère des intérêts considérables. Le taux annuel initial de 2 % semblait gérable tant que le budget était moindre et le calendrier plus serré. La pandémie a perturbé les chaînes d’approvisionnement, les confinements ont ralenti les travaux et l’acquisition des terrains a pris plus de temps que prévu. L’Indonésie et la Chine ont convenu qu’il faudrait 18 000 milliards de roupies supplémentaires, soit environ 1,2 milliard de dollars, pour achever la ligne. Cette rallonge était assortie d’un taux plus élevé, de 3,4 %. Le taux d’intérêt moyen et l’augmentation du principal ont alourdi les échéances annuelles au moment même où les équipes d’exploitation devaient encore régler les difficultés du démarrage.
La hausse des recettes ne suffit pas encore à couvrir les échéances. Il faut du temps aux chemins de fer pour atteindre une fréquentation de croisière. La demande dépend des lignes de rabattement, de l’accès au dernier kilomètre, des tarifs et de la fiabilité. Selon des responsables et des parlementaires, la fréquentation actuelle est inférieure aux prévisions initiales. Certains scénarios tablaient sur 50 000 à 76 000 passagers par jour une fois le service stabilisé. D’après des auditions parlementaires, le taux d’occupation réel se situe plutôt entre 40 et 50 % du scénario le plus pessimiste. Les ventes de billets, estimées pour l’heure à environ 1 500 milliards de roupies par an, couvrent une partie des dépenses et de la maintenance, mais pas la totalité des intérêts et des remboursements du principal. KAI devrait verser près de 2 000 milliards de roupies d’intérêts par an au titre du projet, ce qui met en évidence l’écart entre la trésorerie dégagée par l’exploitation et les besoins de financement.
Le financement en bref
- Coût total : environ 119 600 milliards de roupies, soit 7,3 milliards de dollars. - Part du prêteur : 75 % financés par la China Development Bank, 25 % par les actionnaires. - Intérêts : près de 2 % pour les prêts initiaux, environ 3,4 % pour la tranche couvrant le dépassement des coûts. - Structure : prêt senior accordé à KCIC, les fonds propres de PSBI et de Beijing Yawan HSR couvrant le reste.
Fréquentation et premiers mois d’exploitation
Whoosh a démontré la viabilité du train interurbain à grande vitesse en Indonésie. Le trajet de bout en bout ne représente qu’une fraction du temps nécessaire en voiture sur des autoroutes congestionnées. Le service à grande vitesse a également stimulé la demande pour les trains de rabattement. Les passagers rejoignent la gare de Bandung par une courte navette et peuvent emprunter le métro léger de Jakarta (LRT) et d’autres services à la gare de Halim. Les correspondances devraient renforcer l’effet de réseau à mesure qu’elles s’améliorent, mais ces premiers progrès n’ont pas encore comblé le déficit financier créé par les dépassements de coûts.
Qui paiera quoi dans le nouveau dispositif
Le ministre Erick a évoqué un modèle dans lequel KAI se concentrerait sur l’exploitation, notamment le matériel roulant, les horaires et la qualité du service, tandis que l’État prendrait en charge les infrastructures essentielles, dont les voies, l’alimentation électrique et les gares. La séparation des actifs peut modifier l’équilibre financier. Elle permet à un organisme public d’inscrire à son bilan des infrastructures à longue durée de vie et de recourir à des emprunts à échéance plus longue. KAI louerait alors l’accès au réseau en versant une redevance d’utilisation des voies ou une concession. L’objectif est de réduire les coûts d’intérêts de l’entreprise exploitante, de retirer du compte de résultat de KAI les amortissements d’actifs qu’elle ne posséderait plus et de permettre à sa direction de se concentrer sur les recettes et le service.
De nombreux réseaux ferroviaires séparent l’exploitation des infrastructures. Dans les faits, le propriétaire public des voies et des gares peut les refinancer grâce à des instruments moins coûteux garantis par l’État ou à des financements mixtes. Il peut s’agir de prêts multilatéraux, d’émissions obligataires locales ou de produits financiers structurés assortis d’un taux plus faible. L’entreprise exploitante verse une redevance d’accès négociée, qui tient compte de l’utilité sociale du service et de son potentiel commercial. Si l’Indonésie choisit cette voie pour Whoosh, l’État devrait renforcer sa supervision afin que la redevance incite toujours à l’efficacité tout en reconnaissant l’intérêt général d’une réduction du temps de trajet et des liens économiques entre les villes.
Danantara intervient pour trouver une solution
Danantara, le fonds souverain indonésien, est désormais au cœur des discussions. Le fonds a fait de Whoosh une priorité et travaille avec KAI sur des options pour restructurer la dette de KCIC et rééquilibrer les participations au capital. Son mandat et sa marge de manœuvre lui permettent d’apporter de nouveaux capitaux, de reprendre une partie du prêt ou de mettre en place un nouveau montage qui réduirait à court terme les besoins de trésorerie de KAI et des entreprises de PSBI. Cela pourrait passer par une négociation visant à obtenir des taux d’intérêt plus bas, à allonger les échéances, à obtenir un différé de remboursement du principal ou à combiner plusieurs de ces mesures.
Dony Oskaria, directeur des opérations de Danantara, a confirmé que l’examen était en cours et avançait. Il a précisé l’état d’avancement de l’évaluation ainsi que l’intention d’intégrer la solution au programme de travail officiel du fonds pour l’année.
Dony a déclaré que l’évaluation était en cours et serait achevée prochainement.
Le nouveau directeur général de KAI, Bobby Rasyidin, a déjà averti les parlementaires qu’il était impossible d’ignorer les finances du projet. Il a décrit la dette de la ligne à grande vitesse comme un risque susceptible d’exploser si rien n’était fait et a insisté sur l’étroite coordination avec Danantara pour protéger les autres activités de KAI.
Bobby a déclaré lors d’une audition parlementaire que le dossier de KCIC ressemblait à une bombe à retardement et que la dette pesait sur les résultats de KAI tant que la restructuration n’avançait pas.
Les relations avec la Chine et la politique influencent les négociations
Whoosh symbolise le resserrement des relations entre l’Indonésie et la Chine et est souvent évoqué lors de discussions de haut niveau. Le projet est le premier véritable service à grande vitesse d’Asie du Sud-Est et une vitrine visible de la présence chinoise dans le cadre des Nouvelles routes de la soie. Cette visibilité joue dans les deux sens. Elle peut favoriser un accord de bonne volonté sur des solutions techniques et une révision des conditions de prêt. Elle signifie aussi que les deux parties mesureront la portée politique de toute modification, notamment s’il s’agit de réduire les intérêts ou de transférer les risques entre partenaires.
L’Indonésie a tout intérêt à assurer le bon fonctionnement de la ligne. Le service facilite les déplacements professionnels, le tourisme et l’intégration régionale à Java. Le président Prabowo Subianto s’est dit favorable à un prolongement de Whoosh vers l’est, jusqu’à Surabaya. Son équipe élabore un nouveau cadre pour guider ce projet. Tout prolongement devra tirer clairement les leçons de la première phase : prévoir une procédure foncière fiable, mieux coordonner en amont la conception avec les autres projets de transport et établir un plan de financement qui accorde les calendriers de construction à une progression réaliste de la fréquentation.
La fréquentation et les recettes peuvent-elles combler le déficit ?
La fréquentation évolue dans le bon sens. Au premier semestre 2025, la ligne a accueilli 2,9 millions de voyageurs, un chiffre conséquent pour un service récent. Le développement des lignes de rabattement et une meilleure intégration aux deux extrémités du parcours peuvent stimuler la demande. À Jakarta, des correspondances fiables avec le LRT, le réseau de bus à haut niveau de service et les trains de banlieue facilitent l’accès à la gare de Halim. À Bandung, des liaisons directes avec le centre-ville réduisent le temps de trajet de porte à porte. L’intégration de la billetterie peut également aider, par exemple en proposant des billets directs ou des réductions pour les trajets combinés.
Les tarifs constituent un autre levier. La grande vitesse permet une tarification dynamique, adaptée à la demande selon l’heure et le jour de la semaine. Des tarifs promotionnels ont déjà attiré de nouveaux voyageurs. Des partenariats avec les offices de tourisme locaux, les universités et les organisateurs de conférences peuvent remplir les trains aux heures creuses. Au-delà de la vente de billets, l’aménagement des abords des gares peut générer de nouvelles recettes. De nombreux réseaux ferroviaires tirent des revenus de la location de commerces, des parkings, de la publicité et de projets immobiliers conjoints sur les terrains adjacents. L’Indonésie a une réelle occasion de transformer ses gares en pôles d’activité et de loisirs, ce qui peut accroître les recettes sans augmenter trop rapidement les tarifs de base.
Même si la fréquentation progresse, la direction devra toujours trouver une solution de financement. Partout dans le monde, les projets ferroviaires mettent des années à atteindre un taux de remplissage stable. Un profil d’endettement viable donne le temps nécessaire. Le rôle de Danantara et la séparation des actifs proposée par Erick visent à faire correspondre le financement au rythme réaliste de l’exploitation. C’est là l’enjeu central. Si la ligne peut remplir sa mission de transport tout en supportant une charge de remboursement de la dette moins lourde, elle peut atteindre un équilibre économique stable sans pénaliser les voyageurs ni les autres services de KAI.
Ce que cela implique pour le prolongement entre Jakarta et Surabaya
Les responsables ont reconnu sans détour que le projet de ligne vers Surabaya dépend d’une solution durable pour Whoosh. Prolonger la ligne à travers Java augmenterait son envergure et ses bénéfices, mais aussi les besoins de financement. Avant d’engager de nouveaux travaux vers l’est, il sera essentiel de clarifier le modèle économique de la ligne actuelle, notamment la propriété des actifs, le paiement des redevances d’accès et le partage des risques. Un nouveau cadre réglementaire est déjà en préparation pour guider le prolongement. Il devrait traiter des délais d’acquisition des terrains, de la gestion des contrats et du rôle des co-investisseurs privés aux côtés des acteurs publics.
La deuxième phase devrait prévoir une construction par étapes, une progression réaliste de la fréquentation et une combinaison de sources de financement permettant de répartir les risques dans le temps. Un corridor plus vaste rendra également plus importante l’intégration avec le fret et les services voyageurs classiques. Les planificateurs devront veiller à ce que les horaires et les correspondances limitent les conflits et optimisent la capacité de l’ensemble du réseau de l’île, et pas seulement d’un service haut de gamme.
Les risques pour le bilan de l’État et les moyens de les contenir
L’État a déjà soutenu le réseau ferroviaire par des injections de capitaux dans des entreprises liées au projet et par son appui politique à KCIC. Les entreprises de PSBI ont enregistré de lourdes pertes en 2024, d’environ 4 200 milliards de roupies. Ces pertes pèsent sur KAI et sur les entreprises comparables, qui assurent chaque jour des services publics essentiels. La restructuration vise à empêcher le projet à grande vitesse d’affaiblir le secteur plus large des entreprises publiques.
Plusieurs outils permettent de gérer ce risque. Un dialogue entre les gouvernements peut ouvrir la voie à une révision officielle des conditions de prêt avec la China Development Bank. Un allongement des échéances et une baisse des intérêts réduiraient les besoins de trésorerie annuels. Un différé de remboursement du principal donnerait une marge de manœuvre à mesure que la fréquentation augmente. La séparation des actifs permettrait à l’État de refinancer les voies et les gares à l’aide d’instruments à plus longue échéance, adaptés aux infrastructures. Danantara peut coordonner le rachat d’une partie du prêt actuel, en faisant éventuellement appel aux obligations domestiques ou à des cofinancements multilatéraux pour améliorer la structure du financement. Chacune de ces mesures aurait un effet limité isolément, mais leur combinaison pourrait rétablir la stabilité.
Les responsables et les commentateurs gardent également à l’esprit les exemples de pays qui ont rencontré des difficultés liées à une lourde dette extérieure associée à des infrastructures. La situation de l’Indonésie présente d’importantes différences : son marché intérieur est vaste, l’infrastructure est en service et populaire, et l’État dispose de plusieurs leviers, notamment Danantara. Il faudra néanmoins faire preuve de rigueur pour éviter de créer de nouvelles obligations qui ne feraient que déplacer le fardeau. Le principe directeur est simple : maintenir les trains en circulation, proposer des tarifs raisonnables, protéger les activités principales de KAI et adapter le remboursement de la dette à des flux de trésorerie réalistes.
À retenir
- L’Indonésie prévoit de renégocier avec la Chine les prêts de Whoosh afin d’alléger la pression sur Kereta Api Indonesia.
- Une option à l’étude consisterait à laisser KAI exploiter les trains, tandis que l’État posséderait et financerait les voies et les gares.
- Le projet, d’un coût de 7,3 milliards de dollars, a été financé à 75 % par la China Development Bank. Les prêts initiaux étaient assortis d’un taux de 2 %, porté à 3,4 % pour couvrir le dépassement des coûts.
- La fréquentation a atteint 2,9 millions de voyageurs au premier semestre 2025, en hausse de 10 % sur un an, mais les recettes restent inférieures aux besoins liés au service de la dette.
- KAI a enregistré 1 240 milliards de roupies de pertes liées à la ligne au premier semestre 2025. Le résultat s’améliore, mais le fardeau reste lourd.
- Danantara, le fonds souverain indonésien, coordonne avec KAI les projets de restructuration de la dette.
- Les parlementaires réclament des solutions concrètes pour éviter que les risques ne se répercutent sur d’autres entreprises publiques.
- Le gouvernement affirme que le prolongement entre Jakarta et Surabaya n’avancera pas tant que la dette de Whoosh ne sera pas stabilisée.