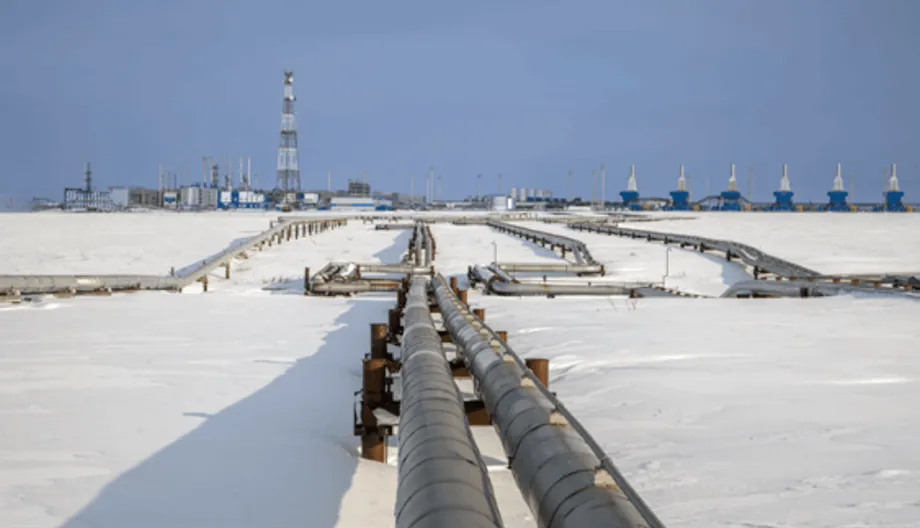
Pourquoi ce gazoduc compte aujourd’hui
La Russie et la Chine ont annoncé une nouvelle étape vers la construction d’une liaison gazière qui pourrait redessiner une partie de la carte énergétique mondiale. Le projet Power of Siberia 2, souvent abrégé en PoS2, acheminerait chaque année jusqu’à 50 milliards de mètres cubes de gaz depuis des gisements russes vers le nord de la Chine, en passant par la Mongolie. Gazprom, le géant gazier public russe, a qualifié de juridiquement contraignant le mémorandum sur la construction de la ligne et indiqué que sa durée de vie prévue était de 30 ans. La Chine n’a pas publié d’informations équivalentes, et les deux parties doivent encore finaliser les prix, le financement et le calendrier des travaux. Le signal est néanmoins clair. Moscou veut acheminer vers l’est son gaz de Sibérie occidentale privé de débouchés, après la forte baisse des achats européens à la suite de l’invasion de l’Ukraine en 2022. Pékin se dit prêt à envisager davantage de gaz russe par gazoduc, probablement à prix réduit, à des conditions compatibles avec sa stratégie globale.
Sommaire
- Pourquoi ce gazoduc compte aujourd’hui
- Ce que prévoit le projet
- Quelle place dans les approvisionnements actuels
- Qui détient le pouvoir de négociation
- Sanctions et réactions internationales
- Conséquences pour le commerce du GNL
- Le rôle de la Mongolie et les enjeux régionaux
- Climat et demande à long terme
- Faisabilité et calendrier
- À retenir
Les chiffres annoncés sont importants. Si PoS2 entre en service au début des années 2030, les livraisons russes de gaz par gazoduc à la Chine pourraient dépasser 100 milliards de mètres cubes par an, en incluant la ligne Power of Siberia existante et la route de l’Extrême-Orient. Cela représenterait plus d’un cinquième de la demande chinoise de gaz prévue pour cette période. Le gazoduc détournerait des volumes qui alimentaient autrefois l’Europe, laquelle importait jusqu’à 180 milliards de mètres cubes par an avant la guerre. Aujourd’hui, les importations européennes de gaz russe par gazoduc ne représentent qu’une fraction de ce pic. Une deuxième liaison entre la Russie et la Chine marquerait un pivot énergétique durable pour Moscou et l’avènement d’une nouvelle ère du commerce gazier centrée sur l’Asie.
Ce changement potentiel a un poids politique. Les gouvernements occidentaux ont cherché à tarir les recettes énergétiques du Kremlin afin de limiter sa capacité à mener la guerre. Un nouveau gazoduc à longue durée de vie vers la Chine atténuerait cette pression en offrant à la Russie un débouché régulier. L’accord intervient aussi alors que des acheteurs chinois acceptent des cargaisons issues du projet Arctic LNG 2, visé par des sanctions, défiant directement leur application par les États-Unis. Pour Pékin, du gaz acheminé par gazoduc à des conditions avantageuses renforce la sécurité énergétique et le pouvoir de négociation sur le marché du gaz naturel liquéfié (GNL). Pour Washington et ses partenaires, le projet fait craindre un affaiblissement des sanctions et une reconfiguration des flux mondiaux de GNL.
Ce que prévoit le projet
PoS2 doit acheminer le gaz de la péninsule de Yamal à travers la Russie et la Mongolie jusqu’au nord de la Chine. La Mongolie servirait de corridor de transit, un itinéraire que Pékin considérait auparavant avec prudence, mais qu’elle semble désormais prête à accepter. La capacité prévue est de 50 milliards de mètres cubes par an, soit un volume proche de celui qu’acheminait Nord Stream 1 vers l’Allemagne avant la guerre. Des dirigeants de Gazprom ont évoqué une première livraison possible autour de 2030, mais ce calendrier dépend d’un accord commercial définitif, du lancement des travaux et de l’approbation par la Chine des raccordements en aval sur son territoire.
La nouvelle ligne viendrait s’ajouter à Power of Siberia 1, qui a commencé à approvisionner le nord-est de la Chine fin 2019 et dont les volumes augmentent progressivement vers 38 milliards de mètres cubes par an, avec une hausse convenue à 44 milliards. La Russie a également fait avancer une route vers le littoral nord-est de la Chine, en Extrême-Orient. Ensemble, ces liaisons porteraient les ventes russes à la Chine à des niveaux comparables aux exportations russes d’avant-guerre par gazoduc vers certains pays européens, même si le volume total resterait inférieur à celui que Gazprom vendait autrefois à l’ensemble de l’Union européenne. La différence essentielle tient au prix et à la rentabilité. Historiquement, les ventes à l’Europe rapportaient davantage. Acheminer du gaz vers la Chine sur de longues distances, en assumant les coûts du transit et des gazoducs intérieurs chinois, devrait se traduire par des recettes nettes inférieures pour Moscou.
Quelle place dans les approvisionnements actuels
La Chine achète du gaz auprès de nombreuses sources. Elle importe du gaz par gazoduc depuis l’Asie centrale, notamment le Turkménistan, ainsi que depuis la Birmanie. Elle est aussi le premier acheteur mondial de GNL, dont elle reçoit des cargaisons du Qatar, d’Australie et d’autres producteurs, tandis que sa production nationale augmente rapidement grâce aux entreprises publiques qui exploitent de nouveaux gisements et améliorent leur rendement. En 2024, la production chinoise de gaz a dépassé 240 milliards de mètres cubes et les importations de GNL ont atteint des niveaux élevés, tandis que les importations par gazoduc étaient elles aussi conséquentes. Pékin cherche à équilibrer GNL, gaz acheminé par gazoduc, production nationale, charbon et sources non fossiles pour maîtriser les coûts et réduire sa dépendance à l’égard d’un fournisseur unique.
Une route terrestre via la Mongolie réduirait l’exposition aux points de passage maritimes stratégiques comme le détroit de Malacca, où transitent les cargaisons de GNL, dans des eaux encombrées et avec des risques liés au transport maritime. Une ligne terrestre peut assurer un approvisionnement de base régulier pour le chauffage urbain et l’industrie du nord de la Chine, où la demande explose en hiver. Le GNL offre toutefois un complément flexible lors des vagues de froid, tandis que la production nationale et le charbon restent importants pour la sécurité énergétique. PoS2 ajouterait une option à un bouquet énergétique chinois déjà diversifié, plutôt que de remplacer complètement les autres sources.
Qui détient le pouvoir de négociation
Les prix sont au cœur des négociations. Les dirigeants russes réclament ce gazoduc depuis des années, en particulier depuis l’effondrement des ventes à l’Europe. La Chine, elle, n’est pas pressée. Les acheteurs de Pékin disposent de nombreuses solutions de rechange, des contrats de GNL à long terme aux gazoducs d’Asie centrale, en passant par une production nationale en hausse. La Chine peut ainsi faire durer les discussions pour obtenir des prix plus bas et des conditions plus souples. Selon des informations publiées pendant les négociations, elle souhaitait des prix proches des tarifs intérieurs russes, qui sont subventionnés, et préférait pouvoir ne pas utiliser toute la capacité si la demande faiblissait. Les responsables russes veulent des engagements fermes de type « take-or-pay », qui garantissent les recettes nécessaires pour couvrir le coût des investissements.
Pour Moscou, le risque est celui de la concentration. Un acheteur unique de grande taille peut faire jouer son pouvoir de marché lors des révisions de prix et dans la programmation des volumes. Pour Pékin, le risque est celui d’un engagement difficile à dénouer. Un contrat d’approvisionnement par gazoduc, conclu pour plusieurs décennies, pourrait dépasser le pic de la demande chinoise de gaz si l’efficacité énergétique, les énergies renouvelables, le nucléaire et le stockage progressent plus vite que prévu. La monnaie de paiement ajoute une autre inconnue. Les dirigeants de Gazprom ont indiqué que les transactions actuelles se partageaient entre yuans et roubles. Si PoS2 suivait ce modèle, il favoriserait un commerce énergétique hors du système dollar. Cela aiderait les deux pays à gérer leur exposition aux sanctions, mais pourrait aussi exposer les banques et entreprises chinoises à des pénalités financières si Washington étendait les sanctions secondaires.
La Chine tient également à préserver sa marge de manœuvre sur son marché intérieur. La demande du nord du pays est très saisonnière. La croissance industrielle ralentit dans certaines régions et plusieurs provinces côtières peuvent passer du gaz au charbon ou aux énergies renouvelables selon les prix. Les négociateurs chinois devraient chercher à obtenir de la flexibilité sur les flux saisonniers et le droit de revendre des cargaisons de GNL lorsque cela est avantageux. La Russie, elle, veut des enlèvements réguliers tout au long de l’année pour maximiser l’utilisation du gazoduc. Cette tension fondamentale pèsera sur le contrat définitif.
Sanctions et réactions internationales
Les gouvernements occidentaux cherchent à réduire les recettes énergétiques russes, qui finançaient une grande partie du budget de Moscou avant la guerre. Les États-Unis ont sanctionné le projet Arctic LNG 2 ainsi que certains navires-citernes russes et réseaux logistiques. À Washington, des responsables ont également évoqué la possibilité d’inciter les partenaires du G7 à imposer de vastes droits de douane sur les achats de pétrole russe par la Chine et l’Inde. L’Europe s’est engagée à renoncer au gaz russe par gazoduc d’ici 2027 et a remplacé la majeure partie des volumes par du GNL provenant des États-Unis, du Qatar et d’autres pays. Un nouveau gazoduc russe vers la Chine pourrait maintenir les revenus de Moscou même si l’Europe s’en détourne.
L’acceptation récente par la Chine de cargaisons d’Arctic LNG 2 a souligné ces tensions. Les livraisons par une flotte de navires-citernes renommés et battant un nouveau pavillon ont mis à l’épreuve la portée de l’application des sanctions. Pour Pékin, la sécurité énergétique est prioritaire et les approvisionnements russes à prix réduit sont attrayants. Pour Washington et les capitales européennes, ces achats affaiblissent la pression sur le Kremlin. Le discours autour de PoS2 ajoute un nouvel enjeu. Même sans prix définitif, un mémorandum peut constituer un signal politique montrant que Moscou et Pékin se rapprochent dans le domaine énergétique malgré la pression occidentale.
Guo Jiakun, porte-parole du ministère chinois des Affaires étrangères, a défendu la position de Pékin en la plaçant clairement sous le signe des intérêts nationaux.
La Chine prendra les mesures nécessaires pour assurer son approvisionnement énergétique en fonction de ses intérêts nationaux et défendra fermement sa souveraineté ainsi que ses intérêts en matière de sécurité et de développement.
Le président ukrainien Volodymyr Zelensky a exhorté les acheteurs à renoncer entièrement à l’énergie russe afin de réduire les ressources financières de Moscou pour mener la guerre.
Il faut cesser tout achat d’énergie à la Russie si l’objectif est de mettre fin à l’agression russe.
Les responsables politiques doivent désormais faire des choix qui impliquent des compromis. Des droits de douane ou des sanctions secondaires visant les acheteurs d’énergie russe pourraient réduire les recettes, mais des mesures de grande ampleur renchériraient les intrants pour les économies asiatiques et risqueraient de produire un effet boomerang. Jusqu’ici, la Chine a échappé aux sanctions pour ses achats de combustibles russes, même si certaines entreprises et banques chinoises ont été sanctionnées pour des transactions liées à la Russie. L’accord PoS2 est au cœur de ces tensions.
Au-delà du risque de sanctions, la monnaie utilisée pour les échanges constitue un autre point de friction. Si les futures ventes de gaz sont réglées principalement en yuans et en roubles, la part des facturations en dollars dans le commerce mondial de l’énergie pourrait diminuer. Cela aurait des conséquences sur la portée des sanctions, le coût de la couverture des risques et la manière dont les banques internationales gèrent le risque de non-conformité.
Conséquences pour le commerce du GNL
Le gazoduc pourrait transformer le marché du GNL dans les années 2030. Si la Chine sécurise jusqu’à 50 milliards de mètres cubes de gaz acheminé par gazoduc à bas coût, sa demande de cargaisons supplémentaires de GNL pourrait diminuer lors des années ordinaires. La Chine dispose déjà d’un important portefeuille de contrats de GNL à long terme et a réexporté des cargaisons lorsque sa demande intérieure était faible. Avec davantage d’approvisionnements par gazoduc, les entreprises chinoises pourraient devenir encore plus actives sur les marchés, en revendant les excédents de cargaisons en Europe ou en Asie du Sud et en jouant le rôle de fournisseurs d’appoint lorsque les prix sont favorables.
Pour les exportateurs américains, c’est un signal d’alerte. Avant les dernières tensions commerciales, les acheteurs chinois avaient signé plusieurs contrats à long terme avec des projets américains. Ces volumes auraient pu accroître la part des États-Unis dans les importations chinoises de GNL vers la fin de la décennie. Depuis, les droits de douane et les tensions politiques ont refroidi les échanges. Si PoS2 se concrétise, les nouveaux projets américains de GNL pourraient avoir davantage de mal à obtenir une décision finale d’investissement, car l’un des plus gros acheteurs potentiels aurait moins besoin de cargaisons sur le marché au comptant et pourrait différer de nouveaux achats. Les terminaux américains existants continueraient d’approvisionner l’Europe et l’Amérique latine, mais une source de demande supplémentaire en Asie du Nord serait moins certaine.
Le Qatar est également exposé. Il développe les capacités de North Field East et North Field South, avec d’importants volumes de gaz à écouler à la fin des années 2020 et au début des années 2030. Les acheteurs chinois prennent déjà une grande part du GNL qatari. Si les volumes russes par gazoduc en détournent une partie, Doha pourrait devoir accepter des prix plus faibles ou prospecter davantage en Europe et en Asie du Sud. Une offre mondiale plus abondante, conjuguée à une demande chinoise moins soutenue certaines années, pourrait faire pencher le marché en faveur des acheteurs et intensifier la concurrence pour les projets de GNL aux coûts plus élevés.
Les prix continueront néanmoins de fluctuer au gré de la météo et des tensions géopolitiques. Si le prix du GNL au comptant reste inférieur à environ 12 dollars par million de BTU en hiver, les entreprises chinoises pourraient privilégier les cargaisons pour répondre aux pics de demande. En cas de flambée des prix, le gaz acheminé par gazoduc selon des formules fixes et la production nationale joueraient un rôle accru. PoS2 renforcerait la capacité de la Chine à arbitrer entre ces différentes options, ce qui consoliderait sa position dans les négociations sur les prix.
Le rôle de la Mongolie et les enjeux régionaux
Le passage par la Mongolie présente à la fois des avantages et des risques. Ce corridor offre une liaison terrestre directe vers le nord de la Chine, réduisant l’exposition maritime et évitant les routes maritimes encombrées. Pour Oulan-Bator, accueillir des infrastructures de transit promet des investissements, des emplois dans la construction et des recettes régulières tirées des droits de transit. Un projet de cette ampleur pourrait stimuler la croissance et moderniser une partie du réseau énergétique.
La Mongolie mène également une politique dite du « troisième voisin », qui consiste à cultiver des liens avec des partenaires au-delà de la Russie et de la Chine, notamment des démocraties et des institutions internationales. Cette approche pourrait exposer le projet à des tensions politiques croisées. Des partenaires occidentaux pourraient faire pression sur la Mongolie concernant les normes de gouvernance, les garanties environnementales ou le respect des sanctions. Selon certaines informations, les négociateurs auraient inclus une clause de repli permettant de réacheminer le gaz par le Kazakhstan si de graves problèmes survenaient en Mongolie. Cette clause réduirait les risques géopolitiques pour Pékin et Moscou, sans pour autant éliminer les difficultés locales et réglementaires. La sécurité sur l’itinéraire, notamment sur les longues étendues de steppe et dans les zones frontalières, nécessiterait des investissements et une coordination.
Climat et demande à long terme
La transition énergétique de la Chine s’accélère. Les capacités éoliennes et solaires progressent rapidement, le stockage par batteries se développe et de nouvelles unités nucléaires entrent en service. Pékin s’est engagé à atteindre un pic d’émissions de carbone avant 2030. Le gaz peut remplacer le charbon dans le chauffage et l’industrie, réduisant ainsi la pollution atmosphérique locale et l’intensité carbone, mais l’évolution de la demande totale de gaz reste incertaine. Dans plusieurs scénarios, la demande atteint un pic dans les années 2030, puis diminue progressivement à mesure que l’électrification se généralise et que la production d’électricité propre augmente.
Ces perspectives influencent le débat sur le gazoduc. Une nouvelle infrastructure de grande ampleur engage les parties pour plusieurs décennies. Si la demande stagne, la Chine devra soit utiliser la ligne pour remplacer davantage de GNL, soit réduire les volumes achetés, laissant la Russie avec des capacités sous-utilisées. La saisonnalité de la demande dans le nord de la Chine complique encore la situation. Le chauffage entraîne une forte consommation en hiver, qui ralentit au printemps. Le modèle économique est plus favorable si le gazoduc peut acheminer toute l’année des volumes réguliers à un prix compétitif par rapport au GNL et au gaz national. Les planificateurs chinois mettront ces éléments en balance avec la valeur stratégique d’un approvisionnement terrestre fiable.
Faisabilité et calendrier
Un mémorandum de construction ne constitue pas un contrat d’approvisionnement. Plusieurs éléments essentiels semblent encore en suspens. La Chine n’a pas confirmé publiquement les formules de prix, la répartition du financement ni l’entreprise chargée de chaque tronçon. La viabilité commerciale du projet dépend d’un prix acceptable pour les deux parties, de coûts de construction maîtrisés et d’un plan clair pour raccorder la ligne aux centres de consommation chinois, déjà desservis par des réseaux denses et des sources concurrentes. Certains experts doutent d’un démarrage rapide. Beaucoup voient dans cette annonce autant un signal politique et une mise à l’épreuve de la réaction occidentale qu’une décision définitive d’investissement.
Même avec une approbation politique, les défis techniques sont importants. Le tronçon russe doit relier les gisements de Yamal au point d’entrée en Mongolie, tandis que la canalisation principale mongole doit traverser des terrains variés. La Chine devra ensuite raccorder le gaz aux réseaux existants près des villes du nord. Gazprom peut avancer rapidement de son côté en faisant appel à des entreprises nationales, mais le rythme définitif dépendra de l’accord commercial. Si les travaux commencent plus tard dans la décennie, une première livraison vers 2030 est possible, mais loin d’être garantie. La Chine gardera toutes ses options ouvertes jusqu’au dernier moment, afin de préserver son pouvoir de négociation avec les fournisseurs de GNL, les gazoducs d’Asie centrale et sa production nationale.
À retenir
- Power of Siberia 2 acheminerait chaque année jusqu’à 50 milliards de mètres cubes de gaz russe vers la Chine via la Mongolie, avec une durée de vie prévue de 30 ans.
- Gazprom a annoncé un mémorandum sur la construction. La Chine n’a pas communiqué les conditions définitives, et les prix, le financement et le calendrier restent à définir.
- S’il est achevé au début des années 2030, le total des approvisionnements russes par gazoduc vers la Chine pourrait dépasser 100 milliards de mètres cubes par an, en incluant les routes existantes.
- L’accord détournerait le gaz de Yamal qui alimentait autrefois l’Europe et pourrait atténuer la pression des sanctions occidentales en maintenant les recettes énergétiques russes.
- Un règlement en yuans et en roubles réduirait l’usage du dollar dans le commerce du gaz et compliquerait l’application des sanctions.
- La Chine dispose d’un pouvoir de négociation grâce à la diversité de ses sources d’approvisionnement, à la hausse de sa production nationale et à sa capacité à arbitrer entre gazoducs et GNL.
- Le projet pourrait réduire la dépendance chinoise au GNL transporté par des points de passage maritimes stratégiques et ajouter une route terrestre sécurisée.
- Les exportateurs américains et qataris de GNL pourraient faire face à une demande chinoise plus faible dans les années 2030, ce qui pourrait peser sur les prix et les décisions d’investissement.
- La Mongolie pourrait bénéficier des droits de transit et des investissements, mais devra concilier sa politique du « troisième voisin » avec les exigences de gouvernance et de sécurité.
- Les premières livraisons pourraient intervenir au plus tôt vers 2030. La valeur du gazoduc dépendra de l’évolution de la demande chinoise dans un système énergétique en rapide mutation.