La surabondance chinoise pousse le Japon à se consolider
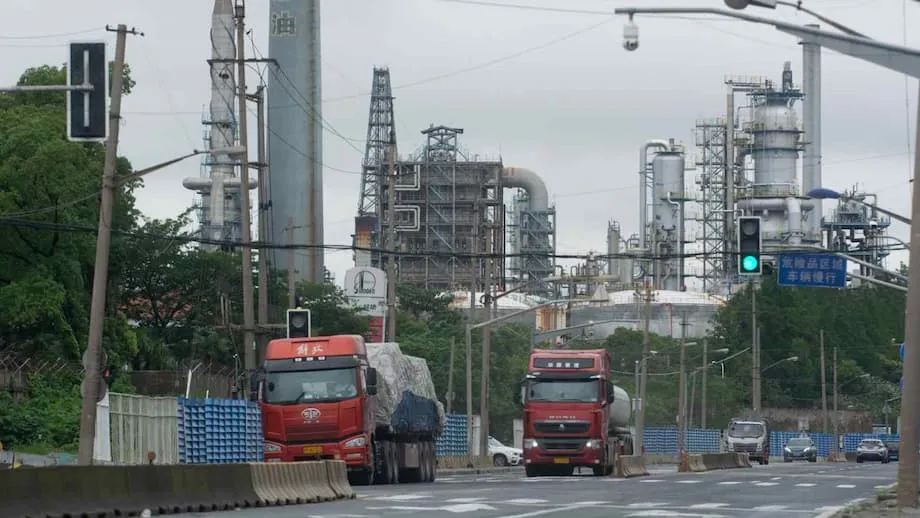
Trois des principaux acteurs japonais de la pétrochimie vont regrouper leurs activités nationales dans les plastiques, dans une réponse à haut risque à l’afflux de produits chinois qui fait baisser les prix dans toute l’Asie. Mitsui Chemicals, Idemitsu Kosan et Sumitomo Chemical prévoient d’intégrer leurs activités dans les polyoléfines, les plastiques de base utilisés aussi bien dans les emballages alimentaires que dans les pièces automobiles. Cette opération est à ce jour le signe le plus clair que la flambée de l’offre chinoise remodèle l’industrie chimique régionale et contraint de vieux concurrents japonais à se consolider pour survivre.
Sommaire
- La surabondance chinoise pousse le Japon à se consolider
- Les polyoléfines, qu’est-ce que c’est ?
- Qu’est-ce qui alimente les surcapacités en Chine ?
- Les détails de l’accord : quelles activités seront regroupées ?
- Les difficultés de la pétrochimie japonaise sur son marché intérieur
- Pression sur les prix, marges et répercussions mondiales
- Comment la consolidation pourrait transformer le marché pour les clients
- Des volumes à la valeur : au-delà des plastiques de base
- Le point de vue d’un expert sur les mutations structurelles
- Examen réglementaire, calendrier et risques d’exécution
- Pourquoi l’enjeu dépasse les frontières du Japon
- En bref
Les entreprises entendent achever la réorganisation d’ici avril 2026. Dans le cadre du projet, Sumitomo transférera au Japon ses activités dans le polypropylène et le polyéthylène linéaire basse densité à Prime Polymer, une coentreprise détenue actuellement à 65 % par Mitsui et à 35 % par Idemitsu. Après l’opération, le capital de Prime Polymer sera réparti entre Mitsui (52 %), Idemitsu (28 %) et Sumitomo (20 %). Les partenaires visent environ 8 milliards de yens d’économies annuelles, qu’ils comptent réaliser en rationalisant la production, la distribution, les achats et la recherche.
La nouvelle entité pèsera lourd sur le marché intérieur. Selon les chiffres du secteur, sa capacité s’élèvera à environ 1,59 million de tonnes de polypropylène et 720 000 tonnes de polyéthylène, pour un chiffre d’affaires d’environ 2,6 milliards de dollars sur l’exercice 2024. Elle représenterait ainsi près de 30 % du marché japonais des polyoléfines. Certaines installations devraient fermer dans le cadre de la rationalisation, signe que la capacité totale du Japon en polyoléfines, estimée à environ 5,8 millions de tonnes, ne correspond plus à la demande d’un marché confronté au recul de la population et à la pression constante des importations sur les prix.
Les polyoléfines, qu’est-ce que c’est ?
Les polyoléfines sont des plastiques de grande consommation dérivés de l’éthylène et du propylène, des molécules de base produites principalement par le craquage du naphta ou d’autres hydrocarbures. Le polyéthylène comprend des qualités allant du film basse densité utilisé dans les emballages aux matériaux haute densité destinés aux tuyaux. Le polypropylène est très utilisé dans les composants automobiles, les articles ménagers et les dispositifs médicaux. Ces plastiques sont sensibles aux prix, leur production consomme beaucoup d’énergie et ils sont exposés aux flux commerciaux mondiaux. Lorsqu’une nouvelle usine entre en service dans un pays, ses effets sur les prix se répercutent bien au-delà de ses frontières.
Qu’est-ce qui alimente les surcapacités en Chine ?
La Chine a fortement accru ses capacités pétrochimiques ces dernières années, notamment avec des vapocraqueurs d’éthylène et des unités en aval produisant du polyéthylène et du polypropylène. De nombreux projets ont été approuvés à une période de forte croissance de la demande et de marges élevées. Leur mise en service a coïncidé avec un ralentissement de la demande intérieure, laissant apparaître un excédent que les producteurs ont cherché à écouler à l’étranger. Résultat : une vague d’exportations qui fixe les prix régionaux et réduit les marges des concurrents au Japon et en Asie du Sud-Est.
Les taux d’utilisation des capacités au Japon illustrent cette pression. L’éthylène, principale matière première de nombreux plastiques, a été produit à des niveaux déprimés, les taux d’exploitation étant passés sous les 70 % pendant plusieurs mois, selon les données publiées. Lorsque les vapocraqueurs tournent au ralenti, les coûts unitaires augmentent et les bénéfices diminuent. La situation rappelle les difficultés rencontrées dans d’autres secteurs lourds. Les prix de l’acier au Japon sont tombés à leur plus bas niveau depuis plusieurs années sous l’effet de la hausse des importations chinoises, montrant comment les surcapacités chinoises dans un secteur peuvent déborder sur d’autres et tirer les prix vers le bas dans leur ensemble.
Pour la pétrochimie japonaise, le problème tient non seulement aux volumes produits en Chine, mais aussi à l’ampleur de son appareil industriel. Les nouvelles unités chinoises sont généralement de grande taille et intégrées, avec un approvisionnement en matières premières sur site et des technologies modernes qui réduisent les coûts à la tonne. Les installations japonaises, plus anciennes et plus petites, peinent ainsi à rivaliser sur les prix, surtout lorsque la demande intérieure stagne.
Les détails de l’accord : quelles activités seront regroupées ?
Prime Polymer est au cœur de l’opération et deviendra le principal véhicule des activités japonaises dans les polyoléfines au sein du groupe. Mitsui et Idemitsu se partagent déjà cette coentreprise, que Sumitomo rejoindra en y transférant des actifs liés au polypropylène et au polyéthylène linéaire basse densité. L’objectif est de réunir les lignes qui se chevauchent, d’harmoniser les gammes de produits et de coordonner les ventes afin de réduire les doublons et de stabiliser les activités.
Les partenaires prévoient de se concentrer sur une gamme de produits plus ciblée, de moderniser les technologies dans les usines les plus efficaces et de regrouper leurs réseaux logistiques. Les analystes s’attendent à ce que l’intégration réduise le nombre de qualités produites, raccourcisse les changements de série sur les lignes et permette des cycles de production plus longs et plus efficaces. La fermeture ou la mise à l’arrêt d’unités moins compétitives sera un levier essentiel pour ajuster la production à la demande.
Osamu Hashimoto, président de Mitsui Chemicals, a présenté cette décision comme une étape nécessaire dans un marché difficile. Il a souligné qu’il fallait agir sans tarder plutôt que de continuer à se concurrencer à une échelle insuffisante dans un cycle défavorable. Selon lui, la priorité est de bâtir une base capable de résister durablement à la pression sur les prix et de s’adapter à l’évolution des besoins des clients.
Osamu Hashimoto, président de Mitsui Chemicals : « À ce stade, il est nécessaire de renforcer notre base d’activité grâce à la collaboration. »
Les difficultés de la pétrochimie japonaise sur son marché intérieur
Le réseau pétrochimique japonais a été conçu pour une autre époque. De nombreux vapocraqueurs et unités de produits dérivés sont regroupés autour de raffineries construites pour répondre à la croissance du marché intérieur. Aujourd’hui, la demande de carburants recule à long terme, l’évolution démographique pèse sur la consommation et les coûts de l’énergie sont volatils. Le gouvernement et le secteur ont encouragé la restructuration, et les grands groupes ont commencé à remodeler leurs actifs pour améliorer leur taux d’utilisation et réduire leurs coûts.
Les mesures récentes confirment cette tendance. Idemitsu a annoncé la fermeture de ses installations d’éthylène à Chiba et regroupe sa production avec Mitsui. Maruzen Petrochemical ferme son usine de Chiba et transfère sa production vers une coentreprise avec Sumitomo. Eneos prévoit de rationaliser ses activités à Kawasaki. Mitsui, Asahi Kasei et Mitsubishi ont créé une société en commandite afin d’étudier des options de restructuration à Osaka et Okayama. Mitsui a également envisagé des scissions ou des partenariats avec des acteurs extérieurs pour certaines parties de ses activités pétrochimiques. Ces initiatives témoignent d’une vaste réorganisation destinée à s’adapter à la baisse de la demande intérieure et à concentrer les investissements sur un nombre réduit de sites plus compétitifs.
Au-delà des activités industrielles, les impératifs de durabilité transforment les portefeuilles de produits. Les utilisateurs finaux recherchent des matériaux plus légers, intégrant du contenu recyclé et présentant une empreinte carbone réduite. Les producteurs ont investi dans des catalyseurs et des améliorations de procédés qui diminuent la consommation d’énergie, et beaucoup travaillent sur des méthodes de recyclage chimique capables de transformer à nouveau des déchets plastiques mélangés en matières premières. Ces projets nécessitent du temps et des capitaux ; des bilans plus solides et plus stables facilitent donc le financement de l’innovation.
Pression sur les prix, marges et répercussions mondiales
Lorsqu’un grand fournisseur accroît sa production au-delà de ses besoins intérieurs, les prix peuvent fortement réagir. Dans le secteur des polymères, quelques dollars par tonne peuvent suffire à faire basculer les marges. Les producteurs chinois ont exporté des volumes croissants dans toute l’Asie, fixant ainsi le prix plancher régional. Les entreprises japonaises, dont les coûts d’approvisionnement sont plus élevés, sont confrontées à des choix difficiles : réduire leur production, accepter des marges plus faibles ou abandonner certaines qualités. La nouvelle fusion vise à atteindre une taille critique et à réduire le nombre de sites qui se disputent les mêmes commandes.
Les signes de tension sont visibles dans plusieurs matières premières. La production japonaise d’éthylène et d’acier est tombée à son plus bas niveau depuis plusieurs décennies, sous l’effet de la faiblesse de la demande et d’importations moins chères. Cette situation renforce l’urgence des efforts de consolidation. Si les acteurs nationaux parviennent à coordonner les réductions de capacité et à harmoniser leurs stratégies produits, ils auront davantage de chances de maintenir leurs usines en activité et de financer les modernisations de demain.
Les tensions commerciales s’intensifient à mesure que davantage de secteurs subissent la pression des produits chinois à bas prix. Le Mexique a envisagé de fortes hausses des droits de douane sur un large éventail d’importations chinoises, signe que les responsables politiques hors d’Asie sont eux aussi confrontés aux conséquences des excédents d’offre. De telles mesures modifient les règles du jeu pour les matières premières, dont les plastiques, en changeant les conditions économiques des échanges transfrontaliers.
Comment la consolidation pourrait transformer le marché pour les clients
Pour les constructeurs automobiles, les entreprises d’électronique, les fabricants de biens de consommation et les fournisseurs du secteur médical, la fusion pourrait apporter à la fois davantage de clarté et des changements. Un fournisseur de plus grande taille, doté d’une gamme de produits harmonisée, pourrait être en mesure de garantir les approvisionnements, de proposer des spécifications homogènes et d’accompagner plus efficacement les programmes de développement conjoint. Les clients accordent souvent de l’importance à la stabilité des relations, à la rapidité de l’assistance technique et à la prévisibilité de la logistique, autant d’éléments susceptibles de s’améliorer lorsque des activités qui se chevauchent sont regroupées.
Cette évolution comporte aussi des contreparties. Un nombre réduit de fournisseurs peut limiter le choix pour l’approvisionnement en qualités courantes, et les autorités de la concurrence examineront probablement les conséquences pour les petits acheteurs. L’évolution des prix sera surveillée pendant et après la fusion. Les entreprises feront valoir que leurs coûts doivent tenir compte des réalités du marché et que les gains d’efficacité permettront de compenser l’inflation des coûts de l’énergie et du transport. À terme, la réussite se mesurera à la fiabilité des produits, à la réactivité et à la rapidité avec laquelle la nouvelle entité mettra sur le marché des matériaux améliorés.
Des volumes à la valeur : au-delà des plastiques de base
Les polyoléfines sont au cœur de l’économie des plastiques, mais elles sont aussi les plus exposées aux cycles des matières premières. Les producteurs japonais réorientent leurs investissements vers des matériaux à plus forte valeur ajoutée, pour lesquels le service technique et les performances comptent davantage que le prix à la tonne. Il s’agit notamment des plastiques techniques, des films offrant de meilleures propriétés barrières, des élastomères spécialisés, des matériaux pour batteries et des produits chimiques destinés aux semi-conducteurs. La consolidation des activités dans les plastiques de base libère des ressources et du temps de gestion pour développer ces secteurs.
Dans le même temps, la plateforme polyoléfines reste essentielle à l’emballage et à la mobilité. Le défi consiste à la rendre plus légère et plus compétitive tout en investissant dans l’amélioration des procédés et les filières de recyclage. Une empreinte industrielle plus resserrée peut permettre de concentrer la maintenance, la suppression des goulots d’étranglement et la recherche sur les lignes les plus efficaces.
Le point de vue d’un expert sur les mutations structurelles
Pour les professionnels chevronnés du secteur, la fusion s’inscrit dans une réorganisation plus profonde. Les précédentes vagues de consolidation au Japon visaient souvent à réduire les chevauchements sur le marché intérieur et à stabiliser les prix. La vague actuelle est façonnée par des facteurs mondiaux, en particulier les importantes hausses de capacité en Chine et aux États-Unis. Cette ampleur contraint les concurrents à repenser non seulement leurs volumes de production, mais aussi les lieux de production et les clients auxquels ils s’adressent.
Masanori Kawakami, consultant spécialisé dans la pétrochimie, a averti que les pressions actuelles sont durables et non cycliques. Selon lui, une consolidation de l’ensemble du secteur est probable, les entreprises devant s’adapter à l’ampleur et à la rapidité de l’arrivée de nouvelles capacités sur les marchés mondiaux.
Masanori Kawakami, consultant en pétrochimie : « Cette consolidation ne vise pas seulement à réduire les chevauchements sur le marché intérieur. Elle intervient dans un contexte de forte expansion mondiale, notamment en Chine et aux États-Unis. »
Examen réglementaire, calendrier et risques d’exécution
L’opération devra obtenir l’autorisation des autorités de la concurrence et d’autres approbations réglementaires. L’examen portera sur les parts de marché pour les principales qualités, les conséquences pour les petits acheteurs et le projet de fermeture de sites. Les entreprises visent une finalisation en avril 2026, ce qui leur laisse le temps d’harmoniser les plans sociaux, d’arrêter les décisions relatives aux gammes de produits et de synchroniser leurs systèmes d’information. L’intégration de la recherche et des chaînes d’approvisionnement est complexe. Les clients attendront la continuité des approvisionnements et une communication claire sur les changements de qualité et la logistique.
Les risques d’exécution comprennent une faiblesse prolongée de la demande, la hausse des coûts énergétiques et des retards dans l’obtention des autorisations. Les fluctuations des taux de change peuvent modifier l’équilibre concurrentiel entre les importations et la production locale. Si les prix mondiaux restent bas, de nouvelles réductions de capacité pourraient s’avérer nécessaires pour maintenir l’efficacité des usines. Les partenaires devront également continuer à investir dans la sécurité et la performance environnementale pendant la transition.
Pourquoi l’enjeu dépasse les frontières du Japon
La demande mondiale de plastiques continue de croître, mais cette croissance est devenue inégale et plus sensible aux politiques publiques et aux préférences des consommateurs. Lorsqu’une grande base industrielle, comme celle de la Chine, se développe plus vite que la demande, les excédents se déversent à l’étranger. Les producteurs des pays voisins doivent alors choisir entre s’en protéger et s’adapter par la consolidation et la spécialisation. Le Japon choisit de concentrer ses activités et de monter en gamme tout en maintenant une présence plus réduite dans les qualités de grande consommation.
Les autres producteurs asiatiques observent la situation. Si la nouvelle entité japonaise parvient à se stabiliser et à améliorer sa rentabilité, d’autres fusions pourraient suivre parmi les acteurs confrontés aux mêmes dynamiques de prix. Pour les acheteurs mondiaux, l’effet à court terme pourrait être un approvisionnement plus fiable depuis le Japon et une attention accrue portée aux matériaux de pointe. Pour les vendeurs, le message est clair : la maîtrise des coûts et la taille comptent face aux nouvelles usines étrangères, plus efficaces.
En bref
- Mitsui Chemicals, Idemitsu Kosan et Sumitomo Chemical regrouperont leurs activités japonaises dans les polyoléfines au sein de Prime Polymer d’ici avril 2026.
- Après l’opération, Prime Polymer sera détenue à 52 % par Mitsui, à 28 % par Idemitsu et à 20 % par Sumitomo.
- Les partenaires visent environ 8 milliards de yens d’économies par an ; certaines installations devraient fermer.
- La capacité combinée atteindra environ 1,59 million de tonnes de polypropylène et 720 000 tonnes de polyéthylène, pour un chiffre d’affaires proche de 2,6 milliards de dollars sur l’exercice 2024.
- Les taux d’exploitation des installations japonaises d’éthylène sont faibles, reflet de la pression sur les prix liée aux surcapacités chinoises.
- La restructuration au Japon comprend des fermetures d’usines et des regroupements d’actifs chez Idemitsu, Maruzen, Eneos et d’autres groupes.
- Les tensions commerciales s’intensifient : les exportations à bas prix pèsent sur les prix dans plusieurs secteurs et renforcent l’urgence des consolidations.
- La fusion nécessite des autorisations réglementaires et fera l’objet d’un suivi pour évaluer ses effets sur les prix et l’approvisionnement des acheteurs japonais.