La réorganisation industrielle s’accélère
Au nord de Hanoï, le paysage de Bac Ninh montre comment l’industrie manufacturière mondiale se réorganise. Des entrepôts et des ateliers d’assemblage ont remplacé les rizières, tandis que des fabricants chinois, sous la pression des droits de douane et des risques, implantent des usines au Vietnam pour conserver leur accès aux marchés clés. Cette délocalisation a commencé lors de la première phase des tensions commerciales entre les États-Unis et la Chine, puis s’est accélérée avec les nouvelles menaces tarifaires. Le Vietnam offre une réduction des droits de douane sur de nombreux envois vers les États-Unis et l’Europe, un vaste réservoir de jeunes travailleurs et une situation géographique qui permet aux fournisseurs du sud de la Chine de rester à portée de camion.
Sommaire
- La réorganisation industrielle s’accélère
- Pourquoi le Vietnam attire les usines
- Accès aux marchés et incitations publiques
- Géographie, main-d’œuvre et stratégie « Chine plus un »
- Les droits de douane et les règles remodèlent les plans d’approvisionnement
- Les secteurs en mouvement
- Électronique et smartphones
- Semi-conducteurs et essor des activités en aval
- Habillement et mode éphémère
- Jouets et biens de consommation
- Les coûts cachés et les goulets d’étranglement
- Le Vietnam et la Chine restent étroitement liés
- Des retombées locales, de l’emploi aux nouveaux marchés de consommation
- Risques et stratégies pour les entreprises
- À retenir
Des entreprises autrefois implantées dans le Guangdong ou le Zhejiang réservent désormais des vols pour Hanoï et Hô Chi Minh-Ville. Un fabricant de Dongguan de boîtiers en plastique pour l’électronique s’est installé à Bac Ninh après que ses clients ont exigé que les expéditions évitent les droits de douane américains plus élevés sur les produits chinois, un phénomène qui se répète dans des secteurs allant de l’habillement à l’électroménager. Les provinces du nord, comme Bac Ninh et Bac Giang, accueillent désormais des usines de smartphones Samsung et des fournisseurs d’Apple et de Canon. La proximité de la Chine réduit les délais d’acheminement des pièces et aide les usines à respecter des calendriers de livraison serrés.
Ces avancées s’accompagnent de tensions. Les loyers dans les parcs industriels ont augmenté, les salaires minimums progressent et la productivité reste inférieure à celle des meilleures usines chinoises. De nombreux produits dépendent encore de composants chinois, une dépendance qui complique leur classement tarifaire et expose les entreprises à l’évolution des règles d’origine. Malgré ces contraintes, le Vietnam reste une destination attrayante, car les droits de douane sur les produits vietnamiens sont généralement inférieurs à ceux appliqués aux produits expédiés directement depuis la Chine, et les accords de libre-échange offrent aux exportateurs un accès aux marchés à forte valeur ajoutée.
Pourquoi le Vietnam attire les usines
Son attrait repose d’abord sur les coûts, la situation géographique et l’accès aux marchés. Le Vietnam est voisin de la Chine, et ses autoroutes et postes-frontières permettent aux pièces de franchir rapidement la frontière. Le coût de la main-d’œuvre reste inférieur à celui des grands centres industriels côtiers chinois. Le gouvernement a modernisé les ports et les routes, créé des parcs industriels et proposé des exonérations fiscales et des incitations destinées à attirer les investissements directs étrangers.
Accès aux marchés et incitations publiques
Le Vietnam fait partie d’un réseau d’accords de libre-échange (ALE) qui lui accordent un accès préférentiel aux principaux marchés de consommation. Parmi eux figurent le Partenariat économique régional global (RCEP) et l’accord de libre-échange entre l’Union européenne et le Vietnam (EVFTA). Selon Vietnam Briefing, le pays compte 16 ALE en vigueur et plus de 80 accords visant à éviter la double imposition, qui réduisent la charge fiscale et encouragent les investissements transfrontaliers. L’EVFTA réduit les droits d’importation sur plusieurs années et favorise un rapprochement avec les normes européennes dans des secteurs comme les produits pharmaceutiques et les véhicules à moteur. Les entreprises qui assemblent leurs produits au Vietnam peuvent ainsi les expédier vers l’UE sans les surtaxes auxquelles sont soumis de nombreux produits fabriqués en Chine.
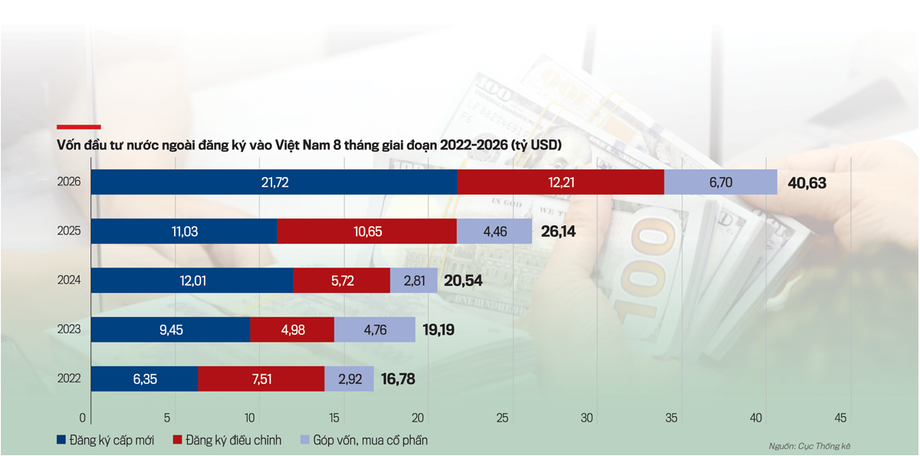
Les investissements ont suivi. Les IDE enregistrés ont atteint environ 38,23 milliards de dollars en 2024, les activités manufacturières et de transformation représentant la majeure partie des flux. Caixin Global rapporte qu’en avril 2025, les investissements étrangers nouvellement approuvés avaient progressé de 39,9 % sur un an, à 13,82 milliards de dollars, dont près de 9 milliards destinés à l’industrie manufacturière et 2,83 milliards à l’immobilier. Le développement des parcs industriels s’est étendu à 416 sites, et des centaines d’autres devraient être créés ou agrandis d’ici à 2030. Cette politique volontariste explique en grande partie pourquoi des marques mondiales, de Samsung et LG à Foxconn et Adidas, ont choisi le Vietnam pour accroître leurs capacités.
Géographie, main-d’œuvre et stratégie « Chine plus un »
La situation du Vietnam permet de mettre en œuvre une stratégie « Chine plus un », qui consiste à conserver une partie de sa base d’approvisionnement en Chine tout en transférant une part importante des étapes d’assemblage dans des pays voisins. Le nord du Vietnam se trouve à quelques heures de route des usines situées de l’autre côté de la frontière, dans le Guangxi et le Yunnan, ce qui contribue à stabiliser les chaînes d’approvisionnement. Le Vietnam dispose également d’une main-d’œuvre nombreuse et de plus en plus qualifiée. Les programmes publics de formation se sont développés, tandis que les fabricants multinationaux ont créé des centres de formation internes pour améliorer la qualité et la rapidité. L’essor de la classe moyenne et la stabilité politique renforcent l’attrait du pays pour les investisseurs de long terme.
Les droits de douane et les règles remodèlent les plans d’approvisionnement
Les bouleversements de la politique commerciale sont devenus le principal facteur d’accélération. Le New York Times a rapporté en mai 2025 que les droits de douane élevés imposés par les États-Unis à la Chine avaient poussé de nombreuses entreprises chinoises à délocaliser leur production ou leur assemblage à l’étranger, le Vietnam s’imposant comme la destination privilégiée. Certaines usines ont déménagé rapidement pour continuer à livrer leurs clients américains sans subir les taux pénalisants désormais appliqués à la Chine. Cette ruée a attiré des plateformes de commerce en ligne et des agents d’approvisionnement, qui aident à coordonner les transferts ou à réorienter les approvisionnements vers des sites vietnamiens.
La politique commerciale reste changeante. Rest of World a rapporté que Washington avait annoncé une nouvelle série de droits de douane réciproques, prévoyant une taxe de 46 % sur les importations en provenance du Vietnam, tout en accordant un délai de 90 jours pour les négociations. Des informations antérieures indiquaient que les droits de douane sur de nombreux produits vietnamiens avaient été suspendus temporairement, ce qui avait entraîné une forte hausse des commandes dans les usines autour de Hô Chi Minh-Ville et de Hanoï. Selon des consultants au Vietnam, les entreprises chinoises continuent de déposer des demandes de licence et de louer des locaux, afin de se prémunir contre les risques liés aux politiques commerciales tout en restant proches de leurs réseaux de fournisseurs.
Winnie Lam, consultante en affaires à Hô Chi Minh-Ville, citée par le South China Morning Post, a prévenu que les avantages étaient bien réels, mais susceptibles d’évoluer au gré des décisions politiques.
Le Vietnam profite toujours des effets de la première présidence Trump, mais nous ne savons pas pour combien de temps.
Le géant de la mode Shein, selon Inside Retail Asia, a proposé des incitations temporaires aux fournisseurs chinois qui transfèrent une partie de leur production au Vietnam, notamment des prix d’achat plus élevés et des garanties de commandes plus importantes. Cette initiative reflète une tendance plus générale. Des entreprises des secteurs du jouet, de l’habillement et de l’électronique grand public font du Vietnam une deuxième base. Certaines y transfèrent des équipements depuis leurs sites chinois, tandis que d’autres créent de nouvelles lignes de production dans les parcs industriels vietnamiens.
Les secteurs en mouvement
Le boom industriel du Vietnam ne se manifeste pas partout de la même manière. L’électronique, l’habillement, les jouets et les semi-conducteurs racontent chacun une histoire différente sur les activités transférées, celles qui restent et les principaux goulets d’étranglement.
Électronique et smartphones
La décision de Samsung d’implanter d’importantes capacités de production de smartphones au Vietnam, il y a plus de dix ans, a servi de modèle. La plupart des smartphones Samsung sont aujourd’hui fabriqués au Vietnam. Les fournisseurs d’Apple ont étendu leurs activités à Bac Giang et Bac Ninh, où ils produisent des composants et assemblent des appareils comme les AirPods et les Apple Watch. Foxconn, Luxshare, Goertek et d’autres entreprises technologiques chinoises ont investi dans le nord du Vietnam pour suivre leurs clients.
La production dépend encore largement des pièces importées de Chine et de Corée du Sud. Ce lien est stratégique. Il permet un accès rapide aux écrans, aux composants optiques, aux batteries et aux pièces de précision que le Vietnam ne produit pas encore à grande échelle. Cette dépendance peut compliquer le respect des règles d’origine des accords commerciaux et entraîner aux États-Unis des enquêtes pour contournement des droits de douane lorsque la valeur ajoutée au Vietnam est faible par rapport au contenu importé.
Les usines vietnamiennes ont appris à fonctionner sous pression pendant la pandémie. En 2021, le gouvernement a autorisé les principales usines d’électronique à poursuivre leurs activités sous des protocoles sanitaires stricts, et les travailleurs de certains sites ont vécu sur place pour prévenir les contaminations. Le secteur a connu un ralentissement en 2023, avec le repli de la demande mondiale et des dizaines de milliers de licenciements signalés en début d’année. Les recrutements ont repris en 2024 et 2025 grâce à l’amélioration des commandes, tandis que la concurrence pour attirer les travailleurs qualifiés a fait progresser les salaires et les primes.
Semi-conducteurs et essor des activités en aval
Le Vietnam gagne du terrain dans l’assemblage, les tests et le conditionnement des puces, les étapes en aval de la chaîne des semi-conducteurs. Tom’s Hardware rapporte qu’Amkor construit au Vietnam un campus de 1,6 milliard de dollars, qui sera son site le plus grand et le plus avancé. Intel exploite sa plus grande usine de production en aval près de Hô Chi Minh-Ville. La société sud-coréenne Hana Micron accroît ses investissements dans le conditionnement des puces, et des entreprises locales comme FPT prévoient de mettre en service une usine de tests en 2025. Le gouvernement s’est fixé pour objectif de disposer d’au moins six usines de fabrication de semi-conducteurs d’ici à 2050.
La production en aval nécessite beaucoup de main-d’œuvre, mais peu de capitaux par rapport à la fabrication de plaquettes, qui exige des salles blanches ultramodernes et une extrême précision. Le Vietnam peut développer le conditionnement et les tests grâce à la formation et à l’importation d’équipements. Tom’s Hardware estime que la part du Vietnam sur le marché mondial de l’assemblage et du conditionnement pourrait passer d’environ 1 % à près de 8 ou 9 % au début des années 2030 si les investissements prévus se concrétisent. La politique américaine pourrait amplifier cette tendance, une partie du programme d’investissement du CHIPS Act étant orientée vers des partenariats dans des pays alliés. Malgré cette dynamique, le Vietnam reste un acteur modeste de la fabrication des puces en amont, et il faudra des années avant que les projets de fonderies nationales se concrétisent.
Habillement et mode éphémère
Le Vietnam est depuis longtemps un acteur majeur de l’habillement et de la chaussure, avec des productions pour des marques comme Nike et Adidas. Des usines chinoises confrontées à des droits de douane plus élevés sur leurs expéditions vers les États-Unis se tournent vers le Vietnam pour y terminer ou y assembler leurs commandes, une stratégie de délocalisation décrite par le New York Times. Des plateformes de commerce en ligne et des agents logistiques ont aidé à réorienter les chaînes d’approvisionnement vers les ateliers vietnamiens de coupe et de confection. Le modèle se heurte toutefois à des difficultés, car les tissus et les fournitures proviennent encore souvent de Chine. La part élevée de matières importées dans les vêtements finis peut limiter les réductions tarifaires lorsque les règles d’origine exigent que le fil ou le tissu soit produit localement pour bénéficier d’un traitement préférentiel.
Jouets et biens de consommation
Le secteur du jouet illustre la rapidité avec laquelle un transfert peut s’opérer lorsque les droits de douane entrent en vigueur. Reuters a rapporté que MGA Entertainment, un important fournisseur de Walmart et Target, prévoyait de transférer en quelques mois 40 % de sa production vers l’Inde, le Vietnam et l’Indonésie. Environ 77 % des jouets achetés aux États-Unis sont actuellement fabriqués en Chine. Avec le déplacement de la production, les entreprises préviennent que les prix des articles encore fabriqués en Chine pourraient augmenter. Le Vietnam est l’une des destinations retenues et a attiré des fabricants de jouets dans des parcs industriels près des deux grandes villes du pays. Le secteur tire parti de l’expérience vietnamienne dans les plastiques, le textile et l’assemblage électronique, des compétences qui peuvent être combinées dans la fabrication de jouets modernes.
Les coûts cachés et les goulets d’étranglement
La délocalisation n’a pas été sans frais. Caixin Global rapporte que les loyers des terrains industriels au Vietnam augmentent d’environ 6 % par an et peuvent dépasser les prix pratiqués en Chine continentale. Les procédures d’approbation des nouveaux projets peuvent être complexes, les projets d’infrastructure ne sont pas toujours coordonnés entre les régions et l’acquisition de terrains prend du temps. Le régime foncier vietnamien diffère aussi de celui de la Chine, car il confère davantage de pouvoir décisionnel aux promoteurs et peut allonger les délais.
Les entreprises doivent composer avec le coût des équipements, les besoins en formation et les écarts de productivité. BW Industrial, grand promoteur cité par Caixin Global, souligne que les surprises sont nombreuses pour les opérateurs qui délocalisent. La main-d’œuvre coûte moins cher, mais la production par salarié peut être plus faible tant que les usines et les équipes n’ont pas appris à maîtriser leurs processus respectifs. Les salaires augmentent de 6 à 7 % par an, les usines se disputant opérateurs et superviseurs. Les comparaisons de Vietnam Briefing et de Supplyia mettent en évidence un compromis clair. La Chine dispose d’écosystèmes de fournisseurs plus étoffés et d’un accès plus rapide aux matériaux spécialisés. Le Vietnam peut importer rapidement ces intrants de Chine, mais cette dépendance accroît les coûts d’expédition et complique les formalités douanières liées à la preuve de l’origine.
Ces réalités expliquent pourquoi certains produits fabriqués au Vietnam coûtent plus cher que prévu. Les entreprises qui ont quitté la Chine pour le Vietnam sous la pression de leurs clients ont vu leurs marges se réduire sous l’effet de la hausse des loyers fonciers et des salaires, ainsi que des ajustements logistiques. Beaucoup misent sur le fait que les tarifs avantageux et l’accès aux marchés compenseront ces coûts à grande échelle. D’autres maintiennent des lignes de production parallèles en Chine pour servir ce marché et conserver leur place dans la chaîne d’approvisionnement la plus complète au monde.
Le Vietnam et la Chine restent étroitement liés
L’afflux d’usines au Vietnam ne signifie pas une rupture nette avec la Chine. Le Vietnam est devenu le premier partenaire commercial de la Chine au sein de l’ASEAN, et les échanges bilatéraux ont approché 1 000 milliards de dollars en 2024. Une grande partie de la croissance des exportations vietnamiennes repose sur des composants chinois importés, en particulier dans l’électronique et le textile. Les analystes de la Carnegie Endowment soulignent depuis longtemps qu’une part importante des exportations brutes du Vietnam contient de la valeur ajoutée étrangère. Cette intégration est un atout en matière de rapidité et de flexibilité, mais elle peut attirer l’attention des marchés de destination.
Les États-Unis ont durci leur position à l’égard des produits soupçonnés d’avoir transité par des pays tiers sans transformation locale suffisante. L’attention se porte donc sur les règles d’origine, qui déterminent si un produit peut bénéficier de droits de douane préférentiels au titre d’un ALE ou s’il est soumis aux droits normaux. Dans l’habillement, la différence entre la coupe et la couture d’un tissu importé, d’une part, et la filature du fil et le tissage du tissu sur place, d’autre part, peut déterminer si un envoi bénéficie d’un taux de droit réduit. Dans l’électronique, le seuil de transformation substantielle dépend de la valeur ajoutée au Vietnam et des lignes tarifaires auxquelles sont rattachés les intrants et les produits finis. Les entreprises recrutent des avocats spécialisés en commerce et des experts en douane pour faire correspondre les étapes de production aux classifications appropriées.
Malgré ces difficultés, la place du Vietnam dans les chaînes d’approvisionnement mondiales continue de se renforcer. À mesure que les multinationales déplacent leurs lignes d’assemblage final au Vietnam, leurs fournisseurs de deuxième et de troisième rang suivent de plus en plus. Il en résulte une nouvelle économie de pôles industriels en Asie du Sud-Est. Les usines du nord du Vietnam profitent de la présence de fournisseurs chinois et coréens à proximité, tandis que les provinces du centre et du sud attirent de petits fabricants de composants et des prestataires logistiques qui accroissent les capacités locales.
Des retombées locales, de l’emploi aux nouveaux marchés de consommation
L’afflux d’usines a transformé les économies locales. Le corridor de Bac Ninh et Bac Giang a attiré des centaines de milliers de travailleurs, fait émerger des écosystèmes de petites entreprises et fait progresser les revenus des ménages. Lors du ralentissement de 2023, certains sites ont connu de nombreux licenciements et beaucoup de travailleurs, en particulier des femmes, ont occupé temporairement des emplois dans les services avant de retourner dans les usines à la reprise des recrutements. Les employeurs ont proposé des salaires plus élevés, des primes à l’embauche et des indemnités de transport pour attirer à nouveau les salariés expérimentés.
Le dividende démographique du Vietnam, avec sa population active jeune et une forte participation des femmes au marché du travail, reste un atout pour les secteurs à forte intensité de main-d’œuvre. Vietnam Briefing prévoit une croissance rapide de la classe moyenne d’ici à 2030. Ce marché de consommation est suffisamment important pour attirer des investissements ciblant le marché intérieur, et pas seulement les exportations. Des constructeurs automobiles chinois comme Shineray Motors et Geely développent l’assemblage local et adaptent leurs produits aux préférences vietnamiennes. Le pays est devenu à la fois une base de production et un terrain de bataille pour les parts de marché entre les marques asiatiques.
Les pratiques linguistiques et managériales évoluent. De nombreux travailleurs vietnamiens des villes industrielles apprennent le mandarin pour progresser au sein de fournisseurs détenus par des entreprises chinoises. Les entreprises technologiques nationales et les universités développent des programmes en électronique, en robotique et en gestion de la qualité afin de soutenir des emplois plus qualifiés sur les lignes de production. Ces initiatives peuvent améliorer la productivité et aider les fournisseurs locaux à réduire leur retard sur leurs concurrents étrangers.
Risques et stratégies pour les entreprises
L’essor du Vietnam s’accompagne de risques qui exigent une gestion active. La politique tarifaire américaine reste incertaine : de possibles nouveaux droits sur les produits vietnamiens sont à l’étude, et Rest of World fait état d’une période de négociation de 90 jours. Les règles d’origine se durcissent sur de nombreux marchés, ce qui relève le niveau d’exigence concernant la part de contenu local nécessaire pour bénéficier de taux préférentiels. Les contrôles visant les transbordements présumés se sont intensifiés, en particulier dans le textile et l’électronique. Les responsables politiques en Europe et aux États-Unis s’intéressent également à la transparence des chaînes d’approvisionnement et aux normes environnementales, ce qui entraînera davantage d’audits et d’obligations de déclaration.
La capacité de production constitue une autre limite. La population active du Vietnam ne représente qu’une fraction de celle de la Chine. Selon des recherches de la Carnegie Endowment, le Vietnam peut absorber une partie des activités qui quittent la Chine, mais pas la totalité. Les producteurs répartiront donc probablement leurs opérations entre plusieurs pays, le Vietnam en étant un nœud central. Pour beaucoup d’entreprises, la solution pratique consiste à adopter une stratégie de production modulaire : installer l’assemblage final et les tests au Vietnam, implanter à proximité les principaux fournisseurs lorsque c’est possible et conserver les processus complexes en amont en Chine, en Corée du Sud ou ailleurs, jusqu’au développement des capacités locales.
Pour les entreprises qui prévoient de délocaliser, trois mesures permettent de réduire les risques. Premièrement, investir tôt dans le développement des fournisseurs locaux et la formation afin d’améliorer les rendements et la qualité. Deuxièmement, concevoir les produits en définissant clairement leur stratégie d’origine, afin que chaque nomenclature respecte les règles des marchés visés sans devoir être remaniée à la dernière minute. Troisièmement, maintenir des chaînes d’approvisionnement de secours lorsque c’est possible, en passant du juste-à-temps au « juste au cas où », une approche que Caixin Global décrit comme la nouvelle norme. Ces mesures augmentent les coûts, mais elles aident les entreprises à composer avec un environnement commercial où les politiques peuvent changer en l’espace d’un trimestre.
À retenir
- Les fabricants chinois transfèrent des capacités au Vietnam pour éviter les droits de douane américains plus élevés sur les produits chinois et diversifier leurs risques. Le Vietnam bénéficie de sa proximité avec la Chine, de coûts de main-d’œuvre plus faibles et de plusieurs accords commerciaux.
- Le Vietnam a développé ses parcs industriels et ses dispositifs d’incitation, attirant de grandes marques de l’électronique, de l’habillement et des biens de consommation, tandis que les IDE dans l’industrie manufacturière sont restés élevés en 2024 et 2025.
- Les perspectives tarifaires sont incertaines : des médias font état d’une suspension des droits de douane sur certaines catégories de produits vietnamiens, d’une taxe potentielle de 46 % à l’étude et de taux très élevés sur les produits chinois qui ont déclenché cette réorganisation.
- L’assemblage électronique est le principal moteur de cette vague, soutenu par des fournisseurs chinois et coréens. Le conditionnement et les tests de puces progressent rapidement, avec des investissements de plusieurs milliards de dollars d’Amkor, d’Intel et d’autres acteurs.
- L’habillement et les jouets sont également concernés, mais de nombreux intrants proviennent encore de Chine, ce qui influe sur les règles d’origine et le traitement tarifaire aux États-Unis et en Europe.
- Les coûts augmentent au Vietnam, notamment les loyers des terrains industriels et les salaires. La productivité et la densité du réseau de fournisseurs restent inférieures à celles de la Chine, ce qui peut réduire les marges des entreprises délocalisées.
- Le Vietnam et la Chine restent étroitement liés par leurs échanges commerciaux, le Vietnam important de grandes quantités de pièces. Les contrôles contre les transbordements et le durcissement des règles d’origine influencent les décisions d’approvisionnement.
- Les retombées locales comprennent la création d’emplois, la hausse des salaires et l’expansion du marché de consommation, qui incite les constructeurs automobiles chinois à adapter leurs produits aux acheteurs vietnamiens.
- Les entreprises adoptent des stratégies de production modulaires réparties entre plusieurs pays et intègrent les exigences de conformité dès la conception des produits afin de respecter l’évolution des règles et de préserver leur accès aux marchés.