La distribution historique d’argent liquide au Vietnam : une célébration nationale et un bond dans le numérique
Dans une initiative qui associe célébration nationale et transformation numérique, le gouvernement vietnamien distribue environ 11 000 milliards de dôngs (soit quelque 430 millions de dollars) de cadeaux financés par l’État à chaque citoyen, soit plus de 106 millions de personnes. Chacun recevra 100 000 dôngs (environ 4 dollars), en espèces ou par virement électronique sur un compte bancaire associé à VNeID, la plateforme officielle d’identité numérique du pays. Cette initiative sans précédent, organisée pour le 80e anniversaire de la Révolution d’Août et de la Fête nationale, est plus qu’un geste festif : elle constitue une impulsion stratégique pour accélérer la transformation numérique du Vietnam et favoriser l’inclusion financière.
Sommaire
- La distribution historique d’argent liquide au Vietnam : une célébration nationale et un bond dans le numérique
- Qu’est-ce que VNeID et pourquoi cette plateforme est-elle au cœur de l’avenir numérique du Vietnam ?
- Comment fonctionne VNeID ?
- Authentification biométrique : sécurité et confiance
- Inclusion financière : atteindre chaque région du Vietnam
- Mise en œuvre pratique : associer comptes bancaires et prestations de sécurité sociale
- Écosystème bancaire numérique vietnamien : croissance, défis et perspectives
- Innovations réglementaires et technologiques
- VNeID, future super-application : la prochaine étape de la gouvernance numérique
- Les données, une ressource stratégique
- Contexte régional et mondial : comment le Vietnam se situe-t-il ?
- Les enseignements d’autres pays
- Les défis de l’adoption universelle
- En résumé
Le Premier ministre Pham Minh Chinh a ordonné que la distribution soit achevée avant la Fête nationale, le 2 septembre. Les banques locales et les organismes publics sont mobilisés pour aider les citoyens à associer leurs comptes bancaires à VNeID. Cette campagne représente à la fois un véritable défi logistique et une audacieuse expérimentation visant à encourager l’adoption de l’infrastructure nationale d’identité numérique au moyen d’incitations financières.
Qu’est-ce que VNeID et pourquoi cette plateforme est-elle au cœur de l’avenir numérique du Vietnam ?
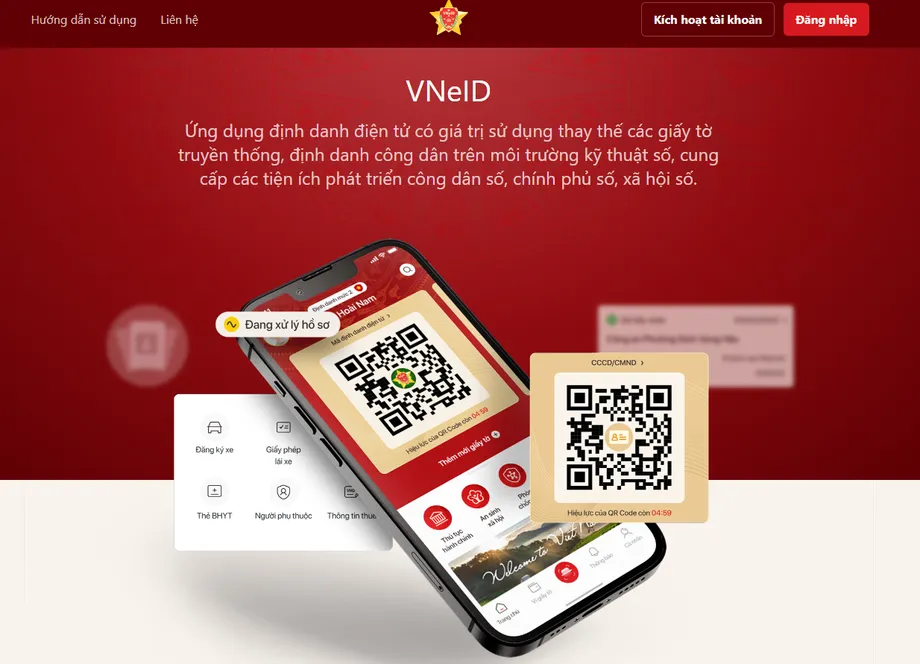
Gérée par le ministère de la Sécurité publique et intégrée à la base de données nationale de la population, VNeID est la plateforme officielle d’identité numérique du Vietnam. Initialement lancée pendant la pandémie de Covid-19 pour faciliter le suivi des déplacements et la mise en œuvre des mesures de santé publique, elle est rapidement devenue un pilier de l’écosystème de l’administration numérique du pays. Aujourd’hui, elle donne accès à un nombre croissant de services publics, allant des documents administratifs et de l’aide sociale aux paiements numériques et à l’authentification biométrique.
Le gouvernement ambitionne de faire de VNeID une « super-application », un portail unique et sécurisé donnant accès à tout, des services bancaires et de santé à l’éducation et à l’administration en ligne. Cette vision fait écho aux modèles qui ont fait leurs preuves en Estonie, à Singapour et en Inde, où les plateformes d’identité numérique sont devenues l’épine dorsale de sociétés numériques.
Comment fonctionne VNeID ?
VNeID est une application mobile reposant sur une base de données nationale relative à l’identité, à la résidence et à la vérification électronique. Les citoyens peuvent créer un compte, vérifier leur identité (notamment au moyen de données biométriques comme la reconnaissance faciale et les empreintes digitales), puis associer leurs comptes bancaires et d’autres informations personnelles. La plateforme permet la signature électronique et l’accès aux dossiers médicaux. Elle est en cours de mise à niveau pour prendre en charge le paiement des factures de services publics, le versement des pensions et même les transactions boursières.
Pour recevoir la somme actuellement distribuée, les citoyens sont invités à associer leurs comptes bancaires à VNeID afin de bénéficier de virements électroniques directs. Des banques locales, comme Sacombank, ont lancé des fonctionnalités permettant à leurs clients d’associer ou de mettre à jour leurs comptes dans l’application, afin de faciliter le versement des aides publiques et des prestations de sécurité sociale.
Authentification biométrique : sécurité et confiance
Le Vietnam est à l’avant-garde de l’intégration de l’authentification biométrique dans ses systèmes d’identité numérique et bancaires. À compter du 1er janvier 2025, la vérification biométrique, par reconnaissance faciale et empreintes digitales, sera obligatoire pour certaines opérations bancaires en ligne. Cette mesure vise à lutter contre la fraude, à éliminer les comptes anonymes et à renforcer la sécurité des clients. Des plateformes comme VNPT effectuent déjà en moyenne 600 000 vérifications biométriques KYC (Know Your Customer, ou « connaissance du client ») par jour. Elles travaillent avec plus de 100 établissements financiers et ont permis d’identifier numériquement plus de 40 millions de personnes.
Le vice-gouverneur de la Banque d’État du Vietnam, Pham Tien Dung, a souligné l’importance de l’authentification biométrique : « La mise en œuvre de l’authentification biométrique, qui permet de vérifier les titulaires de comptes à partir des données d’identification du ministère de la Sécurité publique, est essentielle pour éliminer les comptes frauduleux et renforcer la sécurité des clients. »
Les banques aident activement leurs clients à mettre à jour leurs données biométriques, et des millions d’entre eux se sont déjà conformés à cette exigence. Ceux qui ne les auront pas actualisées dans les délais se verront imposer des restrictions sur les transactions en ligne et l’utilisation des distributeurs automatiques de billets.
Inclusion financière : atteindre chaque région du Vietnam
La distribution d’argent liquide au Vietnam ne se résume pas à la technologie : c’est un puissant outil d’inclusion financière. En demandant aux citoyens d’associer leurs comptes bancaires à VNeID, le gouvernement encourage des millions de personnes qui n’ont peut-être jamais utilisé les services bancaires numériques à faire leurs premiers pas dans le système financier formel. L’enjeu est particulièrement important dans un pays où les espèces restent prédominantes, notamment chez les familles à faibles revenus, dans les communautés rurales et chez les vendeurs ambulants.
Selon la Banque d’État du Vietnam, les transactions numériques ont augmenté de plus de 85 % sur un an en 2022, les opérations sur mobile représentant près de 78 % du total. Pourtant, les espèces restent largement utilisées et de nombreux habitants des zones rurales n’ont pas accès aux services bancaires. La distribution numérique constitue donc à la fois une incitation et une campagne de sensibilisation : elle familiarise les citoyens avec les outils numériques et contribue à renforcer leur confiance dans le système.
Des experts rapprochent l’approche vietnamienne de dispositifs similaires en Thaïlande et en Chine, où des distributions d’argent dans des portefeuilles numériques et des expérimentations de monnaie numérique de banque centrale (MNBC) ont servi à promouvoir les paiements numériques. Au Vietnam, l’initiative est également comparée aux « airdrops » de cryptomonnaies et aux incitations proposées par les applications de technologie financière, qui se sont révélés efficaces pour attirer de nouveaux utilisateurs.
Mise en œuvre pratique : associer comptes bancaires et prestations de sécurité sociale
Des banques comme Sacombank ont simplifié l’association des comptes de leurs clients à VNeID, ce qui permet de recevoir directement les prestations de sécurité sociale, les pensions, les allocations chômage et d’autres versements publics. La procédure est simple : se connecter à VNeID, choisir le service concerné, renseigner ses coordonnées bancaires et autoriser le partage des données. Cette intégration accélère le versement des aides, réduit les coûts administratifs et limite le risque de fraude.
Les banques et les autorités locales proposent un accompagnement en personne aux personnes qui ne possèdent pas de smartphone ou ne maîtrisent pas les outils numériques, afin que personne ne soit laissé de côté dans cette transition.
Écosystème bancaire numérique vietnamien : croissance, défis et perspectives
Le Vietnam est l’un des marchés d’Asie du Sud-Est où les services bancaires mobiles et les paiements numériques connaissent la croissance la plus rapide. Plus de 80 % de la population possède un smartphone, et l’utilisation des services bancaires mobiles est proche de la saturation chez les jeunes citadins. De grandes banques comme Techcombank, MB Bank, Vietcombank, VietinBank et BIDV ont beaucoup investi dans des applications mobiles proposant des services d’épargne et d’investissement, des paiements par QR code et bien d’autres fonctionnalités. Les portefeuilles électroniques MoMo, ZaloPay, VNPay et ViettelPay sont également des acteurs majeurs. MoMo revendique plus de 31 millions d’utilisateurs et 140 000 points d’acceptation.
Les principaux facteurs d’adoption sont :
- La forte pénétration des smartphones
- Une politique publique favorable
- L’acceptation généralisée des paiements par QR code chez les commerçants
- La capacité des services bancaires mobiles à atteindre les populations mal desservies
La sécurité est une préoccupation majeure. Les banques ont recours à l’authentification à deux facteurs, à l’empreinte numérique de l’appareil, à l’analyse comportementale et au chiffrement de bout en bout. Les partenariats avec de grands acteurs internationaux comme Visa et Mastercard ont également renforcé les normes et l’interopérabilité.
Des difficultés subsistent toutefois. Dans les zones rurales, le développement des services est freiné par les problèmes de connectivité et de maîtrise du numérique, tandis que le marché est fragmenté entre de nombreuses applications concurrentes. La complexité réglementaire, notamment avec le déploiement de VNeID et les nouvelles exigences biométriques, alourdit encore la tâche. La protection des consommateurs et la cybersécurité restent des préoccupations constantes, à mesure que les services bancaires numériques s’étendent au-delà des centres urbains.
Innovations réglementaires et technologiques
Le gouvernement vietnamien modernise activement le cadre juridique, met à niveau les systèmes de paiement et noue des partenariats pour développer les compétences. La Banque d’État du Vietnam a introduit de nouvelles règles imposant l’authentification biométrique pour les transactions importantes, et une base de données des comptes suspects est en cours de constitution pour lutter contre la fraude. Le ministère des Finances travaille également à la mise en place d’un cadre juridique pour les actifs et services virtuels.
Ces efforts s’accompagnent de campagnes de sensibilisation, de programmes éducatifs et d’une coopération internationale, faisant du Vietnam l’un des exemples de transformation numérique les plus ambitieux d’Asie du Sud-Est.
VNeID, future super-application : la prochaine étape de la gouvernance numérique
Le projet VNeID va bien au-delà de la vérification d’identité. Le gouvernement souhaite en faire une super-application permettant d’accéder facilement à presque tous les services publics et produits financiers. Les dernières mises à jour ont ajouté la signature électronique et les dossiers médicaux, ainsi que l’intégration de l’authentification biométrique aux transactions bancaires. Le paiement des factures de services publics, les transactions boursières et d’autres fonctionnalités sont également prévus.
Cette approche s’inscrit dans une tendance observée dans toute l’Asie, où les portefeuilles numériques deviennent des plateformes multifonctionnelles regroupant paiements, identité et accès aux services publics. Aadhaar, en Inde, Singpass, à Singapour, et Alipay, en Chine, en sont des exemples emblématiques. Au Vietnam, VNeID est appelé à réunir identité numérique et paiements, contribuant à l’objectif du pays de devenir une économie à revenu intermédiaire supérieur d’ici à 2030.
Les données, une ressource stratégique
La stratégie nationale vietnamienne en matière de données considère celles-ci comme une ressource essentielle à la transformation numérique. Les informations recueillies par l’intermédiaire de VNeID et des campagnes associées sont perçues comme un atout précieux, susceptible d’améliorer l’élaboration des politiques publiques, de cibler les programmes sociaux et de renforcer la transparence économique. En intégrant les données des administrations et des établissements financiers, le Vietnam espère bâtir un secteur public plus intelligent et plus efficace, tout en favorisant l’innovation dans le secteur privé.
Contexte régional et mondial : comment le Vietnam se situe-t-il ?
La transformation numérique du Vietnam s’inscrit dans une tendance régionale plus large. Partout en Asie, les gouvernements s’appuient sur l’identité numérique et les paiements numériques pour favoriser l’inclusion financière, améliorer la sécurité et simplifier les services publics. Les portefeuilles numériques comptent désormais 4,8 milliards d’utilisateurs dans le monde, dont plus de 60 % en Asie-Pacifique. Des pays comme l’Inde, l’Indonésie et les Philippines intègrent l’identité numérique aux systèmes de paiement, renforçant la sécurité et l’accès aux services tout en consolidant la confiance dans les écosystèmes numériques.
L’approche vietnamienne se distingue par son ampleur et son ambition. La distribution d’argent liquide à l’échelle nationale, combinée à l’obligation d’authentification biométrique et au projet de transformer VNeID en super-application, fait du pays un chef de file régional de l’innovation dans l’administration numérique. L’intégration de l’identité et des paiements transforme la participation à l’économie et la sécurité numérique, avec des conséquences dans des domaines allant de la protection sociale au commerce en ligne.
Les enseignements d’autres pays
En Inde, l’infrastructure Aadhaar relie des millions de comptes bancaires et améliore le versement des aides, tandis qu’en Chine, Alipay et WeChat Pay ont intégré l’identité numérique pour sécuriser les transactions. Singpass, à Singapour, comprend désormais des services de paiement, et l’identité numérique de la population indonésienne vise à unifier les transactions liées à l’identité et aux services financiers. Ces exemples soulignent l’importance de l’interopérabilité, de la sécurité et de la coopération entre acteurs publics et privés pour bâtir des écosystèmes numériques de confiance.
Les défis de l’adoption universelle
Malgré des avancées remarquables, le Vietnam se heurte à d’importants défis dans sa transition numérique. Il lui faut remédier à l’obsolescence de certaines règles, aux lacunes des infrastructures, aux menaces de cybersécurité et au manque de compétences numériques. De nombreux habitants des zones rurales ne disposent toujours pas de documents d’identité ou n’ont pas accès à un smartphone, tandis que les inquiétudes concernant la confidentialité des données et la protection des consommateurs persistent.
Le gouvernement réagit en actualisant le cadre juridique, en investissant dans les infrastructures numériques et en lançant des campagnes d’éducation du public. Les banques et les entreprises de technologie financière innovent en proposant de nouveaux produits et services, tandis que les partenariats avec des acteurs internationaux contribuent à renforcer les normes et l’interopérabilité. Le succès de la distribution d’argent numérique et l’adoption de VNeID dépendront de la poursuite de la coopération entre les pouvoirs publics, les entreprises et la société civile.
En résumé
- Le Vietnam distribue 11 000 milliards de dôngs à l’ensemble de ses citoyens et s’appuie sur la plateforme d’identité numérique VNeID pour promouvoir l’inclusion financière et l’adoption des outils numériques.
- VNeID évolue vers une super-application intégrant la vérification d’identité, les services bancaires, la sécurité sociale et les services publics.
- L’authentification biométrique deviendra obligatoire pour certaines opérations bancaires à partir de 2025, afin de renforcer la sécurité et de lutter contre la fraude.
- Cette initiative s’inscrit dans une stratégie plus large de transformation numérique visant à bâtir une économie et une société numériques d’ici à 2030.
- L’approche vietnamienne reprend des modèles qui ont fait leurs preuves en Asie et positionne le pays comme un chef de file de l’innovation dans l’administration numérique.
- Des difficultés persistent, notamment en matière d’accès dans les zones rurales, de cybersécurité et de complexité réglementaire, mais les réformes et investissements en cours ouvrent la voie à une adoption universelle.