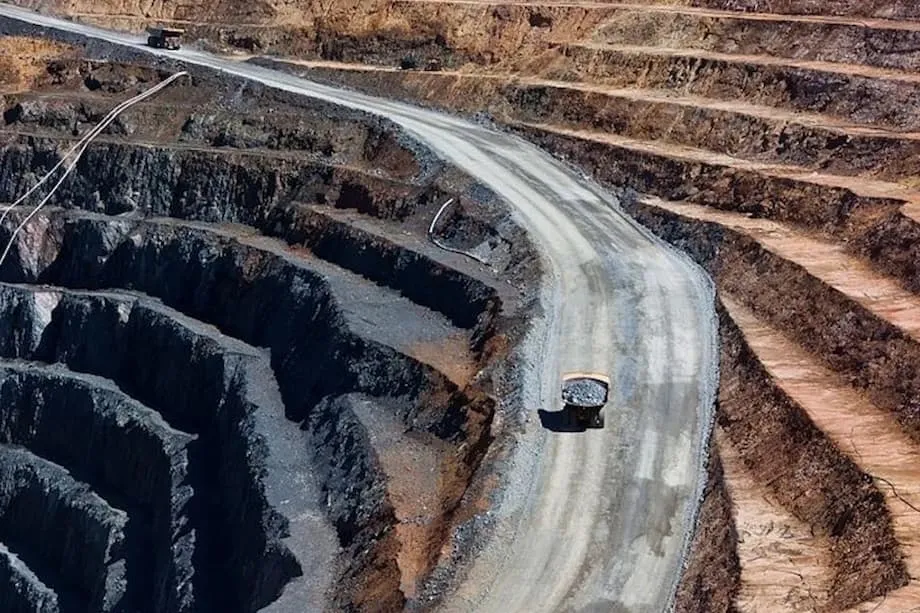
La répression de l’extraction du lithium en Chine : de nouvelles réglementations remodèlent une industrie mondiale
La Chine, premier producteur et transformateur de lithium au monde, est entrée dans une nouvelle ère de réglementation stricte de son secteur en plein essor. En juillet 2025, une vaste réforme de la loi sur les ressources minérales est entrée en vigueur. Elle classe le lithium parmi les minerais stratégiques et a déclenché une vague de mesures coercitives, de suspensions d’activité minière et de consolidation du secteur. Ces réformes remodèlent non seulement l’industrie chinoise, mais se répercutent aussi sur les chaînes d’approvisionnement mondiales des véhicules électriques (VE), des batteries et des technologies essentielles.
Sommaire
- La répression de l’extraction du lithium en Chine : de nouvelles réglementations remodèlent une industrie mondiale
- Pourquoi la Chine a-t-elle renforcé la réglementation de l’extraction du lithium ?
- Quelles sont les principales dispositions de la nouvelle réglementation ?
- Répression des infractions aux permis à Yichun : étude de cas
- Comment les entreprises et les marchés réagissent-ils ?
- Contre l’« involution » : mettre fin à la course au moins-disant
- Conséquences mondiales : quelles répercussions pour le reste du monde ?
- Risques pesant sur les chaînes d’approvisionnement et tensions géopolitiques
- Conséquences environnementales et sociales
- Défis et conséquences imprévues
- De nouvelles perturbations sont-elles à prévoir ?
- En résumé
Pourquoi la Chine a-t-elle renforcé la réglementation de l’extraction du lithium ?
Pendant des années, l’industrie chinoise du lithium a fonctionné selon le principe de « produire à tout prix », portée par l’explosion de la demande mondiale de batteries et de VE. Soucieuses de dynamiser leurs économies régionales, les autorités locales délivraient généreusement des permis miniers, quitte parfois à repousser ou contourner les limites réglementaires. Il en a résulté une prolifération de petits exploitants aux coûts élevés, parfois sans licence, notamment dans des régions riches en lithium comme Yichun, dans la province du Jiangxi.
Fin 2022, les prix du lithium ont atteint des sommets historiques, mais l’euphorie a vite laissé place à la débâcle. Avec le rattrapage de l’offre sur la demande, les prix se sont effondrés de près de 90 % en 2023. Les surcapacités, la concurrence féroce et les atteintes à l’environnement se sont généralisées. Selon Asia Times, environ 30 % des capacités de production de mica lithinifère du Jiangxi étaient à l’arrêt début 2025, et de nombreuses mines fonctionnaient à perte.
Conscients des risques d’une croissance sans contrôle — dommages environnementaux, volatilité des marchés et vulnérabilité stratégique —, les responsables chinois ont lancé une campagne d’assainissement du secteur. La loi révisée sur les ressources minérales, entrée en vigueur en juillet 2025, en constitue la pièce maîtresse. Elle vise à garantir une croissance durable et de qualité, ainsi qu’à consolider le leadership mondial de la Chine dans le domaine du lithium.
Quelles sont les principales dispositions de la nouvelle réglementation ?
Les réformes de 2025 constituent la refonte la plus importante de la législation minière chinoise depuis plusieurs décennies. Les principaux changements sont les suivants :
- Le lithium est classé parmi les minerais stratégiques : pour la première fois, le lithium fait l’objet d’une classification distincte, ce qui relève les barrières à l’entrée et le soumet à une surveillance renforcée.
- Centralisation du pouvoir d’autorisation : seul le ministère des Ressources naturelles (MNR) peut désormais accorder des droits miniers pour les minerais stratégiques. Cela met fin à la mosaïque d’autorisations locales et provinciales qui avait créé des failles réglementaires.
- Teneur minimale du minerai requise : les gisements doivent contenir au moins 0,4 % d’oxyde de lithium (Li₂O) pour être considérés comme des gisements de minerai de lithium. De nombreuses mines auparavant enregistrées dans d’autres catégories (argile ou kaolinite, par exemple) doivent donc être reclassées.
- Normes environnementales et de sécurité renforcées : toutes les activités doivent respecter les critères des « mines vertes », notamment les études d’impact environnemental, les fonds de réhabilitation et la responsabilité stricte en cas de pollution.
- Politiques contre l’« involution » : les autorités s’attaquent à la « concurrence destructrice », notamment aux ventes à perte et aux capacités redondantes, en interdisant les prix prédateurs et en coordonnant les réductions de production.
Ces mesures visent à écarter les exploitants spéculatifs, obsolètes ou non conformes, à réduire l’offre excédentaire et à favoriser une industrie plus disciplinée et plus avancée technologiquement.
Répression des infractions aux permis à Yichun : étude de cas
Souvent surnommée la « capitale chinoise du lithium », Yichun est devenue l’épicentre de la mise en œuvre de la réglementation. En juillet 2025, le bureau des ressources naturelles de Yichun a relevé des irrégularités dans les permis de huit mines. Il leur a demandé de présenter des rapports actualisés sur leurs réserves de ressources et de régulariser leurs licences. Beaucoup de ces mines extrayaient du lithium sous couvert de permis visant d’autres minerais, profitant des zones grises du droit pour accélérer leur développement pendant le boom du lithium.
Le 9 août 2025, CATL, le premier fabricant mondial de batteries, a été contraint de suspendre les activités de sa mine de Jianxiawo, son permis étant arrivé à expiration alors qu’un audit régional était en cours. Selon Reuters, l’arrêt devrait durer au moins trois mois, avec des répercussions sur l’offre locale et les marchés mondiaux.
Des analystes du secteur ont déclaré à Reuters : « La mine de CATL au Jiangxi a largement contribué à l’augmentation rapide de l’offre de lithium en Chine, premier transformateur mondial de ce matériau utilisé dans les batteries. Les informations annonçant sa fermeture en septembre ont provoqué une forte hausse des actions du secteur du lithium. »
Des mesures similaires ont été prises dans la province du Qinghai, où des entreprises ont reçu l’ordre de suspendre leurs activités jusqu’à l’obtention des permis requis pour l’extraction du lithium. Ces opérations s’inscrivent dans une campagne nationale visant à éliminer les pratiques minières illégales, à protéger l’environnement et à aligner les activités d’extraction sur les stratégies nationales en matière de ressources.
Comment les entreprises et les marchés réagissent-ils ?
La répression réglementaire a entraîné des effets immédiats et de grande ampleur :
- Perturbations temporaires de l’offre : les suspensions d’activité dans de grandes mines, comme celle de Jianxiawo appartenant à CATL, ainsi que dans d’autres mines de Yichun, ont réduit la production nationale et provoqué un rebond des prix du carbonate de lithium après une longue période de baisse.
- Volatilité des marchés : le prix du carbonate de lithium sur la Bourse des contrats à terme de Canton a bondi de 29 % sur un mois en juin 2025, signe des inquiétudes concernant les contraintes d’approvisionnement. Les actions des sociétés minières ont également progressé à l’annonce des mesures coercitives.
- Consolidation du secteur : les petits exploitants, ceux dont les coûts sont élevés ou ceux qui ne respectent pas la réglementation sont évincés, tandis que les entreprises plus grandes et intégrées, qui affichent de solides antécédents en matière de conformité, consolident leur position. À long terme, cette évolution devrait améliorer la qualité des produits et stabiliser l’offre.
- Restrictions à l’exportation : en juillet 2025, le ministère chinois du Commerce a imposé de nouveaux contrôles à l’exportation sur des technologies clés liées aux batteries, notamment celles de transformation du carbonate et de l’hydroxyde de lithium. Cette mesure vise à protéger l’industrie nationale et à préserver la domination de la Chine dans les chaînes d’approvisionnement mondiales des batteries.
Selon Discovery Alert, « la répression réglementaire vise à discipliner le secteur, à assurer la protection de l’environnement et à aligner les activités d’extraction sur les stratégies nationales en matière de ressources. Le marché a réagi par une forte hausse des prix du lithium et des actions des sociétés minières, reflet des craintes de possibles perturbations de l’approvisionnement ».
Contre l’« involution » : mettre fin à la course au moins-disant
Les responsables chinois ont adopté le terme « anti-involution » pour désigner leur campagne contre une concurrence destructrice et génératrice de gaspillage. Dans des secteurs comme le lithium, les VE et même les drones, les investissements excessifs des autorités locales ont entraîné une surcapacité, des guerres des prix et une baisse des bénéfices. Le président Xi Jinping a appelé à la création d’un « marché national unifié » afin de réduire le protectionnisme régional et d’encourager une croissance durable à long terme.
Comme l’a rapporté le Straits Times, « les autorités exhortent désormais les entreprises à réduire la concurrence au sein du secteur, et des mesures telles que des réductions de production et des hausses de prix sont attendues. Selon les experts, lutter contre la concurrence excessive suppose de repenser les incitations accordées aux collectivités locales, de privilégier des atouts à long terme comme les talents et la recherche, et de protéger la propriété intellectuelle ».
En interdisant les ventes à perte et en coordonnant les arrêts d’activité locaux, le gouvernement espère éviter les cycles d’expansion et de récession qui menacent la santé à long terme du secteur.
Conséquences mondiales : quelles répercussions pour le reste du monde ?
La domination de la Chine dans le secteur du lithium n’est pas seulement une question intérieure : elle a de profondes conséquences à l’échelle mondiale. Le pays fournit environ 60 % des batteries lithium-ion dans le monde et transforme la grande majorité du lithium de qualité batterie. Alors que le monde s’empresse d’électrifier les transports et de passer aux énergies propres, l’accès sûr au lithium est devenu une priorité stratégique pour les gouvernements et les industries du monde entier.
Risques pesant sur les chaînes d’approvisionnement et tensions géopolitiques
Les États-Unis et l’Europe s’inquiètent de plus en plus de leur dépendance à l’égard du lithium chinois et des composants pour batteries. Selon l’Atlantic Council, « le contrôle exercé par la Chine lui permet de restreindre l’accès aux batteries, ce qui pose des risques pour la sécurité nationale des États-Unis, en particulier en période de conflit ». Les efforts visant à mettre en place des chaînes d’approvisionnement alternatives sont freinés par la rapidité et l’ampleur des investissements chinois, ainsi que par les nouvelles restrictions à l’exportation de technologies essentielles aux batteries.
Dans le secteur automobile, les constructeurs (OEM) s’efforcent de diversifier leurs approvisionnements en terres rares et en matériaux pour batteries. Certains investissent dans l’extraction et le raffinage sur leur marché intérieur, tandis que d’autres étudient des technologies alternatives qui réduiraient leur dépendance aux chaînes d’approvisionnement contrôlées par la Chine. Toutefois, la mise en place de nouvelles chaînes d’approvisionnement est coûteuse et longue, et le durcissement de la réglementation chinoise devrait maintenir les marchés mondiaux sous tension dans un avenir prévisible.
Conséquences environnementales et sociales
La nouvelle réglementation chinoise témoigne également d’une prise de conscience croissante des coûts environnementaux et sociaux d’une extraction rapide des ressources. L’extraction non réglementée du lithium a provoqué une pollution de l’eau, la destruction d’habitats et des risques pour la sécurité des populations concernées. L’accent mis par la loi révisée sur les critères des « mines vertes » et le strict respect des normes environnementales constitue un pas vers des pratiques plus durables, même si leur mise en œuvre reste difficile.
Défis et conséquences imprévues
Si le nouveau régime réglementaire promet davantage de discipline et de durabilité, il apporte aussi son lot de difficultés :
- Des autorisations de projet plus lentes : la centralisation des permis et le renforcement des normes signifient que l’ouverture de nouvelles mines prendra plus de temps et coûtera plus cher. Cela pourrait ralentir la capacité de la Chine à réagir rapidement aux évolutions du marché, comme cela a été observé dans d’autres pays dotés de régimes miniers rigoureux.
- Des pressions sur les économies locales : les fermetures de mines et les réductions de production peuvent faire baisser les recettes des collectivités locales et entraîner des pertes d’emplois dans les communautés minières.
- Des coûts de mise en conformité plus élevés : les petites entreprises pourraient avoir du mal à satisfaire aux exigences renforcées en matière d’environnement, de sécurité et de licences, ce qui risque d’orienter les investissements vers des pays à la réglementation plus laxiste, mais présentant des risques géopolitiques plus importants.
Selon le groupe CRU, « la fermeture de cette faille juridique signifie également que les investisseurs chinois ne pourront plus répondre rapidement aux besoins du marché. Les procédures sont beaucoup plus lentes dans les régimes miniers soumis à une réglementation plus stricte, et les dépenses d’investissement sont nettement plus élevées ».
De nouvelles perturbations sont-elles à prévoir ?
Les analystes du secteur s’attendent à un examen plus poussé de la conformité et à d’éventuelles suspensions d’activité à mesure que le gouvernement passera le secteur au crible. Des échéances importantes, comme la date limite du 30 septembre 2025 pour soumettre à nouveau les évaluations des réserves et de la teneur du minerai à Yichun, pourraient donner lieu à de nouvelles mesures coercitives. Toutefois, des fermetures soudaines de mines à grande échelle sont jugées peu probables, car elles risqueraient de déstabiliser les chaînes d’approvisionnement nationales comme mondiales.
En résumé
- Les réformes de la loi minière chinoise de 2025 marquent un tournant historique vers une réglementation plus stricte et un contrôle centralisé de l’extraction du lithium.
- Le lithium est désormais classé parmi les minerais stratégiques, avec des barrières à l’entrée plus élevées, des normes environnementales renforcées et un système d’autorisation centralisé.
- Les opérations de répression à Yichun et dans d’autres régions ont entraîné des suspensions d’activité, des examens de permis et une consolidation du secteur.
- Les politiques contre l’« involution » visent à mettre fin à la concurrence destructrice et à stabiliser le secteur sur le long terme.
- Les chaînes d’approvisionnement mondiales ressentent les effets de ces mesures, avec une volatilité des prix et un regain d’inquiétude quant à la dépendance au lithium chinois.
- La protection de l’environnement et la croissance durable occupent désormais une place centrale dans la stratégie chinoise sur le lithium, même si la mise en œuvre et le respect des règles restent des défis permanents.
- Le monde suivra de près le déploiement de cette nouvelle ère réglementaire en Chine, qui façonnera l’avenir des énergies propres et de la mobilité électrique.