Le tour de vis chinois sur l’extraction du lithium : pourquoi 2025 marque un tournant
La Chine, premier producteur et transformateur de lithium au monde, est entrée dans une nouvelle ère de réglementation et de contrôle stratégique de son secteur minier du lithium. En juillet 2025, de vastes modifications de la Loi sur les ressources minérales du pays sont entrées en vigueur, transformant en profondeur la classification, l’extraction et la gestion du lithium. Ces réformes ne visent pas seulement à protéger l’environnement ou à stabiliser le marché : elles cherchent à assurer la domination chinoise sur la chaîne d’approvisionnement mondiale des batteries et à façonner l’avenir des véhicules électriques (VE), des énergies renouvelables et de l’industrie manufacturière de pointe dans le monde entier.
Sommaire
- Le tour de vis chinois sur l’extraction du lithium : pourquoi 2025 marque un tournant
- Qu’est-ce qui a déclenché la refonte de la réglementation chinoise sur le lithium ?
- De l’autonomie locale au contrôle centralisé
- Comment les surcapacités et les guerres des prix ont-elles façonné les politiques ?
- Yichun, épicentre du tour de vis réglementaire
- Réactions des marchés et répercussions mondiales
- Motivations stratégiques : sécuriser la chaîne d’approvisionnement chinoise des batteries
- Contrôles à l’exportation et évolution des chaînes d’approvisionnement mondiales
- Conséquences environnementales et sociales : vers des « mines vertes »
- Compromis sociaux et économiques
- Conséquences plus larges : quelle suite pour la Chine et le reste du monde ?
- En résumé
Après une expansion rapide, parfois chaotique, l’industrie chinoise du lithium fait désormais l’objet d’une surveillance sans précédent. La répression de l’extraction illégale, le durcissement des règles d’octroi des licences et les nouveaux contrôles à l’exportation provoquent des remous sur les marchés mondiaux, font grimper les prix et obligent les entreprises comme les pays à repenser leurs chaînes d’approvisionnement. Cet article examine les motivations de la refonte réglementaire chinoise, ses effets immédiats et à long terme sur le marché du lithium, ainsi que ses conséquences pour la course mondiale à l’électrification.
Qu’est-ce qui a déclenché la refonte de la réglementation chinoise sur le lithium ?
L’essor du lithium en Chine s’est véritablement amorcé à la fin des années 2010, porté par les efforts ambitieux du pays dans les véhicules électriques et le stockage des énergies renouvelables. En 2022, la Chine représentait environ 36 % de l’offre mondiale de lithium et dominait le traitement et le raffinage des composés de lithium indispensables aux batteries. Cette croissance rapide a toutefois eu un coût : dégradation de l’environnement, surcapacités massives et multiplication des exploitations minières sans licence ou non conformes, en particulier dans des régions comme Yichun, dans le Jiangxi, surnommée la « capitale chinoise du lithium ».
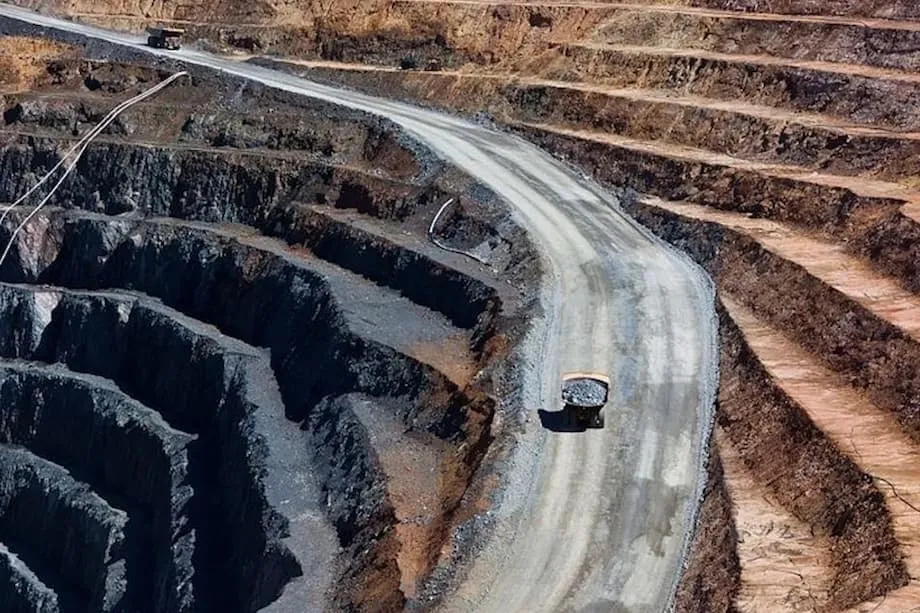
Début 2023, les autorités ont découvert que l’extraction non autorisée de lithium était largement répandue à Yichun, causant des dommages environnementaux et même des accidents de transport. Les autorités centrales sont intervenues, fermant des mines illégales et mettant au jour des failles systémiques dans la surveillance locale. Cette alerte a fait prendre conscience à Pékin des risques liés à une réglementation décentralisée et de la nécessité urgente d’adopter une approche unifiée et stratégique des minerais critiques.
De l’autonomie locale au contrôle centralisé
Auparavant, les gouvernements provinciaux et préfectoraux disposaient d’une grande autonomie pour autoriser les droits miniers, ce qui entraînait souvent une application inégale des règles et laissait place à des contournements. La révision de la Loi sur les ressources minérales, entrée en vigueur en juillet 2025, a changé la donne en :
- désignant pour la première fois le lithium comme un minerai stratégique à part entière
- centralisant au ministère des Ressources naturelles le pouvoir d’autoriser les droits miniers portant sur les minerais stratégiques
- fixant à 0,4 % la teneur minimale en oxyde de lithium (Li₂O) requise pour qu’un gisement soit considéré comme un minerai de lithium
- imposant le reclassement des mines précédemment enregistrées dans d’autres catégories de minerais
- renforçant les normes environnementales et de sécurité et exigeant le respect des critères applicables aux « mines vertes »
Cette centralisation vise à éliminer le favoritisme local, à combler les lacunes réglementaires et à garantir que seuls des exploitants qualifiés et conformes restent dans le secteur.
Comment les surcapacités et les guerres des prix ont-elles façonné les politiques ?
Après avoir atteint des records à la fin de 2022, les prix du lithium ont brutalement chuté. Fin 2023, ils avaient baissé de près de 90 %, l’offre nouvelle progressant plus vite que la demande, ce qui a déclenché une vive concurrence et mis dans le rouge de nombreuses petites mines aux coûts élevés. Dans le Jiangxi, environ 30 % des capacités de production de mica lithinifère étaient à l’arrêt au premier semestre 2025, faute de marges positives.
Cette « course vers le bas » menaçait la santé à long terme de l’industrie chinoise du lithium. Les responsables politiques ont réagi par une série de réformes de l’offre, notamment en :
- encourageant la consolidation du secteur et la réduction des surcapacités
- interdisant les ventes à perte et en ajoutant le lithium à une liste de produits dont les prix doivent être stabilisés
- coordonnant les arrêts d’activité au niveau local afin de réduire les surcapacités
- promouvant des politiques « anti-involution », terme officiel désignant la fin d’une concurrence redondante et destructrice
À la mi-2025, l’organisme public chargé de la planification et plusieurs ministères employaient activement le terme « anti-involution » pour le lithium et les batteries, signe d’un passage de l’expansion sans contrôle à une croissance maîtrisée et de qualité. La branche lithium de l’Association chinoise de l’industrie des métaux non ferreux a appelé l’ensemble de la chaîne d’approvisionnement à résister à la « concurrence féroce » et à privilégier un développement sain.
Yichun, épicentre du tour de vis réglementaire
Avec ses riches gisements de lépidolite et son industrie intégrée des batteries, Yichun est devenue le point de départ de la campagne réglementaire chinoise. À la mi-2025, le Bureau des ressources naturelles de Yichun a signalé des irrégularités dans les licences de huit mines, exigeant des rapports actualisés sur les réserves et des audits de conformité. Les principaux problèmes étaient les suivants :
- des divergences entre les droits miniers accordés et les minerais effectivement extraits
- des infractions aux limites des concessions et une documentation insuffisante
- des écarts dans les déclarations de production
Ces problèmes reflétaient la croissance rapide, parfois désordonnée, du secteur. La répression a contraint les exploitants à régulariser leurs permis et à déposer des demandes de renouvellement, une procédure qui devrait prendre plusieurs mois. Le 9 août 2025, la mine de Jianxiawo, exploitée par CATL et important fournisseur du géant des batteries, a suspendu ses activités à l’expiration de son permis, dans le cadre d’un audit régional. Cette décision a provoqué des remous sur le marché : les contrats à terme sur le carbonate de lithium ont bondi de 8 % en une seule journée à la Bourse des contrats à terme de Guangzhou.
Réactions des marchés et répercussions mondiales
La mise en application de la réglementation a immédiatement provoqué une flambée des prix du lithium et une volatilité accrue. Selon Reuters, les contrats à terme ont atteint leur limite supérieure de prix après la suspension de la mine de CATL, tandis que les actions des producteurs mondiaux de lithium ont progressé, les marchés anticipant un resserrement de l’offre. Des analystes ont averti que jusqu’à 17 % de l’offre mondiale de lithium pourrait être menacée en cas de nouvelles fermetures, même si des arrêts d’activité à grande échelle restent peu probables à court terme pour des raisons stratégiques.
Motivations stratégiques : sécuriser la chaîne d’approvisionnement chinoise des batteries
La refonte réglementaire chinoise ne vise pas seulement à assainir l’industrie nationale : elle cherche à consolider la position dominante du pays dans la chaîne d’approvisionnement mondiale des batteries et des VE. En juillet 2025, le ministère du Commerce et le ministère de la Technologie ont imposé de nouvelles restrictions à l’exportation de technologies clés pour les batteries, notamment celles du traitement du carbonate et de l’hydroxyde de lithium, de la préparation des matériaux de cathode et de l’extraction du gallium. Ces mesures :
- exigent une autorisation préalable pour l’exportation des technologies concernées
- augmentent les coûts de mise en conformité et allongent les délais pour les entreprises participant à des coentreprises ou à des accords de services techniques
- témoignent de la volonté chinoise de contrôler les segments amont et intermédiaire de la chaîne de valeur des batteries
En relevant les barrières à l’entrée et en écartant les capacités spéculatives ou obsolètes, la Chine entend réduire les excédents d’offre sur son marché intérieur, stabiliser les prix et veiller à ce que seuls des exploitants technologiquement avancés et respectueux de l’environnement restent en activité. Cette approche rappelle les précédentes réformes de l’offre dans les secteurs de l’acier et du charbon, où le gouvernement est intervenu pour remédier aux surcapacités et aux risques financiers.
Contrôles à l’exportation et évolution des chaînes d’approvisionnement mondiales
La domination de la Chine dans les secteurs du lithium et des terres rares rend les industries en aval, en particulier les constructeurs automobiles et les fabricants d’électronique, de plus en plus vulnérables aux risques réglementaires et géopolitiques. Les récentes exigences en matière de licences d’exportation ont incité les constructeurs mondiaux à diversifier leurs chaînes d’approvisionnement, à investir dans des technologies de remplacement et à chercher de nouvelles sources de minerais critiques hors de Chine. Toutefois, bâtir de nouvelles chaînes d’approvisionnement coûte cher et prend du temps, et les capacités chinoises de transformation restent inégalées à court terme.
Conséquences environnementales et sociales : vers des « mines vertes »
La protection de l’environnement constitue un pilier central du nouveau régime réglementaire. La révision de la Loi sur les ressources minérales impose le respect des critères applicables aux « mines vertes » et oblige les sociétés minières à :
- réaliser des études d’impact environnemental et restaurer les sites
- constituer des fonds de restauration et établir des plans de fermeture
- adopter des technologies de pointe pour réduire au minimum les dommages écologiques
Les entreprises encourent des responsabilités administratives, civiles et pénales en cas de dommages environnementaux, et les exploitations non conformes risquent une suspension ou une fermeture. L’accent mis par le gouvernement sur la durabilité vise également à rapprocher les pratiques minières chinoises des normes internationales et à renforcer la crédibilité de sa chaîne d’approvisionnement dans le monde.
Compromis sociaux et économiques
Si un contrôle plus strict améliore les résultats environnementaux et la qualité du secteur, il augmente aussi les coûts et ralentit le développement des projets. Les petites mines aux coûts élevés pourraient être contraintes de fermer, entraînant des pertes d’emplois et des perturbations économiques dans certaines régions. Les gouvernements locaux, traditionnellement incités à stimuler la croissance à court terme, sont désormais poussés à privilégier la compétitivité à long terme et la préservation de l’environnement.
Conséquences plus larges : quelle suite pour la Chine et le reste du monde ?
Les réformes chinoises de l’extraction du lithium remodèlent non seulement l’industrie nationale, mais aussi les marchés mondiaux des batteries, des véhicules électriques et du stockage des énergies renouvelables. Parmi leurs principales conséquences :
- Stabilisation du marché : en limitant les surcapacités et en imposant des normes plus strictes, la Chine entend éviter les cycles d’expansion et d’effondrement et favoriser un marché plus stable et transparent.
- Consolidation du secteur : les petits exploitants, ceux qui ne respectent pas les règles ou dont les coûts sont élevés devraient disparaître, accélérant la concentration au profit d’entreprises plus grandes et technologiquement avancées.
- Sécurité des chaînes d’approvisionnement : les contrôles à l’exportation et la centralisation des autorisations renforcent l’emprise de la Chine sur les minerais critiques, mais incitent aussi les fabricants étrangers à diversifier leurs sources d’approvisionnement et à investir dans des technologies de remplacement.
- Leadership environnemental : la promotion des « mines vertes » et le durcissement des normes environnementales pourraient établir une nouvelle référence mondiale en matière d’exploitation minière responsable.
Des défis demeurent toutefois. Trouver un équilibre entre intervention sur le marché et innovation, gérer les conséquences économiques locales et naviguer dans les tensions géopolitiques mettra à l’épreuve la capacité de la Chine à conserver sa position dominante dans la course mondiale au lithium.
En résumé
- La révision de la Loi chinoise sur les ressources minérales, entrée en vigueur en juillet 2025, désigne le lithium comme un minerai stratégique et centralise le contrôle réglementaire.
- Les nouvelles règles ciblent l’extraction illégale, les surcapacités et les dommages environnementaux, notamment dans des régions clés comme Yichun.
- Les réformes de l’offre et les politiques « anti-involution » visent à mettre fin à la concurrence destructrice et à promouvoir une croissance de qualité.
- Les restrictions à l’exportation de technologies liées au lithium renforcent la domination chinoise sur la chaîne d’approvisionnement des batteries, mais incitent à diversifier les chaînes d’approvisionnement mondiales.
- Les normes environnementales et de sécurité sont désormais plus strictes, avec un accent mis sur le respect des critères applicables aux « mines vertes ».
- Ces réformes devraient stabiliser le marché, accélérer la consolidation du secteur et établir de nouvelles normes pour une exploitation minière responsable.
- Les fabricants du monde entier sont confrontés à des risques réglementaires accrus et recherchent d’autres sources d’approvisionnement, mais les capacités chinoises de transformation restent essentielles à court terme.