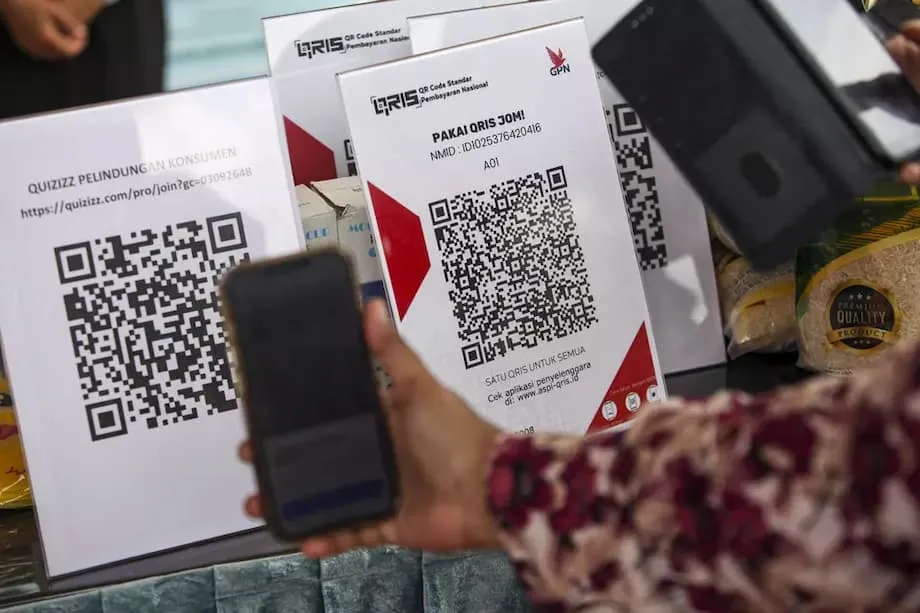
Le système de paiement QRIS indonésien s’internationalise : il est désormais accepté au Japon
L’Indonésie vient de franchir une étape importante dans l’innovation financière numérique en étendant son système de paiement Quick Response Indonesian Standard (QRIS) au Japon. Officiellement lancée le 17 août 2025, date du 80e anniversaire de l’indépendance de l’Indonésie, cette initiative marque un jalon dans l’ambition du pays de simplifier les paiements sans espèces et transfrontaliers pour des millions d’Indonésiens et leurs partenaires commerciaux à l’étranger. Cette expansion renforce les liens économiques entre l’Indonésie et le Japon, tout en annonçant une nouvelle ère pour les paiements numériques en Asie et au-delà.
Sommaire
- Le système de paiement QRIS indonésien s’internationalise : il est désormais accepté au Japon
- Qu’est-ce que le QRIS et pourquoi est-il important ?
- Comment le QRIS fonctionne-t-il au Japon ?
- Fondements techniques et réglementaires
- Pourquoi étendre le QRIS au-delà de l’Indonésie ?
- QRIS : un modèle d’intégration régionale
- Les paiements numériques entre l’ASEAN et le Japon
- Défis et perspectives des paiements transfrontaliers
- Au-delà du Japon : les prochaines étapes
- Conséquences pour les voyageurs et les entreprises indonésiens
- Des conséquences plus larges pour l’économie numérique
- Le point de vue des experts
- En résumé
Qu’est-ce que le QRIS et pourquoi est-il important ?
Le QRIS, ou Quick Response Indonesian Standard, est un système unifié de paiement par code QR mis au point par Bank Indonesia. Lancé en 2019, il a été conçu pour rationaliser un paysage indonésien des paiements numériques jusque-là fragmenté, en permettant aux commerçants et aux consommateurs d’effectuer des transactions au moyen d’un code QR unique et normalisé. Cette innovation a transformé l’économie numérique indonésienne : en seulement six ans, plus de 57 millions d’utilisateurs ont adopté le système.
Le QRIS permet de payer depuis de nombreuses plateformes, notamment les applications bancaires mobiles et les portefeuilles numériques. Sa simplicité et son interopérabilité l’ont rendu particulièrement populaire auprès des micro, petites et moyennes entreprises (MPME), ainsi que des consommateurs en quête de simplicité et de sécurité dans leurs transactions.
Comment le QRIS fonctionne-t-il au Japon ?
L’extension du QRIS au Japon est le fruit d’une collaboration entre Bank Indonesia, l’Association indonésienne des systèmes de paiement (ASPI), le ministère japonais de l’Économie, du Commerce et de l’Industrie (METI), la Payment Japan Association (PJA) et Netstars, opérateur de JPQR Global. Dans un premier temps, les voyageurs et les professionnels indonésiens pourront utiliser le QRIS chez 35 commerçants au Japon, en scannant le code JPQR Global avec leurs applications de paiement habituelles, qu’il s’agisse d’une application bancaire mobile ou d’un portefeuille électronique. Le réseau devrait rapidement s’étendre, avec l’arrivée de nouveaux commerçants japonais dans les prochains mois.
La fonctionnalité bidirectionnelle du système le rend particulièrement intéressant. Les Indonésiens peuvent payer au Japon avec le QRIS, et les préparatifs sont en cours pour permettre aux touristes japonais d’utiliser leurs propres applications de paiement nationales afin de scanner les codes QRIS chez les commerçants indonésiens. Ce dispositif réciproque vise à renforcer la coopération économique et le tourisme entre les deux pays.
Fondements techniques et réglementaires
La mise en place de paiements par QR code transfrontaliers n’a rien de simple. Elle exige d’harmoniser les normes techniques, les cadres réglementaires et les procédures opérationnelles entre les pays. La collaboration entre QRIS et JPQR s’inscrit dans les Visions 2025 de Bank Indonesia pour le système de paiement et dans la feuille de route du G20 visant à améliorer les paiements transfrontaliers. Le processus a comporté de nombreux essais techniques et tests en environnement contrôlé avec les autorités japonaises chargées des paiements, afin de garantir sécurité, efficacité et interopérabilité.
Pourquoi étendre le QRIS au-delà de l’Indonésie ?
L’extension du QRIS au Japon s’inscrit dans une stratégie plus vaste visant à internationaliser l’infrastructure indonésienne de paiement numérique. Le gouverneur de Bank Indonesia, Perry Warjiyo, a qualifié cette initiative de « jalon important dans l’innovation des systèmes de paiement transfrontaliers ».
« Le QRIS a transformé l’écosystème des paiements numériques et renforcé la souveraineté économique de l’Indonésie », a déclaré Warjiyo, soulignant l’importance du système pour la croissance intérieure comme pour la coopération internationale.
En permettant aux Indonésiens d’utiliser à l’étranger leurs applications de paiement habituelles, le QRIS réduit les contraintes et les coûts liés au change et aux systèmes de paiement étrangers. C’est particulièrement utile aux touristes, aux étudiants et aux voyageurs d’affaires, qui peuvent désormais régler leurs achats au Japon aussi facilement que chez eux.
Pour les commerçants japonais, accepter les paiements QRIS ouvre de nouvelles perspectives pour attirer les touristes indonésiens, dont le nombre augmente régulièrement. Le système prépare également le terrain pour que les consommateurs japonais puissent faire leurs achats en Indonésie avec leurs propres portefeuilles numériques, ce qui donnera un nouvel élan aux échanges commerciaux et au tourisme bilatéraux.
QRIS : un modèle d’intégration régionale
Le succès du QRIS en Indonésie ne se limite pas au Japon. Le système est déjà en service dans plusieurs pays d’Asie du Sud-Est, dont la Malaisie, la Thaïlande et Singapour. En juin 2025, le QRIS avait permis :
- 994 890 transactions d’une valeur de 437,54 milliards de roupies indonésiennes (environ 27 millions de dollars) en Thaïlande depuis août 2022
- 4,31 millions de transactions d’une valeur de 1 150 milliards de roupies indonésiennes (environ 71 millions de dollars) en Malaisie depuis mai 2023
- 238 216 transactions d’une valeur de 77,06 milliards de roupies indonésiennes (environ 4,8 millions de dollars) à Singapour depuis novembre 2023
Ces chiffres témoignent de l’intérêt croissant pour les paiements numériques transfrontaliers dans la région, porté par l’essor des voyages, du commerce et du commerce en ligne. Le modèle QRIS est désormais considéré comme une référence par d’autres pays qui souhaitent harmoniser leurs systèmes de paiement et renforcer leur intégration économique.
Les paiements numériques entre l’ASEAN et le Japon
Le Japon est le quatrième partenaire commercial de l’ASEAN, et l’intégration de systèmes de paiement numérique comme QRIS et JPQR devrait encore resserrer les liens économiques. L’adoption des paiements numériques au Japon a pris du retard par rapport à des pays comme la Corée du Sud et la Chine, mais elle progresse rapidement, notamment grâce à des prestataires comme PayPay et Rakuten Pay. Des difficultés persistent toutefois, notamment en matière d’interopérabilité et de frais élevés pour les commerçants.
Le tourisme et le commerce en ligne sont les secteurs qui devraient le plus bénéficier de l’intégration des systèmes de paiement numérique. Avec l’intensification des voyages entre les pays de l’ASEAN et le Japon, des solutions fluides comme le QRIS faciliteront les transactions transfrontalières des touristes et des entreprises. Les petites entreprises profiteront tout particulièrement de la baisse des coûts de transaction et d’un accès élargi à la clientèle internationale.
Défis et perspectives des paiements transfrontaliers
Malgré les promesses des paiements transfrontaliers par QR code, plusieurs difficultés restent à résoudre :
- Interopérabilité technique : les normes techniques relatives aux codes QR et au traitement des paiements varient d’un pays à l’autre. Une interopérabilité fluide exige une coordination et des investissements importants.
- Harmonisation réglementaire : chaque pays dispose de son propre cadre réglementaire en matière de paiements, de protection des données et de droits des consommateurs. L’harmonisation de ces réglementations est indispensable pour garantir des transactions transfrontalières sûres et efficaces.
- Adoption par les commerçants : pour que le système soit efficace, un nombre suffisant de commerçants dans les deux pays doit accepter les paiements QRIS et JPQR. Cela suppose de sensibiliser et de former les commerçants et, parfois, de les inciter à moderniser leur infrastructure de paiement.
- Confiance des consommateurs et sécurité : comme pour tout système de paiement numérique, les risques de fraude, d’escroquerie et d’atteinte à la confidentialité des données doivent être pris en compte au moyen de mesures de sécurité rigoureuses et de politiques de protection des consommateurs.
Bank Indonesia et ses partenaires ont pris des mesures pour relever ces défis, notamment en menant des essais techniques et des discussions réglementaires et en adoptant des normes internationales comme ISO20022. La coopération en cours avec la Banque populaire de Chine et UnionPay International en vue d’intégrer le QRIS en Chine témoigne de la volonté de l’Indonésie d’étendre son écosystème de paiement numérique à l’échelle mondiale.
Au-delà du Japon : les prochaines étapes
L’extension du QRIS au Japon n’est qu’un début. Bank Indonesia cherche activement à nouer des partenariats similaires avec la Chine, l’Inde, la Corée du Sud et l’Arabie saoudite. Des essais avec UnionPay International, en Chine, sont déjà en cours ; le développement du système et les tests en environnement contrôlé font intervenir quatre prestataires indonésiens de services de commutation. Des accords ont également été signés avec l’Inde et la Corée du Sud, et des essais techniques devraient commencer prochainement.
Ces initiatives s’inscrivent dans une vision plus vaste : faire de l’Indonésie un chef de file de l’innovation financière numérique, capable de contribuer à l’élaboration de normes internationales et de favoriser la coopération économique en Asie et au-delà.
Conséquences pour les voyageurs et les entreprises indonésiens
Pour les voyageurs indonésiens, la possibilité d’utiliser le QRIS au Japon est synonyme de praticité et d’économies. Ils n’ont plus à se soucier d’emporter de grosses sommes en espèces ni de se familiariser avec des systèmes de paiement inconnus. Ils peuvent simplement régler leurs achats et leurs services avec leurs applications bancaires mobiles ou leurs portefeuilles électroniques habituels, comme chez eux.
Pour les entreprises indonésiennes, en particulier les MPME, l’extension du QRIS ouvre de nouveaux marchés et donne accès à de nouveaux segments de clientèle. En acceptant les paiements QRIS des touristes étrangers, elles peuvent répondre à la demande croissante de paiements sans espèces et attirer davantage de clients internationaux.
Les commerçants japonais devraient eux aussi profiter de l’afflux de touristes indonésiens et de la facilité d’accepter les paiements au moyen d’un système largement utilisé et auquel les utilisateurs font confiance. À mesure que le réseau s’élargira, l’intérêt du dispositif pour les consommateurs comme pour les entreprises ne fera que croître.
Des conséquences plus larges pour l’économie numérique
L’internationalisation du QRIS illustre une évolution plus générale vers la numérisation de l’économie mondiale. Alors que les pays cherchent à renforcer l’inclusion financière, à réduire les coûts de transaction et à encourager l’innovation, les systèmes de paiement interopérables comme le QRIS prennent une importance croissante.
L’accord-cadre de l’ASEAN sur l’économie numérique (DEFA) vise à harmoniser les politiques et les normes relatives au commerce numérique, au commerce en ligne, aux paiements, à l’identité numérique, à la cybersécurité et aux flux de données dans la région. Le succès de l’intégration du QRIS aux systèmes de paiement de la Malaisie, de la Thaïlande, de Singapour et désormais du Japon constitue un modèle pour les autres pays qui poursuivent des objectifs similaires.
Le point de vue des experts
Des experts de la finance numérique et de l’intégration régionale ont salué l’approche proactive de l’Indonésie. Selon une récente analyse de Fulcrum.sg, la mise en place de systèmes de paiement transfrontaliers est complexe, mais elle présente des avantages importants pour l’ASEAN et ses partenaires :
La coopération entre l’ASEAN et le Japon est essentielle pour s’accorder sur les aspects commerciaux, de gouvernance et techniques. L’adoption de normes internationales comme ISO20022 progresse, même si elles ne sont pas encore généralisées au sein de l’ASEAN. La confiance est indispensable à l’adoption, car les inquiétudes liées aux escroqueries et aux fraudes persistent. Un contrôle renforcé, la protection des consommateurs, la culture numérique et la cybersécurité sont essentiels.
Le développement continu du QRIS par Bank Indonesia et l’innovation apportée à ses fonctionnalités, conjugués à son engagement en faveur du respect de la réglementation et de la protection des consommateurs, placent le pays parmi les chefs de file régionaux des paiements numériques.
En résumé
- Le système de paiement QRIS indonésien est désormais officiellement accepté au Japon, d’abord chez 35 commerçants, et son déploiement devrait s’accélérer.
- Le lancement a coïncidé avec le 80e anniversaire de l’indépendance de l’Indonésie et marque une étape importante dans l’innovation des paiements numériques transfrontaliers.
- Le QRIS permet aux Indonésiens de payer au Japon avec leurs applications bancaires mobiles et leurs portefeuilles électroniques nationaux ; son utilisation réciproque par les touristes japonais en Indonésie est prévue.
- Cette expansion s’inscrit dans une stratégie plus vaste d’internationalisation de l’infrastructure indonésienne de paiement numérique. Des initiatives similaires sont en cours en Chine, en Inde, en Corée du Sud et en Arabie saoudite.
- Le QRIS a déjà fait ses preuves en Asie du Sud-Est, où il a permis des millions de transactions en Malaisie, en Thaïlande et à Singapour.
- L’intégration du QRIS et de JPQR devrait stimuler le tourisme, le commerce et la coopération économique entre l’Indonésie et le Japon.
- Des défis subsistent en matière d’interopérabilité technique, d’harmonisation réglementaire et d’adoption généralisée par les commerçants, mais la coopération et l’innovation en cours permettent d’y répondre.
- L’internationalisation du QRIS témoigne de l’influence croissante de l’Indonésie dans l’élaboration des normes mondiales de paiement numérique et dans la promotion de l’inclusion financière.