L’Indonésie et la Malaisie se livrent une course acharnée pour la première place du marché automobile en Asie du Sud-Est
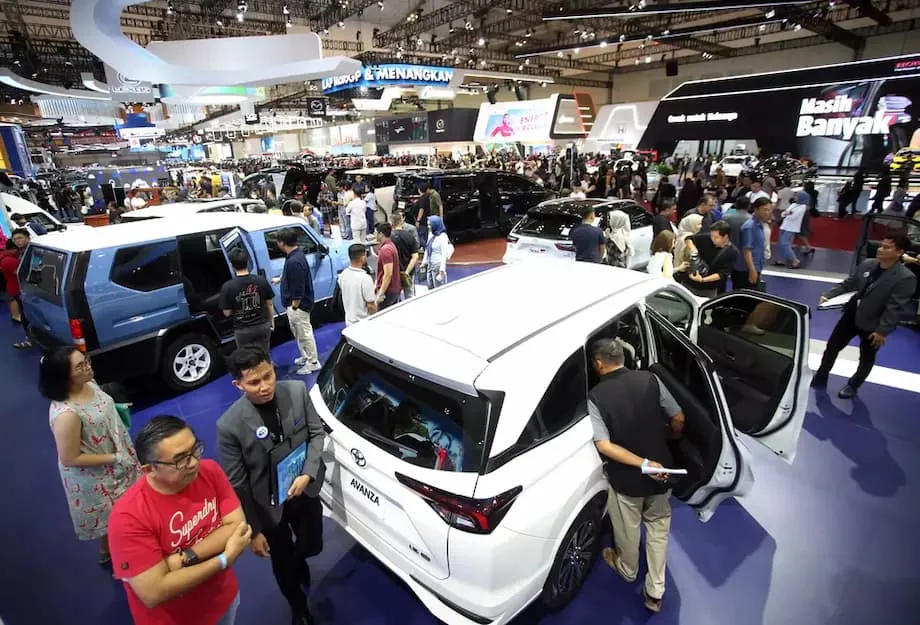
Pendant des décennies, l’Indonésie a régné sur le plus grand marché automobile d’Asie du Sud-Est. Sa vaste population et son secteur manufacturier dynamique en ont fait un pôle d’attraction pour les constructeurs automobiles du monde entier. Mais un changement spectaculaire est en cours : la Malaisie, longtemps deuxième de la région, réduit rapidement l’écart des ventes et, selon certains indicateurs, a déjà dépassé l’Indonésie en tant que premier marché automobile de l’ASEAN. Cette évolution fait l’effet d’une onde de choc dans le secteur et pousse les constructeurs indonésiens à réclamer d’urgence un soutien accru des pouvoirs publics.
Sommaire
- L’Indonésie et la Malaisie se livrent une course acharnée pour la première place du marché automobile en Asie du Sud-Est
- Comment la Malaisie a-t-elle rattrapé l’Indonésie ?
- Les professionnels du secteur tirent la sonnette d’alarme
- Marques chinoises et véhicules électriques : les facteurs qui changent la donne
- Pourquoi les marques chinoises réussissent-elles ?
- Les marques japonaises et internationales perdent-elles du terrain ?
- Thaïlande et Vietnam : les enseignements de la région
- Facteurs économiques et politiques : le rôle du soutien public
- Et maintenant ? Perspectives pour 2025 et au-delà
- En résumé
Qu’est-ce qui explique ce changement de donne ? La réponse tient à l’interaction complexe entre vents économiques contraires, évolution des préférences des consommateurs, concurrence agressive des marques chinoises et accélération de la transition vers les véhicules électriques (VE). Cet article examine les données, analyse les tendances et explore les enjeux pour les deux pays et pour la région dans son ensemble.
Comment la Malaisie a-t-elle rattrapé l’Indonésie ?
En 2024, les ventes de véhicules neufs en Malaisie ont atteint un record de 816 747 unités, juste en dessous des 865 723 unités enregistrées en Indonésie, selon les données de l’Association indonésienne de l’industrie automobile (Gaikindo), corroborées par des analystes du secteur. Ce n’est pas un hasard. Le marché automobile malaisien suit une trajectoire régulièrement ascendante, portée par :
- Les bons résultats des marques locales : les constructeurs nationaux Perodua et Proton ont conquis le cœur et le portefeuille des consommateurs malaisiens avec des modèles abordables, économes en carburant et adaptés aux goûts locaux. Perodua a vendu à elle seule plus de 358 000 véhicules en 2024, son meilleur résultat à ce jour.
- Les mesures d’incitation publiques : des réductions temporaires d’impôts et des exonérations de droits de douane, notamment pour les VE, ont stimulé la demande et engendré un carnet de commandes qui s’est répercuté sur 2024.
- Une demande des consommateurs résiliente : les Malaisiens affichent l’un des taux de motorisation par habitant les plus élevés de l’ASEAN, et leur attachement culturel à l’automobile continue de soutenir les achats, même si le marché se normalise après la pandémie.
Dans le même temps, les ventes automobiles indonésiennes sont en baisse. Au cours des sept premiers mois de 2025, elles ont reculé de 10 % sur un an, à 435 390 unités. En juillet, la chute a même atteint 18 % par rapport à l’année précédente. Les raisons sont multiples :
- Un pouvoir d’achat affaibli : la classe moyenne indonésienne s’est réduite depuis 2018 et la hausse des taux d’intérêt a rendu les prêts automobiles moins accessibles.
- L’incertitude économique : les transitions politiques, notamment l’élection présidentielle, ont pesé sur la confiance des consommateurs.
- Des critères d’octroi de crédit plus stricts : les banques se montrent plus prudentes et limitent le financement automobile, préoccupées par les prêts non performants.
L’avance autrefois confortable de l’Indonésie sur la Malaisie est donc désormais infime et pourrait bientôt disparaître complètement.
Les professionnels du secteur tirent la sonnette d’alarme
Le secrétaire général de Gaikindo, Kukuh Kumara, a exprimé clairement ses inquiétudes. Selon lui, la baisse des ventes en Indonésie devrait servir de signal d’alarme aux pouvoirs publics comme aux acteurs du secteur :
L’écart avec la Malaisie se réduit et, sans action stratégique, il n’est pas impossible que l’Indonésie soit dépassée.
Gaikindo exhorte le gouvernement à rétablir des mesures d’incitation similaires à celles proposées pendant la pandémie, comme des réductions d’impôts et des aides au crédit, afin d’aider le secteur à traverser cette période difficile et à rester compétitif.
Marques chinoises et véhicules électriques : les facteurs qui changent la donne
L’une des forces qui remodèlent le plus profondément le marché automobile d’Asie du Sud-Est est la montée en puissance rapide des constructeurs chinois, en particulier dans le segment des véhicules électriques. Des marques comme BYD, Chery, Wuling et Neta se sont implantées à marche forcée, proposant des VE bien équipés et proposés à des prix compétitifs qui séduisent les consommateurs et érodent la domination des constructeurs japonais et sud-coréens installés de longue date.
En Indonésie, la part de marché des marques chinoises a presque doublé en quelques années, passant de 3,4 % en 2021 à 6,4 % en 2024. BYD, par exemple, a conquis 36 % du marché indonésien des VE en l’espace de sept mois après son lancement, tandis que Wuling et Chery ont également réalisé des avancées importantes. Les efforts du gouvernement pour développer une filière nationale des VE, en s’appuyant sur les vastes ressources indonésiennes en nickel pour la production de batteries, ont encore accéléré cette tendance. Les mesures d’incitation et les avantages fiscaux attirent à la fois les investisseurs étrangers et les consommateurs.
La Malaisie connaît elle aussi un essor des VE chinois. En 2024, Chery a dépassé Mazda pour devenir la cinquième marque du pays en part de marché. Le nombre de marques chinoises qui devraient faire leur entrée sur le marché devrait atteindre 13 ou 14 d’ici à la fin de 2025. Les constructeurs locaux réagissent : le premier VE de Proton, l’e.MAS 7, lancé en décembre 2024, a rapidement enregistré des milliers de réservations, et d’autres modèles sont en préparation.
Pourquoi les marques chinoises réussissent-elles ?
- Des prix abordables : les VE chinois sont souvent moins chers que leurs concurrents japonais et européens, ce qui les rend accessibles à un plus grand nombre de consommateurs.
- L’innovation : des équipements de pointe, des logiciels intelligents et des technologies de batterie avancées caractérisent les modèles chinois.
- Le soutien des pouvoirs publics : l’Indonésie et la Malaisie ont toutes deux proposé des mesures incitatives pour favoriser l’adoption des VE, notamment des exonérations fiscales et des exemptions de droits de douane à l’importation.
- La production locale : les constructeurs chinois investissent dans des usines et des chaînes d’approvisionnement en Asie du Sud-Est, réduisant ainsi davantage les coûts et renforçant leur légitimité locale.
Cette concurrence accrue oblige les marques japonaises, longtemps incontestées dans la région, à revoir leurs stratégies. Toyota, Honda et Mitsubishi investissent dans les technologies hybrides, le développement logiciel et les partenariats locaux pour défendre leurs positions, mais le rythme du changement est implacable.
Les marques japonaises et internationales perdent-elles du terrain ?
Les constructeurs japonais dominent toujours les ventes totales, mais leur emprise s’affaiblit. En Indonésie, leur part de marché est passée de 95 % à 89 % en quelques années. En Malaisie, Toyota et Mazda ont toutes deux enregistré des baisses à deux chiffres en 2024, et leur part de marché cumulée est tombée à 14 %.
Cette évolution s’inscrit dans une tendance régionale plus large. Selon Bloomberg et DW, les marques japonaises et allemandes perdent du terrain face à leurs concurrentes chinoises dans toute l’Asie du Sud-Est, de Singapour à la Thaïlande et au Vietnam. Les raisons sont claires : les marques chinoises offrent un meilleur rapport qualité-prix, et leur qualité est désormais comparable à celle des acteurs établis.
Les marques allemandes de luxe comme BMW et Mercedes-Benz ont également vu leur part de marché se réduire, même si elles restent bien implantées dans le haut de gamme. Mais c’est sur le marché de masse que se joue la véritable bataille, et que les marques chinoises l’emportent.
Thaïlande et Vietnam : les enseignements de la région
La Thaïlande, autrefois surnommée le « Détroit de l’Est », doit faire face à ses propres difficultés. Son industrie automobile, fortement liée aux constructeurs japonais, a tardé à se tourner vers les VE. Les marques chinoises représentent désormais environ 40 % des ventes de voitures neuves en Asie et en Océanie, ainsi que 70 % des ventes de VE en Asie du Sud-Est. Le gouvernement thaïlandais s’emploie à attirer les entreprises chinoises pour qu’elles produisent localement et à préserver le statut du pays comme pôle manufacturier régional.
Le Vietnam, quant à lui, échappe au ralentissement régional. Son marché automobile a progressé de 24 % au premier trimestre 2025, porté par une forte hausse des ventes d’hybrides et de VE. La marque nationale VinFast est devenue une étoile montante : elle a vendu plus de 87 000 véhicules entièrement électriques en 2024 et bénéficie d’un solide soutien public en faveur de la mobilité verte.
Facteurs économiques et politiques : le rôle du soutien public
Les politiques publiques jouent un rôle déterminant dans la dynamique actuelle du marché. En Malaisie, les réductions temporaires d’impôts et les exonérations de droits de douane pour les VE ont stimulé la demande, mais ces mesures doivent prendre fin à la fin de 2025. Les analystes du secteur s’attendent à une normalisation de la demande et, par conséquent, à une possible baisse du volume total de l’industrie. Les marques locales comme Perodua devraient toutefois conserver leur position dominante grâce à leurs prix abordables et à la forte fidélité à leur marque.
L’Indonésie, en revanche, fait face à un contexte plus difficile. Les appels au rétablissement des mesures d’incitation publiques sont jusqu’à présent restés sans réponse. La banque centrale a abaissé ses taux d’intérêt pour stimuler les dépenses des consommateurs, mais les taux élevés et le durcissement des conditions de crédit persistent. La volonté du gouvernement de bâtir une filière nationale des VE est prometteuse, mais la transition n’en est qu’à ses débuts et les lacunes en matière d’infrastructures demeurent.
Les deux pays doivent trouver un équilibre délicat entre le soutien à l’industrie locale, l’attraction des investissements étrangers et la gestion des bouleversements liés aux nouvelles technologies et à la concurrence mondiale. L’issue déterminera non seulement l’avenir de leurs propres secteurs automobiles, mais aussi celui de l’ensemble du marché automobile d’Asie du Sud-Est.
Et maintenant ? Perspectives pour 2025 et au-delà
Les perspectives à court terme sont difficiles pour l’Indonésie comme pour la Malaisie. Selon les prévisions, le volume total de l’industrie malaisienne baissera de 9 % en 2025, à mesure que la demande se normalisera et que la concurrence s’intensifiera. Les ventes de véhicules légers devraient reculer de 14 % en Indonésie, les vents économiques contraires et le durcissement du crédit continuant de peser sur le marché.
Il y a toutefois des raisons d’être optimiste. Le marché automobile de l’ASEAN dans son ensemble devrait rebondir et progresser de 6 % en 2024, sous l’impulsion des Philippines et du Vietnam. L’électrification s’accélère, avec une forte hausse des ventes de véhicules électriques à batterie (VEB) dans toute la région. Les objectifs des pouvoirs publics sont ambitieux : l’Indonésie vise la production de 600 000 VE d’ici à 2030, tandis que la Thaïlande prévoit que les véhicules zéro émission représenteront 30 % de la production la même année.
Les constructeurs chinois, japonais et sud-coréens investissent massivement dans la production locale, les partenariats et de nouveaux modèles économiques, comme les services par abonnement et le covoiturage en VE. La concurrence sur les prix devrait s’intensifier, au bénéfice des consommateurs, qui disposeront d’un choix plus vaste et d’options plus abordables.
En résumé
- La Malaisie a presque rattrapé l’Indonésie et l’a même dépassée selon certains indicateurs, devenant ainsi le plus grand marché automobile d’Asie du Sud-Est, grâce à la vigueur de ses marques locales et aux mesures d’incitation publiques.
- Les ventes automobiles indonésiennes reculent sous l’effet de l’affaiblissement du pouvoir d’achat, du durcissement du crédit et de l’incertitude économique, ce qui suscite des appels au rétablissement du soutien public.
- Les constructeurs chinois, surtout dans le segment des VE, gagnent rapidement des parts de marché dans les deux pays et contestent la domination des marques japonaises et internationales.
- Les politiques publiques, la production locale et les préférences des consommateurs sont des facteurs clés de l’évolution du paysage concurrentiel.
- L’avenir du marché automobile d’Asie du Sud-Est sera façonné par l’électrification, l’innovation et la capacité des acteurs locaux et étrangers à s’adapter à l’évolution rapide des tendances.
- L’Indonésie et la Malaisie font toutes deux face à des difficultés en 2025, mais les perspectives à long terme de la région restent positives, portées par les nouvelles technologies et les nouveaux modèles économiques.