Le train à grande vitesse chinois : un exploit d’ingénierie face à une montagne de dettes
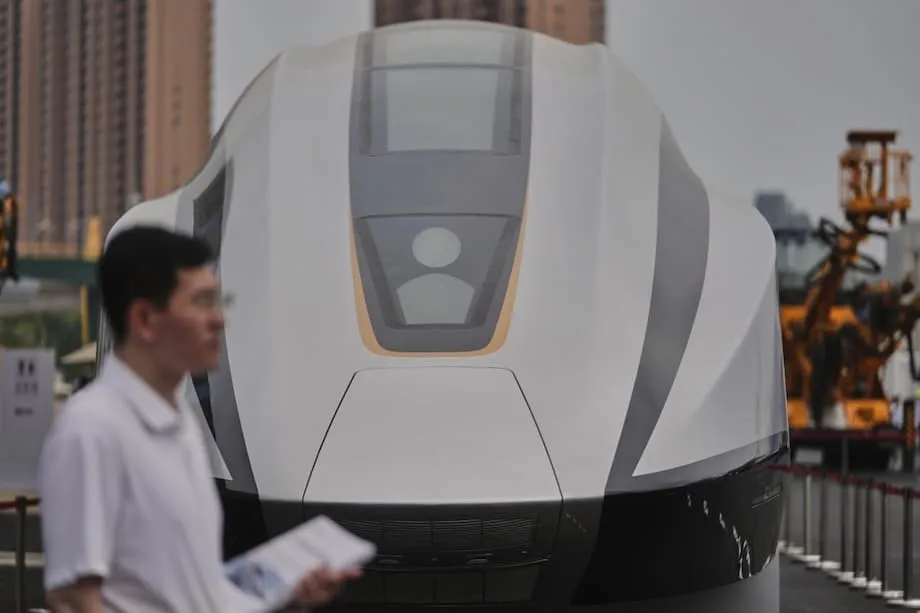
Le réseau ferroviaire à grande vitesse (TGV) chinois symbolise la modernisation rapide du pays et sa maîtrise technologique. En moins de deux décennies, la Chine a construit le plus grand réseau de trains à grande vitesse au monde, qui s’étend sur près de 50 000 kilomètres et relie la plupart des grandes villes. Les trains filent désormais entre Pékin et Shanghai en seulement quatre heures, et des prototypes de nouveaux trains à sustentation magnétique ont atteint des vitesses supérieures à 600 km/h. Pourtant, derrière les gares rutilantes et les trains qui battent des records, le réseau est confronté à des difficultés financières croissantes, qui soulèvent des questions sur sa viabilité à long terme et sur la pertinence de poursuivre son expansion.
Sommaire
- Le train à grande vitesse chinois : un exploit d’ingénierie face à une montagne de dettes
- Comment la Chine a-t-elle construit le plus grand réseau ferroviaire à grande vitesse du monde ?
- Dette et rentabilité : les fissures sous la surface
- Hausse des tarifs et conséquences sociales
- Pourquoi tant de lignes ne sont-elles pas rentables ?
- Comparaisons et enseignements : le train à grande vitesse est-il viable ?
- Réponse du gouvernement et perspectives
- En résumé
Comment la Chine a-t-elle construit le plus grand réseau ferroviaire à grande vitesse du monde ?
La Chine s’est véritablement lancée dans le TGV en 2008, avec l’ouverture de sa première ligne à grande vitesse pour voyageurs. Depuis, le gouvernement a injecté des milliers de milliards de yuans dans l’extension du réseau, qui reliait en 2021 93 % des villes de plus de 500 000 habitants. Le rythme des travaux a été extraordinaire : d’ici 2025, le réseau devrait dépasser les 50 000 kilomètres, éclipsant le cumul des réseaux à grande vitesse de l’Allemagne, du Japon et du Royaume-Uni.
Cette expansion a été portée par une combinaison de mesures de relance économique, de fierté nationale et de volonté de mettre en valeur les capacités technologiques de la Chine. Le gouvernement voyait dans le TGV un moyen de stimuler la demande intérieure, de créer des emplois et d’accélérer le développement des régions les moins prospères. Désireux d’attirer les investissements et d’améliorer leurs chiffres de croissance du PIB, les gouvernements provinciaux se sont lourdement endettés pour financer de nouvelles lignes et gares, y compris dans des zones reculées où la demande des voyageurs est limitée.
La stratégie chinoise était ambitieuse : construire d’abord, en espérant que la croissance économique et la hausse des revenus finiraient par remplir les trains. Le résultat est un réseau qui constitue à la fois un exploit d’ingénierie et une source de tensions financières grandissantes.
Dette et rentabilité : les fissures sous la surface
Malgré sa réussite technologique, le réseau ferroviaire à grande vitesse chinois connaît des difficultés financières. Son exploitant, China State Railway Group, a déclaré un bénéfice net de 3,3 milliards de yuans (environ 457 millions de dollars) en 2023, soit son meilleur résultat d’exploitation historique. Ce bénéfice reste toutefois dérisoire face à la dette du réseau, qui atteignait 6 200 milliards de yuans (près de 860 milliards de dollars) à la fin de 2024. À titre de comparaison, la dette liée à l’expansion du TGV dépasse désormais celle du géant immobilier en difficulté Evergrande Group.
La majeure partie des recettes du réseau provient des billets voyageurs, les trains à grande vitesse n’étant pas adaptés au transport de marchandises. Pourtant, seules quelques lignes, principalement dans les riches régions côtières comme Pékin-Shanghai et Guangzhou-Shenzhen, sont rentables. La majorité des lignes, en particulier dans les provinces intérieures, sont déficitaires en raison de leur faible fréquentation et de coûts d’entretien élevés. Selon des analystes, seulement 6 % environ du réseau était rentable à la fin de 2023.
Les bénéfices d’exploitation, lorsqu’il y en a, ne tiennent pas compte de l’énorme dette contractée pendant la construction. Comme l’explique Wang Kuo-chen, chercheur associé à l’Institut Chung-Hua de recherche économique, à Taipei : « La hausse des prix des billets peut couvrir les dépenses courantes, mais elle ne permettra pas de combler le déficit des investissements en immobilisations, qui doit être financé par l’immobilier. Or, le marché immobilier chinois est atone et ne peut servir à soutenir le train à grande vitesse. »
China Railway finance son expansion en vendant des obligations à des banques et à des sociétés de courtage publiques, ce qui permet de fait au gouvernement d’emprunter sans alourdir la dette nationale officielle. Cette stratégie de « dette cachée » a permis une croissance rapide, mais signifie aussi que les risques financiers sont répartis dans l’ensemble du secteur public, ce qui les rend plus difficiles à suivre et à gérer.
Hausse des tarifs et conséquences sociales
En juin 2024, China Railway a annoncé des hausses de tarifs de 20 % à 40 % sur quatre grandes lignes à grande vitesse, notamment les lignes rentables Pékin-Guangzhou et Shanghai-Kunming. Cette mesure, la plus forte hausse de prix depuis la création du réseau, visait à compenser la progression des coûts d’exploitation et à subventionner les lignes déficitaires. Elle reflète également des pressions économiques plus générales, alors que les recettes des collectivités locales diminuent et que leur endettement augmente, dans un contexte de ralentissement économique et de dégonflement du marché immobilier.
Ces hausses ont suscité des critiques publiques et des inquiétudes quant à l’exclusion sociale. Si les voyageurs d’affaires et les employés de bureau, souvent remboursés par leur employeur, peuvent absorber l’augmentation, le train à grande vitesse devient de plus en plus inabordable pour nombre de Chinois ordinaires. Selon des études, environ un quart de la population renonce au TGV en raison de faibles revenus. Lors des périodes de pointe, comme les congés du Nouvel An chinois, de nombreux travailleurs migrants choisissent des trains plus lents et moins chers, car le prix d’un billet à grande vitesse peut représenter un ou deux jours de salaire.
Sur des réseaux sociaux comme Douyin et Weibo, des internautes ont exprimé leur mécontentement. L’un d’eux a écrit : « La richesse ne me concerne pas, mais je dois partager toutes les souffrances. » Lynn Ling, une autrice qui a quitté Chengdu pour Taïwan, a observé : « La hausse des prix ne fait qu’ajouter l’insulte à l’injure, alors que les salaires baissent et que les produits de première nécessité coûtent plus cher. »
Les experts avertissent que la hausse des tarifs risque d’accentuer l’exclusion sociale : le système est financé par des fonds publics et des emprunts, mais seuls les groupes les plus aisés peuvent se permettre de l’utiliser régulièrement. Le gouvernement est face à un dilemme : relever les tarifs pour assainir les finances risque d’exclure les citoyens ordinaires, tandis que les maintenir à un bas niveau perpétue les pertes financières et l’accumulation de la dette.
Pourquoi tant de lignes ne sont-elles pas rentables ?
Les difficultés financières du réseau ferroviaire à grande vitesse chinois trouvent leur origine dans son expansion rapide, dictée par des considérations politiques. De nombreuses lignes et gares ont été construites dans des zones reculées ou peu peuplées dans le cadre de plans de relance, sans guère tenir compte des analyses coûts-avantages ni de la demande à long terme. Depuis 2010, plus de 20 gares de trains à grande vitesse ont été fermées ou laissées à l’abandon en raison d’un faible trafic voyageurs, en particulier dans les provinces intérieures.
La construction et l’entretien du TGV coûtent cher. Chaque kilomètre de voie coûte entre 120 et 130 millions de yuans, soit près de trois fois plus qu’une ligne ferroviaire classique. Les infrastructures doivent être entretenues selon des normes extrêmement précises, et les trains eux-mêmes nécessitent un entretien fréquent et coûteux. Contrairement au réseau ferroviaire classique, le TGV ne peut pas transporter de marchandises, ce qui limite ses recettes aux seuls billets voyageurs.
Comme l’a expliqué Zhao Jian, professeur à l’Université Jiaotong de Pékin : « De nombreuses lignes à grande vitesse récemment construites n’auraient pas dû l’être si elles avaient été évaluées selon les critères fixés par le gouvernement central. » Il a ajouté que la Chine, en tant que puissance manufacturière, avait besoin d’une plus grande capacité de transport de marchandises, ce que le TGV ne peut pas offrir.
Les objectifs politiques l’ont souvent emporté sur les considérations de rentabilité. Les gouvernements locaux voyaient dans le TGV un moyen de stimuler le développement économique et la valeur des biens immobiliers, ce qui a conduit à des investissements excessifs et à la construction de gares dans des lieux peu pratiques ou peu peuplés. Depuis l’effondrement du marché immobilier, nombre de ces gares sont aujourd’hui désertes, et les gouvernements locaux peinent à rembourser les emprunts qui ont financé leur construction.
Comparaisons et enseignements : le train à grande vitesse est-il viable ?
L’expérience chinoise du TGV offre des enseignements importants aux autres pays qui envisagent des projets similaires. Aux États-Unis, par exemple, les projets de lignes à grande vitesse ont été critiqués pour leurs coûts élevés, leur fréquentation limitée et les bénéfices environnementaux incertains. Comme le souligne une analyse du Cato Institute, les trains à grande vitesse nécessitent des infrastructures qui leur sont propres et ne peuvent être partagées avec le transport de marchandises ou d’autres usages, ce qui les rend moins rentables que les autoroutes ou les lignes ferroviaires classiques.
En Chine, l’accent mis sur le TGV s’est fait au détriment du réseau ferroviaire classique, ce qui a déséquilibré la logistique du pays. Si le TGV a apporté des bénéfices sociaux et favorisé le développement de manière indéniable, en reliant les régions reculées, en réduisant les temps de trajet et en mettant en valeur la technologie chinoise, ses retombées commerciales restent incertaines. Seules les lignes les plus fréquentées sont rentables, et même celles-ci devraient mettre des décennies à récupérer leur investissement initial.
Certains analystes estiment que la valeur du réseau devrait être évaluée à l’aune de ses retombées sociales plutôt que de ses résultats financiers. Le TGV a amélioré la mobilité, réduit les disparités régionales et nourri un sentiment de fierté nationale. Toutefois, alors que la dette s’accumule et que la croissance économique ralentit, le gouvernement subit une pression croissante pour privilégier la viabilité financière plutôt que de poursuivre l’expansion.
Réponse du gouvernement et perspectives
Conscientes des risques, les autorités chinoises ont commencé à freiner l’expansion du TGV. Le président Xi Jinping aurait ordonné l’arrêt des nouvelles lignes jugées inutiles, avertissant que les projets inachevés pourraient faire baisser davantage les prix de l’immobilier et enclencher un cercle vicieux d’endettement et de sous-utilisation. Le gouvernement a également durci les critères d’approbation des nouveaux projets d’infrastructure, en privilégiant les régions économiquement solides et les projets répondant à une demande clairement établie.
Pour améliorer les finances du réseau, China Railway a modifié les horaires, abaissé les tarifs dans les régions reculées et cherché à attirer des investissements privés en introduisant certaines de ses filiales en bourse. Toutefois, ces mesures ne devraient guère réduire le poids de la dette ni rendre les lignes déficitaires viables. Parmi les pistes de réforme figurent de nouvelles hausses de tarifs, la réduction du nombre de gares et l’amélioration de la gouvernance, mais ces mesures sont politiquement sensibles et difficiles à mettre en œuvre.
Malgré ces difficultés, le réseau ferroviaire à grande vitesse chinois continue de s’étendre : 2 600 kilomètres supplémentaires de voies sont prévus pour 2025. Le gouvernement espère que l’augmentation du transport de voyageurs et de marchandises fera progresser les recettes et que l’exportation de la technologie chinoise du TGV ouvrira de nouvelles perspectives. Mais la question fondamentale demeure : le plus grand réseau ferroviaire à grande vitesse du monde peut-il devenir financièrement viable, ou restera-t-il un symbole coûteux d’ambition démesurée ?
En résumé
- Le réseau ferroviaire à grande vitesse chinois est le plus grand du monde, avec près de 50 000 kilomètres de voies et l’objectif de dépasser ce chiffre en 2025.
- Le réseau est confronté à un endettement croissant : le total de ses engagements atteignait 6 200 milliards de yuans (environ 860 milliards de dollars) à la fin de 2024.
- Seule une petite partie des lignes, principalement dans les villes côtières, est rentable ; la plupart sont déficitaires en raison d’une faible fréquentation et de coûts d’entretien élevés.
- Les récentes hausses de tarifs visent à compenser l’augmentation des coûts, mais risquent de rendre le TGV inabordable pour de nombreux Chinois ordinaires et d’accentuer l’exclusion sociale.
- De nombreuses gares des régions reculées sont peu utilisées ou abandonnées, signe d’investissements excessifs et d’une expansion dictée par des considérations politiques.
- Le gouvernement durcit les critères d’approbation des nouveaux projets et cherche à réformer le système, mais sa viabilité financière reste hors de portée.
- Le TGV chinois apporte des bénéfices sociaux et favorise le développement, mais ses retombées commerciales restent limitées, ce qui soulève des questions sur l’avenir des investissements dans les grandes infrastructures.