La Malaisie dépasse l’Indonésie : une nouvelle ère pour le marché automobile de l’ASEAN
Pour la première fois de son histoire, la Malaisie a dépassé l’Indonésie et est devenue le premier marché automobile de l’Association des nations de l’Asie du Sud-Est (ASEAN). Ce cap marque un tournant important dans le paysage automobile de la région et témoigne de mutations économiques, technologiques et concurrentielles plus larges qui remodèlent l’industrie automobile d’Asie du Sud-Est. La progression de la Malaisie repose sur la vigueur de ses marques nationales et l’essor des véhicules électriques (VE), tandis que l’Indonésie est confrontée à des vents contraires économiques et que la Thaïlande doit composer à la fois avec la reprise et le retrait des constructeurs japonais. Dans le même temps, le Vietnam grimpe rapidement dans le classement et pourrait bientôt dépasser les Philippines pour devenir le quatrième marché de la région.
Sommaire
- La Malaisie dépasse l’Indonésie : une nouvelle ère pour le marché automobile de l’ASEAN
- Comment la Malaisie s’est-elle hissée au premier rang ?
- Indonésie : pressions économiques et recul de la classe moyenne
- Thaïlande : reprise, essor des VE et retrait des marques japonaises
- La Thaïlande reste attractive pour les investisseurs
- Vietnam : l’étoile montante du marché automobile de l’ASEAN
- Constructeurs chinois et révolution des VE
- Évolution des chaînes d’approvisionnement et avenir de l’industrie automobile de l’ASEAN
- Contexte économique et politique général
- En bref
Cet article examine les facteurs à l’origine de l’ascension de la Malaisie, les difficultés auxquelles font face l’Indonésie et la Thaïlande, la progression du Vietnam, ainsi que les conséquences plus larges pour le secteur automobile de l’ASEAN, qui entre dans une nouvelle ère de concurrence, d’innovation et de transformation.
Comment la Malaisie s’est-elle hissée au premier rang ?
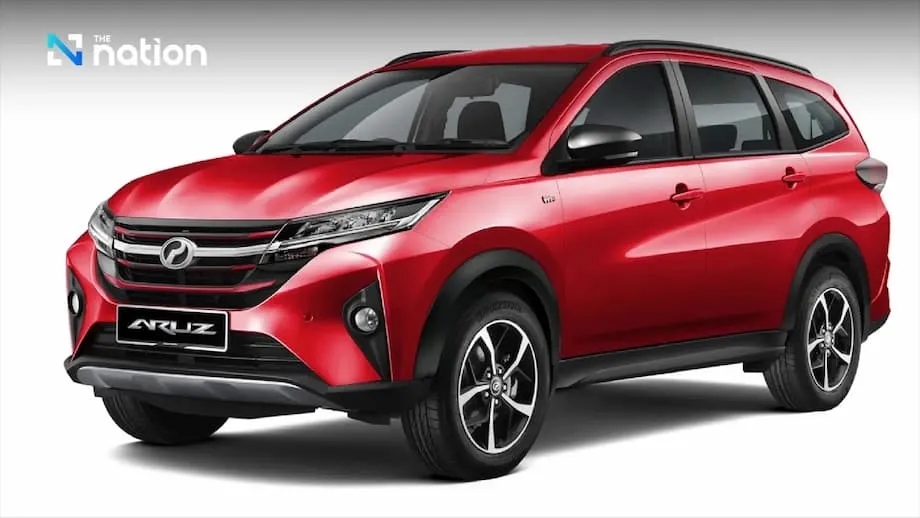
Le marché automobile malaisien est depuis longtemps dominé par ses marques nationales, Perodua et Proton, qui représentaient ensemble 63 % des ventes de voitures au premier semestre 2025. Ces marques ont bénéficié d’un soutien indirect de l’État, de partenariats stratégiques avec des acteurs mondiaux (comme Daihatsu pour Perodua et Geely pour Proton) et d’une connaissance approfondie des préférences des consommateurs locaux. Des modèles populaires comme la Perodua Alza et la Proton Saga restent en tête des ventes, aux côtés de modèles étrangers très appréciés comme la Toyota Vios et la Honda City.
Mais le véritable bouleversement vient de l’essor fulgurant des véhicules électriques et hybrides. Au premier semestre 2025, les ventes de VE en Malaisie ont bondi de 91 % sur un an, à 12 733 unités, tandis que celles des hybrides ont progressé de 12 %, à 17 480 unités. Cette envolée témoigne non seulement de l’évolution des préférences des consommateurs, mais aussi des mesures d’incitation publiques, de l’amélioration des infrastructures de recharge et de l’arrivée de marques chinoises de VE compétitives.
Les constructeurs chinois, emmenés par BYD, ont rapidement gagné du terrain sur le marché malaisien des VE. Au premier semestre 2025, les VE chinois représentaient près de 50 % des nouvelles voitures électriques immatriculées, BYD ayant à lui seul livré 5 434 unités, devant Proton (4 043) et Tesla (2 399). Le prix abordable et la fiabilité de modèles chinois comme la Neta V, la BYD Dolphin et la MG ZS EV séduisent les consommateurs malaisiens, d’autant que les subventions aux carburants sont progressivement supprimées et que les prix de l’essence augmentent.
Malgré ces progrès, les VE ne représentent encore qu’une faible part (environ 4,3 %) des immatriculations totales de véhicules en Malaisie. Les objectifs ambitieux du gouvernement — faire passer la part des VE à 15 % des ventes de voitures neuves d’ici à 2030 et à 80 % d’ici à 2050 — indiquent toutefois clairement la direction prise.
Indonésie : pressions économiques et recul de la classe moyenne
Avec une population de plus de 280 millions d’habitants, l’Indonésie a traditionnellement été le premier marché automobile de l’ASEAN. Pourtant, en 2024 et jusqu’en 2025, son secteur automobile a connu d’importantes difficultés. Les ventes de voitures ont chuté de 21 % en juin 2025, enregistrant leur premier recul majeur depuis mars 2024. Cette baisse s’explique par l’affaiblissement du pouvoir d’achat de la classe moyenne, le durcissement des conditions de crédit à la consommation et la contraction de la classe moyenne elle-même, qui est passée de 21,4 % de la population en 2019 à seulement 17,1 % en 2024.
Les économistes de la banque Danamon ont souligné le lien étroit entre la baisse des ventes de voitures et ces pressions économiques. Le durcissement des conditions d’octroi des prêts automobiles, l’endettement élevé des ménages et la hausse de la TVA ont encore pesé sur la demande. L’Indonésie reste un marché clé, mais les perspectives pour 2025 sont prudentes : seule une légère hausse des ventes de véhicules légers est prévue, tandis que les risques de baisse persistent.
Malgré ces difficultés, l’Indonésie se positionne pour devenir un pôle majeur des VE. Des investissements importants, comme le projet Indonesia Battery Integration, visent à créer une chaîne d’approvisionnement complète pour les batteries de VE, de l’extraction du nickel à la fabrication et au recyclage des batteries. Des constructeurs chinois comme Geely et Wuling renforcent leur présence, et le gouvernement propose des mesures incitatives pour attirer davantage d’investissements dans la production de VE.
Thaïlande : reprise, essor des VE et retrait des marques japonaises
La Thaïlande est depuis longtemps surnommée le « Detroit de l’Asie » et constitue un important pôle de production automobile pour les marques mondiales, notamment les constructeurs japonais. En 2023, le pays a produit 2,55 millions de véhicules, et la production pourrait atteindre près de 3 millions d’unités d’ici à 2028. Le secteur contribue à plus de 10 % du PIB du pays et soutient des millions d’emplois, directement et indirectement.
Le marché automobile thaïlandais a toutefois été confronté à des vents contraires. En 2024, les ventes ont chuté de 16 %, puis reculé de 7 % sur un an au premier trimestre 2025. Les principaux facteurs en cause sont l’endettement élevé des ménages, le durcissement des conditions d’octroi des prêts automobiles et l’incertitude économique. Des signes de reprise se dessinent néanmoins. Au deuxième trimestre 2025, les ventes de voitures ont progressé de 3,6 %, enregistrant leur première hausse trimestrielle depuis le troisième trimestre 2022. Ce rebond s’explique en grande partie par l’adoption rapide des véhicules électriques : les ventes de VE ont bondi de 33 % au premier semestre 2025, à 69 005 unités, soit 23 % des ventes totales de voitures.
Le gouvernement thaïlandais encourage activement la production de VE en proposant des subventions, des réductions d’impôts et des mesures incitatives en faveur de la fabrication locale. Son objectif est que les véhicules électriques représentent 30 % de la production automobile d’ici à 2030. Des marques chinoises comme BYD et MG figurent désormais parmi les dix marques les plus vendues en Thaïlande, défiant la domination de longue date des constructeurs japonais.
Les marques japonaises, quant à elles, regroupent ou réduisent leurs activités. Honda ferme son usine d’Ayutthaya, Suzuki fermera son usine d’assemblage thaïlandaise d’ici à la fin de 2025, et Nissan se restructure en prévision de la fermeture de l’une de ses deux usines thaïlandaises. Ces décisions reflètent des évolutions mondiales plus larges, notamment l’impact des nouveaux droits de douane américains et l’intensification de la concurrence des constructeurs chinois et d’autres pays asiatiques.
La Thaïlande reste attractive pour les investisseurs
Malgré ces difficultés, la Thaïlande reste attractive pour les investisseurs étrangers grâce à son solide réseau de fournisseurs, à son taux élevé d’approvisionnement local et aux mesures incitatives du gouvernement. Le pays investit massivement dans les infrastructures adaptées aux VE, les centres de recherche et développement et les zones économiques spéciales, comme le Corridor économique oriental. Ces efforts visent à préserver le statut de puissance automobile régionale de la Thaïlande, alors même que le secteur connaît une transformation profonde.
Vietnam : l’étoile montante du marché automobile de l’ASEAN
Le Vietnam s’impose rapidement comme un acteur majeur du paysage automobile de l’ASEAN. Au premier semestre 2025, son PIB a progressé de 7,52 %, soit sa plus forte croissance en 15 ans, porté par l’essor de la classe moyenne et la vigueur des ventes automobiles. Au deuxième trimestre 2025, les ventes de voitures ont augmenté de 18 %, à 90 772 unités, et le pays est en passe de dépasser les Philippines pour devenir le quatrième marché automobile de l’ASEAN.
La croissance du Vietnam repose sur plusieurs facteurs :
- Une classe moyenne en plein essor, dont le pouvoir d’achat augmente
- Un soutien public important aux VE, notamment l’exonération des frais d’immatriculation des véhicules électriques à batterie jusqu’en 2027
- Le succès de VinFast, le constructeur national de VE, qui a vendu 87 000 véhicules électriques dans le pays en 2024
- La forte hausse des ventes de véhicules hybrides et utilitaires, portée par les dépenses d’infrastructure et le lancement de nouveaux modèles
Le marché automobile vietnamien bénéficie également des investissements étrangers, de la croissance des exportations et d’un environnement politique favorable. Les négociations tarifaires en cours et les tensions commerciales mondiales pourraient toutefois compromettre sa croissance future.
Constructeurs chinois et révolution des VE
L’une des tendances les plus bouleversantes du secteur automobile de l’ASEAN est la progression rapide des constructeurs chinois, notamment sur le segment des VE. Des marques comme BYD, MG, Wuling et Chery investissent massivement dans la production locale, les chaînes d’approvisionnement et la recherche et développement en Malaisie, en Thaïlande, en Indonésie et au Vietnam. Leurs modèles abordables et innovants remodèlent les préférences des consommateurs et intensifient la concurrence avec les marques japonaises et occidentales.
En Malaisie, les VE chinois représentent désormais près de la moitié des nouvelles immatriculations de voitures électriques. En Thaïlande, BYD et MG figurent parmi les dix premières marques et, à Singapour, BYD était la marque de VE la plus vendue en 2024. L’Indonésie attire elle aussi davantage d’investissements de constructeurs chinois : Wuling et BYD y détiennent chacun 4 % du marché.
Ces évolutions font de l’ASEAN un tremplin majeur pour les ambitions mondiales dans le domaine des VE : la région constitue à la fois un marché important et un pôle de chaînes d’approvisionnement pour les batteries, les composants et les véhicules finis.
Évolution des chaînes d’approvisionnement et avenir de l’industrie automobile de l’ASEAN
La progression des VE et l’arrivée de nouveaux acteurs entraînent d’importantes mutations dans la logistique des chaînes d’approvisionnement en Asie du Sud-Est. Les constructeurs localisent leur production, implantent des usines de batteries et de composants, et s’adaptent à l’évolution des flux commerciaux dans la région. Les gouvernements investissent dans des infrastructures adaptées aux VE, notamment des bornes de recharge, l’électrification des ports et des zones dédiées à la manutention et au recyclage des batteries.
Les prestataires logistiques doivent moderniser leurs capacités numériques, gérer des transports multimodaux complexes et assurer la résilience des chaînes d’approvisionnement face à une demande inégale et à l’incertitude des politiques publiques. La coexistence des VE, des hybrides et des véhicules à moteur thermique complique encore les réseaux de production et de distribution.
Malgré ces difficultés, le rôle de l’ASEAN comme base de production compétitive et pôle émergent d’exportation de VE devrait continuer à se renforcer. Le marché automobile de la région devrait connaître une reprise modérée en 2025, avec des ventes totales de véhicules légers estimées à 3,19 millions d’unités. Des risques de baisse subsistent toutefois, notamment l’incertitude économique mondiale, les politiques commerciales protectionnistes et la nécessité de poursuivre les investissements dans les infrastructures et l’innovation.
Contexte économique et politique général
Les mutations du marché automobile de l’ASEAN s’inscrivent dans un contexte de changements économiques et politiques plus larges. Les tensions commerciales, les nouveaux droits de douane (comme ceux imposés par les États-Unis) et les incertitudes politiques influent sur les investissements et les perspectives de croissance dans toute la région. Le Vietnam et les Philippines font preuve de résilience, tandis que l’Indonésie et la Thaïlande révisent leurs objectifs et adoptent des politiques monétaires plus accommodantes pour soutenir la reprise.
Les tendances en matière d’investissements directs étrangers sont contrastées : les projets liés aux VE se multiplient, mais le nombre total de projets recule en raison des incertitudes mondiales. Les gouvernements réagissent en proposant des mesures incitatives, en modernisant les infrastructures et en nouant des alliances stratégiques pour préserver leur compétitivité et attirer de nouveaux investissements.
En bref
- La Malaisie a dépassé l’Indonésie et est devenue le premier marché automobile de l’ASEAN, portée par la vigueur de ses marques nationales et l’essor des VE.
- L’Indonésie subit des pressions économiques, le recul de sa classe moyenne et le durcissement du crédit, mais investit dans les chaînes d’approvisionnement des VE pour retrouver son élan.
- La Thaïlande se redresse, les ventes de VE tirant la croissance, mais les constructeurs japonais réduisent leur présence face à la concurrence croissante des marques chinoises.
- Le Vietnam est l’étoile montante de la région, grâce à une forte croissance économique, à un marché automobile en plein essor et à un soutien public important aux VE.
- Les constructeurs chinois gagnent rapidement des parts de marché dans l’ensemble de l’ASEAN et transforment le paysage concurrentiel ainsi que les chaînes d’approvisionnement.
- L’industrie automobile de l’ASEAN traverse une période de profonde transformation. Une reprise modérée est attendue en 2025, mais d’importantes difficultés et de belles perspectives se profilent.