L’essor des exportations de charbon indonésien s’essouffle face au virage mondial vers des charbons de meilleure qualité
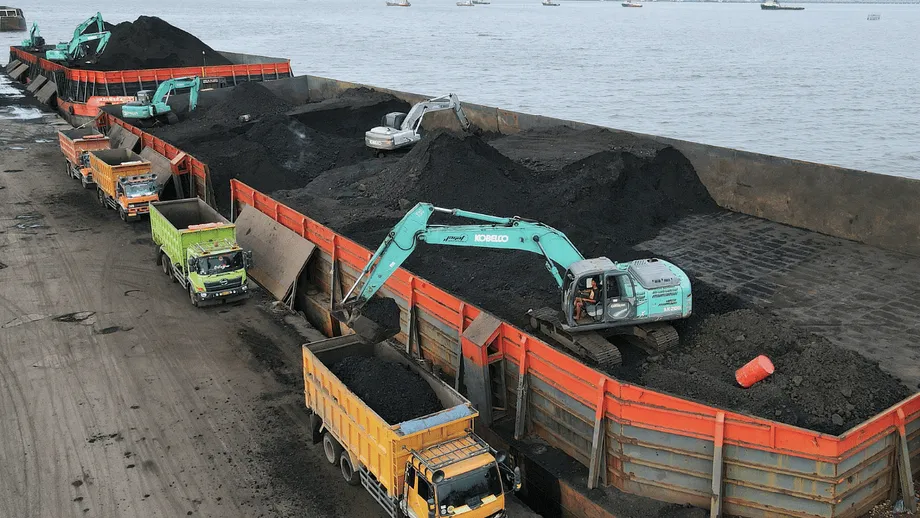
L’Indonésie, longtemps premier exportateur mondial de charbon thermique, voit sa situation évoluer radicalement. Pilier de son économie, son industrie charbonnière subit une pression croissante : ses deux principaux clients, la Chine et l’Inde, réduisent leurs importations de charbon indonésien au profit de charbons à pouvoir calorifique (PC) supérieur provenant d’autres fournisseurs. Ce virage stratégique recompose les flux mondiaux de charbon et oblige les exploitants miniers indonésiens à repenser leur modèle économique, avec des conséquences majeures pour l’économie du pays et le marché mondial de l’énergie.
Sommaire
- L’essor des exportations de charbon indonésien s’essouffle face au virage mondial vers des charbons de meilleure qualité
- Pourquoi la Chine et l’Inde délaissent-elles le charbon indonésien ?
- La concurrence des autres fournisseurs
- Essor de la production nationale en Chine et en Inde
- Conséquences pour les exportations de charbon et l’économie indonésiennes
- Défis opérationnels et réglementaires
- Les gagnants et les perdants du marché mondial du charbon
- Évolution des prix et dynamique du marché
- La réponse stratégique de l’Indonésie : marché intérieur et transformation des minerais
- Obstacles réglementaires et politiques publiques
- Risques à long terme et perspectives
- Enjeux plus larges pour la transition énergétique mondiale
- En bref
Pourquoi la Chine et l’Inde délaissent-elles le charbon indonésien ?
Le problème tient avant tout à la qualité du charbon. Celui produit en Indonésie présente principalement un pouvoir calorifique moyen ou faible : il fournit donc moins d’énergie par tonne que les charbons de meilleure qualité provenant de pays comme l’Australie, la Mongolie, l’Afrique du Sud et la Russie. Avec la baisse des cours mondiaux du charbon, l’écart de prix entre les charbons de faible et de forte qualité s’est resserré, rendant ces derniers plus attrayants pour les acheteurs en quête d’une meilleure efficacité énergétique et de moindres émissions.
Vasudev Pamnani, directeur du négociant indien en charbon I-Energy Natural Resources, en explique la logique économique :
Le charbon à pouvoir calorifique supérieur coûte plus cher, mais fournit davantage d’énergie pour chaque dollar dépensé aux prix actuels. Un million de tonnes de charbon à pouvoir calorifique supérieur peut remplacer 1,2 à 1,3 million de tonnes, voire 1,5 million de tonnes, de charbon indonésien.
Les centrales électriques et les utilisateurs industriels chinois et indiens peuvent ainsi couvrir leurs besoins énergétiques avec moins de charbon s’ils optent pour des variétés de meilleure qualité, ce qui réduit à la fois les coûts et les émissions.
La concurrence des autres fournisseurs
La Chine et l’Inde ne se contentent pas d’acheter moins de charbon indonésien : elles s’approvisionnent activement auprès de nouveaux fournisseurs. Au cours des cinq premiers mois de 2025, les exportations de charbon mongol vers la Chine ont bondi de 44,8 %, tandis que les livraisons sud-africaines à destination de l’Inde ont progressé de 26,1 %. Les deux pays ont également accru leurs importations en provenance du Kazakhstan, de la Colombie, du Mozambique et de la Tanzanie. Cette dernière s’est imposée comme un nouvel acteur du marché mondial du charbon depuis que le conflit entre la Russie et l’Ukraine a perturbé les routes commerciales traditionnelles.
En Chine, les rabais sur le charbon russe de qualité comparable ont accentué la pression sur les exportations indonésiennes. Zhiyuan Li, analyste chez Kpler, souligne que les charbons indonésiens à pouvoir calorifique moyen ou faible peinent à rivaliser avec ces options moins coûteuses. Dans le même temps, le charbon australien de meilleure qualité a gagné des parts de marché en Chine, et les négociants indiens diversifient leurs sources d’approvisionnement pour inclure davantage de charbons à forte densité énergétique.
Essor de la production nationale en Chine et en Inde
Un autre facteur majeur est la forte hausse de la production nationale de charbon en Chine et en Inde. La production chinoise a atteint un record de 4,9 milliards de tonnes, tandis que l’Inde a franchi le seuil du milliard de tonnes. Cette progression de l’offre locale s’inscrit dans une stratégie plus large visant à renforcer la sécurité énergétique et à réduire la dépendance aux importations, notamment en maîtrisant les coûts et les émissions.
Li Xuegang, analyste à l’Association chinoise du transport et de la distribution du charbon, souligne l’évolution de la politique publique :
Le renforcement des contrôles gouvernementaux sur les émissions fera chuter la demande de charbons à faible pouvoir calorifique et de mauvaise qualité.
Le prix de référence du charbon thermique en Chine est tombé à son plus bas niveau depuis quatre ans. Les producteurs d’électricité du pays peuvent de plus en plus s’approvisionner en charbon de meilleure qualité sur le marché intérieur ou auprès de fournisseurs voisins, ce qui réduit encore la part de marché de l’Indonésie.
Conséquences pour les exportations de charbon et l’économie indonésiennes
Les chiffres sont éloquents. Au cours des cinq premiers mois de 2025, les exportations indonésiennes de charbon thermique vers la Chine et l’Inde ont reculé respectivement de 12,3 % et de 14,3 %, soit davantage que la baisse globale des importations de charbon de ces deux pays. Selon les données du cabinet d’analyse Kpler, les exportations totales de charbon de l’Indonésie ont chuté de 12 %, à 187 millions de tonnes sur la même période. Il s’agit de leur niveau le plus bas en trois ans, ce qui pourrait annoncer un recul durable.
La Chine et l’Inde représentent ensemble près des deux tiers des exportations de charbon de l’Indonésie : les conséquences sont donc considérables. Le secteur charbonnier contribue à environ 3,6 % de l’activité économique indonésienne et emploie des dizaines de milliers de personnes. Un ralentissement durable menace non seulement les bénéfices des entreprises, mais aussi les recettes publiques et l’emploi dans les régions concernées.
Défis opérationnels et réglementaires
Face à la contraction des débouchés à l’exportation, les exploitants miniers indonésiens s’efforcent de réorienter leur stratégie. Nombre d’entre eux détournent leurs ventes vers le marché intérieur, notamment vers l’industrie de la transformation des minerais, en pleine expansion, qui offre de meilleures marges que le secteur de la production électrique, fortement réglementé. Les livraisons de charbon sur le marché intérieur représentent désormais 48,6 % de l’offre nationale, leur part la plus élevée depuis plus de dix ans.
La demande intérieure reste toutefois limitée. La production nationale de charbon devrait passer de 836 millions de tonnes en 2024 à moins de 800 millions cette année, tandis que la consommation intérieure ne devrait atteindre que 250 à 260 millions de tonnes, contre 233 millions l’an dernier. Il en résulte un excédent important, qui entraîne une sous-utilisation des équipements miniers et des inefficacités opérationnelles.
Ardhi Ishak Kosen, responsable des relations industrielles à l’Association des professionnels miniers indonésiens (Perhapi), fait part de ses inquiétudes :
Les équipements miniers sont sous-utilisés : certaines machines restent à l’arrêt, tandis que d’autres fonctionnent moins longtemps, voire pas du tout.
Les exploitants miniers demandent également au gouvernement d’assouplir les réglementations qui alourdissent leurs charges financières, comme l’obligation d’incorporer du biodiesel et celle de conserver dans le pays une partie des recettes en devises issues des exportations. Certains acheteurs estiment que le prix de référence du charbon indonésien (HBA), qui reste supérieur aux cours du marché mondial, contribue au recul des exportations.
Les gagnants et les perdants du marché mondial du charbon
Le virage de la Chine et de l’Inde a fait de nouveaux gagnants sur le marché mondial du charbon. La part de la Mongolie en Chine et celle de l’Afrique du Sud en Inde ont atteint des niveaux records. L’amélioration des infrastructures et de la logistique a rendu plus économiques les importations par rail de charbon mongol et russe en Chine, tandis que les acheteurs indiens privilégient de plus en plus le charbon sud-africain.
L’Australie, le Kazakhstan, la Colombie, le Mozambique et la Tanzanie ont également gagné du terrain en tant que fournisseurs de substitution. La diversification des chaînes d’approvisionnement répond en partie aux tensions géopolitiques, notamment au conflit entre la Russie et l’Ukraine, qui a perturbé les flux commerciaux traditionnels et incité les acheteurs à rechercher de nouveaux partenaires.
Évolution des prix et dynamique du marché
Les cours mondiaux du charbon sont orientés à la baisse depuis la fin de 2023. En mai 2025, le charbon australien Newcastle à 6 300 kcal/kg FOB s’est vendu en moyenne à 104,41 dollars la tonne, soit 26,5 % de moins qu’un an auparavant. Les indices du charbon indonésien et australien, qui reflètent les qualités recherchées par les acheteurs chinois, ont tous deux baissé, celui de référence pour le charbon australien reculant plus vite. Le charbon de meilleure qualité est ainsi devenu plus accessible aux acheteurs asiatiques, ce qui a accéléré leur désengagement de l’offre indonésienne.
Le transport maritime et la logistique ont également joué un rôle. L’amélioration des liaisons ferroviaires entre la Mongolie, la Russie et la Chine a réduit les coûts de transport, tandis que l’offre excédentaire sur le marché du transport maritime de vrac sec a maintenu les tarifs de fret à un niveau bas, facilitant l’approvisionnement auprès d’un plus grand nombre de fournisseurs.
La réponse stratégique de l’Indonésie : marché intérieur et transformation des minerais
Face à la baisse des exportations, les exploitants miniers indonésiens ciblent de plus en plus le marché intérieur, en particulier l’industrie de la transformation des minerais. Les fonderies de nickel constituent notamment un débouché prometteur, offrant de meilleurs prix que le secteur électrique ou les acheteurs internationaux. La politique d’obligation d’approvisionnement du marché intérieur (DMO) impose de vendre localement une partie de la production de charbon. Les fonderies devraient absorber 31,2 % du volume concerné par cette obligation cette année, tandis que la production d’électricité en restera le principal consommateur, avec 58 %.
Gita Mahyarani, directrice exécutive par intérim de l’Association indonésienne des producteurs de charbon (APBI), explique ce changement :
Les producteurs donnent la priorité à l’exécution des contrats en cours. Ils ciblent tout particulièrement les pays d’Asie du Sud-Est qui dépendent encore du charbon à pouvoir calorifique moyen, où les centrales à charbon restent très utilisées et continuent d’afficher une demande soutenue pour le charbon [MCV]. Leur proximité constitue également un avantage logistique.
La maîtrise des coûts est devenue une priorité pour les sociétés minières qui cherchent à rester compétitives dans un marché difficile. La demande locale reste cependant limitée et la surproduction demeure un risque.
Obstacles réglementaires et politiques publiques
Les dirigeants du secteur réclament un allègement des contraintes réglementaires pour surmonter le ralentissement. Ardhi, de Perhapi, estime que les producteurs de charbon devraient améliorer leur efficacité opérationnelle et réduire leurs investissements. Il appelle également le gouvernement à abroger les mesures qui alourdissent leurs charges financières, comme l’obligation d’utiliser du biodiesel B40 et celle de conserver dans le pays une partie des recettes en devises issues des exportations.
Certains acheteurs estiment que le prix de référence du charbon indonésien (HBA), qui sert de base aux cargaisons destinées à l’exportation, est trop élevé par rapport aux cours mondiaux et contribue à la baisse des exportations. Le HBA a été fixé à 98,61 dollars la tonne pour la deuxième moitié de juin 2025, en baisse de 2,33 % par rapport au début du mois, mais il a tout de même perdu 23 % depuis mars.
Risques à long terme et perspectives
Les experts préviennent que le ralentissement actuel pourrait annoncer un déclin plus durable de l’industrie charbonnière indonésienne. Le secteur dépend fortement d’un petit nombre d’acheteurs et, à mesure que la Chine et l’Inde augmentent leur production nationale et se tournent vers des charbons de meilleure qualité, les perspectives d’exportation de l’Indonésie devraient rester limitées.
Hazel Ilango, de l’Energy Shift Institute, met en garde :
Les exploitants miniers indonésiens doivent eux aussi commencer à prendre ces signes au sérieux.
D’autres risques s’ajoutent. La plupart des entreprises charbonnières indonésiennes sont étroitement contrôlées par des initiés, ce qui limite leur capacité d’adaptation et d’innovation. Les réglementations, notamment les obligations d’approvisionnement intérieur et les redevances élevées, compriment également les marges, tandis que l’accès aux financements internationaux est restreint. Le secteur privé et les investisseurs privilégient généralement les gains à court terme plutôt que les stratégies de transition à long terme, et les politiques publiques manquent souvent de cohérence.
L’Indonésie est confrontée à un dilemme politique : elle s’est engagée à réduire ses émissions et à opérer une transition vers les énergies propres, mais continue d’accroître sa production de charbon et d’autoriser de nouvelles centrales. Les subventions intérieures maintiennent le charbon à bas prix, mais les interdictions soudaines d’exportation ont perturbé les marchés mondiaux. Dans le même temps, l’entreprise publique d’électricité prévoit de fermer des centrales à charbon avant terme dans le cadre d’un accord de transition de 20 milliards de dollars, alors même que de nouvelles installations sont construites pour alimenter l’industrie de la transformation des minerais.
Enjeux plus larges pour la transition énergétique mondiale
Le désengagement de la Chine et de l’Inde vis-à-vis du charbon indonésien s’inscrit dans une tendance mondiale plus large en faveur d’une énergie plus propre et d’une meilleure efficacité. L’an dernier, plus de 75 % de la hausse de la demande énergétique en Chine a été satisfaite par des sources d’énergie propres. L’Inde investit elle aussi massivement dans les énergies renouvelables et cherche à réduire sa dépendance au charbon importé.
Pour l’Indonésie, le défi consiste à diversifier son économie et son secteur énergétique afin de ne pas être laissée à l’écart tandis que le monde s’oriente vers un avenir moins carboné. La crise actuelle pourrait servir d’avertissement aux responsables politiques et aux dirigeants du secteur, et les inciter à accélérer la transition vers une énergie plus propre et une croissance économique plus durable.
En bref
- Les exportations de charbon indonésien vers la Chine et l’Inde ont fortement reculé, les deux pays se tournant vers des charbons de meilleure qualité et à plus forte densité énergétique provenant d’autres fournisseurs.
- La baisse des cours mondiaux du charbon a réduit l’écart de prix entre les charbons de faible et de forte qualité, rendant ces derniers plus attrayants pour les acheteurs.
- La Chine et l’Inde augmentent leur production nationale de charbon et diversifient leurs importations, réduisant encore leur dépendance à l’offre indonésienne.
- Les exploitants miniers indonésiens se tournent vers le marché intérieur, en particulier vers l’industrie de la transformation des minerais, mais la demande locale reste limitée.
- Les inefficacités opérationnelles, les contraintes réglementaires et les contradictions des politiques publiques aggravent les difficultés du secteur.
- Les experts préviennent que ce ralentissement pourrait annoncer un déclin à long terme et appellent l’Indonésie à accélérer sa transition vers des énergies plus propres et à diversifier son économie.