Extension de la taxe sur les ventes et les services en Malaisie : qu’est-ce qui change au 1er juillet 2025 ?
La Malaisie s’apprête à réviser et à étendre de manière significative son régime de taxe sur les ventes et les services (SST) à compter du 1er juillet 2025. Annoncées dans le cadre du budget 2025 et confirmées par le ministère des Finances, ces mesures visent à renforcer la situation budgétaire du pays, à élargir l’assiette fiscale et à consolider le filet de protection sociale, tout en veillant à ne pas faire peser une charge excessive sur la majorité des Malaisiens. Le gouvernement a choisi une approche ciblée : les nouvelles taxes concernent les biens et services non essentiels, tandis que les produits de première nécessité et les secteurs clés qui pèsent sur la vie quotidienne sont exonérés.
Sommaire
- Extension de la taxe sur les ventes et les services en Malaisie : qu’est-ce qui change au 1er juillet 2025 ?
- Pourquoi la Malaisie étend-elle la SST ?
- Quels biens et services sont concernés ?
- Taxe sur les ventes : les produits essentiels épargnés, les produits de luxe ciblés
- Taxe sur les services : de nouveaux secteurs concernés
- Quelles seront les conséquences pour les consommateurs et les entreprises ?
- Quelles sont les implications plus générales ?
- En résumé
Pourquoi la Malaisie étend-elle la SST ?
L’extension de la SST est un pilier du cadre plus général de l’Économie Madani, qui vise à améliorer les finances publiques et à financer des programmes sociaux. En augmentant les recettes grâce à une assiette fiscale élargie, le gouvernement entend soutenir l’amélioration des services publics, la modernisation des infrastructures et les aides financières directes aux citoyens. Le ministre des Finances II, Datuk Seri Amir Hamzah Azizan, a souligné que les réformes étaient conçues pour éviter d’augmenter le coût de la vie pour la plupart des habitants, déclarant :
Les recettes supplémentaires peuvent profiter à l’ensemble du pays sans faire peser une charge sur la majorité de la population.
La Malaisie entend ramener son déficit budgétaire à 3,8 % du PIB, contre 4,1 % l’année précédente, et l’extension de la SST joue un rôle clé dans la réalisation de cet objectif. Le gouvernement a également consulté les acteurs du secteur afin de veiller à ce que les mesures soient applicables et perturbent le moins possible l’activité des entreprises.
Quels biens et services sont concernés ?
La nouvelle structure de la SST distingue les biens essentiels des biens non essentiels et élargit également la liste des services imposables. Voici le détail des changements :
Taxe sur les ventes : les produits essentiels épargnés, les produits de luxe ciblés
Les produits essentiels resteront exonérés de la taxe sur les ventes (0 %), afin que les produits de première nécessité ne deviennent pas plus chers. Il s’agit notamment des produits suivants :
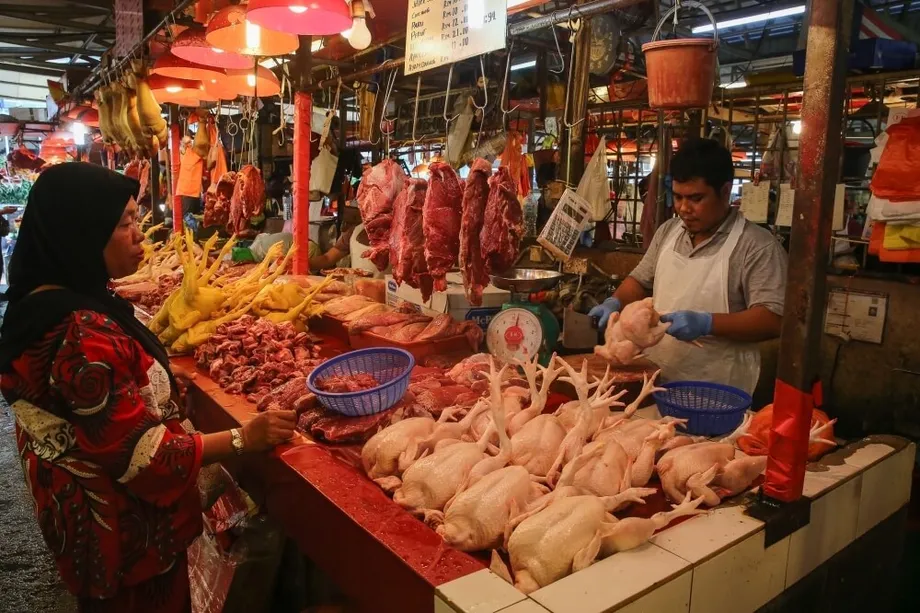
- Aliments non transformés : poulet, bœuf, mouton, poisson, crevettes, calamars, légumes, fruits locaux, riz, orge, avoine, blé
- Aliments transformés : farine, sardines en conserve, sucre, sel, pain blanc, pâtes, nouilles, nouilles instantanées, lait, boissons maltées, huile de cuisson
- Médicaments et dispositifs médicaux
- Livres, revues, journaux
- Aliments pour le bétail et aliments pour animaux de compagnie
- Matériaux de construction de base : ciment, pierres, sable
- Intrants agricoles : engrais, pesticides, machines agricoles
Les biens non essentiels et les produits de luxe seront soumis à des taux de taxe sur les ventes plus élevés :
- Taxe sur les ventes de 5 % : ormeau, homard, quinoa, fromage, confitures de fruits, smartphones, crabe royal, saumon, cabillaud, truffes, fraises importées, huiles essentielles, tissu de soie, machines industrielles
- Taxe sur les ventes de 10 % : caviar, ailerons de requin, boissons alcoolisées, cigarettes, cigares, articles en cuir, déchets de ferraille de tungstène, vélos de course, peintures anciennes réalisées à la main
Taxe sur les services : de nouveaux secteurs concernés
Le champ d’application de la taxe sur les services est élargi à six nouvelles catégories, avec des taux compris entre 6 % et 8 %. Ces mesures visent les services à forte valeur ajoutée ou facultatifs, tout en prévoyant des exonérations pour les services essentiels et les petites entreprises. Les nouveaux secteurs concernés sont les suivants :
- Services de location ou de crédit-bail : taxe de 8 %, avec des exonérations pour les logements résidentiels, les supports de lecture, les crédits-bails financiers et les actifs situés hors de Malaisie. Les micro, petites et moyennes entreprises (MPME) dont le chiffre d’affaires annuel est inférieur à 500 000 RM sont exonérées.
- Services de travaux de construction : taxe de 6 % sur les projets d’infrastructure, commerciaux et industriels. Les bâtiments résidentiels et les installations liées au logement social sont exonérés. Les entrepreneurs doivent s’immatriculer si leurs services imposables atteignent 1,5 million de RM sur une période de 12 mois.
- Services financiers : taxe de 8 % sur les services rémunérés par des frais ou des commissions. Les exonérations concernent notamment les services bancaires de base, les financements conformes à la charia, les gains de change, les activités des marchés de capitaux et certains services d’assurance. Les prestataires dont les frais ou commissions annuels dépassent 500 000 RM doivent s’immatriculer.
- Services de santé privés : la taxe de 6 % s’applique uniquement aux services fournis à des personnes qui ne sont pas citoyennes malaisiennes, notamment les services privés de médecine traditionnelle et complémentaire ainsi que les services paramédicaux. Les Malaisiens sont exonérés.
- Services éducatifs : taxe de 6 % sur les établissements préscolaires privés, les écoles primaires et secondaires et les établissements d’enseignement supérieur destinés aux non-citoyens. Les étudiants malaisiens et les personnes handicapées sont exonérés. Les établissements qui facturent plus de 60 000 RM par élève et par an doivent s’immatriculer.
- Services de beauté : taxe de 8 % sur des services tels que les soins du visage, les manucures, la coiffure, les tatouages, le maquillage et l’amincissement, pour les prestataires dont le chiffre d’affaires annuel tiré de services imposables dépasse 500 000 RM.
Pour éviter la double imposition, des exonérations pour les transactions entre entreprises (B2B) et un mécanisme d’allègement au sein des groupes sont prévus pour certains services. Les contrats non révisables bénéficient d’une exonération de 12 mois à compter de la date d’entrée en vigueur.
Quelles seront les conséquences pour les consommateurs et les entreprises ?
L’approche ciblée du gouvernement signifie que la plupart des Malaisiens ne verront pas augmenter le prix des produits de première nécessité. En visant les biens non essentiels et les services à forte valeur ajoutée, le gouvernement entend faire peser l’essentiel de la charge fiscale sur les dépenses facultatives et la consommation de produits de luxe. Pour les entreprises, et notamment les MPME, diverses exonérations et mesures d’allègement sont prévues afin de faciliter la mise en conformité et d’éviter des coûts inutiles.
Pour faciliter la transition, le gouvernement a annoncé qu’aucune action en justice ni pénalité ne serait engagée contre les entreprises qui s’efforcent de se conformer aux nouvelles exigences de la SST jusqu’au 31 décembre 2025. Le département royal des douanes de Malaisie fournira des conseils et un accompagnement aux entreprises pour les aider à évaluer leurs obligations et à s’immatriculer si nécessaire.
Quelles sont les implications plus générales ?
L’extension de la SST s’inscrit dans les efforts déployés par la Malaisie pour moderniser son système fiscal et assurer la viabilité de ses finances publiques. Contrairement à l’ancienne taxe sur les biens et services (GST), qui prévoyait un mécanisme de crédit de taxe sur les intrants afin d’éviter l’imposition en cascade, la SST ne comporte pas de dispositif de ce type. Il existe donc un risque d’imposition en cascade, susceptible d’augmenter les coûts pour certaines entreprises et certains consommateurs. Toutefois, les exonérations pour les transactions B2B et les allègements ciblés mis en place par le gouvernement visent à limiter ces effets.
À l’échelle internationale, la décision de la Malaisie intervient alors que de nombreux pays cherchent à élargir leur assiette fiscale pour financer des programmes sociaux et des infrastructures, notamment après les difficultés économiques mondiales. Les recettes supplémentaires générées par la SST devraient contribuer au financement des services publics, des aides financières et des améliorations des infrastructures, et renforcer ainsi la résilience économique du pays à long terme.
En résumé
- L’extension de la taxe sur les ventes et les services (SST) en Malaisie entre en vigueur le 1er juillet 2025 dans le cadre des réformes budgétaires menées au titre de l’Économie Madani.
- Les biens et services essentiels restent exonérés de la taxe sur les ventes, tandis que les produits non essentiels et de luxe sont soumis à des taux plus élevés (5 % ou 10 %).
- La taxe sur les services couvre désormais six nouveaux secteurs : la location et le crédit-bail, la construction, les services financiers, la santé privée, l’éducation et les services de beauté, avec des exonérations ciblées pour les Malaisiens et les MPME.
- Des exonérations et des allègements pour les transactions entre entreprises sont prévus pour éviter la double imposition et faciliter la mise en conformité.
- Aucune pénalité pour non-conformité ne sera appliquée jusqu’au 31 décembre 2025, ce qui laisse aux entreprises le temps de s’adapter.
- Les recettes supplémentaires financeront les services publics, l’aide sociale et les infrastructures, afin de renforcer la situation budgétaire de la Malaisie sans augmenter le coût de la vie pour la plupart des citoyens.