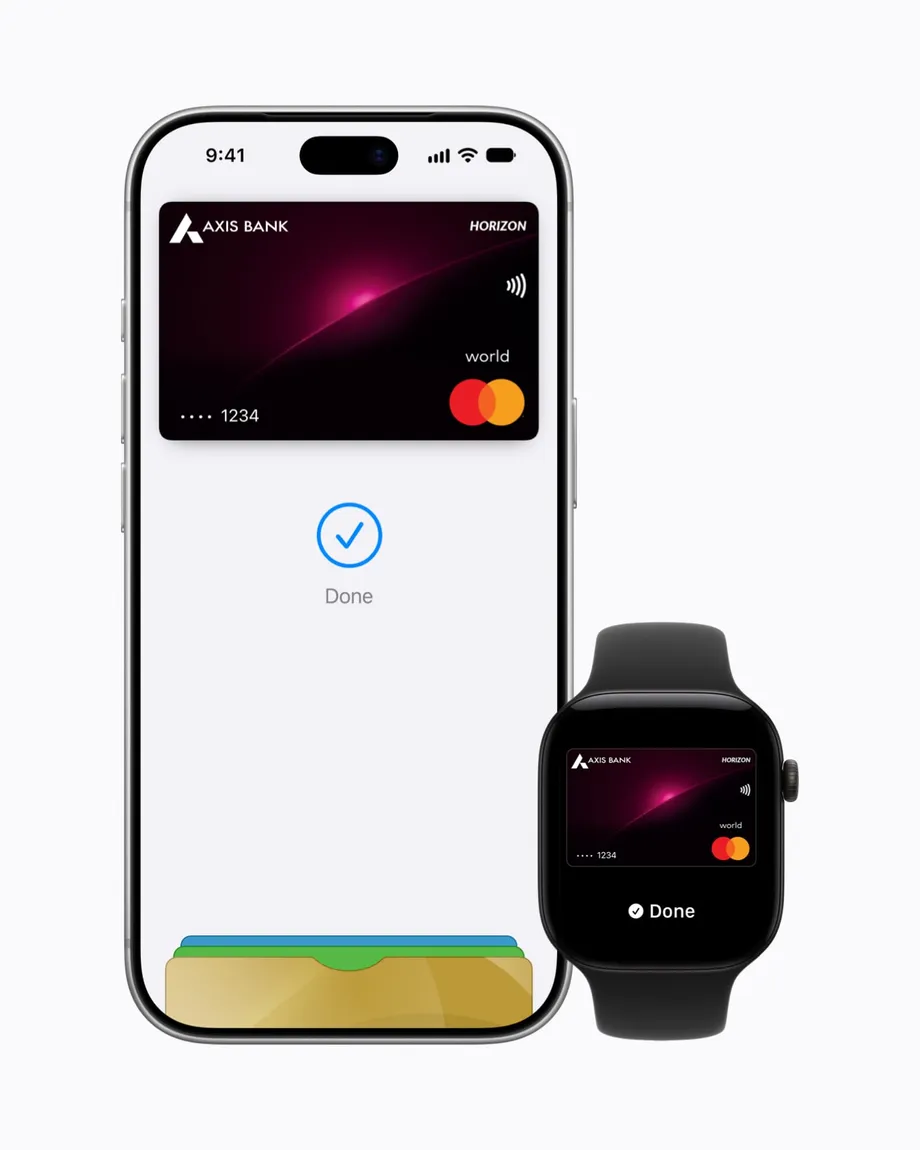
Apple Pay arrive en Inde avec une offre de départ limitée
Apple Pay a été lancé en Inde le 30 septembre 2026, avec la prise en charge des cartes de crédit Axis Bank éligibles sur les réseaux Visa et Mastercard. Les clients peuvent ajouter ces cartes à Apple Wallet et payer avec les appareils Apple compatibles sur les terminaux sans contact, dans les applications partenaires et sur les sites web qui acceptent Apple Pay.
Sommaire
- Apple Pay arrive en Inde avec une offre de départ limitée
- Quelles cartes et quels appareils sont compatibles ?
- Ajouter une carte et effectuer un paiement
- Où utiliser le service
- Ce que la tokenisation change au moment du paiement
- L’UPI et les portefeuilles concurrents répondent à d’autres besoins
- La facture de carte de crédit ne change pas
- La praticité en voyage dépend de la carte et du commerçant
- Ce que cette première version ne propose pas
- Points clés
Dans son annonce du lancement en Inde, datée du 30 septembre 2026, Apple confirme que le service est disponible dès ce jour sur iPhone, iPad et Apple Watch pour les clients titulaires d’une carte de crédit Visa ou Mastercard émise par Axis Bank. La prise en charge du Mac suivra prochainement.
Axis Bank indique être la première banque indienne à proposer le service. Son annonce du lancement d’Apple Pay précise que le service sera progressivement déployé dans les magasins, les applications et chez les commerçants en ligne au cours des prochaines semaines, et que la prise en charge du Mac suivra prochainement. Le lancement associe donc l’ajout immédiat de cartes à un déploiement des paiements qui se poursuivra après son annonce.
Les premiers bénéficiaires sont les personnes qui possèdent déjà une carte de crédit Axis Bank compatible et utilisent des appareils Apple compatibles. Elles disposent ainsi d’un nouveau moyen de régler leurs achats avec cette carte, tout en conservant ses avantages et ses modalités de facturation habituels. Les clients d’autres banques indiennes, les titulaires de cartes de débit et les personnes souhaitant payer par UPI ne sont pas concernés par cette première offre.
Pour les consommateurs, le changement est simple : un iPhone ou une Apple Watch peut remplacer une carte physique lors du passage en caisse sur un terminal compatible. En Inde, ce lancement ajoute une autre possibilité de paiement par carte aux côtés de l’UPI, largement utilisé, qui permet notamment de scanner le code QR d’un commerçant.
Quelles cartes et quels appareils sont compatibles ?
Le service est d’abord proposé aux titulaires de cartes de crédit Visa et Mastercard d’Axis Bank. Les cartes RuPay et les cartes de débit ne sont pas incluses dans le lancement initial. Apple discuterait de la prise en charge du service avec d’autres banques indiennes, mais aucun calendrier n’a été annoncé pour l’arrivée d’autres établissements ou la compatibilité avec Mac.
Dans son annonce, Apple indique qu’il faut un iPhone XR ou ultérieur sous iOS 18 ou une version ultérieure. Pour l’Apple Watch, il faut une Series 6 ou ultérieure sous watchOS 11 ou une version ultérieure, associée à un iPhone XR ou ultérieur. Les clients doivent vérifier leur éligibilité avant d’essayer d’ajouter une carte : l’appareil comme la carte doivent être compatibles.
La liste des appareils d’Apple comprend également l’iPad, mais les possibilités de paiement varient selon l’appareil. Un iPhone ou une Apple Watch peut être utilisé sur un terminal sans contact ; un iPad permet de payer dans les applications partenaires et sur les sites web. La prise en charge du Mac est prévue ultérieurement.
Amitabh Chaudhry, directeur général et président d’Axis Bank, a présenté le lancement comme un moyen d’offrir davantage de choix de paiement aux clients déjà titulaires d’une carte :
Le lancement d’Apple Pay fait progresser cette ambition en offrant davantage de choix et de souplesse à nos clients titulaires d’une carte de crédit, grâce à la prise en charge des réseaux Mastercard et Visa.
Ajouter une carte et effectuer un paiement
Les clients éligibles peuvent commencer depuis l’application de banque mobile Axis Bank ou Apple Wallet. Dans l’application de la banque, ils sélectionnent l’option permettant d’ajouter une carte éligible à Apple Pay, puis suivent les étapes de vérification. Dans Wallet, ils touchent le bouton plus, choisissent d’ajouter une carte, saisissent ou scannent ses informations et effectuent les vérifications demandées par la banque.
Axis Bank indique que les clients peuvent utiliser Apple Pay dès que leur carte a été ajoutée. La vérification lors de la configuration est distincte de l’autorisation d’un achat : la banque vérifie d’abord que la carte peut être enregistrée, puis l’appareil authentifie les paiements au moment des achats.
En magasin, l’utilisateur d’un iPhone sélectionne la carte de son choix, s’authentifie avec Face ID, Touch ID ou un code d’accès, selon les options disponibles, puis approche le téléphone du lecteur sans contact. Avec une Apple Watch, il appuie deux fois sur le bouton latéral et approche l’écran du lecteur. La technologie NFC, abréviation de « communication en champ proche », permet à l’appareil d’échanger des informations de paiement avec le terminal à très courte distance.
En ligne ou dans les applications partenaires, les clients choisissent Apple Pay, vérifient leurs informations de paiement et confirment l’achat sur leur appareil. L’objectif est d’éviter de saisir à répétition les informations de carte ou de renseigner au moment du paiement un code PIN distinct ou un OTP, c’est-à-dire un mot de passe à usage unique.
Où utiliser le service
Apple Pay nécessite un moyen de paiement compatible. En magasin, il faut un terminal qui accepte les paiements par carte sans contact. En ligne, le commerçant doit proposer Apple Pay au moment du paiement. Un commerçant qui n’affiche qu’un code QR UPI propose un autre moyen de paiement, qui n’est pas pris en charge par ce lancement.
Parmi les enseignes citées dans les informations sur le lancement figurent les Apple Store, Blinkit, Croma, Ixigo, les marques Reliance, Tata 1mg et Zomato. Les clients devront tout de même vérifier la présence de l’option de paiement correspondante ou d’un terminal adapté, sans supposer que tous les moyens de paiement sont immédiatement disponibles chez chaque enseigne mentionnée.
Apple affirme qu’au lancement, Apple Pay sera accepté par des millions de commerçants en Inde, notamment ces enseignes. La société cite également des prestataires de services de paiement partenaires, dont BillDesk, Cashfree, Paytm et Razorpay, qui proposeront Apple Pay à leurs réseaux de commerçants. D’autres commerçants et applications suivront au fil du temps.
L’annonce d’Axis Bank précise le calendrier suivant :
- 30 septembre 2026 : lancement d’Apple Pay pour les titulaires éligibles de cartes de crédit Visa et Mastercard d’Axis Bank.
- Au cours des semaines suivantes : le service devrait être progressivement proposé à davantage de magasins, d’applications et de commerçants en ligne.
Cette précision de la banque est importante pour les personnes qui essaient le service le jour du lancement. Ajouter une carte avec succès et trouver Apple Pay chez un commerçant donné sont deux étapes distinctes, et la disponibilité chez les commerçants fait partie du déploiement.
Ce que la tokenisation change au moment du paiement
Axis Bank indique que le numéro réel de la carte de crédit n’est enregistré ni sur l’appareil Apple ni sur les serveurs d’Apple, et qu’Apple ne le communique pas au commerçant. À la place, un numéro de compte d’appareil unique est attribué, chiffré et stocké dans l’élément sécurisé de l’appareil, une puce protégée conçue pour conserver des informations de paiement sensibles.
Dans son annonce, Apple confirme ce mode de traitement des numéros de carte et précise qu’elle ne conserve pas d’informations de transaction permettant de remonter jusqu’à l’utilisateur. Les transactions restent entre l’utilisateur, le commerçant et la banque ou l’émetteur de la carte. En cas de perte ou de vol d’un iPhone, les clients peuvent utiliser Localiser pour le retrouver ou le verrouiller, ou suspendre les paiements depuis cet appareil.
Ce procédé s’appelle la tokenisation. En termes simples, le système de paiement utilise un identifiant de remplacement pour la carte au lieu de transmettre son véritable numéro au commerçant. La transaction est toujours portée au compte de la carte de crédit sous-jacent : le client règle donc sa facture auprès du même émetteur.
Face ID, Touch ID ou le code d’accès de l’appareil ajoute une vérification avant le paiement. Ensemble, l’authentification et la tokenisation réduisent l’exposition des informations de carte lors des achats courants. Les clients doivent néanmoins protéger leurs appareils et leurs comptes, car le vol, la compromission des identifiants et les transactions non autorisées restent des risques.
Toute personne qui constate un achat inconnu doit contacter rapidement l’émetteur de sa carte. L’activation des alertes de transaction facilite également le repérage des dépenses inattendues au moment où l’on s’en souvient, plutôt que d’attendre le relevé mensuel.
L’UPI et les portefeuilles concurrents répondent à d’autres besoins
En Inde, Apple Pay démarre comme un moyen de payer avec certaines cartes de crédit. L’UPI permet généralement au client de transférer de l’argent directement depuis un compte bancaire à l’aide d’une application de paiement compatible, souvent en scannant le code QR d’un commerçant. Certaines cartes de crédit RuPay peuvent également être associées à l’UPI via les services qui les prennent en charge.
Apple Pay ne prend en charge ni l’UPI ni RuPay à son lancement. Une carte Visa ou Mastercard éligible d’Axis Bank ajoutée à Wallet reste donc un moyen de paiement par carte, et ne permet pas de scanner tous les codes UPI rencontrés dans les magasins.
Samsung Pay et les services de paiement de Google sont compatibles avec davantage de banques et de types de cartes en Inde, notamment les cartes de débit. Leurs options de paiement plus étendues comprennent la prise en charge des cartes de crédit RuPay éligibles via l’UPI, tandis que Google permet également les paiements NFC avec certaines cartes RuPay. Pour comparer ces services, les clients doivent vérifier la compatibilité de l’application, de la carte et du moyen de paiement qu’ils comptent utiliser.
Apple n’a pas ouvert en Inde l’accès à la puce NFC et à l’élément sécurisé de l’iPhone aux développeurs de services de paiement tiers. Des applications comme PhonePe et Google Pay ne peuvent donc pas proposer sur iOS une expérience équivalente de paiement par carte sans contact. Les clients peuvent toujours utiliser ces applications pour les fonctions UPI qu’elles prennent en charge.
La facture de carte de crédit ne change pas
Axis Bank indique que les clients conservent les récompenses et les avantages associés à leurs cartes éligibles. Apple Pay modifie la façon dont un achat est autorisé et transmis au terminal de paiement ; les dépenses sont toujours portées au même compte de carte de crédit.
Les achats restent soumis au plafond de crédit, au cycle de facturation, aux taux d’intérêt et aux frais applicables à la carte. Les clients qui souhaitent payer en plusieurs fois doivent utiliser les modalités EMI habituelles de leur carte Axis Bank. EMI signifie « mensualité équivalente » et désigne un remboursement réparti en plusieurs versements mensuels. Apple Pay Later n’est pas disponible dans le cadre de ce lancement.
Un passage en caisse plus rapide peut aussi rendre les petits achats répétés plus faciles à oublier. Les alertes de transaction, les budgets par catégorie et la consultation mensuelle du relevé permettent aux titulaires de carte de suivre leurs dépenses. Les récompenses sont surtout intéressantes si on les met en regard du coût réel des achats et des éventuels intérêts ou frais.
La praticité en voyage dépend de la carte et du commerçant
Les visiteurs internationaux qui ont déjà configuré Apple Pay auprès d’un émetteur étranger compatible peuvent trouver les terminaux de paiement sans contact utiles en Inde, notamment si leurs comptes bancaires étrangers ne leur permettent pas d’accéder facilement aux paiements UPI locaux. L’acceptation dépend du terminal du commerçant et de la carte associée au service.
Les clients indiens qui voyagent à l’étranger doivent effectuer des vérifications similaires. Leur carte Axis Bank doit être activée pour les paiements internationaux, le commerçant doit accepter le réseau de carte concerné et les paiements sans contact, et la transaction reste soumise à la majoration pour conversion de devises et aux autres frais applicables à la carte.
Visa ou Mastercard fournit le réseau de paiement sous-jacent ; Apple Pay fournit le moyen de paiement sur l’appareil. Les clients qui envisagent un achat à l’étranger doivent donc vérifier les paramètres internationaux et les frais de leur carte, même si le téléphone donne l’impression de payer aussi simplement que pour un achat local sans contact.
Ce que cette première version ne propose pas
Le service de paiement initial d’Apple en Inde est plus limité que l’ensemble des fonctions de paiement et de Wallet disponibles dans certains autres marchés. Il ne comprend ni les transferts entre particuliers Apple Cash, ni les paiements UPI, ni Apple Pay Later.
Le lancement ne prévoit pas non plus d’offre indienne de titres de transport, de pièces d’identité, de clés numériques, de cartes d’embarquement ou de billets d’événement. Ces fonctions reposent sur des fonctionnalités distinctes de Wallet et des organisations partenaires ; elles ne se limitent pas à l’enregistrement d’une carte de crédit Axis Bank pour les paiements.
Les moyens de paiement diffèrent également selon les plateformes. Apple Pay propose un paiement intégré dans Safari, tandis que le paiement avec un compte Google peut s’effectuer dans une fenêtre contextuelle sur différents navigateurs. Certains parcours de paiement Samsung peuvent, eux, nécessiter une notification externe ou une autorisation par QR code. Pour les clients, le critère de comparaison utile est de savoir si leur carte fonctionne dans les magasins et sur les sites qu’ils utilisent réellement.
En Inde, l’intérêt immédiat d’Apple Pay est donc ciblé : les clients d’Axis Bank disposant d’une carte compatible bénéficient d’un moyen pratique et tokenisé de régler leurs achats par carte. L’UPI reste disponible dans d’autres applications pour les paiements courants par QR code, tandis que la carte de crédit sous-jacente continue de déterminer les récompenses, le coût du crédit et les frais à l’étranger.
Points clés
- Apple Pay a été lancé en Inde le 30 septembre 2026, d’abord avec les cartes de crédit Visa et Mastercard éligibles d’Axis Bank.
- Les clients peuvent ajouter leur carte via Apple Wallet ou l’application Axis Bank, puis effectuer la vérification bancaire.
- Les paiements sans contact nécessitent un iPhone XR ou ultérieur sous iOS 18 ou une version ultérieure, ou une Apple Watch Series 6 ou ultérieure sous watchOS 11 ou une version ultérieure associée à un iPhone XR ou ultérieur. Les achats dans les applications et sur les sites web compatibles sont également possibles avec un iPad. La prise en charge du Mac est prévue.
- Axis Bank prévoit d’étendre la disponibilité chez les commerçants, dans les magasins, les applications et les sites web au cours des prochaines semaines. Apple affirme que des millions de commerçants accepteront Apple Pay dès son lancement, et que d’autres commerçants et applications suivront.
- Les paiements utilisent un numéro de compte d’appareil protégé au lieu de communiquer le véritable numéro de carte aux commerçants.
- L’UPI, les cartes RuPay et les cartes de débit ne sont pas inclus dans l’offre initiale.
- Les récompenses, les plafonds de crédit, les taux d’intérêt et les éventuels frais sur les transactions à l’étranger liés à la carte restent applicables.