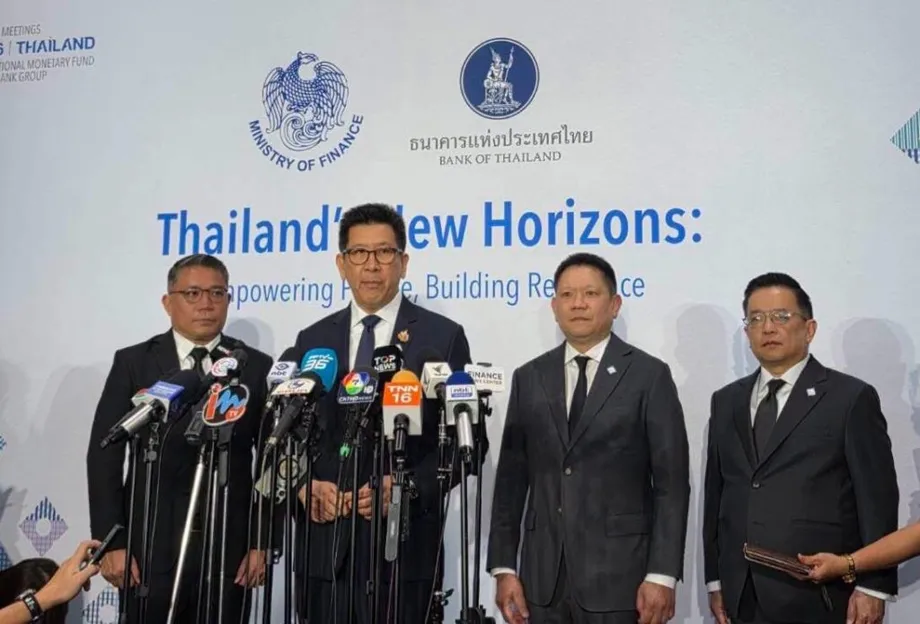
Un plan mondial contre la fraude, lancé à Bangkok
La Thaïlande prévoit de lancer le Bangkok Blueprint le 14 octobre 2026, lors des assemblées annuelles du Fonds monétaire international et du Groupe de la Banque mondiale. Le document proposera une réponse commune à la fraude numérique, qui coûterait au monde environ 1 000 milliards de dollars par an. La Banque de Thaïlande l’élabore avec ces deux institutions comme guide pratique à destination des gouvernements, des autorités de régulation et des entreprises financières, et non comme un nouvel ensemble de règles internationales contraignantes.
Sommaire
- Un plan mondial contre la fraude, lancé à Bangkok
- Les mesures préconisées par le guide
- Des pertes dont l’ampleur doit être interprétée avec prudence
- Pourquoi un paiement autorisé peut tout de même relever d’une escroquerie
- En Thaïlande, les règles nationales placent les prestataires sous surveillance
- Espèces, or et progrès déclarés dans la lutte contre la fraude
- L’action régionale montre pourquoi les banques ne peuvent agir seules
- La sécurité financière s’inscrit dans un programme thaïlandais plus large
- Calendrier et décisions encore à venir
- À retenir
Les enjeux sont considérables dans le pays. La Thaïlande a enregistré 1,76 milliard de dollars de pertes liées à la fraude en 2024, selon Chayawadee Chai-anant, gouverneure adjointe de la Banque de Thaïlande, et l’économiste Pithiwat Pruksachat. Dans leur article publié par le Forum économique mondial, ils décrivent un guide comprenant 12 considérations de politique publique et cinq grands axes d’action, notamment les cadres juridiques, les mesures de prévention de la fraude, la coopération et la protection des consommateurs.
Le gouverneur de la Banque de Thaïlande, Vitai Ratanakorn, souhaite que l’initiative s’attaque à un problème qui dépasse l’Asie du Sud-Est et touche aussi les États-Unis et l’Amérique latine. Il a également souligné que la rédaction d’un document international ne signifie pas que la Thaïlande a terminé son propre travail. Le pays doit appliquer les principes et continuer d’améliorer sa réponse.
Évoquant l’initiative, Vitai en a expliqué le rôle attendu :
Notre ambition est que le Bangkok Blueprint devienne un guide pratique pour les pays qui cherchent à renforcer leur lutte contre la fraude numérique.
Les assemblées annuelles se tiendront du 12 au 18 octobre à Bangkok. Plus de 15 000 délégués de 191 pays sont attendus. La Thaïlande accueille l’événement pour la deuxième fois et entend profiter de ce rassemblement pour relier la sécurité financière à son programme économique plus large.
Les mesures préconisées par le guide
Le guide doit couvrir toutes les étapes d’un incident de fraude : prévention, détection des activités suspectes, limitation des préjudices, assistance aux victimes et traçage ou récupération des fonds volés. Son champ d’application comprend aussi la conception des produits financiers, les lois et la coordination entre organismes, car des failles peuvent apparaître avant même qu’un paiement ne parvienne à une banque.
Les auteurs de la Banque de Thaïlande présentent cinq mesures essentielles :
- Une stratégie nationale claire et un cadre juridique adapté.
- Des mesures pour prévenir et détecter la fraude, et pour y remédier.
- Un meilleur recours à la cybersécurité et aux outils de lutte contre le blanchiment d’argent.
- Une coopération renforcée entre les secteurs et au-delà des frontières.
- La protection des consommateurs, la sensibilisation et des voies de recours.
Chaque pays adapterait ces principes à son système juridique, à ses services financiers et à son niveau de développement numérique. Cette souplesse est importante : un pays qui élargit l’accès aux paiements mobiles de base peut faire face à des difficultés opérationnelles différentes de celles d’un pays doté de vastes réseaux de paiement instantané et de transferts internationaux.
Vitai a présenté l’initiative dans son ensemble autour de trois priorités : réduire la fraude numérique, renforcer la cybersécurité et améliorer la préparation de l’écosystème financier numérique. Les pays membres devraient apporter leurs idées et leur expérience en matière de politiques publiques. Le guide serait ainsi un outil d’apprentissage collectif, plutôt qu’une simple exportation de la réglementation thaïlandaise.
Le document s’inscrit également dans la continuité du Bali Fintech Agenda de 2018, lancé par le FMI et la Banque mondiale pour aider les pays à adopter les technologies financières tout en gérant les risques. L’initiative de Bangkok cible un problème plus précis : protéger les personnes qui utilisent déjà les services financiers numériques contre les criminels qui les détournent.
Des pertes dont l’ampleur doit être interprétée avec prudence
Vitai a évoqué un coût économique estimé à environ 1 030 milliards de dollars pour les fraudes et menaces liées au cyberespace, dont plus des deux tiers surviendraient en Asie. Les auteurs de la Banque de Thaïlande retiennent une estimation mondiale arrondie à 1 000 milliards de dollars par an et indiquent qu’environ 50 % à 70 % des adultes dans le monde ont déjà été visés par une tentative d’escroquerie.
Ces chiffres ne mesurent pas la même chose. Être visé par une tentative d’escroquerie ne signifie pas avoir perdu de l’argent. De même, une estimation large couvrant les cybermenaces ne doit pas être assimilée à un total plus restreint des fraudes au paiement. Ces estimations donnent une idée de l’ampleur du problème, mais ne fournissent pas une mesure unique et comparable des pertes de chaque pays.
Une évaluation régionale apporte une distinction supplémentaire. Dans son analyse des escroqueries numériques, publiée le 12 octobre 2026, le Bureau de recherche macroéconomique de l’ASEAN+3 indique que les éléments attestant d’effets sur la stabilité financière à l’échelle de l’ensemble du système restent limités.
Cette conclusion ne minimise pas les préjudices subis par les ménages et les entreprises. Elle distingue les pertes documentées et les menaces pesant sur la confiance d’une affirmation plus forte, selon laquelle les escroqueries déstabiliseraient déjà le système financier. Les auteurs, Benyaporn Chantana, Ivan Lim et Prashant Pande, estiment néanmoins que l’ampleur et la persistance du phénomène exigent une action coordonnée entre secteurs et juridictions.
Cette distinction est utile pour évaluer la description de Vitai, qui considère la fraude comme un risque structurel mondial. Les escroqueries peuvent détourner l’épargne, peser sur les prestataires financiers et dissuader les particuliers d’utiliser les services numériques, sans pour autant provoquer immédiatement une crise bancaire.
Pourquoi un paiement autorisé peut tout de même relever d’une escroquerie
L’un des problèmes les plus difficiles concerne les fraudes dans lesquelles les victimes approuvent elles-mêmes le paiement. Un criminel peut gagner leur confiance au sein d’un groupe d’investissement, se faire passer pour un proche ou les convaincre qu’un virement urgent est nécessaire. La banque reçoit un ordre de paiement de son véritable client, alors même que cet ordre a été obtenu par tromperie.
Le Bureau de recherche macroéconomique de l’ASEAN+3 estime que ces escroqueries au paiement autorisé sont particulièrement difficiles à combattre, car la manipulation a souvent lieu avant que les établissements financiers n’interviennent. Des étapes importantes du processus criminel peuvent ainsi échapper directement aux autorités de régulation financière.
Les auteurs de la Banque de Thaïlande illustrent le problème avec Ploy, personnage explicitement présenté comme un assemblage de cas réels d’escroquerie, et non comme une victime identifiée. Cette propriétaire d’un café à Bangkok, à l’aise avec le numérique, rejoint un groupe d’investissement, se laisse convaincre par des gains apparents, puis investit son épargne et de l’argent emprunté. Lorsqu’elle tente de retirer ses fonds, elle découvre que son compte est bloqué et reçoit une fausse demande de paiement d’impôts.
Cet exemple montre pourquoi les vérifications d’identité ne suffisent pas. Vérifier l’identité de la personne qui effectue un virement ne permet pas de savoir si elle a été trompée. La réponse doit associer la détection des transactions inhabituelles à une action des banques, des opérateurs de télécommunications, des plateformes numériques et des services de police.
Il montre aussi comment la fraude peut compromettre l’inclusion financière. La perte d’argent est le préjudice immédiat, mais la peur, le stress et la perte de confiance peuvent détourner les victimes des applications bancaires et d’autres services conçus pour faciliter l’accès aux services financiers.
En Thaïlande, les règles nationales placent les prestataires sous surveillance
Les préparatifs de la Thaïlande dépassent le cadre du guide international. Un projet de directives de la Banque de Thaïlande, soumis à consultation publique jusqu’au 18 mars 2025, proposait des politiques de gestion de la fraude couvrant la prévention, la surveillance, la réponse, le règlement des incidents et l’assistance aux clients touchés. Leur mise en œuvre était provisoirement prévue le 1er avril 2025, parallèlement à des mesures contre les comptes mules et à des vérifications des clients.
Un compte mule est un compte bancaire ou de monnaie électronique utilisé pour recevoir et transférer le produit d’activités criminelles. Le projet demandait aux prestataires d’évaluer le risque que représentent de tels comptes, de surveiller en permanence les transactions des clients et de mettre à jour leur classification en fonction du risque. Les exigences d’authentification devaient tenir compte du risque lié à la transaction, au produit et au canal de service.
Les administrateurs et les cadres dirigeants seraient responsables des politiques de lutte contre la fraude et d’objectifs de performance mesurables. Les banques commerciales, les établissements financiers spécialisés et les prestataires de monnaie électronique transférable devraient respecter toutes les exigences. Les autres prestataires pourraient appliquer les directives en fonction de leurs services.
Les mesures d’assistance aux clients comprenaient des canaux d’assistance accessibles 24 heures sur 24, des délais de réponse définis et l’obligation de signaler à la banque centrale les incidents causant un préjudice important à de nombreux clients ou portant atteinte à la réputation d’un prestataire. Le projet prévoyait également le partage d’informations avec d’autres prestataires, le Bureau de lutte contre le blanchiment d’argent et la police royale thaïlandaise.
Dans leur article publié ultérieurement, les auteurs de la Banque de Thaïlande décrivent un cadre de responsabilité en vigueur depuis avril 2025. Les établissements financiers et autres prestataires qui ne respectent pas les normes prescrites de prévention de la fraude doivent assumer une part de responsabilité dans les pertes qui en résultent. Selon les auteurs, les prestataires doivent démontrer qu’ils avaient mis en place les protections requises, au lieu de laisser aux clients la charge de prouver une défaillance.
Cette description ne signifie pas que toutes les victimes d’escroquerie sont automatiquement remboursées. La responsabilité dépend des normes applicables et du respect de celles-ci par le prestataire. Le calendrier proposé dans le projet initial et la description ultérieure d’un cadre entré en vigueur portent également sur des mesures liées entre elles, mais pas nécessairement sur un texte réglementaire final identique.
Espèces, or et progrès déclarés dans la lutte contre la fraude
Un cadre sectoriel distinct devait être lancé le 10 septembre. Il réunissait la banque centrale, des banques commerciales et publiques, des prestataires de paiement, des prêteurs hors secteur bancaire et plus de 2 000 bureaux de change. Les participants devaient s’engager à ne pas soutenir les activités financières illicites ni la corruption.
Parmi les mesures concrètes figuraient des vérifications renforcées pour les dépôts en espèces supérieurs à 5 millions de bahts et des restrictions plus strictes sur les achats en espèces de lingots d’or d’une valeur d’au moins 10 millions de bahts. Ces contrôles ciblent les circuits permettant aux fonds illicites de circuler en dehors des comptes de paiement numérique ordinaires.
Vitai a fait état d’une baisse de 52 % des retraits importants en espèces et de 70 % des retraits importants en or sur les 12 mois précédents. Ces évolutions ont été présentées comme des signes de recul du blanchiment d’argent, même si le seul volume des retraits ne permet pas de mesurer l’ensemble des produits d’activités criminelles.
Un indicateur plus direct de la fraude a été publié pour les paiements autorisés par les victimes : les pertes ont atteint 1,8 milliard de bahts au deuxième trimestre 2026, soit une baisse de 80 % par rapport au même trimestre en 2024. Cette diminution implique un montant de référence d’environ 9 milliards de bahts au deuxième trimestre 2024, soit une baisse d’environ 7,2 milliards de bahts.
Cette mesure trimestrielle de la fraude au paiement ne peut pas être directement comparée à l’estimation de 1,76 milliard de dollars de pertes annuelles liées à la fraude en Thaïlande en 2024. Les périodes, les devises et les catégories diffèrent. Elle permet de tirer une conclusion plus limitée : les pertes déclarées dans cette catégorie de fraude au paiement ont fortement diminué, mais le problème plus général de la fraude reste préoccupant.
L’action régionale montre pourquoi les banques ne peuvent agir seules
Les Philippines offrent un exemple comparable de la coordination recherchée par le guide. Piti Srisangnam, directeur exécutif de la Fondation ASEAN, a déclaré que des centres d’escroquerie s’étaient étendus aux Philippines, au Myanmar et au Timor-Leste, après s’être d’abord concentrés autour du Cambodge, de la Thaïlande et du Vietnam.
S’appuyant sur une étude de la Global Anti-Scam Alliance, il a indiqué que près de 80 % des Philippins étaient contactés par des escrocs. Ce chiffre est supérieur à la fourchette mondiale de 50 % à 70 % citée par les auteurs de la Banque de Thaïlande, mais les populations étudiées et les méthodes d’enquête diffèrent. Il ne faut donc pas interpréter ces données comme un classement précis des pays.
Le programme Scam Ready ASEAN vise à toucher 3 millions de personnes grâce à la création prévue d’un réseau de 2 000 formateurs principaux. Au moment des faits rapportés, il comptait 105 formateurs, soit 5,25 % de cet objectif. Le programme philippin vise à atteindre environ 1 million de bénéficiaires, soit un tiers de l’objectif régional, avec des partenaires tels que la Bank Marketing Association of the Philippines, Google et la banque centrale philippine.
Bernadette Romulo-Puyat, gouverneure adjointe de la Bangko Sentral ng Pilipinas, a expliqué pourquoi la sensibilisation ne suffit pas :
Lutter contre les escroqueries exige davantage que de la sensibilisation. Cela demande de l’action et de la coopération.
La banque centrale philippine a également signé un accord de partage d’informations avec la police nationale philippine pour les affaires relevant de la loi contre les escroqueries aux comptes financiers. La police est devenue le cinquième organisme public à conclure un tel accord, après des ententes avec les autorités d’enquête, de justice et des marchés financiers.
Ces initiatives s’attaquent à différentes facettes d’un même problème : aider les personnes à reconnaître les manipulations, renforcer les contrôles contre la fraude au sein des établissements financiers et permettre aux enquêteurs d’accéder aux informations nécessaires pour suivre les activités criminelles.
La sécurité financière s’inscrit dans un programme thaïlandais plus large
Vitai relie la prévention de la fraude numérique à quatre priorités nationales : l’endettement des ménages, l’accès des petites et moyennes entreprises au crédit, des services financiers à un coût équitable et l’argent illicite lié à la fraude, aux escroqueries ou à la corruption. Les liens sont concrets. Une escroquerie peut engloutir l’épargne des ménages ou l’argent emprunté, tandis que les fonds criminels transitent par des services également utilisés par des entreprises légitimes.
Les auteurs de la Banque de Thaïlande pointent deux autres menaces pour la confiance. La dépendance à l’égard d’un petit nombre de fournisseurs technologiques peut entraîner la perturbation simultanée de nombreuses institutions en cas de panne, comme l’a montré l’incident CrowdStrike de 2024. Les plateformes numériques peuvent aussi restreindre les choix des utilisateurs, tandis que des données biaisées utilisées dans les décisions fondées sur l’intelligence artificielle peuvent exclure les personnes ayant peu d’antécédents financiers.
Ces problèmes sont distincts de la fraude criminelle, mais ils permettent de comprendre le thème des assemblées, « Une finance numérique sûre et inclusive au service du bien-être financier ». L’accès importe peu si les services sont peu fiables, injustes ou dangereux.
Le programme des assemblées en Thaïlande porte également sur la transformation numérique et l’intelligence artificielle, la résilience face à la fragmentation mondiale, le financement de l’adaptation au changement climatique, ainsi que l’évolution démographique et l’économie de la longévité. Vitai a indiqué que la croissance économique annuelle moyenne s’élevait à 2,4 % depuis la pandémie, contre 5,3 % après la crise financière asiatique de 1997. L’écart est de 2,9 points de pourcentage, même si la comparaison porte sur deux périodes économiques distinctes et ne démontre pas que la fraude explique le ralentissement de la croissance.
Calendrier et décisions encore à venir
Les principales dates relient les préparatifs nationaux de la Thaïlande au lancement international :
- 18 mars 2025 : fin de la consultation publique sur le projet de directives de gestion de la fraude numérique.
- Avril 2025 : entrée en vigueur du cadre de responsabilité des prestataires, selon les auteurs de la Banque de Thaïlande.
- 10 septembre : date annoncée pour le lancement de l’engagement sectoriel distinct et des contrôles sur les espèces et l’or.
- 12 octobre 2026 : ouverture des assemblées annuelles et publication de l’évaluation des escroqueries par le Bureau de recherche macroéconomique de l’ASEAN+3.
- 13 octobre 2026 : événement phare du ministère thaïlandais des Finances consacré à la résilience.
- 14 octobre 2026 : lancement prévu du Bangkok Blueprint.
- 18 octobre 2026 : clôture prévue des assemblées annuelles.
L’événement du ministère des Finances doit réunir Kristalina Georgieva, directrice générale du FMI, Ajay Banga, président du Groupe de la Banque mondiale, et Riikka Purra, vice-Première ministre et ministre des Finances de Finlande. Ekniti Nitithanprapas, vice-Premier ministre et ministre des Finances, a placé la prévention de la fraude aux côtés de l’investissement, de la technologie et des débouchés pour les entreprises thaïlandaises.
La principale question en suspens concerne la mise en œuvre. Les cinq axes essentiels du guide ont été présentés publiquement, mais la manière dont chaque pays traduira les 12 considérations en lois, en règles de supervision, en procédures de récupération et en responsabilités en cas de pertes reste à définir. En tant que guide pratique, sa publication ne créera pas à elle seule d’obligations contraignantes dans le monde entier.
La Thaïlande affirme que le lancement doit ouvrir la voie à de nouveaux travaux, et non consacrer une réussite. Les véritables critères seront la rapidité du partage d’informations entre institutions, la prévention des virements suspects, l’assistance aux clients touchés et la récupération des fonds, sans entraver l’accès aux services financiers légitimes.
À retenir
- Le Bangkok Blueprint doit être lancé le 14 octobre 2026 lors des assemblées annuelles du FMI et du Groupe de la Banque mondiale.
- Il comprend 12 considérations de politique publique et cinq grands axes de lutte contre la fraude numérique, sans créer de règles internationales contraignantes.
- La Thaïlande a enregistré 1,76 milliard de dollars de pertes liées à la fraude en 2024, selon les auteurs de la Banque de Thaïlande.
- Les pertes déclarées pour les paiements autorisés par des victimes d’escroqueries sont tombées à 1,8 milliard de bahts au deuxième trimestre 2026, soit une baisse de 80 % en deux ans.
- Le cadre thaïlandais de responsabilité des prestataires est en vigueur depuis avril 2025. La responsabilité dépend du respect des mesures de protection prescrites.
- Le Bureau de recherche macroéconomique de l’ASEAN+3 appelle à une action coordonnée, tout en soulignant que les preuves d’effets sur la stabilité financière à l’échelle de l’ensemble du système restent limitées.