Les investissements accélèrent tandis que les bénéfices des promoteurs reculent
Le Vietnam a attiré 50,36 milliards de dollars d'investissements directs étrangers (IDE) enregistrés au cours des neuf premiers mois de 2026, soit une hausse de 76,4 % sur un an. Pourtant, les promoteurs de parcs industriels suivis par SSI Research ont vu leur bénéfice net chuter de 40 % au premier semestre, à environ 4 000 milliards de dôngs vietnamiens, alors même que la demande de terrains industriels se redressait.
Sommaire
- Les investissements accélèrent tandis que les bénéfices des promoteurs reculent
- Ce que mesurent les chiffres de l'investissement
- Les capitaux déployés sont tirés par l'industrie manufacturière
- La demande de terrains repart dans les deux régions
- Pourquoi les bénéfices ont reculé malgré la reprise des locations
- Les nouveaux parcs sont confrontés à une équation de coûts plus difficile
- L'offre augmente alors que les locataires restent prudents
- La reprise fait suite à un ralentissement des locations
- Les performances varient et les indemnisations constituent une source distincte de revenus
- À retenir
Ce contraste ne s'explique pas uniquement par le décalage entre les annonces d'investissement et la construction des usines. Les promoteurs doivent composer avec l'absence de grandes transactions foncières comptabilisées un an plus tôt, des charges d'intérêts plus élevées, des changements dans la comptabilisation du chiffre d'affaires et l'augmentation des coûts d'aménagement. Selon SSI, les parcs déjà en activité peuvent encore dégager des marges supérieures à 50 %, tandis que les nouveaux projets pourraient se limiter à 30-35 %.
La mise à jour sectorielle d'octobre de SSI Research, datée du 9 octobre 2026, conserve néanmoins un avis d'investissement positif sur certains exploitants et sur les sociétés de caoutchouc qui convertissent des terres de plantation. Ses valeurs privilégiées comprennent Viglacera et IDICO, dont les bénéfices ont progressé malgré le recul observé chez les promoteurs qu'elle suit.
La distinction essentielle tient à la différence entre la demande d'espaces et le calendrier ainsi que la rentabilité de leur mise à disposition. Les investissements étrangers, les baux signés, les transferts de terrains et les bénéfices publiés correspondent à différents stades du cycle d'investissement. Leurs évolutions ne coïncident pas nécessairement au cours d'une même période de publication des résultats.
Ce que mesurent les chiffres de l'investissement
L'Office national de la statistique a indiqué le 3 octobre que les investissements étrangers décaissés avaient atteint 21,07 milliards de dollars entre janvier et septembre, soit une hausse de 12,1 % et le montant le plus élevé pour cette période depuis cinq ans. Le chiffre de 21,1 milliards de dollars cité dans l'analyse sectorielle est l'arrondi de ce total.
Les investissements enregistrés ont progressé bien plus rapidement que les décaissements. L'enregistrement comptabilise les engagements d'investissement, tandis que les décaissements mesurent les capitaux effectivement déployés. Cet écart explique en partie pourquoi la forte hausse des IDE annoncés ne se traduit pas immédiatement par une progression équivalente des bénéfices des parcs industriels.
Les nouveaux capitaux enregistrés ont atteint 29,24 milliards de dollars pour 3 108 projets. Le nombre de projets a augmenté de 6,2 %, tandis que leurs capitaux enregistrés ont représenté 2,4 fois le montant de l'année précédente. Par ailleurs, 948 projets existants ont enregistré 14,15 milliards de dollars de capitaux supplémentaires, en hausse de 25,1 %. Les apports de capitaux et les achats d'actions ont représenté 6,97 milliards de dollars pour 2 335 transactions, soit une hausse de 44 % en valeur.
Ces catégories n'ont pas non plus les mêmes conséquences sur la demande immobilière. Un nouveau projet industriel peut nécessiter un site d'usine, tandis qu'un achat d'actions peut modifier la propriété d'une entreprise sans nécessiter de terrain supplémentaire. Le montant total des IDE enregistrés ne peut donc pas être considéré comme une mesure directe des nouveaux besoins en espaces industriels.
Les capitaux déployés sont tirés par l'industrie manufacturière
L'industrie manufacturière et la transformation ont reçu 17,4 milliards de dollars d'investissements décaissés, soit 82,6 % du total. L'immobilier en a reçu 1,59 milliard, soit 7,5 %, tandis que la production et la distribution d'électricité, de gaz, de vapeur et d'air conditionné en ont reçu 723,4 millions.
La répartition des nouveaux engagements était moins concentrée. L'industrie manufacturière et la transformation représentaient 13,38 milliards de dollars, soit 45,8 % des nouveaux capitaux enregistrés, tandis que les transports et l'entreposage ont attiré 5,14 milliards, soit 17,6 %. La part de l'industrie manufacturière dans les décaissements dépassait donc de 36,8 points de pourcentage sa part dans les nouveaux enregistrements, même si les deux mesures portent sur des étapes différentes de l'investissement.
Singapour était la première source de nouveaux investissements enregistrés, avec 9,26 milliards de dollars, devant la Corée du Sud, à 5,70 milliards, et le Luxembourg, à 4,99 milliards. Singapour et la Corée du Sud représentaient respectivement 31,7 % et 19,5 %, soit 51,2 % des nouveaux enregistrements à elles deux. Il s'agit de l'origine des investissements entrant au Vietnam, et non de destinations recevant des IDE vietnamiens.
La prédominance de l'industrie manufacturière dans les capitaux effectivement déployés étaye la demande d'installations industrielles. Elle ne permet pas de savoir quand les exploitants de tel ou tel parc accueilleront des locataires, effectueront les transferts de terrains ou comptabiliseront leurs revenus.
La demande de terrains repart dans les deux régions
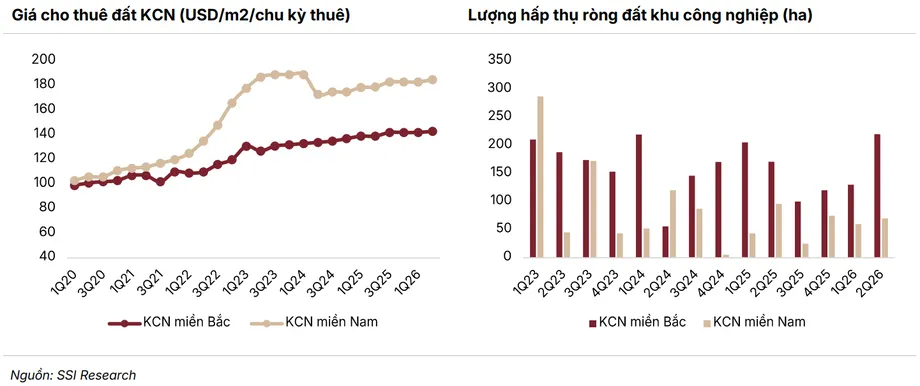
Dans le nord du Vietnam, l'absorption nette de terrains industriels s'est établie à environ 217 hectares au deuxième trimestre 2026, contre 134 hectares au premier trimestre. Cela représente une hausse de 83 hectares, soit environ 62 %, et le meilleur résultat trimestriel depuis les 218 hectares enregistrés au premier trimestre 2024.
L'absorption nette mesure l'augmentation des terrains industriels occupés sur une période donnée. Elle donne une indication de l'activité du marché immobilier plus précise que les investissements enregistrés, sans toutefois déterminer le chiffre d'affaires que chaque promoteur pourra comptabiliser.
Dans le sud, l'absorption a atteint 67 hectares au deuxième trimestre, contre 57 hectares au trimestre précédent et 10 hectares un an plus tôt. La hausse sur un an s'est élevée à 57 hectares, portant la demande à 6,7 fois son niveau antérieur. La progression trimestrielle était plus modeste, à environ 17,5 %.
Les loyers moyens affichés ont également progressé. Dans le nord, les terrains industriels étaient proposés à 143 dollars par mètre carré pour la durée du bail, soit 2,9 % de plus qu'un an auparavant ; dans le sud, les loyers atteignaient 185 dollars, en hausse de 3,7 %. Ces tarifs portent sur la durée du bail, et non sur une année. Les loyers affichés dans le sud dépassaient de 42 dollars par mètre carré ceux du nord, soit environ 29 %, sans que ces chiffres établissent que les sites concernés présentent des durées de bail ou des caractéristiques comparables.
Pourquoi les bénéfices ont reculé malgré la reprise des locations
Le chiffre d'affaires net cumulé au premier semestre des promoteurs de parcs industriels suivis par SSI a reculé de 20,2 %, à environ 38 000 milliards de dôngs vietnamiens. Leur bénéfice net a diminué plus fortement encore, de 40 %, à environ 4 000 milliards. Ce groupe de sociétés suivies ne doit pas être confondu avec l'ensemble des entreprises de parcs industriels présentes au Vietnam.
Becamex, cotée sous le symbole BCM, a publié un chiffre d'affaires de 1 660 milliards de dôngs vietnamiens, en baisse de 65 %, et un bénéfice net de 320 milliards, en recul de 82,7 %. Kinh Bac City, ou KBC, a enregistré un chiffre d'affaires de 1 930 milliards, en baisse de 46 %, tandis que son bénéfice après impôts a chuté de 79,2 %, à 260 milliards.
Sonadezi Chau Duc, ou SZC, a publié un chiffre d'affaires de 234 milliards de dôngs vietnamiens, en baisse de 63 %, et un bénéfice net de 36 milliards, en recul de 83,7 %. SSI attribue une grande partie des difficultés de BCM, KBC et D2D à l'absence de grandes transactions foncières comparables à celles enregistrées un an plus tôt, ainsi qu'à la hausse des coûts d'intérêt.
SZC et Sonadezi, ou SNZ, ont également été affectées par la comptabilisation des revenus de manière linéaire sur la durée du bail. Selon cette méthode, les revenus locatifs sont répartis sur plusieurs périodes de publication des résultats au lieu d'être concentrés au début. Un bénéfice plus faible sur un semestre donné peut donc refléter le calendrier comptable autant que la performance commerciale.
Ces explications ne rendent pas le recul des bénéfices négligeable. La hausse des coûts de financement et la diminution du nombre de grandes transactions comptabilisées pèsent toujours sur les rendements publiés. Elles montrent toutefois pourquoi ce recul ne peut pas être interprété simplement comme la preuve que les industriels ont cessé de chercher des terrains.
Les nouveaux parcs sont confrontés à une équation de coûts plus difficile
SSI estime que les nouveaux parcs industriels pourraient dégager des marges de 30 à 35 %, contre plus de 50 % pour les parcs déjà établis. Par rapport à un niveau de référence de 50 %, l'écart atteint déjà 15 à 20 points de pourcentage, et il est plus important encore lorsque la marge d'un parc existant dépasse ce seuil.
L'indemnisation des propriétaires fonciers, la viabilisation des terrains et la construction des infrastructures sont les principaux facteurs de pression. SSI indique que les ajustements des limites administratives et les regroupements de provinces ont alourdi les coûts d'indemnisation. Les prix des principaux matériaux de construction, notamment le sable, la pierre, le ciment et les remblais, ont augmenté d'environ 20 % sur un an.
Ces hausses sont bien supérieures à la progression annuelle annoncée des loyers, de 2,9 % dans le nord et de 3,7 % dans le sud. Ces chiffres portent sur des coûts et des recettes de nature différente et ne peuvent être soustraits pour calculer une marge. Ils montrent néanmoins pourquoi de modestes augmentations de loyers risquent de ne pas suffire à préserver la rentabilité des terrains nouvellement aménagés.
SSI prévoit que les loyers des parcs industriels resteront globalement stables en 2027, les nouveaux projets se faisant concurrence pour attirer des locataires. Les exploitants établis, qui disposent déjà de terrains et d'infrastructures, bénéficient d'un avantage : ils peuvent louer leurs capacités existantes sans supporter l'ensemble des coûts d'aménagement auxquels sont confrontés les nouveaux projets.
L'offre augmente alors que les locataires restent prudents
CBRE estime qu'environ 1 347 hectares de terrains industriels arriveront sur le marché entre le quatrième trimestre 2026 et 2027. Les nouveaux terrains devraient représenter 664 hectares dans le nord et 683 hectares dans le sud, soit une répartition presque équilibrée.
Dans le nord, les nouvelles capacités attendues se trouvent notamment à Bac Ninh, Thai Nguyen, Hai Phong et Hung Yen. Dans le sud, elles devraient se situer dans les zones de Dong Nai, Binh Duong, Long An, Tay Ninh et Ba Ria Vung Tau. Cette offre supplémentaire donne davantage de possibilités aux industriels en expansion, tout en accentuant la concurrence entre promoteurs cherchant à remplir leurs nouveaux parcs.
SSI prévoit qu'en 2027, les nouveaux contrats de location et protocoles d'accord des sociétés qu'elle suit porteront sur environ 1 000 hectares, soit une hausse de 18,6 %. Un protocole d'accord consigne l'intention de conclure un accord ; il ne doit pas être assimilé à un transfert de terrain achevé ou à un revenu comptabilisé.
Les locataires chinois, taïwanais et hongkongais devraient rester importants, en particulier dans les zones industrielles secondaires. L'expansion et la relocalisation des industriels à capitaux étrangers, la diversification des sites de production et l'amélioration des infrastructures soutiennent les perspectives locatives.
L'incertitude concernant les droits de douane américains continue de peser sur les décisions d'investissement des locataires. Certains investisseurs choisissent des usines déjà construites plutôt que de lancer immédiatement de plus grands projets. Cela leur permet de commencer avec un engagement moindre, mais SSI estime que cette évolution peut retarder la comptabilisation des revenus et des bénéfices des promoteurs de terrains industriels.
La reprise fait suite à un ralentissement des locations
Le contraste entre bénéfices et locations était déjà visible dans le rapport de décembre 2025 de SSI Research, daté du 23 décembre. Au troisième trimestre, les promoteurs de parcs industriels cotés ont enregistré un chiffre d'affaires de 21 800 milliards de dôngs vietnamiens, en hausse de 19 %, et un bénéfice net de 5 200 milliards, en hausse de 59 %, alors même que les protocoles d'accord et les nouveaux baux avaient reculé de 27 %.
Ce rapport attribuait en partie la progression des bénéfices à la baisse du coût des marchandises vendues chez IDC, NTC et KBC, ainsi qu'aux gains de sociétés liées au caoutchouc, GVR, PHR et DPR. Il mettait également en garde contre la lenteur des décisions de location, la taille plus réduite des projets et la préférence pour les usines déjà construites.
Dans son analyse des risques de transbordement, l'évaluation de décembre mentionnait un droit de douane potentiel de 40 % sur les exportations vietnamiennes, ainsi que des taux d'environ 25 % pour l'Inde et de 19 % pour les pays pairs de l'ASEAN. Ces chiffres décrivent l'évaluation du rapport à l'époque et ne confirment pas le régime douanier applicable à chaque expédition en 2026.
SSI avait également identifié les autoroutes, les rocades, la circulaire 33/2025 et la loi modifiée sur l'investissement comme des facteurs de soutien aux perspectives d'investissement à long terme. Cette séquence montre que le ralentissement des locations peut précéder celui des bénéfices, tout comme une reprise de la demande peut précéder une hausse des bénéfices comptabilisés :
- Troisième trimestre 2025 : les promoteurs cotés ont enregistré une hausse de leurs bénéfices, tandis que les nouveaux baux et protocoles d'accord ont reculé de 27 %.
- 23 décembre 2025 : SSI a averti qu'un ralentissement de la comptabilisation des locations pourrait peser sur les bénéfices de BCM, IDC, VGC et SZC en 2026.
- Deuxième trimestre 2026 : l'absorption de terrains industriels s'est redressée à 217 hectares dans le nord et 67 hectares dans le sud.
- 3 octobre 2026 : l'Office national de la statistique a fait état de 21,07 milliards de dollars d'investissements décaissés au cours des neuf premiers mois.
- Du quatrième trimestre 2026 à 2027 : environ 1 347 hectares de nouveaux terrains industriels devraient arriver sur le marché.
Les performances varient et les indemnisations constituent une source distincte de revenus
Le bénéfice net d'IDICO a progressé de 20,2 % au premier semestre, à 1 000 milliards de dôngs vietnamiens, tandis que celui de Viglacera a augmenté de 37,5 %, à 1 150 milliards. La hausse des locations de terrains et le redressement de la demande de matériaux de construction ont soutenu leurs résultats. Leurs performances montrent que la moyenne sectorielle masque d'importantes différences entre les entreprises.
SSI privilégie VGC et IDC pour leurs valorisations attrayantes et leur solide trésorerie d'exploitation, qui, selon elle, favorise des dividendes en espèces durables. Cette analyse diffère de ses valeurs privilégiées en décembre 2025, KBC, PHR et GVR, ainsi que de sa mise en garde antérieure selon laquelle les bénéfices d'IDC et de VGC pourraient fléchir en 2026.
Pour 2027, SSI prévoit une hausse de 29 % des bénéfices de Viglacera, soutenue par Song Cong II et Tran Yen, ainsi que par Phu Ha, Thuan Thanh et Yen Phong IIC. Il s'agit d'une prévision dépendant de l'activité des projets, et non d'un résultat déjà obtenu.
Les sociétés de caoutchouc ont un autre moteur de bénéfices. Au premier semestre, le bénéfice de GVR a augmenté de 72,8 % et celui de Phuoc Hoa Rubber, ou PHR, de 232,5 %. SSI prévoit que les indemnisations liées à la conversion de terres de plantation continueront de soutenir GVR, PHR et DPR, et estime que PHR et DPR offrent des rendements de dividendes en espèces de 8 à 11 %.
Les revenus d'indemnisation sont distincts des revenus récurrents tirés de la location de terrains industriels. Ils dépendent de la conversion des terres et du calendrier des paiements, tandis que les rendements des dividendes dépendent des cours des actions et des distributions. Ni les uns ni les autres ne doivent être considérés comme un rendement annuel garanti.
SSI prévoit un bénéfice net cumulé de 22 300 milliards de dôngs vietnamiens en 2027 pour les sociétés de parcs industriels et de caoutchouc qu'elle suit et qui participent à la conversion de terrains, soit une hausse de 12,4 %. Cette prévision élargie n'est pas directement comparable au bénéfice de 4 000 milliards enregistré au premier semestre 2026 par les promoteurs de parcs industriels. Les questions en suspens sont le rythme auquel les accords se traduiront par des transferts de terrains, la capacité de l'offre nouvelle à maintenir les loyers stables et l'ampleur de l'érosion des bénéfices due à la hausse des coûts d'aménagement, malgré la reprise de la demande.
À retenir
- Le Vietnam a enregistré 50,36 milliards de dollars d'IDE au cours des neuf premiers mois de 2026, en hausse de 76,4 %, tandis que les décaissements ont progressé de 12,1 %, à 21,07 milliards.
- Les promoteurs de parcs industriels suivis par SSI ont enregistré une baisse de 40 % de leur bénéfice net au premier semestre, à environ 4 000 milliards de dôngs vietnamiens.
- La demande de terrains a repris au deuxième trimestre dans les deux régions, atteignant 217 hectares dans le nord et 67 hectares dans le sud.
- Les marges des nouveaux parcs sont estimées entre 30 et 35 %, contre plus de 50 % pour les parcs établis.
- Environ 1 347 hectares de nouvelles capacités devraient arriver sur le marché de la fin 2026 à 2027, tandis que SSI prévoit des loyers globalement stables en 2027.
- IDICO et Viglacera ont accru leurs bénéfices au premier semestre ; les indemnisations liées à la conversion de terres de plantation de caoutchouc constituent une source distincte de bénéfices pour GVR, PHR et DPR.
- SSI prévoit un bénéfice cumulé de 22 300 milliards de dôngs vietnamiens en 2027 pour les sociétés de parcs industriels et de caoutchouc qu'elle suit et qui participent à la conversion de terrains, soit une hausse de 12,4 %.