Une nouvelle décennie pour le secteur financier du Brunei
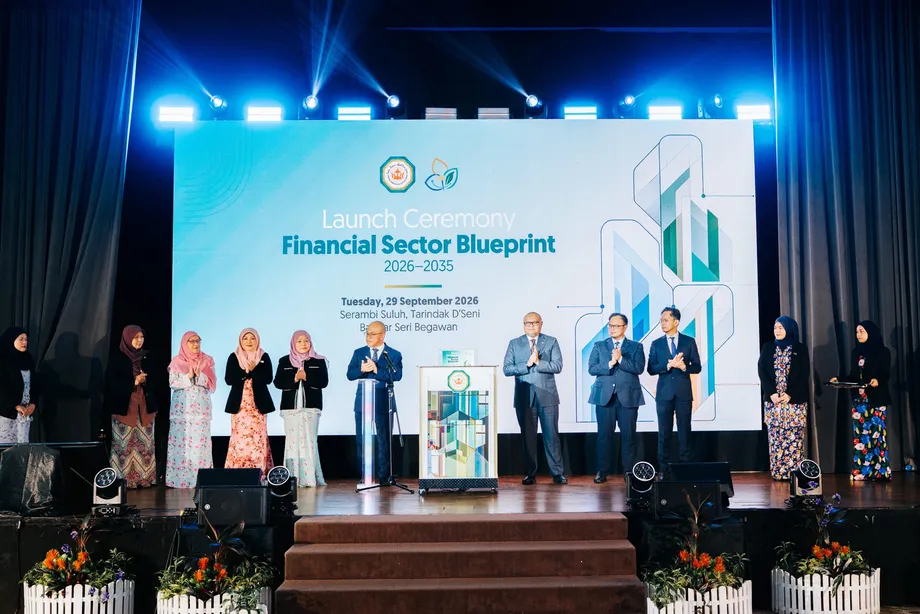
Le Brunei Darussalam a lancé son plan directeur pour le secteur financier 2026-2035 le 29 septembre 2026. Le financement bancaire des entreprises s'élevait alors à 6,2 milliards de BND, soit deux fois son niveau de 2016, tandis que les actifs totaux du système financier atteignaient 25,9 milliards de BND en 2025. Ce deuxième plan définit les orientations d'un secteur qui contribue à environ 6 % du produit intérieur brut, mais qui a encore besoin de marchés des capitaux plus développés, d'un accès plus large au financement et d'une adoption plus rapide du numérique.
Sommaire
- Une nouvelle décennie pour le secteur financier du Brunei
- Ce que montrent les chiffres de croissance
- Trois objectifs dans un cadre de stabilité
- Accès au financement et protection des consommateurs
- Durabilité et finance islamique
- Paiements, données de crédit et cybersécurité
- Ce qui est repris du premier plan directeur
- Une croissance économique plus lente accentue le défi
- Qui doit mettre le plan en œuvre
- Échéances et indicateurs encore nécessaires
- À retenir
Le lancement a eu lieu au Dewan Serambi Suluh, à Tarindak d'Seni, dans la capitale Bandar Seri Begawan. Dato Seri Setia Dr Haji Abdul Manaf bin Haji Metussin, ministre coordinateur chargé des politiques économiques, ministre de l'Économie, du Commerce et de l'Industrie, et président du conseil d'administration de la Banque centrale du Brunei Darussalam, a inauguré le plan.
Publié par la Banque centrale du Brunei Darussalam (BDCB), le plan directeur pour le secteur financier place la stabilité monétaire et financière au cœur du développement. Ses trois axes stratégiques portent sur un secteur financier progressiste et innovant, la durabilité grâce à la finance et des infrastructures financières modernes soutenues par la technologie.
Le plan soutient Wawasan Brunei 2035, la vision nationale de développement du pays, ainsi que son plan directeur économique. Son défi concret consiste à transformer les ressources croissantes du secteur financier en investissements, en développement des entreprises et en services accessibles à davantage de personnes, sans compromettre la stabilité financière.
Ce que montrent les chiffres de croissance
Les actifs totaux du système financier ont progressé à un rythme annuel moyen de 2,3 % au cours de la dernière décennie, pour atteindre 25,9 milliards de BND en 2025. Le financement des entreprises a atteint 6,2 milliards de BND au premier semestre 2026. Ce montant étant le double de celui de 2016, le total financé cette année-là était d'environ 3,1 milliards de BND.
La comparaison laisse penser que le financement des entreprises a progressé plus rapidement que les actifs financiers pendant cette période. Les chiffres portent toutefois sur des dates et des périmètres différents : l'un mesure le financement accordé par les banques, l'autre les actifs de l'ensemble du système financier. Ils ne doivent donc pas être interprétés comme une part précise des prêts.
La contribution du secteur au PIB est passée d'une moyenne de 5,6 % dix ans plus tôt à environ 6 %, soit une hausse de 0,4 point de pourcentage. Son rôle dans l'économie s'est ainsi accru, mais cette évolution est plus modeste que le doublement du financement des entreprises.
Abdul Manaf a décrit le secteur comme bénéficiant d'une forte capitalisation, d'une liquidité abondante et d'une qualité des actifs en amélioration. La capitalisation désigne les ressources financières disponibles pour absorber les pertes, tandis que la liquidité concerne la capacité à répondre aux demandes de paiement. La qualité des actifs reflète, entre autres, la régularité avec laquelle les emprunteurs remboursent leur financement.
Dans son discours d'ouverture, le ministre a mis en garde contre toute tentation de considérer ces atouts comme une raison de ralentir les réformes :
Nous ne pouvons pas nous permettre de nous reposer sur nos lauriers.
Il a désigné comme priorités pour la prochaine étape une croissance plus forte du secteur privé, des marchés des capitaux plus développés, un meilleur accès des entreprises au financement et une adoption accélérée du numérique.
Trois objectifs dans un cadre de stabilité
La BDCB fixe trois objectifs au nouveau plan : préserver la stabilité monétaire et financière, favoriser un développement tourné vers les besoins futurs et préparer l'écosystème financier au changement. Sa vision affichée associe résilience et innovation à une croissance économique durable et à un bien-être social inclusif.
Le premier axe stratégique vise à rendre l'écosystème financier plus diversifié et plus réactif. Il réunit le développement des marchés, l'inclusion financière, l'innovation et la culture financière au sein d'un même programme. Il relie ainsi l'offre de produits financiers à la capacité des ménages et des entreprises à les comprendre et à les utiliser.
Le deuxième axe vise à intégrer les principes environnementaux, sociaux et de gouvernance, connus sous le sigle ESG, ainsi que les risques liés à la durabilité, aux activités financières. Le troisième porte sur les infrastructures nécessaires au fonctionnement sûr et efficace des services, notamment les paiements, l'adoption des technologies et les capacités des institutions.
La stabilité est donc une condition préalable aux trois axes, et non un objectif distinct à considérer après l'expansion. Le plan présente la croissance et l'innovation comme des activités devant progresser de concert avec une réglementation rigoureuse et des systèmes sécurisés.
Accès au financement et protection des consommateurs
Dans le cadre du premier axe, la BDCB prévoit de promouvoir la numérisation, de renforcer la culture financière et d'améliorer la protection des consommateurs. L'objectif est de rendre les services financiers plus accessibles, plus efficaces et plus inclusifs, tout en développant des marchés offrant un éventail plus large de possibilités.
La culture financière est importante, car le simple accès à un produit ne garantit pas qu'un client en comprenne les coûts, les risques ou les obligations de remboursement. La protection des consommateurs porte sur les pratiques des institutions qui proposent ces produits. Ensemble, ces priorités lient le recours accru aux services financiers à la qualité de l'expérience client.
Les exigences de la BDCB en matière de traitement équitable des consommateurs de services financiers doivent entrer en vigueur en mars 2027. Il s'agit d'une échéance réglementaire concrète, peu après le début du plan. Elle intervient plus tôt que l'horizon 2035, même si les détails du lancement ne précisent pas l'ensemble de ces exigences.
Pour les entreprises, le montant du financement témoigne d'un soutien accru, mais ne permet pas de savoir comment celui-ci est réparti. Aucune ventilation n'est fournie entre grandes entreprises et petites et moyennes entreprises, ni entre emprunteurs établis et sociétés sollicitant un financement pour la première fois. Ces distinctions seront importantes pour évaluer si l'accès s'est élargi.
Durabilité et finance islamique
L'axe consacré à la durabilité prévoit l'intégration des principes ESG et des risques liés à la durabilité dans l'ensemble du secteur financier du Brunei. La BDCB met en avant les pratiques d'investissement éthiques et une gestion responsable, afin d'aligner les activités financières sur le programme national de durabilité et les pratiques internationales.
Abdul Manaf a cité les énergies renouvelables et d'autres projets liés à la durabilité parmi les possibilités de financement. L'approche ne se limite pas au financement de projets individuels : elle invite aussi les institutions financières à prendre en compte les enjeux environnementaux, sociaux et de gouvernance lors de l'évaluation des investissements et de la gestion des risques.
Pour le grand public, les critères ESG consistent à examiner, aux côtés des considérations financières classiques, des facteurs tels que l'exposition aux risques environnementaux, le traitement des personnes et la qualité de la gouvernance d'une organisation. Leur intégration dans la finance peut influer sur la façon dont les institutions évaluent la pérennité d'une entreprise ou d'un investissement.
Le plan fait également de la place du Brunei dans la finance islamique une priorité. Le premier plan directeur recommandait de développer les marchés de capitaux islamiques, d'encourager les émissions de sukuk d'entreprise et de renforcer les activités de gestion de fonds islamiques. Les sukuk sont des certificats d'investissement structurés conformément aux principes de la finance islamique, couramment utilisés pour lever des fonds au moyen de dispositifs liés à des actifs ou à une activité économique.
Ces recommandations antérieures constituent un socle pour le développement des marchés et le programme d'investissement éthique du nouveau plan. Elles ne prouvent pas que tous les marchés ou produits envisagés ont déjà été mis en place, et le lancement n'annonce aucune nouvelle émission de sukuk ni aucun fonds consacré à la durabilité.
Paiements, données de crédit et cybersécurité
L'axe consacré aux infrastructures porte sur les systèmes de paiement numérique, l'interopérabilité et la cybersécurité. L'interopérabilité désigne la capacité de différents services ou systèmes de paiement à fonctionner ensemble, afin que les utilisateurs puissent effectuer des transactions entre les plateformes au lieu d'être cantonnés à des réseaux distincts.
Le premier plan directeur a soutenu le développement des paiements numériques, notamment avec le lancement de tarus. La BDCB a également modernisé les infrastructures grâce à la chambre de compensation automatisée et au dépositaire central de titres. Une chambre de compensation traite les instructions de paiement entre institutions, tandis qu'un dépositaire de titres enregistre les avoirs et facilite le transfert de titres.
Le Bureau de crédit et le registre des sûretés ont été créés pour améliorer l'accès au crédit. Les informations sur le crédit aident les prêteurs à évaluer le risque de remboursement, tandis qu'un registre des sûretés consigne les droits sur les actifs donnés en garantie d'un financement. Ces mécanismes répondent à des enjeux d'information et de sécurité juridique, qui peuvent tous deux influer sur les décisions de prêt.
Le bac à sable réglementaire FinTech et le Mekar FinTech Innovation Centre figurent parmi les autres réalisations associées au premier plan directeur. Un bac à sable réglementaire permet de tester des innovations financières dans un cadre réglementaire défini. Le nouveau plan s'appuie sur ces fondations et associe la poursuite de l'adoption des technologies au renforcement de la résilience et de la sécurité face aux cybermenaces.
Ce qui est repris du premier plan directeur
Le plan directeur 2016-2025 reposait sur cinq grands piliers : la stabilité monétaire et financière, la compétitivité des institutions et services financiers, des infrastructures modernes, l'intégration internationale et le développement du capital humain. Le nouveau cadre regroupe ses priorités en trois axes stratégiques et conserve la stabilité comme principe central.
Les recommandations antérieures comprenaient le maintien de l'accord d'interchangeabilité monétaire avec Singapour et du régime de caisse d'émission. Elles portaient aussi sur le renforcement de la supervision, les normes réglementaires internationales, une information plus claire sur les produits, le développement du marché intérieur des sukuk et les compétences des professionnels de la finance.
Plusieurs de ces priorités se poursuivent dans le nouveau plan à travers la culture financière, le développement des marchés, les capacités technologiques et la sécurisation des infrastructures. Il faut toutefois distinguer les recommandations du document précédent des mesures effectivement mises en œuvre. Par exemple, sa proposition de créer une Bourse de valeurs ne signifie pas qu'une telle Bourse est en activité.
La BDCB a signé 26 protocoles d'accord avec des partenaires régionaux et internationaux au cours de la dernière décennie. Le premier plan directeur abordait également l'intégration à l'ASEAN et la connectivité des paiements dans la région, faisant de la coopération internationale un volet établi du programme de développement, et non une nouveauté.
Une croissance économique plus lente accentue le défi
L'économie du Brunei a enregistré une croissance annuelle moyenne de 0,7 % entre 2016 et 2025. Le secteur hors pétrole et gaz a progressé en moyenne de 2,7 % par an, soutenu par d'importants projets d'investissement direct étranger. L'écart de deux points de pourcentage illustre une croissance plus forte en dehors des activités énergétiques traditionnelles du pays.
Les perspectives de la Banque asiatique de développement publiées en septembre 2026 tablent sur une croissance du PIB de 1,2 % en 2026 et de 1,9 % en 2027. La prévision pour 2026 a été ramenée de 1,8 % en juillet, soit une révision à la baisse de 0,6 point de pourcentage.
Ces projections donnent aux ambitions du plan un contexte économique mesuré. Une capacité financière accrue ne se traduit pas automatiquement par davantage d'investissements : les entreprises ont aussi besoin de projets viables et d'une demande suffisante pour justifier un emprunt. L'accent mis par le plan sur la diversification relie donc le développement financier à l'objectif plus large de développer l'activité économique privée.
Le thème du lancement, « Progresser sous pression : saisir les opportunités malgré les tensions mondiales », reflétait les tensions géopolitiques, l'évolution des chaînes d'approvisionnement et des marchés de l'énergie, ainsi que les rapides mutations technologiques. Abdul Manaf a estimé que l'incertitude pouvait aussi ouvrir des perspectives en matière d'innovation, de résilience et de croissance durable.
Qui doit mettre le plan en œuvre
La directrice générale de la BDCB, Hajah Rashidah binti Haji Sabtu, a déclaré que le plan directeur s'appuyait sur des aspirations communes et sur les progrès déjà accomplis. Elle a décrit le développement du secteur financier comme un processus continu, qui exige des efforts soutenus pour rester compétitif, répondre aux évolutions et demeurer en phase avec les priorités nationales.
Le plan a été élaboré en concertation avec des organismes publics, le monde universitaire, des associations professionnelles, le secteur financier et d'autres parties prenantes. Abdul Manaf a appelé à la participation des autorités de régulation, des entreprises, des investisseurs, des établissements d'enseignement et de l'ensemble de la population, aux côtés du gouvernement et des institutions financières.
Le lancement a été marqué par un débat sur l'évolution de l'économie mondiale de l'ASEAN, animé par Allen Lai, directeur général de Confer Sdn. Bhd. Y ont participé Awang Mardini bin Haji Eddie, directeur général adjoint de la BDCB chargé des opérations monétaires, du développement et des affaires internationales ; Abdullah Haron, secrétaire général adjoint de l'Islamic Financial Services Board ; et Renz Calub, haut responsable de la division de l'intégration financière du Secrétariat de l'ASEAN.
Une autre table ronde a porté sur la résilience, l'innovation et la croissance durable. Animée par Dk. Sri Joedianna binti Pg. Haji Mohammed, directrice exécutive de la BDCB, elle a réuni des représentants du Département de la planification économique et des statistiques, de Standard Chartered Brunei, de Takaful Brunei, de BIBD Securities et de National Insurance Bhd. Leur participation a fait le lien entre le programme et la planification économique, les services bancaires, l'assurance et l'investissement.
Échéances et indicateurs encore nécessaires
Le plan directeur définit des orientations, mais le compte rendu de son lancement ne fournit aucun objectif chiffré pour l'inclusion financière, les paiements numériques ou le financement des petites et moyennes entreprises. Il est donc difficile d'évaluer les progrès accomplis dans ces domaines au regard d'une échéance précise. Cela ne signifie pas que toutes les initiatives du plan complet soient dépourvues d'objectifs mesurables.
La distinction entre un plan stratégique et les mesures nécessaires à sa mise en œuvre est essentielle. La croissance des actifs et le financement des entreprises fournissent des points de référence utiles, mais ne suffisent pas à montrer si les services deviennent plus inclusifs, si les systèmes de paiement interagissent mieux ou si les consommateurs bénéficient d'un traitement plus équitable.
Les principales dates situent la nouvelle stratégie par rapport aux réalisations du plan précédent et à la prochaine échéance réglementaire :
- 2016-2025 : le premier plan directeur pour le secteur financier a orienté le développement de la réglementation, des marchés et des infrastructures.
- 2025 : les actifs totaux du système financier ont atteint 25,9 milliards de BND.
- Premier semestre 2026 : le financement bancaire des entreprises a atteint 6,2 milliards de BND.
- Septembre 2026 : la Banque asiatique de développement a prévu une croissance de 1,2 % pour 2026 et de 1,9 % pour 2027.
- 29 septembre 2026 : la BDCB a lancé le plan directeur 2026-2035 à Bandar Seri Begawan.
- Mars 2027 : les exigences de la BDCB en matière de traitement équitable des consommateurs de services financiers doivent entrer en vigueur.
Les détails du lancement ne précisent pas d'autres échéances de mise en œuvre ni de dates de publication d'indicateurs. La prochaine étape consiste à traduire les trois axes stratégiques en mesures dont les résultats pourront être évalués, tout en préservant la stabilité monétaire et financière sur laquelle repose le plan.
À retenir
- Le deuxième plan directeur du Brunei pour le secteur financier couvre la période 2026-2035 et soutient Wawasan Brunei 2035.
- Ses trois axes portent sur l'innovation et l'inclusion, la durabilité grâce à la finance et des infrastructures financières modernes.
- Les actifs du système financier ont atteint 25,9 milliards de BND en 2025, après une croissance annuelle moyenne de 2,3 %.
- Le financement bancaire des entreprises a atteint 6,2 milliards de BND au premier semestre 2026, soit le double du niveau de 2016.
- Les paiements numériques, la culture financière, la protection des consommateurs, la finance islamique et la cybersécurité figurent parmi les priorités.
- Les exigences de traitement équitable des consommateurs de services financiers doivent entrer en vigueur en mars 2027.
- Les détails du lancement ne fixent pas d'objectifs chiffrés pour l'inclusion, les paiements numériques ou le financement des petites et moyennes entreprises.