Une opportunité de 100 milliards de dollars qui attend encore des projets commerciaux
Le Vietnam produit environ 500 000 tonnes d’hydrogène par an, mais aucune ne provient de projets commerciaux d’hydrogène vert ou bleu, selon un projet d’évaluation du marché examiné par le Centre national de l’innovation (NIC) et l’Institut mondial pour la croissance verte (GGGI). Cette évaluation estime le marché potentiel à 100 milliards de dollars d’ici 2035, tout en identifiant le coût de l’électricité, l’existence d’acheteurs engagés, le financement et les autorisations comme autant d’obstacles entre cette opportunité et la mise en service des installations.
Sommaire
- Une opportunité de 100 milliards de dollars qui attend encore des projets commerciaux
- La demande industrielle existante constitue un point de départ
- Les objectifs portent sur une production plus propre, pas sur le volume actuel
- Les engrais, les raffineries et l’acier présentent des perspectives différentes
- Le coût de l’électricité détermine la viabilité économique
- Le potentiel renouvelable ne garantit pas un approvisionnement électrique disponible
- Quatre corridors pourraient relier la production aux clients
- Les acheteurs et les autorisations freinent les investissements
- Huit mesures proposées et un calendrier par étapes
- En bref
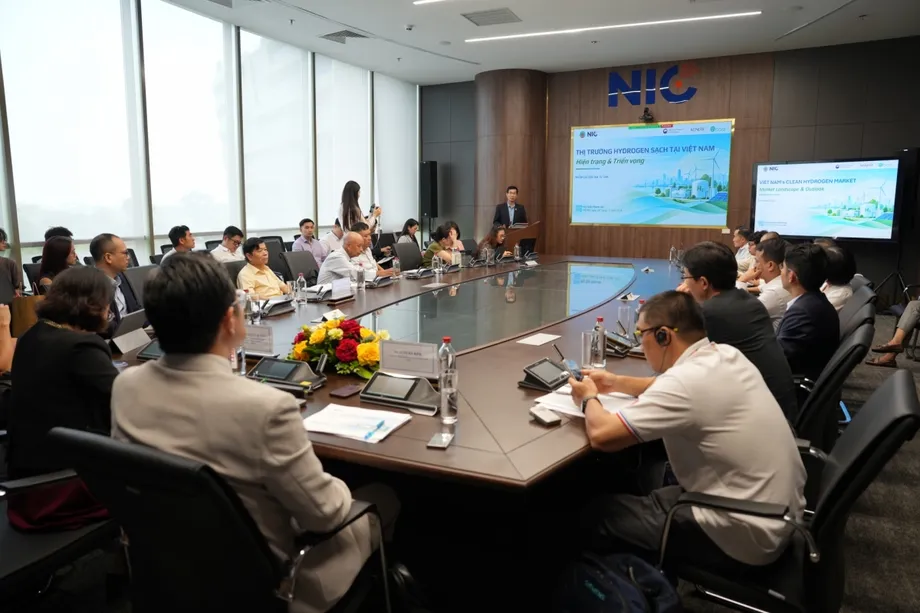
La consultation du 2 octobre à Hanoï s’inscrivait dans le cadre de la Journée nationale de l’innovation 2026 et coïncidait avec le septième anniversaire du NIC. Des agences gouvernementales, des associations professionnelles, des entreprises, des chercheurs et des universités ont examiné le projet de rapport sur le marché de l’hydrogène propre au Vietnam, notamment son évaluation des projets susceptibles d’avancer vers une décision d’investissement.
La principale conclusion est que le Vietnam a besoin de davantage que de nouvelles annonces de projets. La plupart des initiatives en sont encore au stade préparatoire ou réunissent les conditions techniques, financières et réglementaires nécessaires à leur mise en œuvre. Seul un nombre limité de projets semble prêt à passer à la réalisation dans un avenir proche.
L’atelier s’inscrit dans le prolongement de la décision n° 165/QD-TTg, approuvée le 7 février 2024, qui a établi la stratégie de développement de l’énergie hydrogène du Vietnam à l’horizon 2030, avec une vision pour 2050. La consultation donne également suite aux orientations de la décision n° 21/2026/QD-TTg visant à donner la priorité aux technologies de l’hydrogène.
Do Tien Thinh, directeur adjoint du NIC, a appelé les autorités de régulation, les entreprises, les investisseurs et les organismes de recherche à se coordonner pour transformer la stratégie en un marché opérationnel. Juhern Kim, représentant du GGGI au Vietnam, a déclaré que la prochaine étape consistait à identifier les débouchés commercialement viables, les clients prioritaires et les conditions permettant aux projets d’attirer des investissements. Cette distinction est importante : les ressources renouvelables peuvent soutenir la production, mais elles ne garantissent pas que les clients achèteront l’hydrogène à un prix suffisant pour financer une installation.
La demande industrielle existante constitue un point de départ
Le projet d’évaluation attribue environ 36 % de la consommation actuelle d’hydrogène au Vietnam au raffinage du pétrole et à la pétrochimie, et 64 % à la production d’engrais. Appliquées à une production annuelle de 500 000 tonnes, ces parts correspondent respectivement à environ 180 000 et 320 000 tonnes.
Un autre état des lieux de la mise en œuvre indique que le document n° 1638/BCT-DKT du ministère de l’Industrie et du Commerce, daté du 5 mars 2025, recense une consommation annuelle de 316 000 tonnes pour les engrais, de 39 000 tonnes à la raffinerie de Dung Quat et de 139 000 tonnes à celle de Nghi Son. Ces chiffres totalisent 494 000 tonnes, ce qui concorde globalement avec l’estimation nationale arrondie. Les autres usages industriels représentent environ 0,5 % de la demande intérieure.
L’analyse de l’hydrogène dans l’industrie de la GIZ décrit un marché dominé par une production et une consommation au sein des mêmes installations, plutôt que par une large distribution ou des échanges commerciaux. Les clients industriels existants constituent donc un point de départ concret : les projets pourraient remplacer l’hydrogène déjà utilisé dans la production, au lieu de devoir d’abord créer un tout nouveau débouché.
Les différentes appellations de l’hydrogène désignent les méthodes de production. L’hydrogène gris est généralement produit à partir de gaz naturel sans captage du dioxyde de carbone généré ; l’hydrogène brun provient du charbon. L’hydrogène bleu est produit à partir de combustibles fossiles, avec captage et stockage du carbone. L’hydrogène vert est obtenu par électrolyse, qui utilise de l’électricité renouvelable pour séparer l’eau en hydrogène et en oxygène.
Thinh a estimé que l’hydrogène bleu pourrait constituer une étape de transition vers une production d’hydrogène vert à plus grande échelle. Une étude universitaire de 2024 relève toutefois que les approvisionnements limités en gaz freinent le développement de l’hydrogène bleu. La définition proposée de l’hydrogène propre, fondée sur l’intensité carbone, évaluerait la production selon ses émissions plutôt que de s’appuyer uniquement sur des codes couleur.
Les objectifs portent sur une production plus propre, pas sur le volume actuel
La stratégie du Vietnam vise une capacité de production annuelle de 100 000 à 500 000 tonnes d’ici 2030, à partir d’énergies renouvelables et d’autres procédés intégrant le captage du carbone. À l’horizon 2050, l’objectif passe à 10 à 20 millions de tonnes par an. Les quelque 500 000 tonnes d’hydrogène conventionnel produites aujourd’hui ne doivent donc pas être considérées comme la preuve que l’objectif de production propre est déjà atteint.
L’ambition pour 2050 équivaut à 20 à 40 fois la production actuelle d’hydrogène. Elle suppose à la fois de remplacer les approvisionnements existants et de développer des marchés bien plus vastes dans l’industrie, les transports, la production d’électricité et l’exportation.
Dans un article consacré à la stratégie hydrogène publié le 29 mai 2024 par le National Bureau of Asian Research, Nguyen Duc Tuyen a estimé que la demande potentielle du Vietnam pourrait atteindre 22 millions de tonnes par an d’ici 2050. Tuyen est professeur associé à l’Université des sciences et des technologies de Hanoï et professeur associé vacataire à l’Institut de technologie de Shibaura.
Son scénario de demande dépasse de 2 millions de tonnes la limite supérieure de l’objectif de production fixé par la stratégie nationale, mais ces chiffres mesurent des réalités différentes et ne permettent pas de conclure à un besoin d’importations. L’article estimait également que le marché pourrait atteindre 1 200 milliards de dollars en 2050 et évoquait des bénéfices potentiels en matière d’émissions et d’emplois :
En remplaçant les combustibles fossiles par de l’hydrogène, le Vietnam pourrait réduire ses émissions de CO2 de 5,4 % et créer chaque année entre 62 000 et 92 000 emplois.
Il s’agit d’estimations de scénarios, et non de résultats observés. De même, l’estimation du projet de marché à 100 milliards de dollars en 2035 ne mesure ni les contrats garantis ni les investissements engagés. Les chiffres mondiaux cités, 229,53 milliards de dollars en 2025 et 406,95 milliards en 2034, impliquent une croissance d’environ 77 %. Les dates étant différentes et le périmètre de valorisation n’étant pas précisé, il serait inapproprié de comparer directement ces chiffres à la part de marché du Vietnam.
Les engrais, les raffineries et l’acier présentent des perspectives différentes
Le raffinage du pétrole et la production d’engrais pourraient compter parmi les premiers clients, puisqu’ils consomment déjà de l’hydrogène. La GIZ estime que remplacer l’hydrogène utilisé pour répondre aux besoins prévisionnels du secteur des engrais en ammoniac pourrait nécessiter environ 370 000 tonnes d’hydrogène vert par an. Ce calcul s’appuie sur une demande d’ammoniac estimée à environ 2,08 millions de tonnes en 2035.
Les estimations varient selon les installations et les études. La GIZ évalue la demande de Nghi Son à environ 180 000 tonnes par an, contre 139 000 tonnes dans le compte rendu du document de mise en œuvre de mars 2025. La GIZ calcule également des besoins potentiels de quelque 162 500 tonnes pour Dung Quat et de 250 000 tonnes pour Nghi Son, en appliquant des références internationales de consommation d’hydrogène par tonne de pétrole brut traité. Ces calculs fondés sur des références ne doivent pas être confondus avec les chiffres de consommation actuelle déclarés.
L’acier représente un marché potentiel plus important à long terme. La GIZ estime les besoins techniques à environ 1,65 million de tonnes par an, en prenant en compte le remplacement partiel des combustibles dans la sidérurgie conventionnelle, la substitution du gaz naturel dans les procédés de réduction directe et les applications de chauffage dans les laminoirs. La réduction directe retire l’oxygène du minerai de fer sans recourir à un haut-fourneau conventionnel.
Cette estimation pour l’acier représente environ 3,3 fois la production actuelle d’hydrogène du Vietnam, mais elle suppose une substitution à grande échelle. Il ne s’agit pas d’une demande engagée. La GIZ relève aussi des débouchés plus modestes dans l’électronique, le verre et le laminage de l’acier, où une production proche des clients pourrait réduire les coûts de transport et permettre de tester des modalités commerciales.
Le coût de l’électricité détermine la viabilité économique
L’électricité représente entre 60 % et 70 % du coût actualisé de l’hydrogène produit par électrolyse. Le coût actualisé rapporte les coûts de production sur la durée de vie d’un projet à sa production d’hydrogène. L’accès à une électricité renouvelable abordable et fiable est donc essentiel à sa viabilité économique.
Les calculs de la GIZ pour 2025 montrent pourquoi les perspectives commerciales varient selon les applications. Deux systèmes modélisés, produisant chacun 45 tonnes d’hydrogène par an, affichent des coûts de 9,66 et 9,81 dollars par kilogramme. Un modèle plus important, produisant 450 tonnes par an, atteint 7,49 dollars par kilogramme, pour un investissement de 38,23 millions de dollars, contre 4,81 millions et 3,96 millions pour les systèmes plus modestes.
La configuration la plus importante affiche un taux de rentabilité interne modélisé de 12,4 %, indicateur de la performance de l’investissement, contre 10,7 % et 10,6 % pour les deux scénarios plus modestes. Les trois présentent une valeur actuelle nette positive : les recettes prévisionnelles dépassent les coûts après prise en compte de la valeur de l’argent dans le temps.
Cette comparaison dépend des hypothèses retenues. La GIZ utilise comme référence un coût de l’hydrogène gris de 10,22 dollars par kilogramme sur 25 ans, en tenant compte de l’inflation et de la hausse des prix. Elle indique séparément un prix moyen actuel de 6,47 dollars par kilogramme pour l’hydrogène livré en bouteilles de gaz comprimé. Aucun de ces chiffres ne doit être considéré comme le coût de l’hydrogène produit au sein d’une raffinerie ou d’une usine d’engrais.
L’ammoniac donne de moins bons résultats dans la même analyse. Le coût modélisé de l’ammoniac vert varie de 1,71 à 2,31 dollars par kilogramme, contre un coût de référence conventionnel de 0,89 dollar. Les trois scénarios pour l’ammoniac affichent une valeur actuelle nette négative, avec un déficit de financement de 0,82 à 1,42 dollar par kilogramme. Un modèle prometteur pour l’hydrogène ne rend donc pas automatiquement viable un projet de production d’engrais ou de carburant destiné à l’exportation.
L’article de Tuyen paru en 2024 cite une projection distincte, soutenue par la GIZ, selon laquelle le coût de l’hydrogène pourrait tomber à 1,25-1,50 euro par kilogramme d’ici 2050, contre 2,76-4,60 euros au moment de cette étude. Ces projections à long terme reposent sur une devise, une date et une méthode de modélisation différentes de celles des scénarios de 2025. Elles ne peuvent être présentées comme des prix directement comparables.
Le potentiel renouvelable ne garantit pas un approvisionnement électrique disponible
Le projet d’évaluation estime à environ 1 068 gigawatts le potentiel technique de l’éolien en mer dans la zone économique exclusive du Vietnam et le décrit comme le plus important de l’ASEAN. La GIZ cite également un potentiel supérieur à 1 000 gigawatts. Le potentiel technique est une estimation des ressources susceptibles d’être exploitées dans des conditions données, et non une capacité installée ou une électricité immédiatement disponible pour les électrolyseurs.
Les contraintes de transport de l’électricité dans les zones riches en ressources renouvelables restent un obstacle. Les projets ont également besoin d’un approvisionnement en eau, d’installations de traitement, de capacités de stockage et de solutions fiables pour acheminer l’hydrogène jusqu’aux clients.
La GIZ indique que les objectifs d’électricité renouvelable du Plan de développement de l’électricité VIII, approuvé en mai 2023, sont de 30,9 % à 39,2 % d’ici 2030 et de 67,5 % à 71,5 % d’ici 2050. Un objectif conditionnel de 47 % pour 2030 dépend du soutien apporté dans le cadre du Partenariat pour une transition énergétique juste (JETP). Ce sont des projections de planification évoquées dans cette analyse, et non des parts d’électricité mesurées.
Une évaluation de l’hydrogène vert du ministère de l’Industrie et du Commerce, publiée le 3 mars 2023, met en garde contre l’idée que l’électricité renouvelable autrement écrêtée par le réseau constituerait une source facile d’hydrogène à bas coût. Des recherches de l’Institut de l’énergie ont conclu qu’il serait difficile et coûteux de collecter cette électricité et de l’acheminer vers des installations d’électrolyse, pour une production potentielle d’hydrogène limitée.
L’évaluation relève plutôt l’importance des ressources renouvelables dans le Centre-Sud et le Sud-Ouest, susceptibles d’alimenter les industries voisines. Elle décrit le JETP comme un partenariat de 15,5 milliards de dollars, mais cette somme ne constitue pas un fonds dédié à l’hydrogène. Les modèles de la GIZ dépendent également des profils locaux de production renouvelable et de recettes complémentaires tirées de la vente d’oxygène et des surplus d’électricité ; leurs résultats ne peuvent donc pas être transposés tels quels à tous les sites.
Quatre corridors pourraient relier la production aux clients
La consultation fait ressortir quatre corridors régionaux en développement, aux atouts énergétiques et industriels différents. Il s’agit encore de pistes de développement, et non de réseaux commerciaux d’hydrogène établis.
- Quang Tri et Hue : des ressources éoliennes propices à la production d’hydrogène.
- Ninh Thuan et Binh Thuan : des ressources solaires et un potentiel d’exportation.
- Tra Vinh et Ben Tre : des sources d’énergie diversifiées, notamment la biomasse du delta du Mékong.
- Ba Ria et Vung Tau : un potentiel d’hydrogène bleu lié aux infrastructures pétrolières et gazières existantes.
Les sources ne s’accordent pas sur l’orthographe du premier corridor : l’un des comptes rendus indique Quang Te et Hue, tandis qu’un autre mentionne Quang Tri et Hue. Cette dernière formulation correspond aussi au site du projet de Quang Tri évoqué dans l’article universitaire de 2024.
Le compte rendu du document de mise en œuvre de mars 2025 recense quatre projets d’hydrogène vert en développement à Tra Vinh, Ben Tre, Bac Lieu et Tien Giang, pour une capacité prévue cumulée d’environ 120 000 tonnes par an. S’ils aboutissaient, ils représenteraient 120 % de la borne basse de l’objectif national pour 2030, ou 24 % de sa borne haute.
Une capacité prévue n’est pas une production en activité. Le même compte rendu indique que la plupart des projets sont encore en préparation ou à l’étude. Il mentionne également des projets de 20 000 tonnes par an à Binh Dinh et de 249 tonnes à Long An, ainsi que des propositions dans plusieurs autres localités. À la date de cet état des lieux, le Vietnam n’exportait pas d’hydrogène.
Dans son article de mai 2024, Tuyen prévoyait la mise en service d’une usine d’hydrogène vert à Ben Tre au cours de l’année 2024. Le compte rendu de mise en œuvre de mars 2025 et la consultation ultérieure décrivent pourtant des projets toujours en développement et l’absence de production commerciale d’hydrogène vert ou bleu. La date de démarrage alors envisagée ne doit donc pas être considérée comme la preuve que l’usine a ouvert.
Les acheteurs et les autorisations freinent les investissements
Une enquête du ministère de l’Industrie et du Commerce citée dans le projet d’évaluation révèle que plus de 58 % des entreprises considèrent l’hydrogène comme important, tandis qu’environ 68 % n’ont entrepris aucune activité significative dans le secteur. Il s’agit de résultats distincts, et non de parts complémentaires. Ils témoignent d’un intérêt considérable, mais aussi d’une implication concrète limitée.
Le projet d’évaluation attribue cet écart à l’absence de mécanismes d’achat, de soutien aux prix et de financements à long terme. Un contrat d’achat est un accord par lequel un client s’engage à acheter la production, en précisant souvent les volumes et les modalités de tarification. Il aide les prêteurs à déterminer si le projet pourra générer suffisamment de recettes pour rembourser ses emprunts.
Kim a déclaré que l’hydrogène propre n’était pas encore commercialement viable au Vietnam et qu’il fallait associer des technologies éprouvées à des politiques adaptées et à des acheteurs engagés. Les résultats positifs obtenus par la GIZ pour certains modèles d’hydrogène ne contredisent pas nécessairement cette analyse : des scénarios modélisés favorables ne signifient pas qu’un marché commercial fonctionne à grande échelle, et les modèles de production d’ammoniac restent non compétitifs sans soutien.
Selon le projet d’évaluation, l’approbation des investissements et l’octroi des licences pour les projets industriels d’hydrogène prennent actuellement de 12 à 36 mois. Les responsabilités sont réparties entre plusieurs ministères et agences, ce qui accroît l’incertitude lors de la préparation des projets. La GIZ relève aussi l’absence de règles suffisamment développées pour la certification et les contrats d’achat, ainsi que le manque d’infrastructures dédiées et de capacités nationales de production d’équipements.
Huit mesures proposées et un calendrier par étapes
Le projet d’évaluation propose huit groupes d’actions prioritaires. Ils portent sur un cadre juridique comprenant une définition fondée sur l’intensité carbone et un guichet unique pour les autorisations ; la coordination entre les agences ; des instruments de création de la demande ; des outils financiers et la certification de l’origine ; des expérimentations réglementaires encadrées ; le soutien aux projets prioritaires ; le développement d’infrastructures partagées en amont de la demande ; et une coopération internationale ciblée.
Il s’agit de recommandations soumises à la consultation, et non de mesures dont l’adoption est établie. La GIZ décrit un cadre existant fondé sur la loi sur l’électricité n° 61/2024/QH15, qui comporte des dispositions relatives à l’hydrogène vert et à l’ammoniac, ainsi que des mesures incitatives en matière de fiscalité, de crédit et de frais d’utilisation des terres ou de la mer. Les porteurs de projets ont toutefois encore besoin de règles détaillées qui leur permettent d’appliquer ces dispositions.
Lors de l’atelier, le professeur associé Pham Hoang Luong a recommandé des projets pilotes associant production renouvelable et consommation d’hydrogène sur le site de production. Il a également proposé des aides à l’investissement, des normes techniques, des contrats d’achat à titre expérimental et des financements pour la préparation des projets par l’aide publique au développement, des financements concessionnels et le JETP, ainsi que des partenariats avec le Japon, la Corée du Sud, l’Allemagne et l’Australie.
Les étapes déjà franchies et la séquence proposée pour la suite se distinguent ainsi :
- Octobre et novembre 2022 : des ateliers de recherche sur l’hydrogène et des présentations de technologies ont eu lieu au Vietnam.
- 3 mars 2023 : le ministère a publié son évaluation du potentiel de production d’hydrogène renouvelable.
- 7 février 2024 : la décision n° 165/QD-TTg a approuvé la stratégie nationale sur l’hydrogène.
- 5 mars 2025 : le document de mise en œuvre a recensé les projets en développement et les usages industriels existants.
- De 2026 à 2028 : Luong a proposé des projets pilotes et de démonstration, des normes techniques et des aides au financement.
- De 2028 à 2040 : la phase proposée vise à développer les marchés, les réseaux électriques, le stockage, la logistique et les pôles industriels.
- De 2040 à 2050 : la proposition prévoit des corridors d’exportation pour l’hydrogène, l’ammoniac propre et le méthanol.
Le GGGI et le NIC travaillent avec le soutien du Fonds fiduciaire du Nouveau Pacte vert coréen afin de rapprocher les acteurs des politiques publiques, du financement, des technologies et de l’industrie. L’équipe d’experts consolidera les retours de l’atelier avant de finaliser le rapport sur le marché. Aucun calendrier de publication ni aucune date de décision d’investissement pour les projets n’ont été annoncés lors des consultations.
En bref
- Le Vietnam produit environ 500 000 tonnes d’hydrogène conventionnel par an, principalement pour les engrais et le raffinage.
- La stratégie vise une capacité de production annuelle d’hydrogène plus propre de 100 000 à 500 000 tonnes d’ici 2030, puis de 10 à 20 millions de tonnes d’ici 2050.
- Quatre projets en développement représentent une capacité prévue cumulée d’environ 120 000 tonnes par an, mais une capacité prévue n’est pas une production en activité.
- L’électricité représente entre 60 % et 70 % des coûts de production par électrolyse ; les perspectives commerciales diffèrent nettement entre les applications de l’hydrogène et de l’ammoniac.
- Les acheteurs engagés, le financement, la certification, les infrastructures et les autorisations restent essentiels pour que les projets soient prêts à attirer des investissements.
- Le projet d’évaluation recommande huit groupes d’actions ; les retours de la consultation doivent encore être intégrés au rapport final.