Un nouveau seuil de crédit, mais des restrictions sur les investisseurs concernés
Le 8 octobre 2026, l'agence japonaise Rating and Investment Information (R&I) a relevé la note d'émetteur en devises du Vietnam de BB+ à BBB-, lui attribuant sa première note d'émetteur de qualité investissement. La perspective est passée de positive à stable. À court terme, cette décision ouvre l'accès à certaines institutions japonaises dont les règles d'investissement excluaient jusque-là la dette publique vietnamienne ; elle ne déclenchera pas automatiquement un afflux de capitaux en provenance de tous les marchés internationaux.
Sommaire
- Un nouveau seuil de crédit, mais des restrictions sur les investisseurs concernés
- Pourquoi la croissance et la capacité budgétaire ont soutenu le relèvement de la note
- Quels investisseurs japonais peuvent désormais participer ?
- Des besoins de financement bien supérieurs à ce qu'un seul relèvement de note peut couvrir
- Les obligations samouraï, une voie d'accès bien établie au marché japonais
- L'Indonésie illustre les possibilités, mais aussi les réserves à considérer sur les prix
- Les liens d'investissement déjà noués avec le Japon constituent un socle
- Les fragilités bancaires et les réserves doivent encore être prises en compte
- L'écart de notation qui subsiste et le calendrier des réformes
- Points clés
Cette distinction compte alors que le Vietnam cherche à financer une expansion économique rapide et de grands projets d'infrastructure. Maybank Investment Bank Vietnam estime que les besoins totaux d'investissement atteindront 1 450 milliards de dollars entre 2026 et 2030. Les investisseurs japonais, les banques et le marché obligataire en yens pourraient contribuer à répondre à une partie de cette demande, même si les conditions d'emprunt, le risque de change et les mandats d'investissement propres à chaque acteur détermineront le montant des financements réellement accessibles.
Selon le communiqué du gouvernement vietnamien sur le relèvement de la note, la décision de R&I repose sur une croissance soutenue, une dette publique relativement faible, la poursuite des investissements directs étrangers et des réformes visant à pérenniser l'expansion économique. Le ministère des Finances a présenté cette décision comme une reconnaissance de la gestion prudente de la dette et de l'ampleur des réformes.
BBB- est le niveau le plus bas de la catégorie investissement sur l'échelle de R&I. Cette note traduit une meilleure appréciation de la capacité de remboursement, mais ne garantit pas l'absence de pertes et n'engage pas les investisseurs à acheter des obligations. Le Vietnam reste en catégorie spéculative chez S&P Global Ratings, Moody's et Fitch Ratings, ce qui maintient en vigueur de nombreuses restrictions imposées aux investisseurs internationaux.
L'opportunité de financement comporte donc deux volets : s'appuyer dès maintenant sur l'évaluation de R&I pour accéder aux capitaux japonais éligibles, tout en remédiant aux faiblesses qui continuent de peser sur les notes souveraines attribuées par les autres agences.
Pourquoi la croissance et la capacité budgétaire ont soutenu le relèvement de la note
Le PIB réel du Vietnam a progressé de 8 % en 2025 et d'environ 9 % au cours des neuf premiers mois de 2026. R&I prévoit une croissance proche de 9 % sur l'ensemble de l'année, en deçà de l'objectif gouvernemental d'au moins 10 %, mais toujours élevée au regard de celle des autres économies d'Asie du Sud-Est.
L'évaluation de l'agence ne se limite pas au rythme de croissance actuel. Elle estime que l'augmentation des investissements publics, le maintien des investissements directs étrangers et une transition progressive vers la productivité et l'innovation favoriseront la poursuite de l'expansion. Le programme de réformes connu sous le nom de Doi Moi 2.0 prévoit notamment de rationaliser l'administration, de promouvoir les entreprises privées, d'améliorer les institutions et de développer les marchés de capitaux.
Les données budgétaires expliquent en partie pourquoi R&I estime que le Vietnam peut accroître ses dépenses de développement sans menacer immédiatement la viabilité de sa dette. Le déficit combiné de l'administration centrale et des collectivités locales s'est établi à 3,3 % du PIB en 2025. Pour 2026, le déficit est prévu à 4,2 %, soit une hausse de 0,9 point de pourcentage, dans le cadre d'une stratégie à moyen terme qui autorise un déficit moyen d'environ 5 %.
Dans son évaluation d'octobre, la dette publique est estimée à un peu plus de 30 % du PIB. R&I prévoit une hausse du déficit comme du ratio d'endettement, mais juge les risques pesant sur la viabilité de la dette limités. Son analyse repose en partie sur le fait que les nouveaux investissements publics soutiendront la croissance future et que le gouvernement maîtrisera les dépenses récurrentes, telles que les frais de fonctionnement courants.
Il s'agit d'un feu vert conditionnel à l'augmentation de l'endettement. Les infrastructures doivent accroître les capacités productives, et non se contenter d'alourdir la dette. La mise en œuvre régulière des réformes contribue également, selon l'agence, à rendre la croissance plus stable.
Quels investisseurs japonais peuvent désormais participer ?
FiinRatings, une agence de notation vietnamienne, estime que les investisseurs japonais devraient être la première source de nouveaux capitaux internationaux après le relèvement de la note. Son analyse de la note de qualité investissement souligne que la reconnaissance de R&I par l'Agence japonaise des services financiers pourrait rendre certaines institutions désormais éligibles à l'investissement.
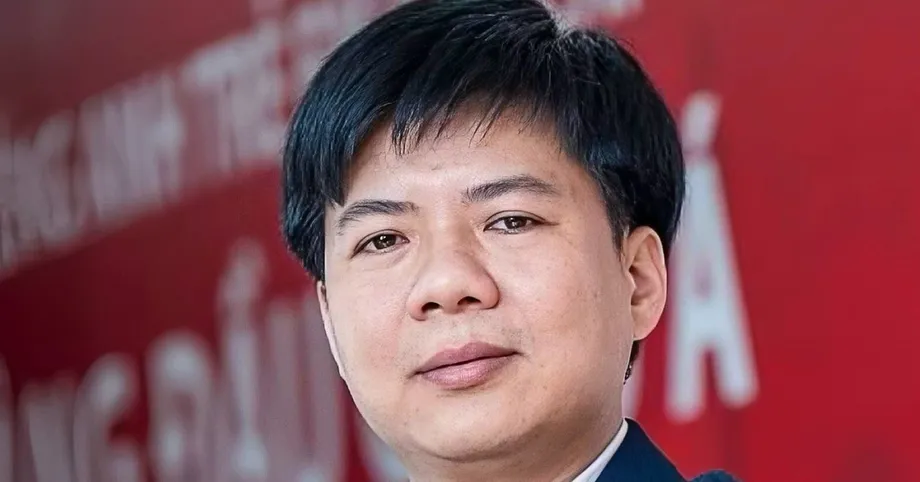
Nguyen Quang Thuan, président de FiinRatings et de FiinGroup, a expliqué que l'éligibilité dépend du libellé exact des règles d'investissement de chaque institution :
« Les institutions dont les règles d'investissement exigent une note d'au moins BBB- attribuée par une agence agréée peuvent désormais inclure le Vietnam dans leurs portefeuilles », a déclaré Thuan dans des commentaires écrits.
D'autres institutions se fondent sur la note la plus basse attribuée par les agences reconnues ou exigent une deuxième note suffisante. Ces règles peuvent toujours exclure le Vietnam, car les autres grandes agences ne lui ont pas accordé le statut souverain de qualité investissement. Le relèvement ouvre certains canaux, mais pas l'ensemble des fonds de pension, des assureurs et des portefeuilles obligataires.
FiinRatings indique également que les banques éligibles appliquant l'approche standardisée de Bâle III pourraient appliquer une pondération de risque réglementaire de 50 % à certaines expositions aux obligations publiques vietnamiennes en devises, au lieu de 100 %. Cette pondération détermine la part d'une exposition prise en compte dans le calcul des exigences de fonds propres réglementaires. La réduire de moitié peut diminuer les fonds propres nécessaires pour détenir une exposition éligible identique, mais ne divise pas par deux la probabilité de défaut et ne garantit pas une baisse des rendements obligataires.
Des besoins de financement bien supérieurs à ce qu'un seul relèvement de note peut couvrir
L'estimation de Maybank Investment Bank Vietnam, à 1 450 milliards de dollars, porte sur les investissements dans l'ensemble de l'économie entre 2026 et 2030. Selon ses projections, 53 % proviendraient du secteur privé, 32 % de l'État et 15 % des investissements directs étrangers.
Appliquées à ce total, ces proportions correspondent à environ 768,5 milliards de dollars de financements privés, 464 milliards de dollars de financements publics et 217,5 milliards de dollars d'investissements directs étrangers. Il s'agit de calculs fondés sur l'estimation, et non d'engagements de financement annoncés. Ils montrent pourquoi l'amélioration de l'accès de l'État à l'emprunt ne suffira pas, à elle seule, à réaliser les ambitions d'investissement du pays.
Quan Trong Thanh, responsable de la recherche chez Maybank Investment Bank Vietnam, estime que les financements à l'étranger deviendront de plus en plus nécessaires. Selon lui, le gouvernement devrait piloter la levée de fonds pour les grandes infrastructures, tandis que les banques continueraient à financer les entreprises privées :
« À notre avis, une chose est certaine : le Vietnam doit mobiliser davantage de financements à l'étranger, surtout à partir de 2028 », a déclaré Thanh.
Thanh a également averti que les marchés nationaux des obligations d'entreprises et des actions pourraient ne pas se développer assez vite pour respecter le calendrier d'investissement. Hô Chi Minh-Ville sollicite des avis sur une proposition visant à émettre des obligations municipales et de projet, y compris en devises, par l'intermédiaire du centre financier international du Vietnam. Il ne s'agit encore que d'une proposition, et le prix sera déterminant pour susciter la participation des investisseurs.
Les prêts de développement japonais constituent un autre canal. La JICA a annoncé son intention d'accorder au Vietnam plus de 100 milliards de yens, soit environ 630 millions de dollars, de prêts d'aide publique au développement chaque année. Les informations publiées divergent sur la date de l'annonce, située au 7 ou au 8 octobre. Ces prêts sont distincts du financement obligataire commercial et ne doivent pas être considérés comme des capitaux générés par le relèvement de la note.
Les obligations samouraï, une voie d'accès bien établie au marché japonais
Les obligations samouraï sont des obligations libellées en yens et émises au Japon par des emprunteurs étrangers. Elles permettent aux États et aux entreprises étrangers d'accéder aux investisseurs japonais, mais nécessitent des modalités d'émission adaptées et un dispositif de gestion des remboursements en yens.
L'intérêt du Vietnam pour ce marché est antérieur au relèvement de la note. En 2019, le Département de la gestion de la dette et du financement extérieur du ministère des Finances a recensé les enseignements tirés des émissions d'obligations samouraï. À cette époque, la Banque japonaise pour la coopération internationale proposait son programme GATE, qui pouvait soutenir les émissions d'États étrangers au moyen de garanties partielles ou d'achats d'obligations. Cet historique ne permet pas d'établir si un tel soutien serait disponible pour une nouvelle opération vietnamienne.
Le 15 décembre 2025, le ministère vietnamien des Finances a rencontré Daiwa Securities à Tokyo pour discuter du marché des capitaux japonais et de l'éventualité d'émettre des obligations samouraï. La décision de R&I fournit une référence de crédit plus solide pour reprendre ces discussions, mais aucune date, aucun montant ni aucun coupon d'émission vietnamienne n'a été annoncé à la suite du relèvement de la note.
Tyler Manh Dung Nguyen, stratégiste en chef des marchés à Ho Chi Minh City Securities Corporation, a évoqué des retombées potentielles pour le gouvernement et les grandes entités liées à l'État, notamment VietinBank, Agribank et Vietnam Electricity. Leur accès au marché et leurs conditions d'emprunt dépendraient toutefois de leur propre profil de crédit et de la structure de chaque opération.
Une stratégie progressive pourrait commencer par une émission de l'État, destinée à établir une référence de prix, puis s'ouvrir aux banques, entreprises et projets éligibles. Il s'agit d'une option de financement, et non d'un programme gouvernemental confirmé.
L'Indonésie illustre les possibilités, mais aussi les réserves à considérer sur les prix
L'Indonésie offre un exemple régional d'accès régulier au marché des obligations samouraï. Elle y émet depuis 2015 et a levé 200 milliards de yens en 2024, avec des échéances allant de trois à 20 ans. Cette opération comprenait 25 milliards de yens d'obligations bleues, des instruments destinés au financement de projets liés à l'économie maritime et au développement durable.
En 2024, les coupons s'échelonnaient de 0,99 % à 2,55 % par an ; ceux des obligations bleues allaient de 1,57 % à 2,55 %. En avril 2026, l'Indonésie a levé 172,1 milliards de yens supplémentaires, avec des échéances de trois, cinq, sept et dix ans. L'opération comprenait 6,5 milliards de yens d'obligations bleues à sept et dix ans. Les coupons de cette émission ultérieure variaient de 2,35 % à 3,23 %.
Les obligations bleues représentaient 12,5 % de l'émission indonésienne de 2024, contre environ 3,8 % en avril 2026. La fourchette des coupons était également plus élevée lors de cette dernière émission. Ces données montrent que le Japon peut fournir des financements à plusieurs échéances, tandis que le coût et la composition des emprunts évoluent d'une opération à l'autre.
Le Vietnam ne peut pas présumer qu'il obtiendrait les mêmes conditions que l'Indonésie. Les coupons nominaux en yens ne sont qu'une composante du coût. La solvabilité, les taux d'intérêt, les frais d'émission, la conjoncture de marché et la couverture du risque de change influent tous sur la facture finale. La couverture consiste à se protéger contre les variations des taux de change, ce qui a également un coût.
Des obligations bleues ou d'autres instruments verts pourraient être envisagés pour des projets vietnamiens éligibles dans les domaines des ports, de la logistique, de l'énergie en mer et de la protection des écosystèmes marins. La résolution 20-NQ/TW du 28 juillet 2026 appelle à diversifier les financements, à développer la finance verte et à consacrer des ressources prioritaires aux grands projets soutenant l'ambition du Vietnam de devenir une grande puissance maritime. L'étiquette « durable » devra néanmoins s'appuyer sur une sélection crédible des projets et sur des rapports fiables.
Les liens d'investissement déjà noués avec le Japon constituent un socle
Le Japon est déjà fortement présent au Vietnam sur le plan des investissements. À la fin du premier trimestre 2026, il y comptait 5 760 projets actifs, pour plus de 79 milliards de dollars investis, ce qui en faisait le troisième investisseur étranger du pays.
Une enquête de la JETRO a révélé que 56,9 % des entreprises japonaises présentes au Vietnam prévoyaient de développer leurs activités dans un délai d'un à deux ans, contre 46,8 % à l'échelle de l'ASEAN. Le chiffre vietnamien dépassait celui de l'ASEAN de 10,1 points de pourcentage, signe d'intentions d'expansion plus fortes parmi les entreprises interrogées, même si ces intentions ne garantissent pas la réalisation des investissements.
Les financements japonais sont déjà visibles dans les infrastructures. Le projet ferroviaire de Hanoï a été lancé avec des équipements, une expertise et des prêts concessionnels en yens d'origine japonaise. Cette ligne de 12 kilomètres représente un coût estimé à plus de 35 000 milliards de dongs, soit environ 1,3 milliard de dollars, ce qui illustre l'ampleur des projets de transport qui nécessitent des financements pérennes.
Des démarches auprès des investisseurs à Tokyo, Osaka et dans d'autres centres financiers pourraient rapprocher différents besoins de différents financeurs : des obligations d'État et d'infrastructure pour les investisseurs obligataires, des fonds propres pour les sociétés cotées adaptées, et des financements commerciaux ou de projet pour les banques. L'énergie, les ports, les chemins de fer, l'électronique, les semi-conducteurs et les centres de données figurent parmi les secteurs recensés comme susceptibles d'attirer des investissements.
L'objectif des pouvoirs publics est aussi d'améliorer la qualité des investissements. La résolution 10-NQ/TW du Bureau politique sur l'économie à capitaux étrangers vise à renforcer les liens avec les entreprises nationales, afin que les capitaux étrangers apportent des technologies, des compétences en gestion, des normes de production et des réseaux commerciaux. La note souveraine peut renforcer la confiance, mais ces retombées économiques ne découlent pas seulement d'un coût d'emprunt plus faible.
Les fragilités bancaires et les réserves doivent encore être prises en compte
L'évaluation positive de R&I s'accompagne de réserves importantes. Les encours de prêts bancaires dépassaient 140 % du PIB à la fin de 2025. La croissance du crédit a dépassé celle des dépôts, ce qui tend les liquidités du secteur bancaire, tandis que les prêts liés à l'immobilier restent élevés et que les coussins de fonds propres sont limités.
Les économistes de VinaCapital Michael Kokalari et Thai Thi Viet Trinh ont relevé des préoccupations similaires dans leur étude sur la notation de crédit du 29 janvier 2026. Ils ont fait état d'un ratio de fonds propres réglementaires de 12,5 % dans le secteur bancaire à la fin de 2024 et d'actifs bancaires proches de deux fois le PIB. Ce ratio rapporte les fonds propres réglementaires aux actifs pondérés en fonction des risques et indique la marge disponible pour absorber les pertes.
Cette étude estimait la dette publique à environ 35 % du PIB et la dette extérieure à quelque 33 %. L'estimation de la dette publique diffère du chiffre légèrement supérieur à 30 % publié en octobre. Ces données datant de périodes différentes et leurs bases de calcul n'étant pas établies ici, elles ne doivent pas être présentées comme la preuve d'une baisse confirmée.
Les finances extérieures présentent également un contraste. L'excédent courant dépasse 6 % du PIB depuis 2023, et les investissements directs étrangers continus alimentent les entrées de devises. Pourtant, les réserves couvrent moins de trois mois d'importations. R&I prévoit une réduction de l'excédent à mesure que les investissements progressent et que la hausse des prix de l'énergie renchérit les importations.
La circulaire 50 de la Banque d'État du Vietnam, publiée en septembre, instaure une transition par étapes vers les normes de liquidité de Bâle III, dont l'application obligatoire débutera en octobre 2028. Les exigences de couverture des besoins de liquidité et de financement stable net visent à permettre aux banques de faire face à leurs besoins de trésorerie immédiats et de conserver des ressources plus pérennes. Leur mise en œuvre constitue une prochaine étape concrète pour réduire les vulnérabilités financières.
L'écart de notation qui subsiste et le calendrier des réformes
Le prochain objectif du Vietnam est d'obtenir une note de qualité investissement auprès des trois grandes agences mondiales. Les notes souveraines de S&P et de Fitch restent à BB+, soit un cran en dessous de BBB-. Moody's attribue Ba2, deux crans sous son seuil de qualité investissement, Baa3 ; sa perspective est passée de stable à positive en mai 2026.
Certains articles indiquent que les trois agences attribuent toutes la note BB+. Cette affirmation contredit la note Ba2 publiée par Moody's et ne tient pas compte de la différence entre les échelles de notation. La situation du Vietnam doit donc être présentée séparément pour chaque agence.
Le relèvement à BBB- décidé par Fitch en janvier 2026 doit également être interprété avec prudence. VinaCapital précise qu'il concernait d'anciennes obligations Brady garanties arrivant à échéance en 2028, protégées par des garanties et des mécanismes structurels. La dette souveraine vietnamienne non garantie restait notée BB+. Une note de qualité investissement attribuée à des instruments protégés n'équivaut pas à une note d'émetteur souverain de qualité investissement.
Les principales étapes du calendrier de financement et de notation comprennent :
- 15 décembre 2025 : le ministère des Finances a discuté avec Daiwa Securities du marché japonais des capitaux et d'une éventuelle émission d'obligations samouraï à Tokyo.
- Janvier 2026 : Fitch a relevé à BBB- la note de certains titres de dette garantis, sans relever la note de la dette souveraine non garantie.
- Avril et mai 2026 : le ministère des Finances a coordonné ses travaux avec d'autres agences et mené des échanges directs avec R&I dans le cadre de l'examen souverain.
- 2 octobre 2026 : la décision 1919/QD-TTg du Premier ministre a actualisé l'objectif d'obtenir une note de qualité investissement auprès des grandes agences d'ici à 2030.
- 8 octobre 2026 : R&I a relevé à BBB- la note d'émetteur en devises du Vietnam, assortie d'une perspective stable.
- Octobre 2028 : entrée en vigueur obligatoire des nouvelles normes de liquidité bancaire.
La décision 1919/QD-TTg vise l'obtention d'au moins Baa3 auprès de Moody's ou BBB- auprès de S&P et Fitch d'ici à 2030. La décision de R&I n'oblige pas une autre agence à lui emboîter le pas, car leurs méthodologies et le poids accordé aux risques institutionnels, bancaires et extérieurs diffèrent.
Les prévisions relatives au coût du financement varient également. VinaCapital estime qu'une reconnaissance plus large de la qualité investissement pourrait réduire les coûts d'emprunt jusqu'à 150 points de base. Maybank Investment Bank Vietnam prévoit une baisse de 150 à 300 points de base. Cent points de base équivalent à un point de pourcentage ; ces prévisions correspondent donc à des économies potentielles allant jusqu'à 1,5 point de pourcentage, ou comprises entre 1,5 et 3 points, respectivement. Aucune ne mesure les économies effectivement réalisées grâce à la décision de R&I.
VinaCapital considère que la protection du secteur financier, la prévisibilité des politiques et du cadre juridique, ainsi que la transparence des données restent prioritaires. L'entreprise cite la résolution 66, entrée en vigueur en avril 2025, et la nouvelle loi sur les données parmi les réformes institutionnelles, tout en appelant à une publication plus complète des obligations extérieures, des engagements des entreprises publiques et des partenariats public-privé, ainsi qu'à une standardisation des données sur la qualité des actifs bancaires.
Le ministère des Finances et d'autres organismes indiquent qu'ils continueront à transmettre aux agences de notation des données actualisées sur l'économie, les finances publiques et la dette. Aucune date n'a été annoncée pour un prochain relèvement de la note souveraine ni pour une émission vietnamienne d'obligations samouraï. Le véritable test sera de convertir une meilleure reconnaissance de crédit en financements à un coût acceptable, tout en renforçant la discipline budgétaire, la résilience des banques et les réserves extérieures.
Points clés
- Le 8 octobre 2026, R&I a relevé à BBB- la note d'émetteur en devises du Vietnam, avec une perspective stable.
- Certaines institutions japonaises peuvent désormais envisager d'investir dans la dette vietnamienne, tandis que les mandats de notation plus stricts continuent de limiter l'accès.
- Les banques éligibles pourraient appliquer une pondération de risque de 50 % au lieu de 100 % à certaines expositions aux obligations publiques.
- Les obligations samouraï constituent une source potentielle de financement, mais aucune émission vietnamienne n'a été annoncée.
- Maybank Investment Bank Vietnam estime les besoins d'investissement à 1 450 milliards de dollars entre 2026 et 2030.
- La croissance rapide du crédit, l'exposition à l'immobilier et le niveau limité des réserves de change restent préoccupants.
- Le Vietnam continue de viser des notes de qualité investissement plus largement reconnues d'ici à 2030 ; les nouvelles exigences de liquidité bancaire deviendront obligatoires en octobre 2028.