Le gel des paiements fait craindre une possible insolvabilité
CreditEase a indiqué aux investisseurs qu’elle pourrait ne pas disposer d’actifs suffisants pour couvrir ses dettes, plus de quatre mois après avoir suspendu, le 22 mai 2026, les paiements de tous ses produits présentés comme similaires à des placements à revenu fixe. Une lettre d’excuses diffusée le soir du 11 octobre dans des groupes d’investisseurs reconnaissait des défauts de paiement avérés, de lourdes pertes d’exploitation et un important déficit de remboursement.
Sommaire
- Le gel des paiements fait craindre une possible insolvabilité
- Ce que confirme la lettre d’excuses
- De la suspension de mai à l’alerte d’octobre
- Les investisseurs avaient confiance après des années de paiements réguliers
- Des produits différents, des risques et des informations distincts
- Contrats, sociétés liées et ventes aux enchères de créances
- Pourquoi il importe de distinguer la société cotée
- Les revenus du crédit reculent et ne remplacent pas les liquidités manquantes
- Évolutions réglementaires et recouvrement toujours incertain
- Points clés
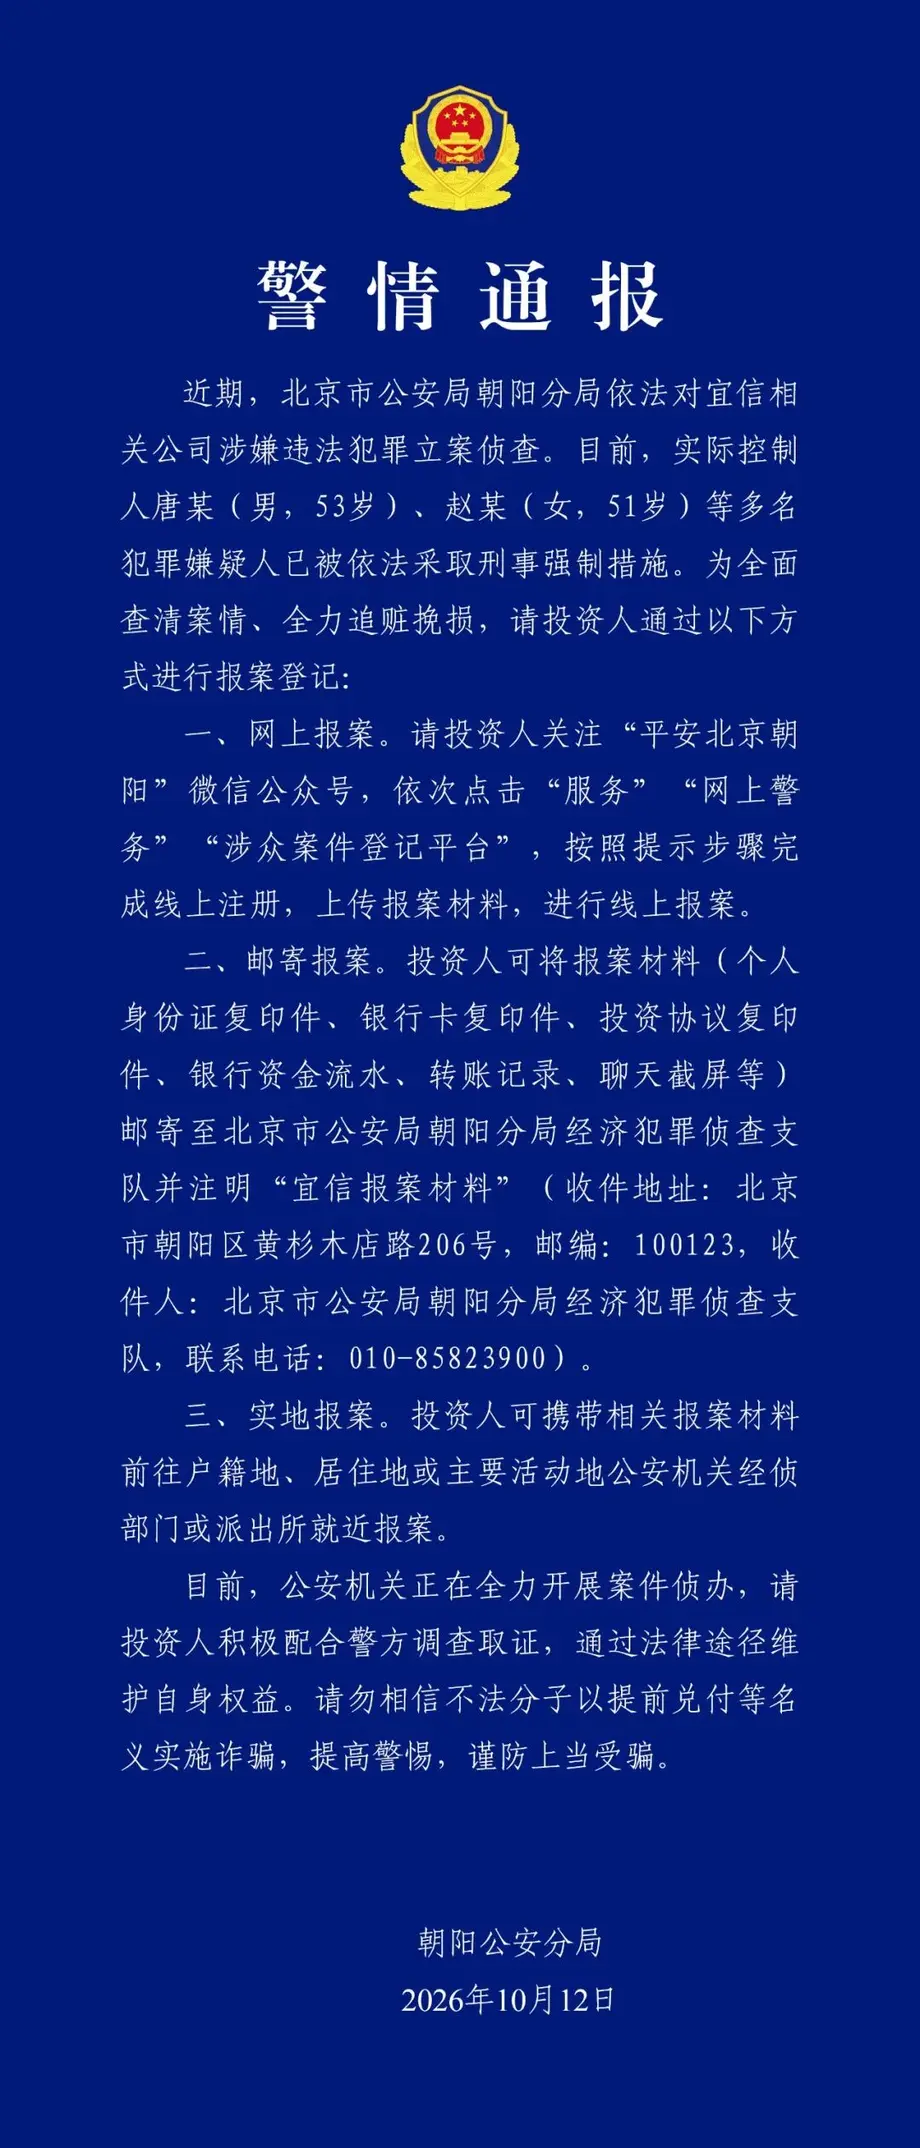
Le montant en jeu n’a pas été officiellement établi. Selon une estimation publiée, les produits concernés représentent plus de 10 milliards de yuans. Un recensement distinct mené par des investisseurs a dénombré 8 005 personnes ayant placé 11,04 milliards de yuans. Ces chiffres proviennent de démarches différentes, et non d’un état audité des passifs de l’entreprise ; le recensement des investisseurs pourrait en outre ne pas inclure toutes les personnes touchées.
La lettre indique que des travaux préliminaires menés par un cabinet externe d’audit financier suggèrent que CreditEase pourrait être insolvable. Elle décrit également comme étant de mauvaise qualité les actifs sous-jacents aux produits impayés et précise qu’une tentative de les vendre ensemble dans le cadre d’une transaction de marché a échoué.
La question centrale pour les investisseurs s’en trouve modifiée. Une pénurie temporaire de liquidités peut parfois être résolue en recouvrant des prêts ou en vendant des actifs. Si la valeur des actifs est inférieure au montant des dettes, ces mesures ne suffiront pas nécessairement à rembourser intégralement tout le monde. CreditEase n’a annoncé ni montant de recouvrement vérifié, ni calendrier définitif de paiement, ni formule de répartition des pertes.
Le groupe a déclaré qu’il poursuivrait ses activités d’intermédiation de crédit et ses autres activités réglementées, tout en recouvrant les créances en souffrance et en vendant des actifs. De son côté, Yiren Digital, cotée à la Bourse de New York sous le symbole YRD, a affirmé exercer ses activités de façon indépendante et ne pas mener d’activité de gestion de patrimoine.
Ce que confirme la lettre d’excuses
Les excuses ont été adressées spécifiquement aux investisseurs concernés, par l’intermédiaire des applications Ruicheng et Yiren Youxuan. Elles n’étaient pas visibles par les utilisateurs extérieurs à la catégorie de produits concernée. CreditEase a attribué la suspension du mois de mai au recul de ses activités de finance inclusive et de gestion de patrimoine ainsi qu’à la faiblesse des rendements.
Son explication ne se limitait pas à un décalage entre les paiements dus et les liquidités disponibles. Le groupe a indiqué que plusieurs activités avaient subi de lourdes pertes, que les actifs proposés à la vente avaient trouvé peu d’acquéreurs à bas prix et qu’il ne disposait d’aucune source de financement efficace. Ces facteurs ont entraîné des défauts de paiement sur les produits concernés.
Après la suspension des paiements, CreditEase a mandaté des organismes externes pour examiner ses actifs, ses passifs et ses accords commerciaux. La conclusion préliminaire d’insolvabilité issue de l’examen financier ne constituait ni un bilan audité définitif ni une décision de justice.
L’examen juridique comportait lui aussi une limite importante. Selon la lettre, l’organisme chargé de l’audit juridique n’a pas pu vérifier de manière indépendante la conformité des produits à partir des circuits de transaction, des modèles commerciaux et des autres informations communiqués par CreditEase. Cela ne signifie pas que tous les produits étaient illégaux. Cela signifie que l’examen n’a pas établi leur conformité de façon indépendante.
De la suspension de mai à l’alerte d’octobre
La chronologie montre comment l’annonce d’une sortie ordonnée a évolué jusqu’à l’avertissement selon lequel les actifs disponibles pourraient ne pas suffire à couvrir les obligations en cours. Les investisseurs avaient d’abord été informés qu’un plan serait présenté sous quatre à six semaines ; pourtant, en juin, au centre d’accueil des investisseurs, les questions fondamentales sur le financement et les remboursements restaient sans réponse.
- 22 mai 2026 : CreditEase suspend les paiements et commence à liquider les produits concernés.
- 25 mai : Yiren Digital publie un communiqué distinguant ses activités de celles des entreprises de gestion de patrimoine.
- 15 juin : CreditEase Wealth ouvre un nouveau centre d’accueil des investisseurs.
- 16 juin : aucun plan de remboursement n’a été annoncé et le service clientèle continue d’évoquer un délai de préparation de quatre à six semaines.
- 11 octobre : la lettre d’excuses est diffusée ; elle reconnaît des défauts de paiement et une possible insolvabilité.
Une période de quatre à six semaines à compter du 22 mai s’étend approximativement du 19 juin au 3 juillet. La lettre d’octobre a été publiée bien après cette première échéance indicative. Elle promet de poursuivre l’examen des actifs et les efforts de recouvrement, sans fixer de nouvelle date limite de paiement.
Les investisseurs avaient confiance après des années de paiements réguliers
Les investisseurs ont décrit la longue période durant laquelle ils avaient reçu leurs paiements comme une raison majeure de continuer à souscrire des produits. Un investisseur de Shenzhen a déclaré avoir commencé avec 1 million de yuans en 2015, avant de porter progressivement ses placements à plus de 3,4 millions. Il se souvient de rendements annuels d’environ 3 % à 5 %, ainsi que des recommandations de ses amis et des présentations répétées de produits par des représentants de l’entreprise.
Un investisseur de Wuhan, qui a lui aussi commencé à investir vers 2015, a indiqué que les paiements avaient été versés normalement pendant des années, avant que des problèmes n’apparaissent le 22 mai. Les deux investisseurs ont témoigné sous couvert d’anonymat, par crainte de représailles.
L’investisseur de Wuhan a décrit l’absence de calendrier de remboursement :
En gros, il n’y a aucune information. On vous dit simplement d’attendre, d’attendre indéfiniment, sans calendrier précis ni plan.
L’investisseur a également expliqué pourquoi la suspension avait été difficile à anticiper :
Avant que le problème ne survienne, la plupart des informations que je voyais dans les canaux publics étaient positives.
Les investisseurs ont commencé à utiliser des groupes WeChat pour échanger des informations et discuter des démarches de recouvrement. Un participant a indiqué que des comptes avaient été restreints après des commentaires critiques, rendant certains groupes difficiles à retrouver. Certains investisseurs envisageaient de se rendre à Pékin pour interpeller les autorités, mais aucune date confirmée pour une action collective n’a été communiquée.
Le centre d’accueil n’a pas dissipé l’incertitude. Des visiteurs ont indiqué que le personnel consignait leurs demandes ou leur faisait remplir des formulaires, sans expliquer clairement le plan de remboursement ni les sources de financement. L’accès était réservé aux investisseurs et, selon des informations publiées en juin, le personnel décourageait les discussions publiques sur le différend.
Des produits différents, des risques et des informations distincts
L’expression employée par CreditEase, « produits similaires à des placements à revenu fixe », ne doit pas être interprétée comme une garantie du capital. Il s’agissait principalement de créances non standard, c’est-à-dire de créances négociées au moyen de contrats particuliers plutôt que d’obligations classiques cotées en bourse.
Les investisseurs les distinguaient entre les produits de petite taille, avec des montants d’entrée de 10 000 à 300 000 yuans, et les produits plus importants, au-delà de 300 000 yuans. Un examen antérieur d’autres séries de produits faisait état d’investissements minimums de 1 million ou 5 millions de yuans et de rendements annuels attendus de 7 % à 10 %. Ces chiffres correspondent à des offres et à des périodes différentes, et non à une gamme unique de produits uniformes.
Les produits de petite taille comportaient généralement des dettes dues par des particuliers. Les produits plus importants étaient présentés comme des créances adossées à des garanties matérielles, avec des références à l’agriculture, au crédit-bail d’équipements, à la location de bétail, aux technologies et aux petites entreprises. Les investisseurs ont indiqué que les informations détaillées sur les actifs étaient souvent absentes.
Un exemple documenté concerne un placement de 100 000 yuans dans le produit Anyiying Série 24, effectué en juin 2024, avec un rendement annuel attendu de 6,3 %. L’investisseur a transféré les fonds à une société de recouvrement mandatée par Kunming Gengyuan Investment. Les informations affichées par la suite dans l’application identifiaient huit emprunteurs particuliers, dont le principal et les intérêts cumulés s’élevaient à 100 216 yuans.
Le contrat indiquait des noms abrégés, sans préciser la plateforme de prêt, les dates d’emprunt ni les garanties. De telles lacunes empêchent les investisseurs de vérifier facilement si une dette existe, si elle est recouvrable en justice et quel montant pourrait effectivement être récupéré.
Un autre investisseur a acheté pour 500 000 yuans de Fengshengtian Série 24 en avril 2023, avec un rendement annuel attendu de 7,8 %. Après plusieurs renouvellements, le placement a été transféré en mai 2026 vers un autre produit, assorti d’un taux de 4,6 %. Les renouvellements pouvaient être approuvés dans l’application sans nouveau virement de l’investisseur, qui ne savait donc pas avec certitude où son capital était détenu.
Contrats, sociétés liées et ventes aux enchères de créances
La structure des transactions reposait généralement sur une société qui cédait des créances, une autre qui les acceptait pour le compte des investisseurs et une plateforme qui enregistrait ou référençait la transaction. Les investisseurs versaient souvent les fonds directement au cédant ou sur le compte de recouvrement désigné par celui-ci, plutôt qu’à la société agissant en leur nom.
Une enquête publiée en 2021 a examiné 32 produits de CreditEase Wealth et rapporté que les créances sous-jacentes étaient toutes des dettes de sociétés liées. Elle a évoqué des soupçons de financement d’entreprises affiliées et de mise en commun des fonds des investisseurs. Il s’agissait d’allégations rapportées, et non d’une décision de justice établissant la légalité de chacun des produits dont les paiements sont aujourd’hui suspendus.
Des examens ultérieurs ont révélé que plusieurs parties aux contrats figuraient au registre des entreprises aux activités anormales, car elles étaient injoignables à leur adresse déclarée. D’autres avaient été radiées. Pour Fengshengtian Série 24, la société cédant les créances avait été inscrite au registre des activités anormales en 2024, tandis que l’organisme de cotation avait été radié le 27 octobre 2025.
Les avis de vente aux enchères de créances donnent quelques indications sur la circulation de ces créances. Un lot proposé par Kunming Gengyuan en août 2024 comprenait des milliers de dossiers de prêts personnels, pour un montant total d’environ 50 millions de yuans. L’avis désignait CreditEase Qixiang Technology, à Pékin, comme source des créances, sans préciser davantage leur origine.
Un autre avis, publié le 7 mai 2026, proposait aux enchères 115 millions de yuans de créances entre le 14 mai et le 12 août, par l’intermédiaire de plusieurs plateformes d’investissement. Un avis d’enchères établit que des créances ont été mises en vente. Il ne permet pas de conclure qu’elles ont été vendues, à quel prix ni si le produit de la vente a été affecté au remboursement des investisseurs.
Pourquoi il importe de distinguer la société cotée
L’histoire de CreditEase peut brouiller la distinction entre le groupe au sens large et sa branche cotée. Tang Ning a fondé CreditEase à Pékin en 2006. La plateforme de prêts en ligne Yirendai a été lancée en 2012, puis cotée à New York le 18 décembre 2015. C’est la société exploitant la plateforme, et non l’ensemble du groupe CreditEase, qui a été introduite en bourse.
CreditEase a fermé ses activités de prêt entre particuliers en 2018 et s’est réorientée vers l’intermédiation de crédit et la gestion de patrimoine. La branche cotée a ensuite adopté le nom de Yiren Digital. L’intermédiation de crédit consiste généralement à aider des banques ou d’autres prêteurs agréés à trouver des emprunteurs et à leur proposer des services, sans que la plateforme finance nécessairement chaque prêt sur son propre bilan.
Dans son communiqué du 25 mai, Yiren Digital a déclaré que ses systèmes d’exploitation et sa direction étaient distincts de ceux des autres divisions, que ses activités étaient indépendantes et qu’elle n’avait pas exercé d’activité de gestion de patrimoine.
Des examens d’entreprises ont néanmoins fait état de liens entre les plateformes de vente, les marques, les droits sur les logiciels et d’autres sociétés de CreditEase. Les produits concernés étaient commercialisés par Yiren Youxuan, Ruicheng, Toumi, Talicai et Haoguihua. Ces plateformes dépendaient de quatre ensembles de personnes morales exploitantes, Tang Ning étant désigné comme bénéficiaire effectif ultime dans leurs structures de propriété.
La propriété, la marque ou les droits sur des logiciels partagés ne suffisent pas à déterminer automatiquement quelle société doit de l’argent à un investisseur. Cela dépend des contrats, des garanties, des transactions effectivement réalisées et du droit applicable. La promesse de CreditEase de poursuivre ses activités réglementées ne signifie pas, à elle seule, que les actifs ou les revenus de Yiren Digital serviront à rembourser les placements de gestion de patrimoine.
Les revenus du crédit reculent et ne remplacent pas les liquidités manquantes
Les chiffres financiers de Yiren Digital permettent de comprendre pourquoi les investisseurs ne peuvent pas présumer que la poursuite des activités de crédit financera facilement les remboursements. Au deuxième trimestre 2026, le chiffre d’affaires net total s’est établi à 890 millions de yuans, en baisse de 3 % par rapport au trimestre précédent et de 46 % sur un an.
Les solutions de crédit ont généré 777,6 millions de yuans, en baisse de 2 % par rapport au trimestre précédent et de 48 % sur un an. D’après ces chiffres publiés, elles représentaient environ 87,4 % du chiffre d’affaires net total. Le montant des prêts intermédiés au cours du trimestre s’élevait à 6,3 milliards de yuans, soit une baisse de 29 % par rapport au trimestre précédent et de 69 % sur un an.
Les commissions de courtage en assurance se sont élevées à 67,3 millions de yuans, en baisse de 23 % par rapport au trimestre précédent, mais en hausse de 16 % sur un an. Les revenus des autres activités ont atteint 45 millions de yuans, en hausse de 40 % par rapport au trimestre précédent, mais en baisse de 57 % sur un an. La croissance de segments plus modestes n’a pas compensé le recul des revenus du crédit.
Ce ralentissement faisait suite à un quatrième trimestre 2025 difficile, au cours duquel la société cotée avait enregistré une perte nette de 882 millions de yuans. Les prêts accordés s’élevaient à 12 milliards de yuans, en baisse de 40 % par rapport au trimestre précédent, et l’encours de prêts en fin d’année atteignait 28,6 milliards de yuans, en baisse de 17 %.
Tang Ning, président-directeur général de Yiren Digital, a déclaré que l’entreprise privilégiait la qualité de son portefeuille et les rendements ajustés du risque, tout en modérant les octrois de prêts à court terme. Il a fait état d’une amélioration des retards de paiement les plus importants et d’une contribution accrue des clients existants, ainsi que d’efforts visant à recourir à l’intelligence artificielle dans les services nécessitant moins de capitaux.
Évolutions réglementaires et recouvrement toujours incertain
Ce recul s’est produit dans un contexte de réglementation plus stricte des partenariats de prêt en ligne et de la commercialisation des produits. L’avis n° 15 de 2025, publié en avril 2025 par l’Administration nationale de réglementation financière et entré en vigueur le 1er octobre, impose aux banques de gérer des listes de plateformes partenaires agréées et limite les frais facturés aux emprunteurs par les opérateurs de plateformes et les prestataires d’appui au crédit.
Le 13 mars 2026, le régulateur a convoqué cinq plateformes de prêt, dont Yixianghua, de CreditEase, au sujet de plusieurs problèmes : coûts de financement élevés, manque de clarté dans l’affichage des frais, incitations à emprunter et pratiques de recouvrement. Deux jours plus tard, le régulateur et la Banque populaire de Chine ont publié des règles imposant la divulgation du coût global des prêts personnels.
Ces règles exigeaient que les intérêts, les frais de paiement échelonné et les frais d’appui au crédit soient présentés ensemble, en précisant que les frais non divulgués ne pouvaient pas être facturés. Le 21 avril, huit autorités ont publié des règles encadrant la commercialisation des produits financiers en ligne, réservant ces activités aux établissements agréés ou aux plateformes officiellement mandatées et interdisant les chaînes d’intermédiaires.
Ces mesures contribuent à expliquer la pression exercée sur les revenus du crédit et les circuits de vente. Elles n’établissent pas la cause exacte du déficit de remboursement de CreditEase. Il faut encore disposer d’un état vérifié des flux financiers, de la valeur des actifs, des pertes et des obligations.
Les droits au recouvrement peuvent également varier selon les contrats. Certains produits plus importants bénéficiaient de garanties de CreditEase Pucheng Credit Management, à Pékin, couvrant le principal, les rendements et certains frais de recouvrement. Une garantie examinée prévoyait une durée de deux ans à compter de l’échéance ou de l’échéance anticipée. Sa valeur pratique dépend des modalités prévues, de son caractère exécutoire et de la capacité de paiement du garant.
Li Xianfeng, avocat au cabinet Shanghai Guantian Law Firm, a conseillé aux investisseurs de conserver leurs justificatifs d’identité, de compte, de contrat, de produit, de rendement, de remboursement et de sortie. Il a expliqué que la radiation d’une société n’efface pas automatiquement ses responsabilités, même si elle peut compliquer l’identification des défendeurs et la localisation des actifs.
Un premier message d’un conseiller financier proposait de donner la priorité au capital net, calculé en soustrayant les rendements déjà perçus du total des sommes investies. Cette proposition a suscité l’inquiétude des clients de longue date, mais elle ne constituait pas une règle définitive de règlement annoncée. CreditEase n’a pas encore précisé comment les créances seraient vérifiées, si les rendements antérieurs seraient déduits, comment les garanties seraient prises en compte ni quand les versements commenceraient.
Points clés
- CreditEase a suspendu les paiements des produits concernés le 22 mai 2026.
- Une lettre d’excuses diffusée le 11 octobre a reconnu des défauts de paiement et des conclusions préliminaires évoquant une possible insolvabilité.
- Un recensement d’investisseurs a identifié 8 005 personnes et 11,04 milliards de yuans, mais aucun chiffre officiel n’est disponible.
- Le groupe a indiqué que les actifs sous-jacents étaient de mauvaise qualité et qu’une tentative de vente groupée avait échoué.
- Yiren Digital maintient qu’elle exerce ses activités de façon indépendante et n’a pas mené d’activité de gestion de patrimoine.
- Le chiffre d’affaires de la société cotée a baissé de 46 % sur un an au deuxième trimestre, tandis que le montant des prêts intermédiés a reculé de 69 %.
- Aucun taux définitif de recouvrement, calendrier de paiement ou formule de règlement n’a été annoncé.