Près de 19 milliards de dollars d’épargne, et des appels à réduire les dépenses
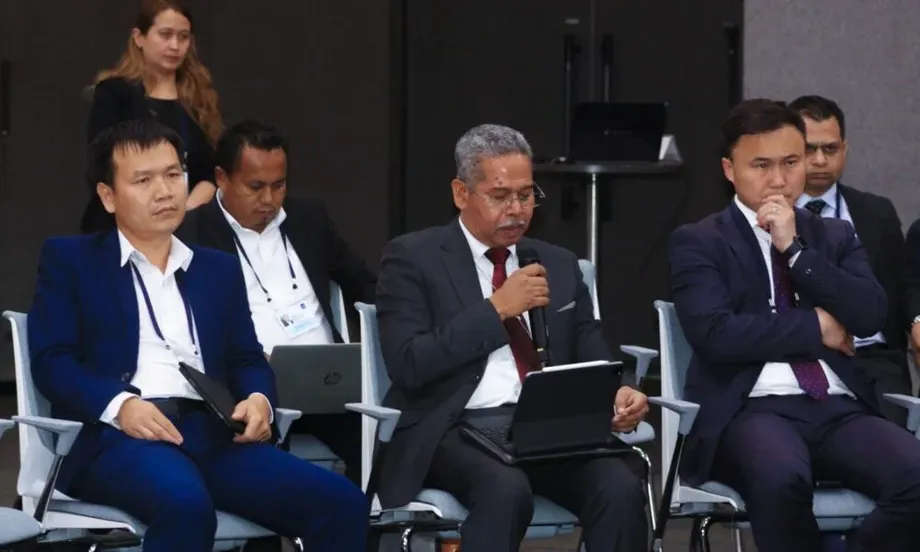
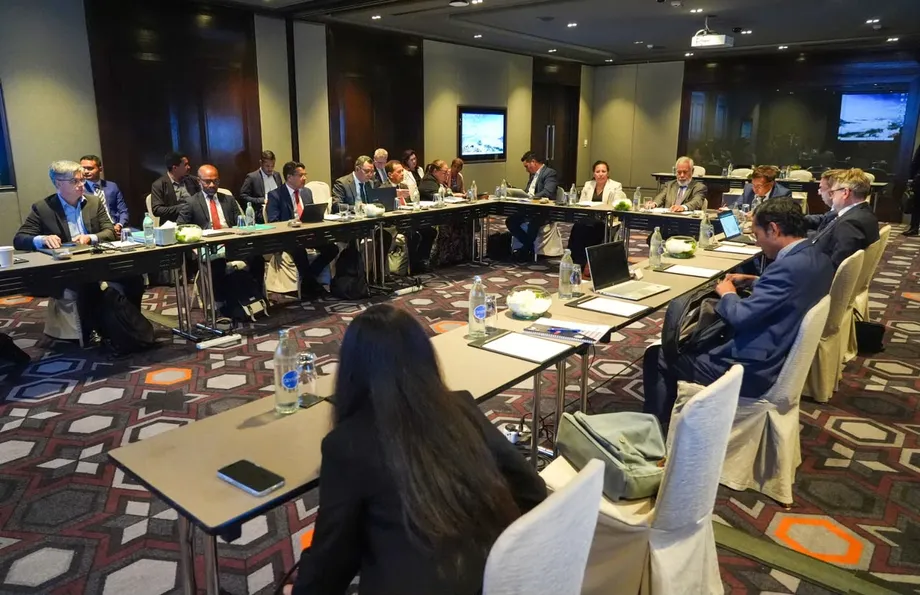
Le Timor-Leste réexamine les moyens de protéger son Fonds pétrolier, doté de près de 19 milliards de dollars, après un séminaire international organisé à Bangkok les 6 et 7 octobre 2026, qui a relancé les appels à une plus grande discipline budgétaire. La ministre des Finances, Santina Cardoso, a déclaré que le fonds assurait environ 80 % du financement du budget de l’État, faisant de sa pérennité une question qui relève autant des dépenses publiques et du développement économique que du rendement des investissements.
Sommaire
- Près de 19 milliards de dollars d’épargne, et des appels à réduire les dépenses
- Les thèmes abordés à Bangkok
- Fonctionnement de la règle du revenu soutenable
- Une forte dépendance budgétaire, selon plusieurs indicateurs
- Pourquoi les prévisions d’épuisement diffèrent
- La transition après Bayu-Undan
- Greater Sunrise ne garantit pas de recettes budgétaires
- La qualité des dépenses compte autant que leur niveau
- Les enjeux d’une transition budgétaire progressive
- Points clés
Le Conseil consultatif du Fonds pétrolier a recommandé une gestion plus prudente et plus rigoureuse afin de préserver les finances publiques et les ressources pour les générations futures. Le Premier ministre Xanana Gusmão a participé à la réunion, organisée par le ministère des Finances et la Banque centrale du Timor-Leste (BCTL) lors de sa visite officielle en Thaïlande.
L’avertissement s’appuie sur un repère officiel concret. L’exposé des motifs accompagnant la proposition de modification de la dette publique PPL n° 30/VI(3.ª), publiée par le Parlement national, indique que le ministère des Finances estime que le fonds pourrait être entièrement épuisé d’ici 2037 si les retraits se poursuivent au même rythme. La proposition vise à modifier la loi n° 13/2011 du 28 septembre, qui régit la dette publique.
Cardoso a néanmoins déclaré que le fonds affichait de meilleurs résultats que prévu : les recettes pétrolières et les revenus des investissements avaient dépassé les prévisions, tandis que les retraits avaient été moins élevés qu’anticipé. Le gouvernement doit donc concilier deux constats. Sa réserve financière est plus solide que prévu, mais les dépenses dépassent depuis des années le niveau de retraits jugé soutenable.
Les discussions de Bangkok n’ont annoncé ni nouveau plafond de retrait, ni allocation d’investissement adoptée, ni calendrier de réformes budgétaires. Le gouvernement a plutôt indiqué qu’il étudiait plusieurs options en vue d’une transition progressive, guidée par les règles et principes en vigueur pour le fonds.
Les thèmes abordés à Bangkok
La première journée a porté sur la pérennité du fonds, les projets financés grâce à ses ressources, leur contribution aux objectifs du fonds et la stratégie budgétaire. La deuxième journée était consacrée à la gestion des investissements, aux risques et aux rendements. Ensemble, ces thèmes relient les décisions concernant le portefeuille financier à celles portant sur le niveau des dépenses de l’État.
Cardoso a appelé à mener de nouvelles études et à actualiser les modèles économiques afin de contribuer à la préparation et à l’exécution du budget général de l’État. Le Conseil consultatif a également examiné le rendement des investissements, les dépenses publiques annuelles et l’incidence de l’exécution budgétaire sur les revenus du fonds. Ses recommandations comprenaient des pistes pour améliorer la gestion, et pas seulement un recensement des risques.
Des experts australiens et norvégiens ont partagé leur expérience de la gestion des fonds souverains et de la pérennité financière. Les participants ont également échangé avec des spécialistes et des institutions de Thaïlande et de Bank Negara Malaysia. Les présentations ont abordé les priorités nationales en matière d’investissement et les moyens de mobiliser des capitaux pour le développement à plus long terme.
La délégation comprenait le vice-Premier ministre Mariano Assanami Sabino, la vice-ministre des Affaires de l’ASEAN Milena Rangel, l’ambassadeur du Timor-Leste en Thaïlande et la cheffe de cabinet du Premier ministre, Elizabeth Exposto. Leur présence a inscrit la discussion technique dans le cadre plus large des décisions gouvernementales concernant le développement et les relations régionales.
Fonctionnement de la règle du revenu soutenable
La fiche du Fonds pétrolier publiée par l’International Forum of Sovereign Wealth Funds présente le cadre juridique. Le fonds a été créé par la loi n° 9/2005 du 3 août, puis modifiée par la loi n° 12/2011 du 28 septembre. Il met en œuvre l’article 139 de la Constitution, qui exige une utilisation équitable des ressources naturelles et la constitution d’une réserve financière grâce à leur exploitation.
Le fonds est un compte du ministère des Finances détenu auprès de la BCTL. Les revenus pétroliers y sont versés avant que des transferts ne soient effectués vers le budget de l’État. Ces transferts sont encadrés par le revenu soutenable estimé (ESI), fixé à 3 % de la richesse pétrolière totale.
La richesse pétrolière comprend à la fois le solde du fonds et la valeur actuelle des recettes pétrolières futures attendues. La valeur actuelle exprime ce que valent aujourd’hui des recettes à venir. Le repère ne correspond donc pas simplement à 3 % des liquidités et des investissements actuellement détenus par le fonds.
À titre d’ordre de grandeur, 3 % d’un solde de 19 milliards de dollars représentent 570 millions de dollars. Ce calcul est donné à titre d’illustration et ne constitue pas une estimation officielle de l’ESI, car la formule juridique inclut aussi les recettes futures attendues. Cette distinction est importante lorsqu’on compare la taille du fonds aux besoins budgétaires.
Le fonds investit uniquement dans des actifs financiers internationaux, avec pour objectif d’obtenir un rendement réel de 3 % à long terme. Le rendement réel mesure les gains après prise en compte de l’inflation. L’objectif d’investissement et le repère de retrait sont tous deux fixés à 3 %, mais répondent à des objectifs différents : le premier concerne le rendement du portefeuille, tandis que le second encadre les dépenses soutenables.
La fiche institutionnelle reconnaît également que la recherche de rendements nécessite d’accepter des fluctuations à court terme. Une bonne année sur les marchés peut améliorer le solde sans prouver que le même rythme de retraits restera abordable lors d’années moins favorables.
Une forte dépendance budgétaire, selon plusieurs indicateurs
La proposition sur la dette publique indique que le Fonds pétrolier a régulièrement financé plus de 70 % des dépenses du budget de l’État au cours de la dernière décennie. Elle établit un lien entre cette dépendance et des retraits supérieurs à l’ESI, et estime nécessaire de diversifier les sources de recettes budgétaires.
Le chiffre avancé par Cardoso, environ 80 %, décrit la dépendance du financement évoquée lors du séminaire de Bangkok. Rui A. Gomes, ancien ministre des Finances en poste de 2018 à 2023, estime que les transferts du fonds ont financé environ 73 % du budget 2025. Ces chiffres portent sur des périodes et des formulations différentes : ils ne doivent donc pas être considérés comme une série exacte indiquant une hausse de sept points de pourcentage.
Gomes situe en 2008 le début des retraits répétés au-delà du revenu soutenable. Dans une analyse publiée en janvier 2025, Damien Kingsbury, professeur émérite à l’université Deakin, indique lui aussi que les retraits ont dépassé le niveau soutenable presque chaque année depuis 2008–2009. Selon son analyse, les retraits représentaient 88 % du produit intérieur brut (PIB) en 2023.
La part du budget et la part du PIB mesurent des réalités différentes. La première indique dans quelle mesure le financement public dépend du fonds ; la seconde compare les retraits à la taille de l’économie. Toutes deux témoignent d’une forte dépendance, mais ces pourcentages ne sont pas interchangeables.
Gomes indique que le budget initial pour 2026 s’élevait à 2,29 milliards de dollars, contre 2,6 milliards en 2025. Il s’agit d’une baisse de 310 millions de dollars, soit environ 12 %. Une enveloppe supplémentaire de 101,1 millions de dollars a été approuvée en juin 2026, principalement pour faire face à la hausse des prix internationaux des carburants. La baisse initiale n’a donc pas éliminé la nécessité de trouver des financements supplémentaires en cours d’année.
Pourquoi les prévisions d’épuisement diffèrent
L’estimation du ministère des Finances pour 2037, figurant dans la proposition sur la dette publique, repose sur l’hypothèse que les retraits se maintiennent au même niveau. Une autre présentation de l’analyse de Gomes situe le risque autour de 2034 si les retraits supérieurs à l’ESI persistent. Dans son analyse de janvier 2025, Kingsbury prévoyait un épuisement au cours de la seconde moitié de la décennie suivante si les dépenses se poursuivaient au même rythme.
Il s’agit d’estimations différentes, et non d’une date d’épuisement faisant consensus. Les projections pour 2034 et 2037 sont séparées de trois ans, et leurs hypothèses sous-jacentes ne sont pas exposées assez en détail pour permettre de les concilier. Les rendements des investissements, les dépenses, l’inflation et les futures recettes pétrolières influent tous sur la vitesse à laquelle la réserve pourrait diminuer.
Gomes fait état d’un solde d’environ 18,75 milliards de dollars en mai 2026, tandis que les comptes rendus du séminaire de Bangkok évoquent près de 19 milliards en octobre. Ces chiffres correspondent à des dates différentes et sont arrondis différemment. Ils ne permettent pas d’établir une hausse précise entre mai et octobre.
Il indique également que le solde s’élevait à environ 18,3 milliards de dollars fin 2024 et que le rendement des investissements avait atteint 6,8 % cette année-là, après 9,99 % en 2023. Selon lui, les transferts budgétaires ont absorbé une part importante des gains d’investissement.
La déclaration de Cardoso selon laquelle les résultats ont dépassé les prévisions n’est pas incompatible avec cette préoccupation. Un fonds peut faire mieux que prévu tout en risquant de s’épuiser à terme si les retraits continuent d’entamer ses actifs. De meilleurs résultats offrent une marge de manœuvre pour procéder à des ajustements ; ils ne démontrent pas, à eux seuls, que le niveau actuel des dépenses est soutenable.
La transition après Bayu-Undan
La fin de la production commerciale à Bayu-Undan a modifié l’équation du financement. Gomes date cet événement du 4 juin 2025 et décrit la période qui a suivi comme un passage des revenus pétroliers courants à une dépendance aux revenus des investissements du fonds et aux actifs accumulés.
La chronologie n’est pas décrite de la même manière dans les différentes sources. Dans son analyse de janvier 2025, Kingsbury évoquait des champs pétroliers de la mer de Timor qui ne généraient plus de revenus, tandis que Gomes situe en juin 2025 la fin de la production commerciale à Bayu-Undan. Ces affirmations ne doivent pas être interprétées comme établissant une date de fin identique pour l’ensemble des recettes pétrolières.
Les principales étapes permettent de comprendre l’évolution du débat actuel :
- 2005 : le Timor-Leste crée le Fonds pétrolier et son cadre de préservation de la richesse pétrolière.
- À partir de 2008–2009 : selon Gomes et Kingsbury, les retraits dépassent le repère soutenable la plupart des années.
- 2024 : Timor GAP acquiert une participation de 16,74 % dans le consortium de Bayu-Undan, selon Gomes.
- 4 juin 2025 : la production commerciale à Bayu-Undan prend fin, selon Gomes.
- Juin 2026 : une hausse budgétaire de 101,1 millions de dollars est approuvée.
- 6 et 7 octobre 2026 : le séminaire de Bangkok examine la pérennité budgétaire et la stratégie d’investissement.
Gomes évoque également une utilisation possible de Bayu-Undan pour le captage et le stockage du carbone. Le projet proposé pourrait stocker environ 10 millions de tonnes de dioxyde de carbone par an, mais sa viabilité dépend d’une décision finale d’investissement et de la conclusion de contrats. Une capacité potentielle de stockage ne constitue pas un revenu garanti pour l’État.
Greater Sunrise ne garantit pas de recettes budgétaires
Greater Sunrise reste au cœur des anticipations de futurs revenus pétroliers. L’analyse de Kingsbury indique que le Timor-Leste détient une participation de 56,6 % dans le projet et décrit un différend sur le lieu de traitement du gaz : l’Australie ou une installation envisagée sur la côte sud du Timor-Leste.
Selon cette analyse, la part des recettes en amont revenant au Timor-Leste serait de 80 % si le gaz était traité en Australie et de 70 % s’il l’était au Timor-Leste. Ces parts des recettes sont distinctes de la participation au projet. Kingsbury évoque également une offre australienne formulée fin 2024 pour porter à 90 % la part des recettes du Timor-Leste, la part de l’Australie devant alimenter un fonds de développement dédié.
Ces chiffres décrivent des modalités et une offre évoquées à l’époque ; ils ne correspondent pas à un résultat confirmé à l’issue du séminaire de Bangkok. Kingsbury indique que le projet était toujours au point mort fin 2024 ; dans son analyse ultérieure, Gomes précise lui aussi qu’aucune décision définitive n’avait été prise.
Gomes cite des projections gouvernementales de plus de 78 milliards de dollars de taxes et de redevances provenant de Greater Sunrise. L’analyse de Kingsbury évoque plus de 33 milliards de dollars de gaz. Ces chiffres mesurent des réalités différentes et ne sont pas directement comparables. Aucun des deux ne correspond à de l’argent déjà disponible pour financer les dépenses annuelles du budget.
La question concrète est celle du calendrier. De nouveaux projets pétroliers pourraient finir par générer des recettes, mais la transition budgétaire doit gérer les retraits avant que ces revenus n’arrivent. Les comptes rendus du séminaire ne font état d’aucune date de début de production confirmée ni d’aucune décision finale d’investissement.
La qualité des dépenses compte autant que leur niveau
Le rapport sur les dépenses publiques de la Banque mondiale, publié le 13 février 2025 sous le titre Timor-Leste Economic Report: Transforming Public Spending to High Growth, donne une mesure des défis du développement. Entre 2013 et 2023, les dépenses publiques ont représenté en moyenne 85 % du PIB, tandis que la croissance annuelle du PIB s’élevait en moyenne à 1,3 %.
Le rapport indique également que 42 % de la population vivait sous le seuil national de pauvreté. L’analyse universitaire de Kingsbury donne d’autres indicateurs : plus d’un quart de la population en situation de pauvreté absolue, près de la moitié en situation de pauvreté multidimensionnelle et près de la moitié des enfants de moins de cinq ans souffrant d’un retard de croissance. Les différences de définition de la pauvreté et de périodes de référence empêchent de considérer ces chiffres comme interchangeables.
Bernard Harborne, représentant de la Banque mondiale au Timor-Leste, a appelé à des dépenses qui produisent de meilleurs résultats économiques :
Le Timor-Leste se trouve à un moment charnière. Pour créer des emplois et stimuler la croissance, le pays est encouragé à améliorer l’efficacité des dépenses et à diversifier son économie.
La Banque mondiale recommande de se rapprocher progressivement du respect de l’ESI, d’améliorer le recouvrement de l’impôt et de réorienter les ressources des programmes inefficaces vers les infrastructures, l’éducation et la santé. Elle préconise également de mieux gérer les marchés publics, de renforcer la gestion des investissements publics et de réduire les retards dans les projets.
Ces recommandations donnent corps à l’idée défendue par Cardoso selon laquelle la pérennité du fonds est aussi une question de développement. Réduire les retraits protège la réserve, tandis qu’une utilisation plus efficace des dépenses peut renforcer l’économie et sa capacité à générer des recettes en dehors du secteur pétrolier.
Les enjeux d’une transition budgétaire progressive
Le gouvernement affirme vouloir consacrer les ressources du fonds aux secteurs productifs, diversifier l’économie et réduire la dépendance au pétrole. Les chiffres de Gomes illustrent l’ampleur de la tâche : les exportations hors pétrole s’élevaient à environ 35 à 36 millions de dollars, contre quelque 900 millions de dollars d’importations annuelles de biens essentiels. Selon ces chiffres, les importations représentaient environ 25 à 26 fois la valeur des exportations hors pétrole, même si ces deux catégories ne constituent pas une balance commerciale complète.
La proposition de modification de la dette publique mentionne les obligations et les bons du Trésor parmi les instruments de financement possibles, et indique que les gouvernements successifs ont eu l’intention d’en émettre. Il s’agit de formes d’emprunt. Elles peuvent diversifier les sources de financement, mais doivent être remboursées et ne remplacent pas la nécessité de renforcer les recettes récurrentes.
Les questions de gouvernance exigent également de la prudence. Le gouverneur de la BCTL, Hélder Lopes, a décrit un Conseil d’investissement chargé de conseiller le ministre des Finances, composé de trois experts de la BCTL et organisant un atelier annuel. Cardoso a décrit des séminaires du Conseil consultatif normalement organisés deux fois par an, une fois au Timor-Leste et une fois à l’étranger. Les comptes rendus emploient des noms différents pour les conseils et mentionnent des fréquences distinctes ; ils ne permettent pas d’établir que ces descriptions concernent exactement le même organe ou le même calendrier.
Les prochaines décisions de fond porteront sur le rythme de réduction des retraits, les dépenses à préserver, les mesures relatives aux recettes intérieures et les risques d’investissement. Les comptes rendus du séminaire n’ont annoncé ni échéance pour l’adoption d’une stratégie révisée, ni émission de titres du Trésor, ni calendrier pour parvenir à une nouvelle trajectoire de retraits soutenable.
Le choix central est déjà posé : s’appuyer sur un solde supérieur aux prévisions pour mener une transition maîtrisée, sans supposer que les gains des marchés ou des projets pétroliers non confirmés couvriront indéfiniment les besoins budgétaires.
Points clés
- Le Fonds pétrolier du Timor-Leste était doté de près de 19 milliards de dollars lors du séminaire organisé à Bangkok les 6 et 7 octobre 2026.
- La ministre des Finances, Santina Cardoso, a déclaré qu’il assurait environ 80 % du financement du budget de l’État.
- Le Conseil consultatif a recommandé davantage de rigueur, tandis que le gouvernement examine une transition budgétaire progressive.
- Une proposition sur la dette publique cite une estimation du ministère des Finances selon laquelle le fonds serait épuisé d’ici 2037 si les retraits restent inchangés ; une autre analyse situe le risque autour de 2034.
- Le revenu soutenable estimé est fixé à 3 % de la richesse pétrolière totale, qui comprend les recettes pétrolières futures attendues.
- La Banque mondiale recommande une meilleure utilisation des dépenses, un renforcement du recouvrement de l’impôt et une mise en conformité progressive avec la règle du revenu soutenable.
- Les comptes rendus du séminaire n’ont annoncé ni nouveau plafond de retrait, ni échéance de réforme, ni date confirmée de début de production à Greater Sunrise.