Faire tomber les barrières financières en Asie du Sud-Est
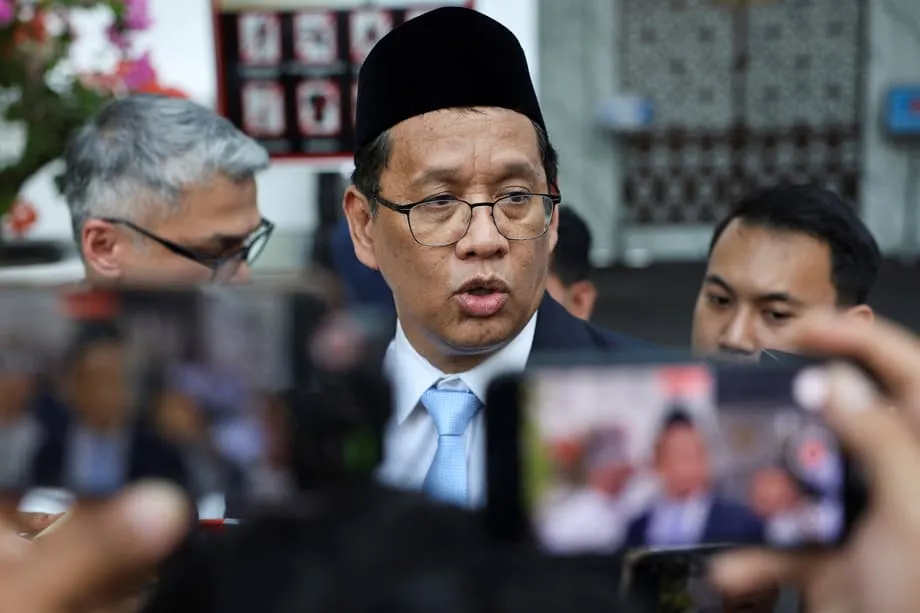
L’Indonésie a accepté que la Chine émette pour la première fois des obligations souveraines sur son marché financier intérieur, une avancée majeure vers une intégration financière régionale plus poussée qui remet en question des marchés de la dette traditionnellement dominés par le dollar américain. Le ministre des Finances, Purbaya Yudhi Sadewa, a annoncé cet accord réciproque après des entretiens bilatéraux avec son homologue chinois, Lan Fo'an, en marge des réunions de printemps du Fonds monétaire international et de la Banque mondiale, à Washington, la semaine dernière. Cet accord constitue une avancée stratégique qui va au-delà des mécanismes classiques de lignes de swap de devises ou de cotations internationales : il établit des liens institutionnels entre deux des plus grands marchés obligataires d’Asie.
Sommaire
- Faire tomber les barrières financières en Asie du Sud-Est
- Le fonctionnement des émissions réciproques
- Des solutions de rechange dans les négociations internationales
- L’internationalisation du yuan et l’évolution du statut de valeur refuge
- Conséquences pour l’architecture financière régionale
- Avantages économiques et accès aux marchés
- Risques et défis
- À retenir
Aux termes négociés par les ministres des Finances, la Chine sera autorisée à émettre directement des obligations souveraines libellées en yuans à la Bourse indonésienne, tandis que l’Indonésie obtient des droits équivalents pour émettre de la dette publique sur le marché intérieur chinois. C’est la première fois que Pékin accède à la plus grande économie d’Asie du Sud-Est pour y émettre de la dette souveraine. Cette décision témoigne de la confiance croissante de Jakarta dans la stabilité financière chinoise et reflète l’évolution des tendances mondiales en matière d’investissement, dans un contexte d’incertitude géopolitique et de volatilité des marchés de l’énergie.
Le fonctionnement des émissions réciproques
Le modèle d’émission obligataire réciproque repose sur un principe d’accès mutuel aux marchés, fondamentalement différent des précédents mécanismes de coopération financière entre les deux pays. L’Indonésie a déjà fait appel aux marchés internationaux au moyen de divers instruments, notamment les obligations samouraï au Japon, kangourou en Australie et dim sum à Hong Kong. Ce nouvel accord permet pour la première fois à la Chine de coter directement sa dette souveraine sur le marché intérieur des capitaux de Jakarta.
Pour l’Indonésie, le principal avantage immédiat réside dans l’accès à des sources de financement moins coûteuses. Les obligations d’État chinoises offrent actuellement des rendements d’environ 2,3 %, nettement inférieurs à ceux proposés sur de nombreux marchés occidentaux, où les tensions inflationnistes ont fait grimper les coûts d’emprunt. Les titres d’État indonésiens à 10 ans s’échangent généralement avec des écarts de rendement bien plus élevés, ce qui fait du marché des obligations panda une solution intéressante pour réduire le coût du capital du pays et optimiser le profil de la dette publique.
Le président Prabowo Subianto a explicitement demandé à son administration de diversifier les sources de financement à l’échelle mondiale. Le ministère des Finances prévoit une première émission indonésienne d’obligations panda au second semestre de cette année. L’accord facilite également les règlements commerciaux : les institutions indonésiennes peuvent détenir des obligations d’État chinoises en garantie de transactions en roupies et en yuans, ce qui réduit les frais de conversion et de couverture des opérations commerciales bilatérales. La Chine reste le premier partenaire commercial de l’Indonésie, ce qui rend cette infrastructure financière particulièrement utile aux entreprises qui commercent entre les deux économies.
Des solutions de rechange dans les négociations internationales
Au-delà des avantages bilatéraux, l’accord constitue un instrument stratégique de la diplomatie financière plus générale de l’Indonésie, notamment dans ses discussions avec les investisseurs occidentaux. Purbaya a explicitement indiqué s’être servi de l’accord avec la Chine comme d’un levier lors de récentes rencontres avec des investisseurs américains en obligations. Jakarta entend ainsi montrer qu’il dispose de solutions de rechange viables aux circuits de financement occidentaux traditionnels et peut obtenir des conditions compétitives, que les marchés américains y participent ou non.
J’ai également communiqué cette information aux investisseurs obligataires aux États-Unis. Pour le dire avec diplomatie : si vous ne souhaitez pas acheter, d’autres investisseurs sont prêts à le faire à des taux encore plus bas. Cela faisait partie de notre stratégie de négociation et a immédiatement entraîné une forte hausse des offres reçues.
Cette stratégie s’est révélée efficace dès que l’option a été dévoilée. Selon le ministre des Finances, la révélation de cette possibilité de financement chinois a entraîné une forte hausse des offres d’achat d’obligations indonésiennes de la part d’investisseurs américains, soucieux de conserver leur accès au marché. Cette approche montre comment les économies émergentes peuvent tirer parti de relations financières multipolaires pour obtenir de meilleures conditions auprès de leurs créanciers traditionnels, tout en évitant de dépendre excessivement d’une seule source de financement.
Le calendrier revêt une importance particulière au vu des récentes négociations complexes entre Jakarta et Washington. L’Indonésie a signé avec les États-Unis un accord commercial réciproque le 19 février 2026, abaissant les menaces tarifaires de 32 % à 19 %, en échange d’engagements portant sur des achats de produits énergétiques et agricoles américains d’une valeur de plusieurs milliards de dollars. L’accord obligataire avec la Chine renforce la position de négociation de l’Indonésie et garantit que son accès aux marchés des capitaux ne dépendra pas exclusivement de la participation des institutions occidentales ni des cycles de la politique monétaire américaine.
L’internationalisation du yuan et l’évolution du statut de valeur refuge
L’accord obligataire entre l’Indonésie et la Chine intervient dans un contexte d’évolution des tendances mondiales en matière d’investissement et d’intérêt croissant pour les actifs autres que ceux libellés en dollars. Les conflits prolongés au Moyen-Orient ont entraîné une volatilité des prix de l’énergie et des tensions inflationnistes dans les économies occidentales, incitant les investisseurs institutionnels et les fonds souverains à reconsidérer leurs placements traditionnels en valeurs refuges. Les obligations d’État chinoises sont de plus en plus perçues comme une solution stable de remplacement des bons du Trésor américain, grâce à une inflation relativement contenue, à un excédent courant régulier et à la prévisibilité de la politique monétaire de la Banque populaire de Chine.
Les pays du Golfe exportateurs de pétrole, qui cherchent à diversifier leurs actifs au-delà de leurs avoirs en dollars dans un contexte d’instabilité régionale et de risques de sanctions, s’intéressent de plus en plus à la dette souveraine chinoise. Ces apports de capitaux permettent à Pékin de financer ses initiatives de restructuration intérieure, notamment la réduction de la dette des collectivités locales et le soutien aux secteurs technologiques stratégiques, à des rendements plus faibles qu’auparavant. La Banque populaire de Chine a maintenu une politique monétaire plus souple que la Réserve fédérale américaine. Le rendement des obligations d’État chinoises à 10 ans est récemment tombé à environ 1,72 %, son plus bas niveau depuis août 2025.
En accueillant des émissions souveraines chinoises, l’Indonésie ouvre un canal direct permettant d’investir des liquidités en roupies dans des actifs libellés en yuans, sans instaurer une convertibilité intégrale du compte de capital. Cette initiative approfondit les marchés offshore du renminbi tout en donnant aux fonds de pension, aux assureurs et aux banques indonésiens accès à d’autres actifs de réserve que ceux du système du dollar. Elle s’inscrit dans les efforts plus larges déployés en Asie du Sud-Est pour réduire la dépendance à une architecture financière fondée sur le dollar américain, tout en préservant des relations économiques pragmatiques avec Washington comme avec Pékin.
Conséquences pour l’architecture financière régionale
L’accord crée un précédent important pour les autres membres de l’Association des nations de l’Asie du Sud-Est (ASEAN) qui envisagent d’approfondir leur intégration financière avec la Chine. En acceptant les émissions souveraines chinoises malgré une tradition de protectionnisme économique et de nationalisme des ressources, l’Indonésie indique à la Malaisie, à la Thaïlande et au Vietnam que la coopération financière avec Pékin reste compatible avec la souveraineté économique nationale et le contrôle de la réglementation intérieure.
Selon des analystes, si les banques centrales de l’ASEAN commencent à placer leurs réserves de change dans des obligations d’État chinoises, leur dépendance aux bons du Trésor américain pourrait diminuer progressivement. Cela ferait émerger ce que les stratèges financiers décrivent comme un système de valeurs refuges à deux pôles : l’un resterait ancré à New York et à Londres, tandis que l’autre se formerait autour de Shanghai et de Hong Kong, l’Indonésie pouvant servir de passerelle entre ces deux systèmes concurrents. Cette évolution structurelle aurait de profondes conséquences géopolitiques, car les émissions obligataires réciproques constituent de fait une assurance financière contre d’éventuelles pressions géopolitiques.
Lorsque les banques centrales de la région détiennent des obligations chinoises comme actifs de réserve, le coût économique de leur participation à des sanctions coordonnées ou à des stratégies de découplage financier devient prohibitif. Un cercle vertueux se met alors en place : la Chine bénéficie d’un financement stable, tandis que les pays fournisseurs d’énergie et les partenaires commerciaux se prémunissent contre d’éventuelles pressions des économies occidentales. L’accord complique toute tentative future d’imposer des sanctions financières unifiées, car les institutions de l’ASEAN détenant des titres publics chinois subiraient d’importantes pertes de portefeuille si elles participaient à des campagnes d’isolement.
Avantages économiques et accès aux marchés
L’accord réciproque offre aux deux pays des avantages économiques concrets qui dépassent le seul domaine de l’emprunt souverain. Pour l’Indonésie, l’accès à un environnement de taux d’intérêt bas en Chine lui donne une marge de manœuvre budgétaire cruciale, alors que le gouvernement gère un portefeuille de dette de 9 637,90 billions de roupies et un ratio dette/PIB de 40,46 %. Ce ratio reste inférieur au seuil de 60 % généralement considéré comme soutenable sur le plan budgétaire, mais le gouvernement doit toujours financer des programmes prioritaires, dont l’initiative de repas gratuits et nutritifs et le développement des infrastructures, tout en préservant sa notation de crédit.
La Chine pourra mobiliser l’important réservoir d’épargne intérieure de l’Indonésie tout en faisant progresser son objectif de long terme : l’internationalisation du renminbi. Contrairement aux lignes de swap de devises, qui ne fournissent qu’une liquidité d’urgence, un marché obligataire réciproque crée des liens durables entre les actifs des deux pays. Les institutions indonésiennes qui achèteront des obligations d’État chinoises détiendront structurellement des actifs en yuans, créant une demande naturelle d’instruments de couverture et de services de conservation, puis favorisant l’émergence d’un écosystème obligataire du renminbi plus développé en Asie du Sud-Est.
L’accord réduit également les coûts de transaction liés au commerce et aux investissements bilatéraux : les entreprises indonésiennes pourront utiliser des titres publics chinois comme garantie dans le cadre de mécanismes de règlement en roupies et en yuans. Cette ouverture institutionnalisée rapproche la Chine de son ambition de bâtir une architecture financière asiatique de remplacement, fonctionnant en parallèle du système fondé sur le dollar, dominé par New York et Londres, et pouvant éventuellement s’en affranchir.
Risques et défis
Malgré ses avantages stratégiques, l’accord introduit de nouvelles complexités et des vulnérabilités potentielles. L’internationalisation accrue de la dette chinoise entraînera un examen plus attentif de la transparence des marchés de la dette des collectivités locales, des risques liés au système bancaire parallèle et des fragilités persistantes du secteur immobilier chinois. Un défaut de paiement ou une restructuration forcée sur les marchés obligataires provinciaux chinois pourrait rapidement remettre en cause le statut de valeur refuge actuellement attribué aux titres souverains chinois et provoquer une fuite des capitaux détenus dans la région.
En outre, l’accord expose la Chine à la concurrence d’obligations souveraines indonésiennes émises sur ses marchés. Celles-ci pourraient offrir des rendements supérieurs à ceux des titres nationaux et détourner une partie de l’épargne chinoise des projets des collectivités locales. Pour l’Indonésie, la gestion du risque de décalage de devises reste essentielle : elle emprunte en renminbis alors que ses recettes fiscales proviennent principalement de la roupie. La volatilité des taux de change pourrait annuler les avantages de taux d’intérêt plus faibles si le yuan s’apprécie fortement face à la devise indonésienne.
Les acteurs du marché surveilleront également le maintien de normes prudentes de gestion de la dette par l’Indonésie, alors que ses possibilités de financement s’élargissent. Le gouvernement a obtenu 90 billions de roupies d’engagements d’investissement lors de récentes visites à l’étranger, mais il devra préserver ses marges budgétaires face à la hausse de la dette nominale et à d’éventuelles pressions sur le coût des intérêts si les conditions des taux mondiaux évoluent de manière inattendue. Le maintien d’une gestion rigoureuse reste essentiel à la soutenabilité de la dette à moyen terme et à la préservation de la notation de crédit.
À retenir
- L’Indonésie autorisera pour la première fois la Chine à émettre des obligations souveraines libellées en yuans sur son marché intérieur, aux termes d’un accord réciproque négocié lors des réunions de printemps du FMI et de la Banque mondiale
- L’accord permettra à l’Indonésie d’émettre des obligations panda en Chine et d’accéder à des taux d’intérêt d’environ 2,3 %, afin de réduire ses coûts d’emprunt et de diversifier ses sources de financement
- Le ministre des Finances, Purbaya Yudhi Sadewa, s’est servi de la possibilité d’un financement chinois comme d’un levier pour obtenir davantage d’offres d’investisseurs américains en obligations lors de récentes négociations à Washington
- L’accord approfondit l’intégration financière entre les plus grands marchés obligataires d’Asie, contribue à l’internationalisation du renminbi et crée des solutions de rechange à la domination du dollar
- Les analystes y voient un possible précédent pour d’autres pays de l’ASEAN, susceptible de faire émerger un système de valeurs refuges à deux pôles et de réduire la dépendance régionale aux bons du Trésor américain
- L’Indonésie prévoit de lancer sa première émission d’obligations panda au second semestre 2026, après avoir levé avec succès 6 milliards de yuans grâce à des obligations dim sum à Hong Kong en octobre 2025