La crise invisible derrière les gros titres
Un mois après le début de la guerre en Iran, le monde est confronté à une pénurie qui va bien au-delà du pétrole brut. Le conflit a perturbé le trafic dans le détroit d’Ormuz, réduisant l’offre mondiale d’environ un cinquième. Alors que les gros titres se concentrent sur la hausse des prix de l’essence, une pénurie plus insidieuse menace le quotidien sur tous les continents. La restriction des flux de pétrole et de gaz naturel a provoqué une réaction en chaîne dans les chaînes d’approvisionnement pétrochimiques, raréfiant les matières nécessaires à la fabrication de chaussures, de vêtements, de dispositifs médicaux et d’emballages alimentaires.
Sommaire
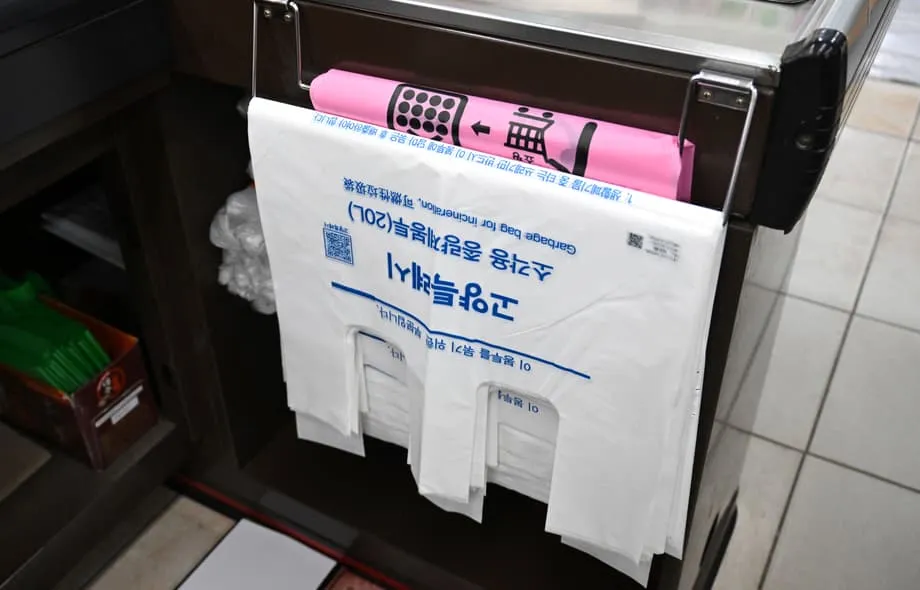
L’Asie est la région la plus durement touchée. Elle représente plus de la moitié de la production industrielle mondiale et dépend fortement des matières premières importées. En Corée du Sud, les habitants se sont rués sur les sacs-poubelle. Taïwan a mis en place des lignes d’urgence pour les fabricants en manque de matières plastiques. Les hôpitaux japonais craignent de manquer de tubes de dialyse. Cette crise montre à quelle vitesse les perturbations énergétiques se traduisent par des pénuries de biens de consommation lorsque les chaînes d’approvisionnement s’étendent sur plusieurs océans.
Dans l’industrie moderne, étroitement interconnectée, les dérivés du pétrole constituent la matière première invisible de la production. Les adhésifs pour les chaussures, les lubrifiants industriels, les solvants pour les peintures et les résines plastiques proviennent tous des mêmes charges de naphta, désormais bloquées dans le golfe Persique. Lorsque ces intrants viennent à manquer, les chaînes de montage ralentissent, même si les produits finis semblent n’avoir aucun lien avec l’énergie.
Dan Martin, codirecteur du département de veille économique chez Dezan Shira & Associates, un cabinet de conseil spécialisé dans les marchés asiatiques, décrit la propagation rapide des chocs économiques, du secteur de l’énergie jusqu’aux produits finis.
Les répercussions touchent tout, très, très rapidement : la bière, les nouilles, les chips, les jouets, les cosmétiques.
Le Fonds monétaire international a récemment averti que de tels effets en cascade complexes mettaient à l’épreuve des économies peu capables d’absorber les chocs. Dans un billet de blog, l’organisation a indiqué que tous les scénarios conduisaient à une hausse des prix et à un ralentissement de la croissance. Les pays ont commencé à puiser dans leurs réserves stratégiques de pétrole à des niveaux inédits, mais ces stocks ne peuvent pas répondre à la pénurie spécifique de naphta, un sous-produit pétrolier qui sert de matière première aux matériaux synthétiques.
Pourquoi le naphta compte davantage que le pétrole brut
La pénurie de naphta distingue cette crise des chocs pétroliers habituels. Sous-produit du pétrole, le naphta est une matière première essentielle à la fabrication de matériaux synthétiques. Contrairement au pétrole brut, que les pays peuvent puiser dans leurs réserves stratégiques, le naphta n’a pas de substituts facilement disponibles. Les producteurs ne conservent que des stocks minimes de cette matière première spécialisée. À la fermeture du détroit d’Ormuz, les usines pétrochimiques asiatiques ont presque immédiatement perdu leur principale voie d’approvisionnement.
Jim Fitterling, président-directeur général de Dow, a évoqué la gravité de la situation lors de la conférence CERAWeek organisée par S&P Global à Houston. Il a expliqué qu’environ 20 % des capacités pétrochimiques mondiales étaient menacées par la fermeture de fait du détroit d’Ormuz.
Ce qui va se passer sur les marchés pour le reste de l’année est déjà en train de se décider. C’est comme le démantèlement des chaînes d’approvisionnement que nous avons vu pendant la pandémie de Covid. Il pourrait falloir entre 250 et 275 jours. Le retour à la normale ne sera pas instantané.
La répartition géographique des sources de matières premières divise l’économie mondiale. Les usines pétrochimiques produisant des produits de base dans l’hémisphère occidental, en particulier aux États-Unis, utilisent de l’éthane issu du gaz naturel. Le conflit au Moyen-Orient n’a pas affecté cet approvisionnement. L’Asie et une grande partie de l’Europe dépendent du naphta issu du pétrole brut. Près de la moitié du naphta destiné à l’Asie transite habituellement par le détroit d’Ormuz.
En conséquence, des sites asiatiques ont commencé à invoquer la force majeure, une notion juridique indiquant que des circonstances imprévisibles empêchent l’exécution d’un contrat. Plusieurs usines ont fortement réduit leur production ou suspendu entièrement leurs activités. La Corée du Sud a interdit les exportations de naphta afin de préserver l’approvisionnement intérieur. Le pays a également acheté à Moscou sa première cargaison de naphta depuis le début de la guerre en Ukraine, profitant de la suspension des sanctions sur certains produits pétroliers russes.
Les fournitures médicales et la sécurité alimentaire menacées
La pénurie de produits pétrochimiques menace des infrastructures médicales essentielles. Au Japon, les hôpitaux craignent que les patients souffrant d’insuffisance rénale chronique ne voient leur traitement perturbé par une pénurie de tubes médicaux en plastique utilisés pour l’hémodialyse. En Malaisie, les fabricants de gants signalent que le manque de sous-produits pétroliers nécessaires à la fabrication du latex de caoutchouc menace l’approvisionnement mondial en gants médicaux. Il ne s’agit pas de produits de luxe, mais d’éléments indispensables aux soins de santé modernes.
La crise touche aussi la production alimentaire en raison des pénuries d’engrais. Le Moyen-Orient fournit 45 % du soufre mondial, utilisé dans la fabrication d’engrais, ainsi que 22 % de l’urée et de l’ammoniac, des nutriments essentiels aux cultures. Selon les données de Morgan Stanley, environ un tiers du commerce mondial des engrais transite par le détroit d’Ormuz. Depuis le début de la guerre, les agriculteurs américains paient déjà un tiers de plus pour l’urée importée.
En Asie, les riziculteurs sont confrontés à des choix impossibles. En Asie du Sud-Est, des rizières prêtes à être récoltées restent à l’abandon, car les agriculteurs n’ont pas les moyens d’acheter le diesel nécessaire aux tracteurs ni les engrais nécessaires aux cultures. Certains agriculteurs thaïlandais laissent le riz en terre plutôt que de payer des frais de récolte exorbitants. Le ministère américain de l’Agriculture indique que les agriculteurs américains prévoient de semer moins de maïs et davantage de soja cette année, en privilégiant des cultures moins gourmandes en nutriments.
L’Inde illustre les effets en cascade de la crise. Le gouvernement a imposé des restrictions sur l’approvisionnement en gaz le 9 mars, donnant la priorité au gaz domestique pour la cuisson au détriment des consommateurs industriels. Reliance Industries a réduit sa production de produits aromatiques, avec un risque de perte de 75 000 tonnes de paraxylène. Bharat Petroleum a arrêté sa production d’acide acrylique. Gas Authority of India Limited a fermé ses unités de polyéthylène. Ces arrêts affectent les emballages alimentaires, pharmaceutiques et de biens de consommation.
Les projets d’infrastructure à l’arrêt
La pénurie de bitume et de gazole a paralysé la construction de routes dans toute l’Inde. Au Rajasthan, les entreprises travaillant sur la route nationale 27 et la NH 148D font état d’une grave pénurie d’asphalte. Selon un entrepreneur, des projets d’une valeur de près de 600 crores de roupies connaissent d’importants retards. Le prix de l’asphalte est passé d’environ 40 000 roupies la tonne à plus de 50 000 roupies, et les approvisionnements restent irréguliers malgré ces prix élevés.
Les pénuries d’huile d’immersion et de gazole, utilisés pour faire fonctionner les engins de chantier lourds, aggravent la situation. Sur les 27 lakh litres estimés nécessaires à plusieurs projets, seuls 10 lakh environ ont été livrés. Les prix sont passés de 45 000 à 60 000 roupies la tonne. La National Highways Authority of India reconnaît que les travaux ont fortement ralenti. Elle a conseillé aux entreprises de poursuivre les autres activités dans la mesure du possible afin d’éviter l’arrêt complet des projets.
En Indonésie, le gouvernement de Prabowo est à un moment décisif. La crise énergétique risque de se transformer en grave crise du coût de la vie. Malgré les contraintes budgétaires, le gouvernement a refusé de réduire son programme de repas gratuits et nutritifs, doté de 20 milliards de dollars. Le ministre des Finances, Purbaya Yudhi Sadewa, a évoqué la possibilité de relever le plafond du déficit budgétaire au-delà de 3 % du PIB. Les économistes avertissent qu’en l’absence de réductions des dépenses, le déficit pourrait atteindre 3,6 %.
Des capacités de résistance inégales dans le monde
La crise a créé une économie mondiale à deux vitesses. Alors que les fabricants asiatiques peinent à se procurer les matières premières nécessaires, les producteurs de l’hémisphère occidental bénéficient d’un avantage concurrentiel. Les usines pétrochimiques nord-américaines fonctionnent au gaz naturel produit localement, ce qui leur confère un avantage en matière de coûts même en temps normal. Avec l’envolée des prix en Asie, l’écart entre les marchés américain et asiatique est passé de moins de 500 dollars à plus de 1 200 dollars la tonne métrique.
John Moseley, directeur commercial du port de Houston, a fait état d’une hausse de 12 % des exportations en seulement deux semaines, notamment de polyéthylène expédié en conteneurs. Les analystes s’attendent à une forte hausse des exportations vers l’Asie au fil de l’année. Toutefois, même en faisant tourner leurs installations à plein régime, les producteurs des Amériques ne peuvent combler le manque laissé par la production absente du Moyen-Orient et de l’Asie.
La Chine présente un cas complexe. Le pays est entré dans la crise avec d’importantes réserves de pétrole, suffisantes pour couvrir 130 jours de consommation. Pékin a interdit la plupart des exportations de produits pétroliers, préservant l’approvisionnement intérieur, mais risquant de priver ses partenaires commerciaux de diesel et de kérosène. Cette décision crée des tensions diplomatiques avec les pays d’Asie du Sud-Est qui dépendent des exportations chinoises de carburant. L’Australie, grand fournisseur de lithium et de minerai de fer à la Chine, est confrontée à une aggravation des pénuries de diesel qui pourrait perturber les activités minières.
L’Europe subit des pressions différentes. Même si le continent dépend peu des flux directs en provenance du Golfe, il reste exposé aux chocs des prix mondiaux. Anup Kothari, membre du directoire de BASF, a souligné que la région subissait moins de pressions liées aux importations, qui avaient posé problème ces dernières années. Jusqu’à présent, la situation semble plutôt favorable aux producteurs européens, même si tous s’attendent à en voir bientôt les effets dans toute leur ampleur.
Un long retour à la normale
Même si les hostilités cessaient dès demain, le redressement prendrait des mois, voire le reste de l’année. Environ 430 navires sont toujours bloqués dans le golfe Persique, dont plus de 300 pétroliers. À la réouverture du détroit, les autorités donneront la priorité aux livraisons de pétrole et de gaz, puis aux engrais destinés à l’agriculture. Les navires transportant des produits pétrochimiques seront moins prioritaires et mettront quatre semaines pour rejoindre l’Asie.
Andrew Neale, responsable mondial du secteur chimique chez S&P Global Energy, a averti que l’industrie chimique serait confrontée à de graves perturbations de ses chaînes d’approvisionnement. Des conteneurs s’accumuleront aux mauvais endroits, et il faudra des trimestres plutôt que des mois pour résorber les déséquilibres. Le secteur pourrait connaître des fluctuations de la demande comparables à celles qui ont suivi la pandémie de Covid.
Les analystes de J.P. Morgan ont décrit le choc comme une perturbation progressive plutôt que simultanée, une crise de l’approvisionnement qui se déplace vers l’ouest. L’Asie est sortie de la phase de prévention et gère désormais une pénurie effective. Les dernières livraisons de pétrole brut expédiées avant la guerre sont arrivées début avril. À partir de là, l’absence physique de matières premières imposera des choix plus difficiles que la simple gestion des prix.
Certains fabricants espèrent tenir jusqu’à la fin de la crise en retardant leurs achats, misant sur une baisse des prix si le conflit prend fin. Qiu Jun, fabricant de polyester à Haining, en Chine, a vu le prix des granulés de polyester bondir de 50 %. Son usine ne tourne que pour honorer les commandes existantes, et il évite de payer trop cher pour des stocks dont il n’a pas besoin. Cette prudence comporte des risques. Comme l’a fait remarquer Shariene Goh, analyste senior en pétrochimie chez ICIS, les secteurs des produits finis peuvent s’appuyer sur leurs stocks, mais ceux-ci finiront par s’épuiser. Les biens de consommation qui dépendent fortement des emballages plastiques pourraient bientôt venir à manquer.
À retenir
- La guerre en Iran a entraîné de fait la fermeture du détroit d’Ormuz, perturbant 20 % de l’approvisionnement mondial en pétrole et bloquant près de la moitié des importations asiatiques de naphta.
- Les pénuries de naphta ont contraint des usines pétrochimiques asiatiques à invoquer la force majeure et à réduire leur production, affectant les plastiques, les fournitures médicales et les emballages alimentaires.
- Les chaînes d’approvisionnement médicales mondiales sont menacées par des pénuries de tubes de dialyse, de gants en latex et de poches de perfusion, dues au manque de sous-produits pétroliers.
- Les pénuries d’engrais menacent les récoltes de riz en Asie du Sud-Est et suscitent des inquiétudes pour la sécurité alimentaire dans le monde entier.
- Les producteurs de l’hémisphère occidental utilisant des matières premières issues du gaz naturel bénéficient d’un avantage en matière de coûts, tandis que les fabricants asiatiques font face à des contraintes d’approvisionnement.
- Le retour à la normale pourrait prendre entre 250 et 275 jours, même si le conflit prend fin immédiatement, en raison des retards d’expédition et des perturbations des chaînes d’approvisionnement.