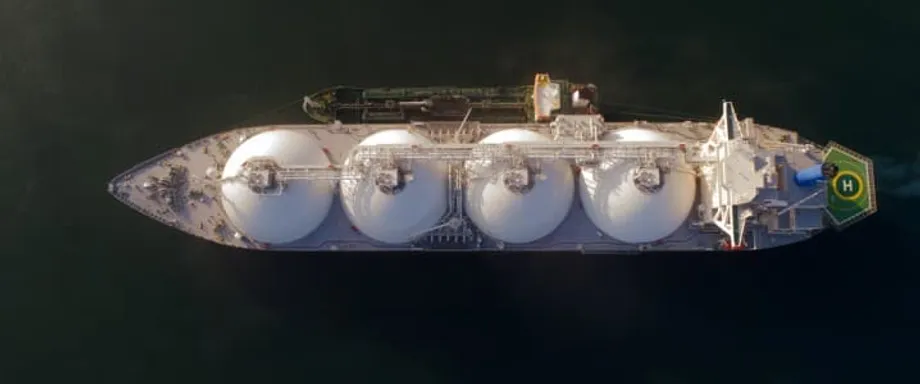
Le détroit d’Ormuz devient un champ de bataille
Lorsque le président philippin Ferdinand Marcos a déclaré une « urgence énergétique nationale » à la fin du mois de mars 2026, il a mis en lumière avec force une crise qui se propage sur le continent le plus peuplé du monde. La guerre en cours au Moyen-Orient a de fait fermé le détroit d’Ormuz, ce goulet d’étranglement maritime par lequel transite environ un cinquième du pétrole et du gaz naturel liquéfié (GNL) mondiaux. Le trafic des pétroliers étant à l’arrêt et les frappes de drones paralysant le site de Ras Laffan, au Qatar, d’où proviennent près de 20 % des exportations mondiales de GNL, la production est interrompue. Il en résulte, selon les analystes, la plus importante perturbation de l’approvisionnement de l’histoire des marchés de l’énergie.
Sommaire
La fermeture a provoqué une cascade de défaillances logistiques immédiates. Les coûts d’assurance maritime pour les navires qui tentent de franchir le détroit ont atteint des niveaux prohibitifs, tandis que les grandes compagnies maritimes ont dérouté leurs flottes par le cap de Bonne-Espérance, ajoutant des semaines aux délais de livraison et accentuant encore les tensions sur l’approvisionnement régional.
Le choc immédiat a été financier. Les prix spot du GNL en Asie ont doublé et atteint leur plus haut niveau depuis trois ans, tandis que l’indice de référence Japan Korea Marker a bondi d’environ 70 % depuis le début des hostilités. Pour les pays qui produisent au moins un tiers de leur électricité à partir du gaz naturel — notamment le Japon, Singapour, la Thaïlande, Taïwan, le Pakistan et le Bangladesh — cette flambée des prix représente une menace existentielle pour la stabilité économique.
Anthony Knutson, responsable mondial du charbon au sein du cabinet de conseil Wood Mackenzie, a décrit la réaction régionale.
Les pays asiatiques augmentent la production d’électricité à partir du charbon pour compenser la hausse des prix du gaz et les risques d’approvisionnement.
Contrairement aux ajustements progressifs de l’approvisionnement qui ont suivi l’invasion de l’Ukraine par la Russie en 2022, cette crise ne laisse entrevoir aucune source de remplacement immédiate. Les cargaisons de GNL déjà en mer s’épuisent et, la production du Qatar pouvant rester à l’arrêt jusqu’à la fin de la décennie, l’Asie fait face à un déficit structurel d’approvisionnement qui pourrait durer des années.
Réponses nationales, de Séoul à Manille
Sur tout le continent, les gouvernements mettent leurs stratégies climatiques de côté pour maintenir l’éclairage et l’activité des usines. Aux Philippines, où le charbon représente environ 60 % de la production d’électricité, la secrétaire à l’Énergie, Sharon Garin, a annoncé vouloir maximiser la production des centrales à charbon existantes et négocier des importations supplémentaires avec l’Indonésie. La déclaration d’urgence autorise une intervention directe de l’État contre la rétention de carburant ainsi que le versement d’avances pour sécuriser des contrats. Ces mesures reflètent la crainte que l’archipel ne dispose plus que de 45 jours de réserves de carburant, selon les estimations de la fin mars.
La Corée du Sud, qui s’était engagée à fermer la plupart de ses centrales à charbon d’ici 2040 et à réduire de moitié ses émissions d’ici 2035, a supprimé les plafonds de production d’électricité à partir du charbon. Ce revirement intervient alors que les énergies renouvelables ne représentaient que 10 % de l’électricité du pays en 2024, contre une moyenne mondiale de 32 %, laissant Séoul dangereusement exposée au resserrement de l’approvisionnement en GNL. JERA, le premier fournisseur d’électricité du Japon, a confirmé qu’il maintiendrait ses centrales à charbon à un taux d’utilisation élevé, tandis que Tokyo accélère ses projets de remise en service des réacteurs nucléaires à l’arrêt depuis la catastrophe de Fukushima en 2011.
En Asie du Sud, le Bangladesh augmente sa production d’électricité à partir du charbon ainsi que ses importations d’électricité produite dans des centrales à charbon, selon les données quotidiennes du gouvernement. Ce changement marque un net revirement pour le pays, qui cherchait auparavant à se tourner vers les importations de GNL, avant que la flambée actuelle des prix ne rende ces projets économiquement impossibles. Le Pakistan entend accroître la production à partir de ressources nationales, en particulier du charbon extrait localement, afin d’éviter une répétition des vastes coupures de courant qui avaient suivi la crise énergétique de 2022. L’Inde, qui se prépare à une demande estivale de pointe estimée à 270 gigawatts, brûle du charbon à des niveaux record tout en assouplissant temporairement les normes de qualité de l’air pour autoriser les petites industries à utiliser du charbon pour la cuisson et le chauffage.
La froide arithmétique de l’économie de l’énergie
Le retour au charbon s’explique par une arithmétique économique implacable. Alors que les prix spot du GNL en Asie ont bondi de 70 %, ceux du charbon thermique n’ont augmenté que de 13 à 17 % depuis le début de la guerre. Pour les entreprises de services publics confrontées à des contraintes budgétaires et les gouvernements qui doivent gérer le poids des subventions, le charbon offre une marge de manœuvre que le gaz ne peut égaler. Au cours de la première semaine du conflit, les analystes de Wood Mackenzie ont relevé que le charbon ne pouvait pas remplacer entièrement les approvisionnements en gaz perdus, mais qu’il constituait une précieuse réserve permettant à l’Asie de faire face à « la plus grande perturbation de l’approvisionnement jamais connue sur les marchés de l’énergie ».
La Chine, l’Inde, le Japon, la Corée du Sud et les pays d’Asie du Sud-Est puisent dans les stocks de charbon constitués précisément pour ce type de situation. Ces réserves, accumulées au fil d’années de programmes de stockage délibérés, représentent désormais une assurance essentielle contre la volatilité de l’approvisionnement. L’Indonésie, premier exportateur mondial de charbon, donne la priorité à l’approvisionnement intérieur plutôt qu’à ses engagements à l’exportation et réoriente sa production vers les centrales électriques nationales, alors même que les pays voisins cherchent désespérément d’autres sources. Les Philippines ont obtenu de Jakarta l’assurance qu’aucune limite ne serait imposée aux commandes de charbon, même si Garin a indiqué que des achats supplémentaires pourraient s’avérer inutiles si la production locale suffit.
L’écart des prix révèle une vulnérabilité fondamentale de l’architecture énergétique asiatique. Le GNL, longtemps présenté par les exportateurs occidentaux et les grands groupes énergétiques internationaux comme un combustible de transition entre le charbon et les énergies renouvelables, est passé d’une solution flexible à un handicap stratégique. Lorsque des voies maritimes essentielles deviennent des zones de conflit, le caractère « liquéfié » du gaz naturel liquéfié perd son avantage de mobilité. La plupart des contrats de GNL étant indexés sur les prix du pétrole avec un décalage de trois mois, les acheteurs asiatiques devront faire face à des coûts encore plus élevés à partir de juin, ce qui renforcera davantage la compétitivité temporaire du charbon.
Santé publique et compromis climatiques
Ce virage d’urgence entraîne de lourdes conséquences, au-delà des considérations économiques. La combustion du charbon libère des particules fines appelées PM2,5, qui pénètrent profondément dans les poumons et la circulation sanguine et augmentent les risques de maladies cardiaques, d’accidents vasculaires cérébraux, de cancer du poumon et de maladies respiratoires chroniques. Selon l’Organisation mondiale de la santé, les 1,4 milliard d’habitants de l’Inde respirent déjà un air dont la concentration en particules dépasse les seuils de sécurité. Au Vietnam, où les niveaux de PM2,5 dépassent largement les limites fixées par l’OMS tout au long de la saison sèche, des commerçants comme Lan Nguyen, à Hanoï, s’inquiètent chaque jour pour les enfants asthmatiques, tout en reconnaissant que le charbon est nécessaire pour maintenir l’approvisionnement en électricité.
Les spécialistes du climat mettent en garde contre le risque que des mesures d’urgence à court terme ne deviennent des dépendances structurelles permanentes. Pauline Heinrichs, chercheuse au King’s College de Londres, a fait observer que la Chine avait également accru sa consommation de charbon pour compenser le déficit d’hydroélectricité dû à la sécheresse.
On apprend à répondre aux chocs provoqués par certaines insécurités en reproduisant cette insécurité.
En Indonésie, l’électricité produite à partir du charbon coûtait déjà 48 % de plus en 2024 qu’en 2020, en raison du vieillissement des centrales et des retards de maintenance. Les subventions de l’État ont atteint 11 milliards de dollars, soit environ 5 % du budget national. Une dépendance prolongée au charbon pourrait retarder la mise à l’arrêt anticipée des centrales vieillissantes et, de fait, freiner les efforts de décarbonation pendant des années.
Julia Skorupska, de la coalition internationale Powering Past Coal Alliance, a averti que cette crise mettait en évidence les risques liés à la dépendance aux importations.
Ce type de crise constitue un véritable avertissement.
Elle a souligné que les inquiétudes ne portaient pas seulement sur les décisions immédiates, mais aussi sur le précédent qu’elles créent pour la planification énergétique et les cycles d’investissement dans les infrastructures à venir. Les effets sur la santé sont particulièrement graves pendant les saisons de brûlis agricoles, lorsque les émissions des centrales à charbon aggravent les problèmes de qualité de l’air déjà existants.
Avantages et vulnérabilités géopolitiques
La crise a mis en évidence de fortes disparités en matière de sécurité énergétique en Asie. La Chine, premier importateur mondial de pétrole, dispose d’avantages considérables par rapport à ses rivaux régionaux, le Japon, la Corée du Sud et Taïwan. La République populaire de Chine couvre plus d’un quart de ses besoins en pétrole grâce à sa production nationale, possède les plus importantes réserves terrestres de pétrole brut au monde, estimées à 1,2 milliard de barils, et peut remplacer les importations de GNL par du gaz acheminé par gazoduc depuis la Russie, l’Asie centrale et le Myanmar. Le gaz naturel représente une part relativement faible de la consommation d’énergie primaire de la Chine, et Pékin a passé des années à diversifier son approvisionnement au profit du charbon et des énergies renouvelables, précisément pour réduire sa vulnérabilité aux importations.
À l’inverse, le Japon, la Corée du Sud et Taïwan dépendent presque entièrement des importations d’énergie et ne produisent pratiquement pas de pétrole brut. Leurs économies sont également plus dépendantes du pétrole que celle de la Chine : elles ont besoin de davantage de barils par millier de dollars de PIB. Le Japon dispose de réserves stratégiques solides, couvrant environ 150 jours d’approvisionnement, et la Corée du Sud en détient pour environ 107 jours. Mais leur dépendance totale au GNL transporté par voie maritime les expose à des risques auxquels Pékin n’est pas confronté.
Cette divergence a des conséquences géopolitiques. Si Téhéran cible de manière disproportionnée les infrastructures de GNL tout en épargnant les principales installations pétrolières, Pékin pourrait en tirer avantage par rapport à ses concurrents régionaux, au risque de détériorer les relations avec les alliés de Washington. Les États-Unis, désormais premier exportateur mondial de GNL, pourraient tirer un bénéfice commercial des pénuries, qui réorienteraient les cargaisons vers les marchés où les prix sont les plus élevés, ce qui pourrait accentuer les tensions diplomatiques avec leurs alliés frappés par les conséquences économiques d’une guerre déclenchée par Washington. Comme l’a relevé récemment l’Atlantic Council, Pékin pourrait estimer que les crises du GNL ont peu de conséquences économiques pour la Chine, tout en mettant davantage à l’épreuve les relations entre les États-Unis et leurs partenaires de la région Asie-Pacifique.
La question du nucléaire
Face à la fragilité des importations de combustibles fossiles, plusieurs démocraties asiatiques réexaminent l’énergie nucléaire avec un regain d’urgence. Le Japon, qui possède les troisièmes plus importantes réserves stratégiques de pétrole au monde, accélère le calendrier de remise en service des réacteurs à l’arrêt malgré la persistance des réticences de la population depuis la catastrophe de Fukushima Daiichi en 2011. La Première ministre Takaichi Sanae s’est engagée à atteindre l’autosuffisance énergétique à 100 %, principalement grâce à un retour au nucléaire qui aurait semblé politiquement impossible il y a encore quelques mois. Les compagnies d’électricité inspectent actuellement les réacteurs afin de vérifier leur conformité aux normes de sûreté instaurées après Fukushima.
La Corée du Sud, déjà grand producteur d’énergie nucléaire, se heurte à des contraintes plus complexes. Le président Lee Jae Myung a convoqué une réunion extraordinaire du Conseil des ministres pour examiner les conséquences de la guerre. En vertu d’un accord de coopération nucléaire civile conclu avec Washington en 2015, qui limite strictement les capacités d’enrichissement nationales et les activités de retraitement, Séoul doit en effet importer de l’uranium enrichi. Une véritable indépendance énergétique pourrait nécessiter une renégociation de ces conditions, avec des risques géopolitiques concernant à la fois la gestion de l’alliance américaine et les réactions de la Corée du Nord. La possibilité de dépasser le plafond d’enrichissement est néanmoins activement étudiée, alors que la crise s’aggrave et que les prix de l’électricité flambent.
Le Vietnam et les Philippines, qui avaient déjà envisagé l’option nucléaire avant que l’accident de Fukushima en 2011 ne tempère l’enthousiasme dans la région, accélèrent eux aussi leurs projets, avec le soutien de la décision prise l’an dernier par la Banque mondiale de reprendre le financement de projets nucléaires. Ce virage témoigne d’une prise de conscience plus générale dans la région : les énergies renouvelables, moins coûteuses à long terme, ne peuvent pas se développer assez rapidement pour remplacer le GNL manquant dans les délais requis, en particulier compte tenu des limites des réseaux électriques existants.
À retenir
- La guerre au Moyen-Orient a fermé le détroit d’Ormuz et interrompu les exportations de GNL du Qatar, supprimant 20 % de l’offre mondiale et doublant les prix spot du GNL en Asie.
- Les Philippines, la Corée du Sud, le Japon, l’Inde et le Bangladesh, entre autres, augmentent leur production d’électricité à partir du charbon pour éviter les coupures de courant et contenir les coûts de l’électricité.
- Les prix du charbon n’ont augmenté que de 13 à 17 %, contre 70 % pour le GNL. Le charbon constitue ainsi une solution de secours économiquement viable, malgré son coût environnemental.
- La crise révèle des niveaux de sécurité énergétique contrastés en Asie. La Chine est moins vulnérable grâce à sa production nationale et aux importations par gazoduc, tandis que le Japon, la Corée du Sud et Taïwan sont fortement dépendants des importations.
- Les pays asiatiques réexaminent la remise en service de réacteurs nucléaires et accélèrent leurs projets dans les énergies renouvelables, mais le charbon reste le seul substitut immédiat aux approvisionnements en gaz perdus.
- La hausse de la combustion du charbon comporte des risques pour la santé publique : les niveaux de PM2,5 augmentent et sont associés à des maladies respiratoires et cardiovasculaires, en particulier dans les grandes villes d’Inde et d’Asie du Sud-Est.
- Les analystes mettent en garde contre le risque qu’une dépendance d’urgence au charbon ne s’installe durablement, retarde les objectifs climatiques et rende certains actifs inutilisables si des mesures temporaires deviennent permanentes.