La reprise manufacturière déjoue les prévisions
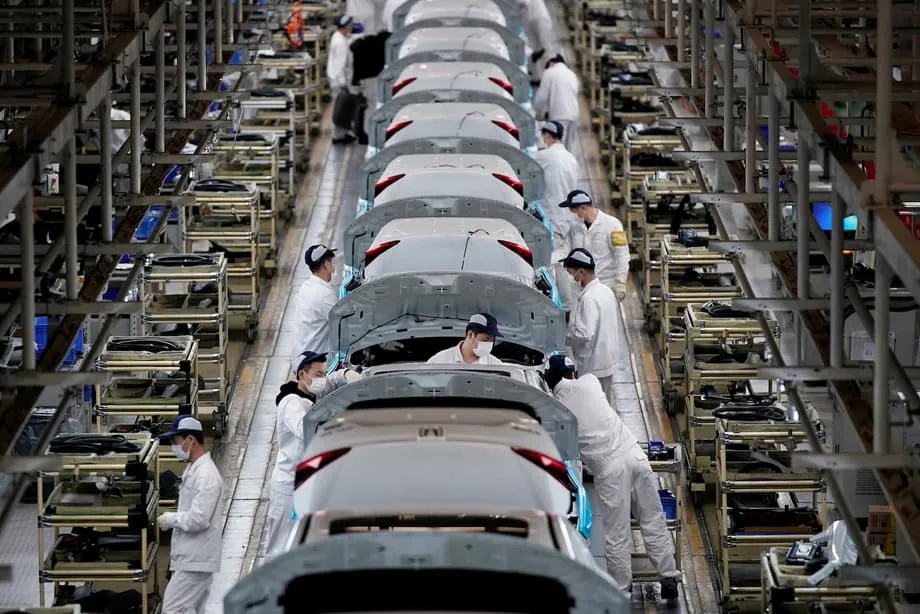
Le secteur manufacturier chinois a renoué avec la croissance en mars avec une vigueur qui a pris les économistes de court. Il a enregistré sa meilleure performance en douze mois, les usines ayant repris leur activité à plein régime après les congés du Nouvel An lunaire. L’indice officiel des directeurs d’achat du secteur manufacturier a atteint 50,4 en mars, dépassant la prévision consensuelle de 50,1 établie par les économistes interrogés par Reuters et marquant un net rebond après deux mois consécutifs de contraction.
Sommaire
- La reprise manufacturière déjoue les prévisions
- Les indicateurs de production révèlent une amélioration généralisée
- La vigueur des exportations relance l’activité des usines
- Le conflit au Moyen-Orient assombrit les perspectives
- Des signaux divergents selon les méthodes d’enquête
- Contexte économique et cadre des politiques publiques
- Points clés
Publié mardi par le Bureau national des statistiques, ce chiffre représente une hausse de 1,4 point par rapport aux 49,0 de février et indique que la deuxième économie mondiale gagne en dynamisme manufacturier, malgré les nuages qui s’amoncellent sur le front du commerce mondial. Pour les lecteurs peu familiers de cet indicateur, le PMI est issu d’une enquête mensuelle auprès des directeurs d’achat et constitue un indicateur précoce de la santé économique. Au-dessus de 50, il signale une croissance par rapport au mois précédent ; en dessous, une contraction.
Le résultat de mars met fin à un recul préoccupant de deux mois : l’indice s’était établi à 49,3 en janvier puis à 49,0 en février, deux mois dont les chiffres ont été perturbés par le calendrier des congés du Nouvel An lunaire, exceptionnellement longs cette année, avec neuf jours de fermeture. Le rebond manufacturier concorde avec les premières données commerciales, selon lesquelles les exportations chinoises ont bondi de 21,8 % sur un an au cours des deux premiers mois de 2026. Cette progression a été portée par la vigueur de la demande en Asie du Sud-Est et en Europe, qui a largement compensé le recul des expéditions vers les États-Unis.
Les indicateurs de production révèlent une amélioration généralisée
Dans les données du PMI de mars, le sous-indice de production a progressé à 51,4 %, soit 1,8 point de plus qu’en février, s’installant nettement en territoire de croissance. L’indice des nouvelles commandes a fait encore mieux, gagnant 3,0 points pour atteindre 51,6 %, signe d’une nette amélioration de la demande du marché pour les produits manufacturés chinois. Dans des secteurs comme la transformation des produits agricoles et alimentaires et la fonte des métaux non ferreux, les indices de production et de nouvelles commandes ont tous deux dépassé 55,0 %, témoignant d’une forte accélération de la demande.
La reprise a concerné les entreprises de toutes tailles, même si les grands fabricants ont continué de faire mieux que les plus petits. Le PMI des grandes entreprises s’est établi à 51,6 %, en hausse de 0,1 point sur un mois. Celui des entreprises de taille moyenne a nettement progressé à 49,0 %, soit 1,5 point de plus, tandis que les petites entreprises ont connu le rebond le plus marqué, gagnant 4,5 points pour atteindre 49,3 %. Malgré ces progrès, les entreprises moyennes et petites restent en contraction, ce qui souligne le caractère inégal de la reprise.
L’industrie manufacturière de haute technologie a conservé sa position de tête, avec un PMI de 52,1 %, son quatorzième mois consécutif au-dessus du seuil de croissance. Les secteurs des équipements et des biens de consommation ont renoué avec la croissance, à respectivement 51,5 % et 50,8 %. En revanche, les industries à forte consommation d’énergie ont continué de décrocher, avec un indice de 48,9 % malgré une progression de 1,1 point par rapport à février. Le textile et l’habillement sont également restés sous le seuil critique.
La vigueur des exportations relance l’activité des usines
Le rebond manufacturier coïncide avec une performance exceptionnelle du commerce extérieur chinois au début de 2026. Les échanges commerciaux totaux ont atteint 1 100 milliards de dollars en janvier et février, soit une accélération annuelle de 21 % en valeur. Les exportations ont à elles seules bondi de 21,8 % : les expéditions vers les pays d’Asie du Sud-Est ont progressé de 29,4 % et celles vers l’Union européenne de 22,7 %, diversifiant avec succès les débouchés face au recul des commandes américaines.
Cette vigueur des exportations est particulièrement visible dans les secteurs à forte valeur ajoutée et des technologies vertes. Les exportations d’équipements électromécaniques ont progressé de 43,0 % sur un an, tandis que celles de circuits intégrés ont bondi de 66,6 %, reflet d’une demande mondiale insatiable, alimentée par le déploiement d’infrastructures liées à l’intelligence artificielle. Les « trois nouveaux produits », à savoir les cellules solaires, les batteries lithium-ion et les véhicules électriques, ont progressé ensemble de 53,3 %, consolidant la domination chinoise dans la fabrication d’équipements pour les énergies propres. Un vendeur de mobilier de jardin basé dans l’est de la Chine a indiqué que ses commandes avaient augmenté de 30 à 40 % en janvier par rapport à l’année précédente. Elles ont continué de croître en février grâce à l’amélioration des chaînes d’approvisionnement et à la constitution de stocks dans des entrepôts à l’étranger.
Cameron Johnson, associé principal du cabinet de conseil Tidalwave Solution, basé à Shanghai, a indiqué que les demandes de renseignements de clients étrangers pour des panneaux solaires et des batteries fabriqués en Chine avaient nettement augmenté ces dernières semaines, en particulier de la part d’acheteurs en Europe, en Inde et en Afrique de l’Est. Selon lui, la Chine semble relativement protégée contre les chocs d’approvisionnement immédiats grâce à ses stocks considérables de matières premières critiques. Ce tampon pourrait toutefois ne pas durer si les perturbations se prolongent jusqu’à la fin du printemps.
Le conflit au Moyen-Orient assombrit les perspectives
Malgré les bons chiffres de mars, les fabricants subissent une pression croissante liée à l’escalade du conflit au Moyen-Orient, déclenché fin février par des frappes américaines et israéliennes contre l’Iran. La guerre a provoqué une crise énergétique, l’Iran ayant restreint les expéditions dans le détroit d’Ormuz, passage stratégique par lequel transite habituellement environ un cinquième du pétrole mondial et qui constitue un point de passage essentiel pour les importations énergétiques chinoises.
Le choc d’approvisionnement se reflète nettement dans les sous-indices des prix du PMI chinois. L’indice des prix d’achat des principales matières premières a bondi à 63,9 % en mars, soit 9,1 points de plus qu’en février, tandis que l’indice des prix à la sortie d’usine a atteint 55,4 %, en hausse de 4,8 points. Ces niveaux élevés signalent d’importantes pressions inflationnistes sur les coûts des intrants industriels, en particulier dans les secteurs du pétrole, du charbon et de la chimie, où les indices des prix ont dépassé 70,0 %, selon le détail publié par le Bureau national des statistiques.
Huo Lihui, statisticien en chef au Bureau national des statistiques, a confirmé que la hausse des frais de transport maritime et des coûts des matières premières importées, dont le pétrole brut et les produits chimiques, pesait lourdement sur les entreprises interrogées. L’Association chinoise des constructeurs automobiles a averti que le conflit pourrait affecter les exportations de véhicules, le Moyen-Orient ayant représenté environ 20 % des exportations automobiles chinoises l’an dernier. Les fabricants ont relevé leurs prix de vente pour le deuxième mois consécutif, tandis que l’inflation des prix facturés a atteint son plus haut niveau en quinze mois.
Johnson s’est montré prudemment optimiste, estimant que les perturbations pourraient être de courte durée. Il a notamment évoqué la possibilité d’une rencontre en mai entre le président américain Donald Trump et le dirigeant chinois Xi Jinping, qui pourrait stabiliser les relations commerciales. Il a toutefois averti que des perturbations qui se prolongeraient en mai constitueraient un problème de taille pour des fabricants déjà contraints de fonctionner avec de faibles marges bénéficiaires.
Des signaux divergents selon les méthodes d’enquête
Le paysage manufacturier apparaît contrasté selon la méthode d’enquête retenue. Alors que le PMI officiel du Bureau national des statistiques a rebondi à 50,4, le PMI privé RatingDog China General Manufacturing, compilé par S&P Global, devrait ralentir à 51,6 lors de sa publication mercredi, après avoir atteint en février son plus haut niveau en cinq ans, à 52,1.
Les économistes attribuent ces divergences à des différences fondamentales dans la conception des enquêtes. Le sondage officiel du Bureau national des statistiques couvre plus de 3 000 entreprises, principalement de grandes entreprises publiques, et est réalisé en fin de mois. À l’inverse, l’enquête RatingDog interroge un échantillon plus restreint de fabricants tournés vers l’exportation et mène ses entretiens au milieu du mois. Elle peut donc saisir des phases différentes des cycles de production et refléter des profils de répondants distincts.
Le contraste marqué en février, lorsque l’indice officiel s’est contracté à 49,0 tandis que l’enquête privée progressait à 52,1, son rythme le plus rapide depuis décembre 2020, illustre ces différences méthodologiques. En février, l’enquête privée a fait état de la plus forte hausse des nouvelles commandes à l’exportation depuis septembre 2020, tandis que l’enquête officielle a capté le creux de production dans le secteur public lié aux congés.
Xu Tianchen, économiste principal à l’Economist Intelligence Unit, s’attend à ce que le PMI privé de mars soit freiné par les effets du choc pétrolier, en particulier dans le raffinage et la pétrochimie. Pour en atténuer les effets, les responsables politiques pourraient, selon lui, soutenir les petites et moyennes entreprises en leur proposant des crédits moins coûteux et en réduisant la charge des inspections réglementaires.
Pour la suite, la pérennité de cette dynamique dépendra de la persistance de la demande et de la capacité de la confiance à se traduire par une reprise plus active des embauches et des investissements.
Cette remarque de Yao Yu, fondateur de RatingDog, souligne le caractère encore fragile de la reprise actuelle.
Contexte économique et cadre des politiques publiques
Les données du PMI de mars sont publiées dans un contexte de soutien public légèrement renforcé. Les autorités chinoises ont annoncé, lors des réunions parlementaires annuelles début mars, un objectif de croissance économique de 4,5 à 5 % pour 2026, légèrement inférieur à celui d’environ 5 % maintenu au cours des trois années précédentes. Cet ajustement traduit une prise en compte pragmatique des incertitudes extérieures, notamment des tensions commerciales et des perturbations des chaînes d’approvisionnement.
La politique budgétaire devrait apporter le soutien le plus expansionniste depuis des années : le soutien budgétaire effectif devrait atteindre près de 12 000 milliards de yuans (environ 1 740 milliards de dollars), en incluant les obligations spéciales et d’autres instruments. La politique monétaire est devenue « accommodante de manière appropriée », ce qui laisse présager des baisses de taux d’intérêt et de réserves obligatoires dans les prochains mois. Par ailleurs, les autorités ont affecté une enveloppe spéciale de 100 milliards de yuans à la coordination des politiques budgétaire et financière, afin de stimuler la consommation et l’investissement privé.
Malgré le rebond manufacturier, les déséquilibres économiques sous-jacents persistent. Les ventes au détail n’ont progressé que de 2,8 % sur un an en janvier et février. Ce rythme s’est accéléré par rapport à décembre, mais reste faible au regard des tendances historiques. Les biens de consommation coûteux ont particulièrement souffert : les ventes de véhicules ont reculé de 7,3 %. Les investissements en actifs immobilisés hors immobilier ont progressé de 5,2 %, mais l’investissement privé a continué de se contracter, avec une baisse annuelle de 2,6 %, signe que la confiance des entreprises reste fragile en dehors des projets soutenus par l’État.
Les sous-indices de l’emploi restent préoccupants : l’indicateur officiel de l’emploi manufacturier s’établit à 48,6 % et celui de l’emploi non manufacturier à 45,2 %, signe d’une faiblesse persistante du marché du travail susceptible de freiner la reprise de la consommation intérieure. Le PMI non manufacturier, qui couvre les services et la construction, a légèrement progressé à 50,1 contre 49,5, franchissant tout juste le seuil de croissance.
Points clés
- Le PMI manufacturier officiel de la Chine a progressé à 50,4 en mars, dépassant les prévisions des économistes, à 50,1, et signant sa plus forte croissance en douze mois
- Ce rebond met fin à deux mois consécutifs de contraction, porté par la reprise de la production après le Nouvel An lunaire et la forte hausse des commandes à l’exportation
- Les sous-indices situent la production à 51,4 et les nouvelles commandes à 51,6, tandis que l’emploi (48,6) et les délais de livraison des fournisseurs (49,5) restent en contraction
- Le conflit au Moyen-Orient a provoqué une forte hausse des coûts des intrants : l’indice des prix des matières premières a bondi à 63,9 %
- Les exportations chinoises ont progressé de 21,8 % sur un an en janvier-février, portées par la demande en Asie du Sud-Est et en Europe
- Les petites entreprises ont nettement progressé (gain de 4,5 points à 49,3), mais restent en contraction, tandis que les grandes entreprises se maintiennent à 51,6
- La fabrication de produits de haute technologie continue de faire mieux que les autres secteurs, avec un PMI de 52,1, marquant quatorze mois consécutifs de croissance
- Le PMI privé RatingDog devrait ralentir à 51,6 en mars, après son plus haut niveau en cinq ans, à 52,1, en février