L’optimisme officiel défie l’inquiétude des marchés
La ministre indonésienne des Finances prévoit que la première économie d’Asie du Sud-Est pourrait croître jusqu’à 6 % au premier trimestre 2026, un objectif ambitieux qui contraste fortement avec les turbulences qui secouent les marchés financiers du pays. Cette prévision intervient malgré une récente débâcle boursière de 80 milliards de dollars, la révision à la baisse des perspectives par Moody’s Ratings et l’attention accrue de la communauté internationale portée aux normes de transparence des marchés du pays. Cette déclaration témoigne de la confiance affirmée des dirigeants économiques à un moment où les investisseurs internationaux s’interrogent sur la viabilité de la trajectoire budgétaire de l’Indonésie sous l’administration du président Prabowo Subianto.
Sommaire
- L’optimisme officiel défie l’inquiétude des marchés
- La débâcle boursière de 80 milliards de dollars
- Les agences de notation tirent la sonnette d’alarme sur les finances publiques
- Les vents saisonniers favorisent les perspectives de consommation
- Défis structurels et climat de l’investissement
- Moteurs sectoriels et dynamisme de la construction
- Politique monétaire et équilibres extérieurs
- L’essentiel
Cette prévision optimiste traduit la confiance de l’administration dans la capacité de la consommation intérieure et des dépenses publiques stratégiques à accélérer la croissance, alors même que les investisseurs internationaux s’inquiètent de plus en plus de la viabilité budgétaire et du manque de transparence réglementaire. L’économie a progressé de 5,39 % au quatrième trimestre 2025, contre 5,11 % sur l’ensemble de l’année, et les responsables estiment que cette dynamique se prolongera en début d’année, soutenue par des facteurs saisonniers favorables et des mesures ciblées visant à stimuler les dépenses des ménages et le développement des infrastructures.
Le vice-ministre des Finances, Juda Agung, a confirmé ces perspectives lors d’un point presse organisé à Jakarta en février 2026. Il a déclaré que la croissance du premier trimestre devrait dépasser les 5,39 % enregistrés au dernier trimestre de l’année passée. Il a cité le renforcement de la confiance des consommateurs et l’amélioration de la situation du marché du travail comme principaux moteurs, précisant que la population active avait augmenté de 1,37 million de personnes au seul dernier trimestre 2025. « La croissance de 5,39 % au T4 2025 reste inférieure à son potentiel. Cela signifie qu’il est possible de la faire progresser davantage », a déclaré Agung lors de l’événement.
Agung a insisté sur la nécessité de traduire l’expansion économique en améliorations concrètes du bien-être de la population, soulignant le lien étroit entre les indicateurs de croissance, la confiance des consommateurs et la situation économique et sociale dans son ensemble. Il a relevé que l’Indonésie se classe actuellement au quatrième rang des économies de la région pour le rythme de croissance, derrière le Vietnam, la Malaisie et Singapour, mais devant l’Arabie saoudite et la Chine, ce qui pourrait lui permettre de gagner des places si l’accélération se poursuit.
La débâcle boursière de 80 milliards de dollars
Les prévisions optimistes des autorités contrastent fortement avec la crise de confiance qui a frappé les marchés financiers indonésiens fin janvier 2026. En deux jours, les 28 et 29 janvier, l’indice composite de Jakarta a chuté de plus de 11,5 %, effaçant environ 80 milliards de dollars de valeur boursière et entraînant la démission de hauts responsables de la réglementation, dont le président-directeur général de la Bourse d’Indonésie et le directeur de l’Autorité indonésienne des services financiers. Cet effondrement constitue l’un des épisodes les plus graves d’instabilité des marchés de l’histoire financière récente du pays.
La chute a été déclenchée par une déclaration critique de MSCI, le fournisseur international d’indices et gestionnaire d’actifs, qui a placé le marché boursier indonésien sous examen en vue d’un éventuel déclassement, de la catégorie « marché émergent » à celle de « marché frontière ». MSCI a notamment pointé la faiblesse du flottant, de nombreuses grandes entreprises étant étroitement contrôlées par de riches familles qui ne mettent en circulation que 10 % des actions, voire moins, ce qui entraîne une faible liquidité, des risques de manipulation des cours et d’importantes lacunes en matière de transparence, incompatibles avec les normes d’investissement mondiales.
Le fournisseur d’indices a fixé à mai 2026 la date limite à laquelle l’Indonésie devra mettre en œuvre de vastes réformes, notamment porter à 15 % le seuil minimal de participation publique et révéler l’identité des bénéficiaires effectifs ultimes afin d’empêcher le recours à des sociétés-écrans offshore dans des paradis fiscaux. Un déclassement contraindrait de nombreux fonds d’investissement internationaux, légalement limités aux marchés émergents, à vendre immédiatement leurs actifs indonésiens. Cela pourrait provoquer une fuite de capitaux pouvant atteindre 7,8 milliards de dollars, selon les estimations de Goldman Sachs, les scénarios les plus pessimistes dépassant les 13 milliards.
Les problèmes structurels à l’origine de la crise tiennent aux pratiques établies de l’élite économique indonésienne, qui a principalement utilisé les cotations en Bourse comme outils de préservation du patrimoine et d’optimisation fiscale, plutôt que comme moyens de mobiliser largement des capitaux. En conservant le contrôle de 90 % des actions, les familles fondatrices bénéficient d’un taux d’imposition final de seulement 0,1 % sur les ventes d’actions, contre 25 % d’impôt sur les plus-values pour les transactions privées. Cela les incite fortement à limiter le flottant, malgré les risques pour la stabilité des marchés.
Les agences de notation tirent la sonnette d’alarme sur les finances publiques
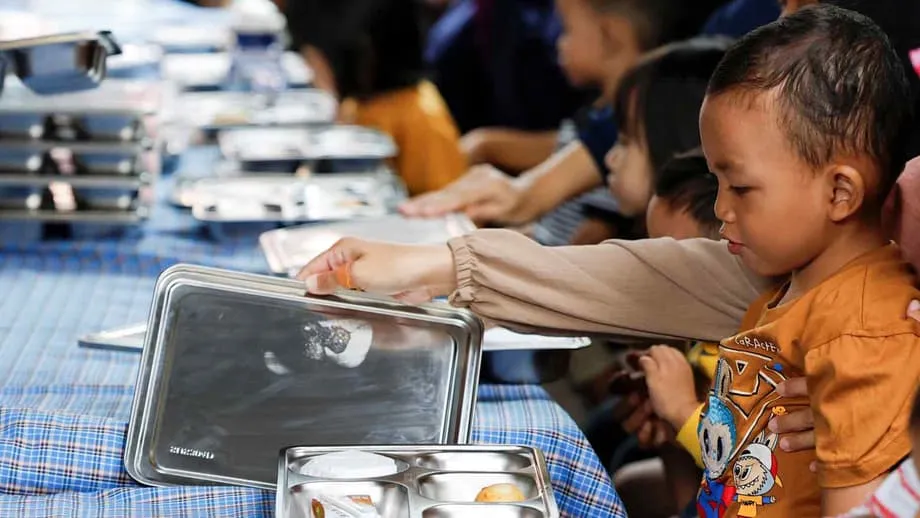
La pression sur les marchés s’est accentuée début février 2026 lorsque Moody’s Ratings a abaissé de stable à négative la perspective de la dette souveraine indonésienne, avertissant que l’expansion budgétaire agressive faisait peser des risques croissants sur la solvabilité et la viabilité de la dette. L’agence a notamment mis en avant les programmes sociaux emblématiques du président Prabowo, dont une initiative de repas gratuits à l’école d’un montant de 20 milliards de dollars et l’augmentation des dépenses en faveur du développement rural par l’intermédiaire de coopératives « rouge et blanc ». Ces mesures ont porté le déficit budgétaire à 2,92 % du PIB, son niveau le plus élevé depuis plus de vingt ans, hors période de pandémie.
Le recours accru aux dépenses publiques pour stimuler la croissance présente des risques budgétaires, en particulier compte tenu de la faiblesse des recettes de l’Indonésie.
La déclaration de Moody’s témoigne de préoccupations croissantes : la discipline budgétaire, qui a contribué à soutenir la confiance des investisseurs en Indonésie depuis la crise financière asiatique de la fin des années 1990, ne semble plus être une priorité absolue de l’administration actuelle. Le président Prabowo, ancien général de l’armée élu en 2024 sur la promesse d’une politique de dépenses publiques généreuse, s’est engagé à porter la croissance du PIB à 8 % au cours de son mandat de cinq ans, un bond important par rapport à la moyenne d’environ 5 % enregistrée ces dernières années.
Malgré ces avertissements, les responsables de l’administration affirment qu’il n’est pas question de renoncer à la stratégie de croissance. Selon des sources au fait des discussions internes, la stratégie actuelle a atteint un point de non-retour, les programmes phares étant désormais devenus des engagements durables de l’État. « Nous sommes à un point de non-retour, car ces programmes sont devenus des programmes gouvernementaux », a déclaré la source, sous couvert d’anonymat, n’étant pas autorisée à s’exprimer auprès des médias. Le porte-parole du gouvernement a ensuite souligné que le déficit restait inférieur au plafond légal de 3 % et que les dépenses seraient concentrées en début d’année afin de maximiser leur effet sur la croissance.
Les vents saisonniers favorisent les perspectives de consommation
Le calendrier du mois sacré musulman du ramadan et des célébrations de l’Aïd el-Fitr qui suivent constitue un facteur important à l’appui des prévisions pour le premier trimestre 2026 : ces deux événements se dérouleront entièrement au cours des trois premiers mois de l’année. En 2025, ils avaient eu lieu principalement au deuxième trimestre, ce qui crée un effet de base favorable et laisse présager une concentration des dépenses des consommateurs au début de 2026, à des niveaux inédits l’année précédente.
L’Agence centrale des statistiques (BPS) a identifié cette configuration du calendrier comme une occasion clé de renforcer la demande intérieure. La consommation des ménages, qui représente environ 52,9 % de la production économique indonésienne, a progressé de 5,11 % au quatrième trimestre 2025. Les responsables s’attendent à une performance similaire, voire supérieure, au premier trimestre 2026, les consommateurs augmentant leurs dépenses en alimentation, transports, communications et biens de consommation avant les fêtes. L’agence a indiqué que le PIB par habitant avait atteint environ 5 083 dollars en 2025, signe d’une hausse continue des revenus malgré les vents contraires extérieurs.
Agung a souligné le lien entre les indicateurs de croissance et le bien-être de la population, notant que la hausse des indices de confiance des consommateurs allait de pair avec l’expansion économique. Il a toutefois reconnu que l’enjeu consistait à faire en sorte que la croissance affichée se traduise par des progrès concrets en matière d’emploi et de réduction de la pauvreté. La directrice de la BPS, Amalia Adininggar, a également relevé des évolutions structurelles dans les comportements d’achat : les transactions en ligne se multiplient et les habitudes de consommation sont de plus en plus façonnées par les jeunes générations, ce qui oblige les entreprises à s’adapter à un paysage de la distribution en pleine mutation. Selon les responsables, ce calendrier saisonnier représente une occasion de renforcer la demande intérieure plus tôt dans l’année et offre un soutien à la trajectoire de croissance de l’Indonésie en 2026, malgré les risques mondiaux persistants et les incertitudes commerciales.
Défis structurels et climat de l’investissement
Au-delà des prévisions de croissance, l’Indonésie fait face à d’importants vents contraires structurels susceptibles de compliquer les ambitions du gouvernement. Les investissements directs étrangers ont reculé de 8,9 % sur un an au troisième trimestre 2025, marquant un deuxième trimestre consécutif de baisse et le recul le plus important depuis le premier trimestre 2020. Les entreprises ont reporté leurs projets en raison de l’incertitude réglementaire et de l’affaiblissement des perspectives de la demande mondiale. La Chine, Hong Kong et Singapour sont restés les principaux contributeurs, mais les entrées de capitaux n’ont pas atteint les niveaux des périodes précédentes.
L’investissement intérieur a partiellement compensé ces baisses, avec des investissements réalisés qui ont atteint 491 400 milliards de roupies indonésiennes au troisième trimestre 2025, soit une hausse de 13,9 % sur un an. Toutefois, une grande partie des dépenses supplémentaires s’est concentrée dans des secteurs dont les retombées en matière de productivité sont limitées, ou a été stimulée par des mesures incitatives publiques plutôt que par les fondamentaux du marché. Le secteur minier s’est contracté de près de 2 % au troisième trimestre, sous l’effet de la baisse de la demande mondiale de charbon et du recul de la production de cuivre, ce qui a pesé sur la croissance globale malgré la vigueur d’autres secteurs.
Les critiques estiment que la volonté de l’administration d’atteindre une croissance de 8 % pourrait, à terme, favoriser des mesures temporaires qui saperaient la confiance durable. Les économistes soulignent que l’accélération pérenne de la croissance dépend moins d’objectifs ambitieux que d’investissements soutenus, de gains de productivité et de la crédibilité des institutions. « La croissance découle d’investissements soutenus, de gains de productivité et de la crédibilité des institutions, pas des seuls objectifs », ont souligné des analystes du projet Indonésie de l’Université nationale australienne, qui jugent certains des objectifs actuels irréalistes au regard des contraintes existantes.
Avec des marges de manœuvre budgétaires limitées et une politique monétaire qui perd de son efficacité, l’Indonésie dispose de peu de solutions crédibles pour stimuler la croissance au moyen des mesures de relance traditionnelles. La déréglementation et les réformes structurelles deviennent essentielles pour remédier à la faible productivité et au manque de compétitivité. Il s’agit notamment de simplifier les procédures d’importation, d’améliorer la logistique, de réduire les obstacles autres que tarifaires et de garantir une application cohérente de la réglementation dans toutes les régions.
Moteurs sectoriels et dynamisme de la construction
Malgré les incertitudes générales, certains secteurs devraient contribuer de manière importante à la croissance du premier trimestre. Le secteur de la construction devrait progresser de 6,4 % en 2026, porté par des initiatives publiques dans le logement abordable, les infrastructures numériques, dont le campus de centres de données Nongsa Digital Park à Batam, et des projets de production d’électricité représentant 69,5 gigawatts de nouvelles capacités prévues d’ici à 2034 dans le cadre du plan national d’approvisionnement en électricité.
La transformation en aval des ressources naturelles, en particulier du nickel et du cuivre destinés aux batteries de véhicules électriques, continue d’attirer les investissements malgré la volatilité des cours des matières premières. Le secteur manufacturier a fait preuve de résilience à la fin de 2025, sa production ayant augmenté de 5,54 % au troisième trimestre, soutenue par les bons résultats de la sidérurgie, de la construction mécanique et de l’industrie automobile. L’indice des directeurs d’achat a atteint 51,2 en octobre 2025, signe que l’activité manufacturière continuait de progresser.
L’économie numérique poursuit également son essor, l’Indonésie conservant l’un des écosystèmes de start-up technologiques les plus dynamiques d’Asie du Sud-Est. Le commerce électronique continue de croître à un rythme supérieur à 10 % par an, tandis que l’amélioration des réseaux logistiques et de transport contribue progressivement à réduire les coûts dans l’ensemble de l’archipel. Les investissements dans les énergies renouvelables s’accélèrent, notamment dans les projets solaires et géothermiques, soutenus par les politiques nationales et les exigences de financement international.
Politique monétaire et équilibres extérieurs
La Banque d’Indonésie a signalé qu’elle continuerait de soutenir la croissance par un assouplissement monétaire. Elle a réduit ses taux à plusieurs reprises à la fin de 2025, ramenant son taux directeur à 4,75 %, son niveau le plus bas depuis octobre 2022. L’inflation reste contenue dans la fourchette cible de la banque centrale, à environ 2,65 %, ce qui laisse une marge pour de nouvelles mesures de relance si nécessaire, sans risque immédiat de surchauffe.
La banque centrale reste toutefois limitée par la volatilité des flux de capitaux et la stabilité de la monnaie. La roupie indonésienne a subi de fortes pressions à la baisse tout au long de 2025, effaçant ses gains antérieurs. Les analystes avertissent que de nouvelles baisses des taux pourraient accentuer les sorties de capitaux si elles ne sont pas soigneusement calibrées en fonction de la situation financière mondiale. Le déficit courant devrait se creuser à mesure que la demande mondiale s’affaiblit et que les termes de l’échange deviennent moins favorables aux exportateurs de matières premières.
Les incertitudes liées au commerce mondial compliquent également la situation. Les exportations indonésiennes, qui ont fait preuve de résilience à la fin de 2025 avec une croissance de 9,91 % au troisième trimestre, pourraient être pénalisées par les tensions commerciales persistantes et le ralentissement de la demande sur des marchés clés. La dépendance du pays aux exportations de matières premières le rend vulnérable aux fluctuations des cours, susceptibles d’influer à la fois sur les recettes publiques et sur les décisions d’investissement des entreprises, notamment dans les secteurs du charbon et de l’huile de palme.
L’essentiel
- La ministre indonésienne des Finances prévoit une croissance du PIB pouvant atteindre 6 % au premier trimestre 2026, malgré les récentes turbulences des marchés et la révision à la baisse des perspectives par Moody’s.
- L’indice composite de Jakarta a subi une chute de 80 milliards de dollars en deux jours, fin janvier 2026, après que MSCI a évoqué un possible déclassement au statut de marché frontière, en raison de préoccupations liées à la transparence et au flottant.
- Le vice-ministre des Finances Juda Agung s’attend à ce que la croissance dépasse les 5,39 % enregistrés au T4 2025, évoquant le coup de pouce saisonnier à la consommation lié au ramadan et à l’Aïd el-Fitr, qui se dérouleront entièrement au premier trimestre.
- L’administration du président Prabowo Subianto maintient ses programmes de dépenses ambitieux, dont une initiative de repas gratuits à 20 milliards de dollars, portant le déficit budgétaire à 2,92 % du PIB malgré les inquiétudes des investisseurs.
- Les investissements directs étrangers ont reculé de 8,9 % au T3 2025, tandis que la construction, l’industrie manufacturière et la transformation en aval devraient soutenir la croissance au début de 2026.
- La Banque d’Indonésie a abaissé ses taux à 4,75 % pour soutenir la croissance, tandis que l’inflation reste dans la fourchette cible, à environ 2,65 %.
- MSCI a fixé à mai 2026 la date limite pour que l’Indonésie mette en œuvre des réformes de transparence des marchés, sous peine d’un éventuel reclassement susceptible de provoquer une fuite de capitaux de plusieurs milliards de dollars.