Un discours au moment des turbulences des marchés
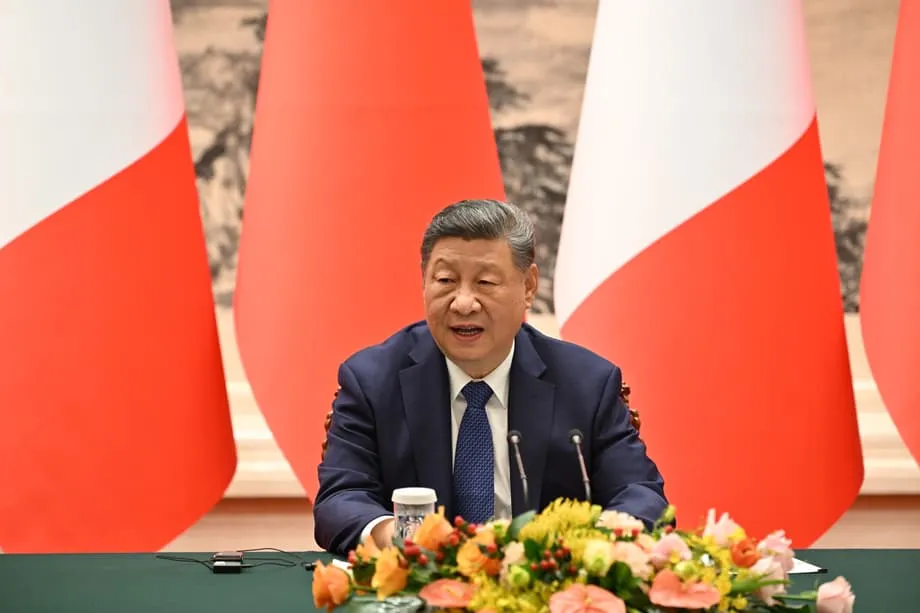
Lorsque la revue idéologique phare du Parti communiste chinois a publié des propos du président Xi Jinping, prononcés à l’origine en 2024, le calendrier semblait calculé pour tirer parti d’une grave instabilité financière. Le dollar est tombé à son plus bas niveau en quatre ans face à un panier de grandes devises, sous l’effet de politiques commerciales erratiques et des menaces de l’administration Trump contre l’indépendance des institutions. Le cours de l’or a atteint des records, dépassant 5 500 dollars l’once, les investisseurs cherchant des valeurs refuges en dehors des actifs américains traditionnels. Depuis l’investiture de Trump, le dollar s’est déprécié de près de 11 % face au panier des principaux partenaires commerciaux des États-Unis, signe d’une inquiétude généralisée quant à l’orientation de la politique économique américaine. Dans ce climat de « Sell America », comme le décrivent les analystes, les propos de Xi esquissent une vision visant à faire du renminbi une puissance mondiale, alors qu’il reste une monnaie nationale.
Sommaire
- Un discours au moment des turbulences des marchés
- Le plan pour faire de la monnaie une puissance
- La mise en place d’infrastructures financières alternatives
- Monnaie numérique et systèmes transfrontaliers
- Les progrès du règlement des échanges commerciaux
- Les limites du contrôle
- Stratégie géopolitique et déclin progressif
- Scénarios à venir et obstacles persistants
- À retenir
Dans les pages de Qiushi, Xi a posé une question rhétorique qui a défini son objectif stratégique. Il a demandé ce qui caractérise une grande puissance financière, avant de répondre qu’elle doit disposer d’une monnaie forte, largement utilisée dans le commerce international, les investissements et les marchés des changes, et dotée du statut de monnaie de réserve mondiale. Cette définition remet directement en cause la place occupée par le dollar depuis que les accords de Bretton Woods ont consacré sa suprématie, il y a plus de huit décennies.
La publication de ces propos intervient à un moment où l’hégémonie financière américaine est particulièrement vulnérable. La politique tarifaire du président Donald Trump a entamé la confiance dans la croissance économique des États-Unis, tandis que sa décision de proposer Kevin Warsh à la présidence de la Réserve fédérale, après ses affrontements répétés avec l’actuel président, Jerome Powell, a ravivé les incertitudes concernant la politique monétaire. La présidente de la Banque centrale européenne, Christine Lagarde, a ouvertement appelé l’euro à jouer un rôle plus important dans la finance mondiale, reflet d’une volonté plus générale des pays de réduire leur dépendance au dollar.
La Chine observe depuis plus de dix ans ces évolutions, qui lui ouvrent des possibilités qu’elle cherche à saisir. Depuis 2010, Pékin œuvre à l’internationalisation du renminbi, mais les progrès sont restés limités tant que le dollar conservait son aura d’invincibilité. Aujourd’hui, alors que la part du dollar dans les réserves de change mondiales est passée de 71 % en 2000 à environ 57 % et que celle du renminbi atteint 2,4 %, les dirigeants chinois entrevoient une occasion d’accélérer leur campagne.
Le plan pour faire de la monnaie une puissance
La vision de Xi repose sur trois piliers institutionnels qui permettraient au renminbi d’accéder au statut de monnaie de réserve. Premièrement, la Chine doit disposer d’une banque centrale puissante, capable de mener une politique monétaire efficace et d’attirer les flux de capitaux mondiaux. Deuxièmement, le pays doit développer des établissements financiers compétitifs à l’échelle internationale et capables d’opérer sans entraves au-delà des frontières. Enfin, des villes comme Shanghai et Shenzhen doivent devenir de véritables centres financiers internationaux, capables d’influencer les prix mondiaux et d’attirer durablement les investissements étrangers.
Selon les analystes, atteindre ces objectifs nécessiterait de transformer en profondeur l’architecture financière chinoise. Le pays devrait laisser le renminbi flotter librement au gré des forces du marché, au lieu d’en fixer le cours quotidiennement par l’intermédiaire de la banque centrale, et autoriser les mouvements de capitaux transfrontaliers sans approbation du gouvernement. Une telle libéralisation fragiliserait le modèle de pilotage et de contrôle qui caractérise la gestion économique du Parti communiste, créant un paradoxe au cœur des ambitions monétaires de la Chine.
Ce cadre dépasse la simple ambition symbolique. Il marque un changement par rapport à la réticence dont Pékin faisait jusque-là preuve à l’idée de contester ouvertement la domination du dollar. Pendant des années, la Chine a largement profité du système mondial existant, tout en supportant mal la capacité de Washington à instrumentaliser les infrastructures financières au moyen de sanctions. Le gel des réserves de change russes en 2022 a montré la vulnérabilité des économies dépendantes du dollar et accéléré les efforts de la Chine pour trouver des solutions de remplacement qui puissent fonctionner indépendamment des systèmes contrôlés par les États-Unis.
L’écart entre les ambitions et la réalité reste toutefois considérable. Selon les données du Fonds monétaire international, le renminbi représente environ 1,93 % des réserves de change mondiales, contre 57 % pour le dollar et 20 % pour l’euro. Dans le financement du commerce mondial, le yuan a brièvement dépassé l’euro l’an dernier pour devenir la deuxième monnaie la plus utilisée, mais sa part de marché de 5,8 % reste bien loin des 82 % du dollar.
La mise en place d’infrastructures financières alternatives
Monnaie numérique et systèmes transfrontaliers
La Chine a mis en place une architecture financière parallèle pour réduire sa dépendance aux systèmes fondés sur le dollar. En son centre se trouve le Cross-Border Interbank Payment System (CIPS), qui propose une alternative au réseau de messagerie SWIFT, dominant dans les opérations bancaires internationales. Ces derniers mois, CIPS s’est étendu à des places financières offshore en Afrique, au Moyen-Orient et en Asie centrale. Standard Bank, le premier établissement prêteur d’Afrique par le montant de ses actifs, est devenu le premier du continent à se connecter directement à CIPS, permettant aux entreprises de régler leurs paiements avec la Chine en renminbis sans passer par une conversion en dollars.
Le yuan numérique, appelé Digital Currency Electronic Payment (DCEP), complète CIPS. La Banque populaire de Chine a mené à grande échelle des expérimentations de cette monnaie numérique de banque centrale, qui repose sur une structure à deux niveaux permettant aux banques commerciales de fournir des portefeuilles numériques aux utilisateurs finaux. Le système permet d’effectuer des transactions sans connexion internet grâce à la communication en champ proche et a été rendu interopérable avec des plateformes de paiement existantes, notamment Alipay et WeChat Pay.
Les accords de swap de devises constituent un autre volet de cette stratégie. Pékin a conclu de tels accords avec une cinquantaine de pays, permettant aux banques centrales d’échanger à la demande leurs monnaies locales contre des yuans. Ces swaps fournissent des liquidités essentielles aux pays soumis à des sanctions américaines, comme la Russie et l’Iran, tout en soutenant des partenaires commerciaux tels que l’Argentine, le Pakistan et la Turquie. Ce mécanisme permet de régler les échanges bilatéraux en monnaies locales ou en renminbis, sans conversion en dollars.
Les progrès du règlement des échanges commerciaux
Les avancées les plus concrètes de l’internationalisation du renminbi concernent le règlement des échanges commerciaux. Près d’un tiers des 6 200 milliards de dollars d’échanges commerciaux mondiaux de la Chine est désormais réglé en yuans, contre 20 % en 2022. Si l’on tient compte de tous les paiements transfrontaliers, y compris les achats d’obligations et les investissements étrangers, la part du yuan atteint 53 %. Dans le commerce extérieur chinois, il a dépassé le dollar pour la première fois en 2023.
Les accords bilatéraux se sont multipliés dans les pays du Sud. Le Brésil et la Chine règlent désormais leurs ventes de soja en réals et en yuans. Les Émirats arabes unis et la Chine échangent du gaz naturel liquéfié en yuans. L’Inde et la Russie recourent davantage aux roupies et aux roubles pour leurs échanges bilatéraux. Le commerce énergétique entre la Russie et la Chine se fait désormais principalement en renminbis. Cette évolution, imposée par les sanctions occidentales, a néanmoins fait avancer les objectifs monétaires de Pékin.
Les prêts accordés par la Chine à l’étranger sont eux aussi de plus en plus libellés en yuans. En cinq ans, les avoirs en yuans détenus à l’étranger par les banques chinoises ont quadruplé, atteignant 480 milliards de dollars, soit une part croissante du portefeuille de prêts d’environ 1 000 milliards de dollars accordés dans le cadre de l’initiative des Nouvelles Routes de la soie. Des pays comme le Kenya, l’Angola et l’Éthiopie ont converti des dettes existantes en dollars en obligations libellées en yuans, afin de profiter de taux d’intérêt inférieurs de 200 à 300 points de base à ceux du dollar.
Les limites du contrôle
Malgré ces avancées, des contraintes structurelles empêchent le renminbi d’accéder véritablement au statut de monnaie de réserve. La Chine maintient des contrôles stricts sur les capitaux, qui limitent la libre circulation de l’argent à travers ses frontières. Les transactions transfrontalières nécessitent l’approbation du gouvernement et la Banque populaire de Chine encadre quotidiennement le taux de change dans une bande étroite. Cette fermeture du compte de capital est contraire aux exigences d’une monnaie de réserve, qui doit être entièrement convertible et flotter librement pour attirer les investisseurs mondiaux en quête de liquidité et de stabilité.
L’aversion du Parti communiste chinois pour le risque financier crée une tension fondamentale. Une libéralisation complète exposerait le système financier intérieur aux attaques spéculatives et réduirait la capacité de Pékin à orienter les flux de crédit dans l’économie. Les banques publiques distribuent actuellement les capitaux en fonction de priorités politiques, un mécanisme auquel le Parti n’est pas disposé à renoncer. Sans système juridique transparent, sans marchés financiers profonds et liquides, et sans convertibilité totale, le renminbi ne peut pas constituer une véritable réserve de valeur pour les banques centrales du monde entier.
Selon les analystes, Pékin privilégie cette approche contrôlée. En maintenant une supervision étroite tout en développant le règlement des échanges commerciaux, la Chine bénéficie d’une moindre exposition au dollar sans subir la volatilité des marchés de capitaux ouverts. La stratégie privilégie l’utilité du renminbi pour les transactions commerciales, plutôt que la profondeur des marchés financiers nécessaire à son statut de monnaie de réserve.
Stratégie géopolitique et déclin progressif
L’approche de la Chine semble moins viser à renverser immédiatement le dollar qu’à se préparer à une longue période de fragmentation. En intégrant le renminbi aux échanges avec des pays sanctionnés et des économies en développement, Pékin tisse un réseau de relations bilatérales qui pourrait résister à une éventuelle rupture avec les systèmes financiers occidentaux. Il s’agit de se prémunir contre des scénarios dans lesquels la Chine serait elle-même visée par des sanctions coordonnées, notamment à propos de Taïwan ou d’autres points de tension.
Le déclin du dollar suit quant à lui, selon certains analystes, une trajectoire lente plutôt qu’un effondrement soudain. Depuis 2022, les banques centrales ont doublé leurs achats d’or, diversifiant leurs réserves au détriment des actifs en dollars. Dans le même temps, la Chine a réduit ses avoirs en bons du Trésor américain à leur plus bas niveau depuis 2008, sous les 731 milliards de dollars. Ces évolutions témoignent d’une confiance moindre dans la stabilité politique et la gestion budgétaire des États-Unis, dont la dette nationale dépasse les 38 000 milliards de dollars et dont près de la moitié devra être refinancée dans les deux ans.
Les récents propos du président Trump, qui s’est félicité de la faiblesse du dollar en affirmant qu’une dépréciation rend les exportations américaines plus compétitives, ont encore inquiété les investisseurs étrangers. Le secrétaire au Trésor Scott Bessent a ensuite réaffirmé son attachement à une politique du dollar fort, mais cette contradiction souligne l’imprévisibilité de la politique américaine, qui pousse à la diversification.
Scénarios à venir et obstacles persistants
La nomination de Kevin Warsh à la tête de la Réserve fédérale introduit de nouvelles inconnues. Lors de son précédent passage à la Fed, Warsh s’était forgé une réputation de partisan d’une politique stricte contre l’inflation, même s’il a récemment modéré ses positions pour se conformer aux demandes de baisse des taux d’intérêt. Sa possible arrivée à la tête de l’institution intervient alors que des spéculations portent sur l’accord de Mar-a-Lago, un cadre théorique de dépréciation contrôlée du dollar rédigé par Stephen Miran, conseiller économique de Trump. Une telle baisse maîtrisée pourrait améliorer la compétitivité, mais risquerait de déclencher une fuite des capitaux hors des marchés américains, à un moment délicat pour le financement de l’État.
Pour la Chine, l’objectif immédiat reste une expansion progressive plutôt que le remplacement du dollar. Depuis 2020, la part du renminbi dans les paiements commerciaux mondiaux est passée de 1,9 % à 8,4 %, et son utilisation dans les échanges bilatéraux continue de progresser. Mais sans les fondements institutionnels que sont l’ouverture des marchés de capitaux et la transparence juridique, il sert essentiellement au règlement des échanges commerciaux, plutôt que d’actif de réserve pour les investissements.
Les pays des BRICS continuent d’étudier des systèmes de paiement communs et de possibles monnaies numériques capables de contourner le dollar comme SWIFT. La Chine et la Russie défendent ces solutions de remplacement, même si Trump a menacé d’imposer des droits de douane de 100 % contre toute initiative de monnaie des BRICS. Ces tensions laissent penser que le système financier mondial entre dans une phase de multipolarité disputée : le dollar reste dominant, mais perd du terrain à la marge au profit de solutions de remplacement régionales.
À retenir
- Le discours de 2024 de Xi Jinping, publié dans la revue Qiushi, expose l’ambition de faire du renminbi une monnaie de réserve mondiale, dotée d’un cours élevé et largement utilisée dans le commerce international.
- Le dollar est tombé à son plus bas niveau en quatre ans, sur fond d’inquiétudes concernant la politique commerciale de l’administration Trump et les changements à la tête de la Réserve fédérale, ce qui ouvre une possibilité de promouvoir le renminbi.
- Près de 33 % des 6 200 milliards de dollars d’échanges commerciaux de la Chine sont désormais réglés en yuans. Les paiements transfrontaliers atteignent 53 %, mais la monnaie ne représente que 2,4 % des réserves mondiales.
- La Chine a étendu le Cross-Border Interbank Payment System (CIPS) à l’Afrique et au Moyen-Orient et développé le yuan numérique (DCEP) pour réduire sa dépendance à SWIFT et aux systèmes fondés sur le dollar.
- Les contrôles stricts des capitaux, la gestion du taux de change et la fermeture du compte de capital empêchent le renminbi d’être entièrement convertible, condition nécessaire à son véritable statut de monnaie de réserve.
- Les banques centrales du monde entier diversifient leurs réserves au profit de l’or et réduisent leur exposition au dollar. La Chine a ramené ses avoirs en bons du Trésor américain sous les 731 milliards de dollars, leur plus bas niveau depuis 2008.