L’architecture du contrôle : comment la Chine a bâti un empire du nickel
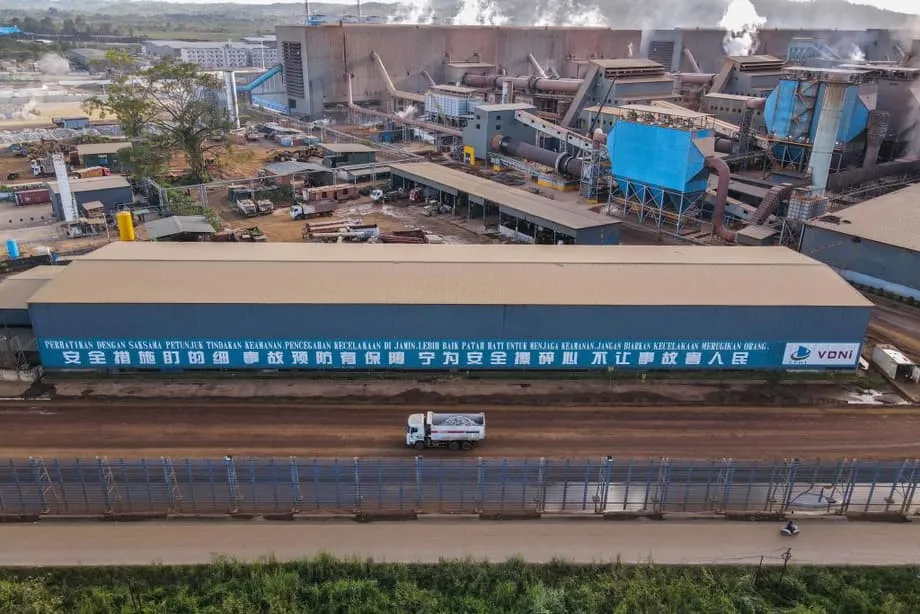
Au cours de la dernière décennie, des entreprises chinoises ont mis en place en Indonésie une chaîne d’approvisionnement intégrée verticalement, qui sert de modèle à la domination mondiale des minerais. La stratégie a véritablement pris son essor après l’interdiction, en 2014, des exportations de minerai de nickel par l’Indonésie, une mesure qui a contraint les entreprises internationales à transformer les minerais sur place. Tandis que les entreprises occidentales hésitaient, les groupes chinois ont agi avec détermination. Tsingshan Group, un conglomérat sidérurgique privé, s’est implanté dans le pays en 2009 grâce à une coentreprise avec le groupe indonésien Bintang Delapan, puis a rapidement développé ses activités après l’entrée en vigueur de l’interdiction des exportations.
Sommaire
- L’architecture du contrôle : comment la Chine a bâti un empire du nickel
- Le nationalisme des ressources en Indonésie et le piège de la dépendance
- Quand les marchés se retournent : le coup de semonce de Gunbuster
- Dégradation de l’environnement et déplacements de populations
- Le dilemme stratégique de Washington
- Exporter le modèle : de Jakarta à Kinshasa
- Points clés
Le parc industriel Indonesia Morowali (IMIP) est devenu le projet phare des Nouvelles Routes de la soie. D’un simple complexe de fonderies, il s’est transformé en une vaste ville industrielle dotée de ports dédiés, de centrales électriques au charbon et de réseaux logistiques. Les financements chinois ont évolué au rythme de ces investissements matériels. Entre 2000 et 2013, des banques publiques, comme l’Export-Import Bank of China, ont financé les premières infrastructures. Après 2013, des banques commerciales publiques ont accordé des prêts syndiqués afin de répartir les risques et de permettre le développement de projets de moindre envergure au sein des parcs industriels.
Ce système de financement, auquel les concurrents occidentaux n’ont pas accès, a permis de déployer rapidement des capitaux et d’accepter des risques élevés. Les entreprises chinoises ont commercialisé la technologie de lixiviation acide à haute pression (HPAL), qui transforme les abondants gisements indonésiens de latérite à faible teneur en précipité d’hydroxydes mixtes (MHP), un précurseur essentiel des batteries pour véhicules électriques. Des tentatives occidentales de traitement similaire en Australie et en Papouasie-Nouvelle-Guinée avaient échoué en raison de dépassements de coûts, mais les ingénieurs chinois ont réussi. Aujourd’hui, les entreprises chinoises contrôlent environ 75 % des capacités indonésiennes de raffinage du nickel et détiennent près de 60 % de la production mondiale de nickel raffiné.
Le nationalisme des ressources en Indonésie et le piège de la dépendance
Les politiques de transformation en aval menées par Jakarta visaient à capter une plus grande part de la valeur issue des vastes réserves de nickel du pays, qui représentent plus de 42 % de l’offre mondiale. L’interdiction, en 2020, des exportations de minerai de nickel brut, qui prolongeait des restrictions antérieures, a réussi à attirer les investissements directs étrangers, passés de 3,56 milliards de dollars en 2019 à 10,96 milliards en 2022. Les recettes d’exportation du nickel ont progressé d’environ 6 milliards de dollars en 2013 à près de 30 milliards en 2022, créant des emplois et faisant de l’Indonésie le premier producteur mondial.
Cette réussite masque toutefois un déséquilibre structurel. Si l’Indonésie contrôle la matière première, les entreprises chinoises dominent les technologies de transformation, les capitaux et l’accès aux marchés. Les mineurs indonésiens, pour la plupart détenus par des acteurs locaux en raison des lois sur la propriété nationale, doivent vendre leur minerai aux transformateurs chinois à des prix réglementés par l’État, nettement inférieurs aux cours internationaux. Dans le même temps, les entreprises chinoises bénéficient d’importantes incitations fiscales, notamment d’exonérations d’impôt sur le revenu pendant 15 à 20 ans, ainsi que d’un accès au charbon subventionné par le biais de l’obligation d’approvisionnement du marché intérieur (DMO), qui plafonne les prix à 75 dollars la tonne, contre un cours mondial qui a atteint 350 dollars la tonne en 2023.
L’interdiction partielle des exportations de minerai de nickel avant 2020 (lorsque des permis d’exportation étaient accordés aux entreprises avançant dans la construction de fonderies) et l’obtention de permis dans les parcs industriels suffisaient en réalité à inciter les entreprises de transformation du nickel à investir en Indonésie.
Il en résulte un quasi-monopole, dans lequel les entreprises chinoises captent l’essentiel de la valeur ajoutée. Les responsables indonésiens ont acquis un pouvoir de négociation à court terme grâce aux interdictions d’exporter, mais Pékin conserve un pouvoir structurel à long terme. Comme l’a relevé un banquier basé à Jakarta, l’interdiction partielle des exportations avant 2020, conjuguée aux permis accordés dans les parcs industriels, aurait suffi à attirer les investisseurs, sans les coûteuses incitations actuelles qui profitent avant tout aux transformateurs chinois.
Quand les marchés se retournent : le coup de semonce de Gunbuster
La fragilité de ce modèle est apparue au grand jour en 2025, lorsque les marchés des matières premières ont déjoué les prévisions stratégiques. PT Gunbuster Nickel Industry (GNI), un vaste complexe de fonderies situé à Sulawesi et soutenu par le groupe chinois Jiangsu Delong Nickel Industry, est menacé d’effondrement. Le site, conçu pour produire entre 1,8 et 1,9 million de tonnes métriques de fonte brute de nickel par an, voit de nombreuses lignes de production à l’arrêt tandis que ses créanciers se réunissent pour discuter d’un financement d’urgence. Jiangsu Delong s’est retiré de trois de ses quatre grands projets indonésiens, essuyant des pertes pouvant atteindre 300 millions de dollars par an.
Cette crise découle d’une vague de nouvelles capacités de production qui a fait chuter les cours mondiaux du nickel de plus de 40 %, transformant des prévisions de bénéfices en pertes. Les difficultés de GNI ont été aggravées par des infrastructures inachevées, des coûts d’électricité élevés et des pénalités pour retards de livraison. Le site représente environ 10 à 12 % de la production indonésienne totale de nickel raffiné ; sa fermeture éventuelle pourrait donc perturber 5 à 6 % de l’offre mondiale.
Ces difficultés sont accentuées par une évolution technologique en Chine même. Alors que l’Indonésie a fortement misé sur les batteries au nickel pour les véhicules électriques, les constructeurs chinois adoptent rapidement les batteries lithium-fer-phosphate (LFP), qui ne contiennent pas de nickel. L’investissement d’un milliard de dollars de BYD dans une usine d’assemblage de véhicules électriques en Indonésie repose sur la technologie LFP, en contradiction directe avec la stratégie industrielle de Jakarta, axée sur le nickel. Alors que les batteries à base de nickel perdent des parts de marché en Chine, les producteurs indonésiens voient la demande de leur principal client s’affaiblir, au moment même où l’offre excédentaire mondiale atteint un pic.
Dégradation de l’environnement et déplacements de populations
Le boom du nickel a entraîné de lourdes conséquences environnementales et sociales, en particulier à Sulawesi et dans les Moluques. Le bloc de Sorowako de PT Vale Indonesia, la concession de nickel en activité depuis le plus longtemps, a provoqué une déforestation considérable. Selon une analyse de Mighty Earth, le site de Sorowako arrive en tête des mines de nickel indonésiennes pour la perte du couvert forestier, avec 14 559 hectares défrichés entre 2014 et 2022. L’entreprise a recensé 14 137 hectares de zones de biodiversité importante dans les zones exploitables, notamment un habitat essentiel à proximité du lac Towuti.
Les populations locales sont confrontées aux déplacements et à la pollution. À Loeha Raya, des agriculteurs qui cultivent le poivre blanc sur leurs terres ancestrales ont vu des opérations de forage commencer sans consultation préalable. La contamination des eaux de source par les sédiments a rendu certaines terres agricoles inutilisables.
Nous sommes très inquiets de voir l’entreprise étendre ses activités minières ici. Quand les travaux d’exploration par forage commencent, les gens ont peur de cultiver leurs terres.
Malgré une décision de la Cour constitutionnelle de 2013 reconnaissant les forêts coutumières des peuples autochtones, les revendications foncières restent bloquées par des procédures de vérification, laissant les populations vulnérables face à l’expansion des activités.
Les infrastructures de transformation génèrent elles-mêmes d’importantes émissions. Les centrales captives au charbon construites pour alimenter les fonderies de nickel représentent désormais 23 % de la capacité totale de production d’électricité au charbon de l’Indonésie, et les capacités en construction dépassent celles qui sont déjà en service. Selon des projections d’études sanitaires, la pollution atmosphérique liée aux activités de transformation pourrait faire passer le nombre annuel de décès de 215 en 2020 à près de 5 000 en 2030, tandis que les coûts de santé associés atteindraient 3,4 milliards de dollars par an.
Le dilemme stratégique de Washington
Les États-Unis sont confrontés à des choix difficiles concernant le nickel indonésien. Les sociétés minières américaines ont, pour l’essentiel, quitté le pays en raison des politiques de nationalisme des ressources. Newmont Mining s’est retiré complètement en 2016 après des différends sur les restrictions à l’exportation, tandis que Freeport McMoRan a été contrainte de céder le contrôle majoritaire de la mine de cuivre de Grasberg en 2018. Les lois imposant des cessions de participations et l’imprévisibilité de la réglementation dissuadent les entreprises occidentales, alors que les entreprises publiques chinoises peuvent absorber les fluctuations et accepter des marges plus faibles.
Les récentes initiatives américaines ont été limitées et délicates. En 2023, Ford Motor Company a annoncé un partenariat de 4,5 milliards de dollars avec Vale Indonesia et le groupe chinois Huayou Cobalt pour construire une usine HPAL, ce qui montre que les constructeurs automobiles occidentaux ne peuvent pas sécuriser leur approvisionnement en nickel indonésien sans collaborer avec des entreprises chinoises. L’absence d’accord de libre-échange entre les États-Unis et l’Indonésie empêche le nickel indonésien de donner droit aux crédits d’impôt pour véhicules propres prévus par l’Inflation Reduction Act, tandis que les strictes restrictions visant les entités sous influence étrangère compliquent encore l’accès au marché.
Certains responsables politiques préconisent de créer des chaînes d’approvisionnement alternatives hors d’Indonésie, mais cela nécessiterait des investissements considérables et une politique industrielle de long terme. D’autres suggèrent de nouer des relations directes avec l’Indonésie, au moyen de contrats d’enlèvement de la production et de prises de participation minoritaires. Dans les deux cas, une coordination durable des pouvoirs publics serait nécessaire pour garantir la clarté réglementaire et le financement des entreprises américaines. Or, Washington ne dispose actuellement d’aucune stratégie cohérente pour sécuriser l’accès au premier fournisseur mondial de nickel.
Exporter le modèle : de Jakarta à Kinshasa
Malgré les difficultés rencontrées en Indonésie, la Chine semble prête à reproduire ce modèle ailleurs. Le rapport 2023 de Pékin sur les investissements à l’étranger présente les zones de coopération économique outre-mer comme des plateformes essentielles à l’expansion internationale, en s’appuyant sur les infrastructures et les aménagements industriels pour faciliter l’accès aux marchés. Cette stratégie se retrouve déjà dans les investissements consacrés à l’extraction du cuivre au Pérou et à la transformation du cobalt en République démocratique du Congo (RDC).
En RDC, les entreprises chinoises se sont adaptées aux nouveaux quotas d’exportation de cobalt, qui plafonnent les exportations à 96 600 tonnes métriques par an en 2026 et 2027, soit environ la moitié du niveau de 2024. Cette manipulation de l’offre fait écho à la méthode indonésienne, qui consiste à utiliser des outils politiques pour imposer la transformation sur place, tandis que les entreprises chinoises contrôlent les chaînes de valeur qui en résultent. Depuis la fin de 2024, la Chine a également doublé ses réserves de nickel de classe 1 à haute pureté, constituant des stocks stratégiques pour protéger son industrie nationale des fluctuations de prix tout en conservant son emprise sur l’offre mondiale.
Alors que de plus en plus de pays envisagent d’imiter les interdictions d’exportation de l’Indonésie pour stimuler leur croissance économique locale, les entreprises chinoises ont démontré leur capacité à s’adapter et à remonter la chaîne de valeur dans les pays ciblés. Elles apportent des capitaux et des technologies, et sont disposées à opérer dans des conditions qui dissuadent les investisseurs occidentaux. L’expérience indonésienne montre qu’en l’absence d’une gouvernance solide, de garanties environnementales et de partenariats diversifiés, les pays riches en ressources risquent de troquer une forme de dépendance, l’exportation de matières premières, contre une autre : une industrialisation contrôlée.
Points clés
- Les entreprises chinoises contrôlent environ 75 % des capacités indonésiennes de raffinage du nickel et 60 % de la production mondiale de nickel raffiné, établissant un quasi-monopole grâce à des parcs industriels comme celui de Morowali.
- Les interdictions d’exportation imposées par l’Indonésie ont attiré des investissements et fait progresser la valeur des exportations de 6 à 30 milliards de dollars, mais elles ont créé une dépendance structurelle envers les technologies, les capitaux et les marchés chinois.
- De grands projets soutenus par la Chine sont en crise après la chute de 40 % des cours du nickel et le déplacement de la demande vers les batteries lithium-fer-phosphate (LFP), qui ne nécessitent pas de nickel.
- Les coûts environnementaux comprennent une déforestation massive à Sulawesi, la contamination de l’eau qui touche les agriculteurs locaux et des effets sanitaires qui pourraient entraîner près de 5 000 décès par an d’ici à 2030.
- Les États-Unis ne disposent pas d’une stratégie cohérente pour accéder au nickel indonésien : les entreprises minières américaines se sont retirées en raison du nationalisme des ressources, tandis que les entreprises chinoises ont consolidé leur position.
- La Chine reproduit le modèle indonésien en République démocratique du Congo pour le cobalt et au Pérou pour le cuivre, en s’appuyant sur des parcs industriels et des financements publics pour contrôler les chaînes d’approvisionnement en minerais critiques.