Les marques mondiales s’adaptent à l’après-guerre dans un secteur de 143,9 milliards de dollars
Le géant suédois de l’ameublement Ikea a lancé fin janvier un service de livraison instantanée sur JD.com, couvrant neuf grandes villes chinoises et promettant la livraison en une heure des petits articles ménagers. Cette initiative intervient quelques mois seulement après que les autorités chinoises ont contraint les géants technologiques nationaux à mettre fin à une guerre des subventions dévastatrice, qui leur a coûté des milliards de dollars et a lourdement pénalisé les leaders du secteur. Pour les multinationales qui observent la situation, le calendrier marque un tournant décisif sur l’un des marchés de la distribution les plus dynamiques au monde.
Sommaire
- Les marques mondiales s’adaptent à l’après-guerre dans un secteur de 143,9 milliards de dollars
- L’ampleur de l’économie de la livraison en Chine
- La guerre des subventions qui a secoué le secteur
- Les autorités interviennent
- Pourquoi les entreprises étrangères se lancent maintenant
- Au-delà des prix : le nouveau terrain de la concurrence
- Nouveaux acteurs et évolution du marché
- Des défis subsistent
- Enjeux stratégiques
- À retenir
Ikea rejoint une liste croissante d’entreprises étrangères, parmi lesquelles le fabricant allemand de pneumatiques Continental, la chaîne allemande de supermarchés discount Aldi Nord et l’enseigne américaine de magasins-entrepôts Sam’s Club, qui se lancent à toute vitesse dans la vente au détail instantanée en Chine. Elles ne se contentent pas de reproduire leurs modèles de livraison nationaux : elles mettent en place des services plus rapides et plus complets, conçus pour répondre spécifiquement aux attentes des consommateurs chinois. Leur pari stratégique repose sur une idée simple : malgré les turbulences récentes, les infrastructures chinoises de commerce instantané et la demande des consommateurs offrent des possibilités inexistantes ailleurs.
L’ampleur de l’économie de la livraison en Chine
Pour comprendre pourquoi les multinationales se lancent maintenant, il suffit de considérer l’ampleur de l’écosystème logistique chinois. Le secteur de la livraison de colis du pays a traité son 150 milliardième colis de 2024 à la mi-novembre, soit dix fois plus qu’en 2014, où il en avait acheminé 14 milliards. Lors des journées de pointe, le secteur traite plus de 729 millions de colis, et les volumes mensuels dépassent régulièrement les 13 milliards, selon le Bureau national des postes.
Ces infrastructures soutiennent un marché du commerce instantané évalué à 650 milliards de yuans (90 milliards de dollars) en 2023, qui, selon les analystes, dépassera 2 000 milliards de yuans (280 milliards de dollars) d’ici 2030. Le secteur, qui consiste à livrer des marchandises dans les 30 à 60 minutes suivant une commande, est passé d’un service pratique à une nécessité pour les consommateurs. Comme le souligne un observateur du secteur, les consommateurs chinois s’attendent désormais à une satisfaction immédiate, non seulement pour les repas, mais aussi pour les chargeurs de téléphone, les vêtements, l’électronique et les meubles.
« La Chine est en tête du monde en matière de pénétration d’Internet et dispose d’une infrastructure numérique bien développée », explique Fu Yifu, chercheur associé à la banque Su Merchants de Nankin. « Sur le marché chinois, très concurrentiel, proposer des services de commerce instantané peut aider les marques étrangères à stimuler plus efficacement leurs ventes. » En associant leurs atouts produits aux plateformes locales, les marques étrangères peuvent compenser leur connaissance limitée du marché local tout en répondant à une demande sophistiquée.
La guerre des subventions qui a secoué le secteur
Le chemin jusqu’à ce stade n’a été ni simple ni bon marché. Pendant une grande partie de 2025, les trois principales plateformes de livraison chinoises, Meituan, Ele.me, soutenue par Alibaba, et JD.com, se sont livrées à ce que les analystes ont qualifié de « jeu de la poule mouillée » à haut risque. Le conflit a commencé lorsque JD.com, inquiet de l’expansion de Meituan dans la distribution généraliste, a lancé en février 2025 un service de livraison de repas pour concurrencer le cœur de métier de Meituan.
Il en a résulté une guerre des prix d’une intensité exceptionnelle. Les plateformes ont proposé du café à partir de 2 yuans (0,28 dollar), des déjeuners gratuits et d’immenses campagnes de coupons. Taobao Instant Commerce, filiale d’Alibaba, s’est engagée à verser 50 milliards de yuans (7 milliards de dollars) de subventions sur 12 mois. JD.com a annoncé deux plans d’investissement distincts de 10 milliards de yuans. Meituan a riposté avec des promotions record qui ont fait tomber ses serveurs, alors que les commandes quotidiennes atteignaient 120 millions un samedi de juillet.
Les dégâts financiers ont été considérables. Meituan a fait état d’une perte de 16 milliards de yuans (2,3 milliards de dollars) au troisième trimestre 2025, sa plus importante depuis son entrée en Bourse. La nouvelle branche d’activité de JD.com, qui comprend la livraison de repas, a perdu près de 16 milliards de yuans malgré un doublement de son chiffre d’affaires. Les bénéfices d’Alibaba ont été divisés par deux. Les analystes de Nomura ont estimé que les dépenses nettes du secteur avaient dépassé 4 milliards de dollars rien qu’au deuxième trimestre, tandis que Goldman Sachs a prévu des pertes liées à la livraison de 41 milliards de yuans pour Alibaba et de 26 milliards pour JD.com sur l’année suivante.
Les autorités interviennent
Pékin n’est pas resté indifférent à cette hémorragie. À partir de mai 2025, l’Administration d’État pour la régulation du marché (SAMR) a commencé à convoquer les trois plateformes, les exhortant à mettre fin à une concurrence « de type involution », expression utilisée par les responsables chinois pour désigner des rivalités destructrices à somme nulle qui nuisent à tous les acteurs. Fin juillet, l’autorité de régulation a exigé des entreprises qu’elles respectent les règles de la concurrence loyale et adoptent un comportement rationnel sur le marché.
Cette intervention reflétait des préoccupations économiques plus générales. Les autorités chinoises craignaient que cette course au moins-disant ne fausse les signaux de prix, ne perturbe les marchés, n’entraîne du gaspillage et ne pénalise les petits commerçants contraints d’absorber le coût des remises. Le tour de vis s’inscrivait également dans le cadre des politiques de lutte contre l’« involution », destinées à prévenir une concurrence interne excessive dans différents secteurs.
En août 2025, les trois géants se sont publiquement engagés à limiter les remises agressives. Meituan a promis d’éliminer la concurrence déloyale et de respecter les règles interdisant les ventes « nettement en dessous du coût ». Alibaba s’est engagé à distribuer les subventions de manière rationnelle et à résister à la concurrence malsaine. JD.com a promis de ne pas s’appuyer sur le volume des commandes pour créer des bulles de marché. Les entreprises ont également cessé les promotions de « déjeuners gratuits » qui avaient marqué la guerre des prix estivale.
Pourquoi les entreprises étrangères se lancent maintenant
La trêve a créé une ouverture. Les plateformes délaissant les prix prédateurs au profit de la qualité de service, de l’efficacité des infrastructures et d’une croissance durable, le marché est devenu plus prévisible pour les nouveaux entrants. Pour les multinationales, le calcul repose sur plusieurs facteurs, au-delà de cette paix temporaire.
La Chine représente environ 15 % du chiffre d’affaires mondial des 200 plus grandes multinationales du Japon, d’Europe et des États-Unis, selon les données de Bain & Company. Comme le souligne un analyste, il est essentiel pour les multinationales de défendre leurs activités en Chine, non seulement en tant que débouché, mais aussi comme maillon clé des chaînes d’approvisionnement mondiales, soutenu par l’écosystème industriel compétitif du pays.
L’écart entre les comportements des consommateurs chinois et ceux des autres marchés continue de se creuser. Alors que les consommateurs occidentaux peuvent attendre plusieurs jours la livraison de leurs achats en ligne, les Chinois considèrent de plus en plus une livraison en 30 minutes comme la norme. Cette attente a transformé le commerce instantané : d’un service à valeur ajoutée, il est devenu une condition de base de la compétitivité. Les marques étrangères qui ne s’adaptent pas risquent de devenir obsolètes sur leur deuxième marché.
Les partenariats avec des plateformes bien établies offrent un raccourci. Au lieu de créer leur propre réseau logistique à partir de zéro, des entreprises comme Ikea s’appuient sur le réseau de livreurs et d’entrepôts déjà en place de JD.com. Cette approche permet aux distributeurs étrangers de couvrir immédiatement neuf villes, alors qu’il leur faudrait peut-être des années pour développer seuls des capacités équivalentes.
Au-delà des prix : le nouveau terrain de la concurrence
L’ère post-subventions déplace la concurrence vers des domaines où les multinationales peuvent disposer d’atouts. Les plateformes n’ayant désormais plus le droit d’acheter des parts de marché à coups de remises destructrices, des facteurs comme la qualité des produits, la fiabilité de la chaîne d’approvisionnement et l’expérience utilisateur deviennent décisifs.
« Les capacités de la chaîne d’approvisionnement, l’efficacité de l’exécution des commandes et la qualité du service seront les principaux facteurs qui détermineront l’évolution du secteur », souligne un rapport de l’Académie chinoise du commerce international et de la coopération économique. Cette évolution favorise les entreprises dotées d’une forte image de marque et d’une expertise opérationnelle, ce qui correspond précisément au profil d’acteurs comme Aldi et Ikea.
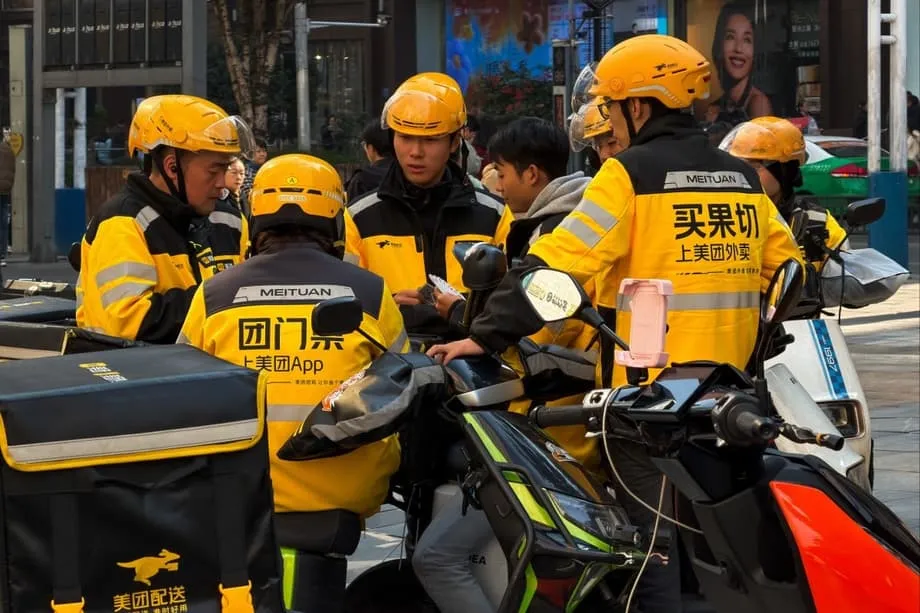
Ce changement répond également aux préoccupations de durabilité qui ont marqué l’ère des subventions. Pendant la guerre des prix, les livreurs subissaient une forte pression tandis que les marges des petits commerçants fondaient. Désormais, les plateformes investissent dans les avantages accordés aux livreurs : JD.com a ainsi engagé 2 milliards de yuans pour améliorer ceux de ses livreurs à temps plein, et Meituan a déployé à l’échelle nationale une assurance retraite couvrant un million de livreurs. Ces mesures contribuent à stabiliser la main-d’œuvre qui sous-tend la livraison instantanée.
Par ailleurs, l’attention se porte désormais au-delà de l’alimentaire, sur les produits courants, l’électronique et les articles pour la maison, des catégories dans lesquelles les distributeurs étrangers sont spécialisés. Taobao Instant Commerce a fait état d’une croissance de 100 % des catégories non alimentaires, réparties en 1 205 types de produits, signe que les consommateurs adoptent la livraison instantanée pour des achats de plus en plus complexes.
Nouveaux acteurs et évolution du marché
Malgré les pertes considérables récentes, le marché continue d’attirer des concurrents nationaux. East Buy, la branche de commerce en ligne de l’entreprise d’enseignement New Oriental, a récemment annoncé son intention de développer ses capacités de préparation des commandes pour la livraison instantanée à Pékin, Shanghai et Canton, en construisant d’immenses entrepôts afin d’assurer une livraison en 30 minutes. Le cours de l’entreprise a bondi de 14 % après cette annonce, signe que les investisseurs estiment que le secteur conserve un potentiel de croissance, même après les guerres des subventions.
Cet intérêt persistant souligne une réalité fondamentale : en Chine, le commerce instantané passe du statut d’argument marketing à celui d’infrastructure essentielle. Comme l’a observé un analyste, une fois ancrée dans la vie quotidienne, la livraison instantanée s’apparente moins à un secteur de la distribution qu’à une infrastructure de service public. Ces activités nécessitent de longues périodes d’investissement et un positionnement concurrentiel avant de devenir rentables.
Pour les multinationales, le moment est propice pour s’implanter sans subir immédiatement la pression de s’aligner sur des subventions irrationnelles. Elles peuvent se concentrer sur l’association de leurs atouts produits à l’échelle mondiale avec les capacités locales de livraison, afin de créer des modèles hybrides qui n’existent pas sur leurs marchés nationaux.
Des défis subsistent
Le succès n’est pas garanti. Le marché reste férocement concurrentiel, même sans remises extrêmes. Meituan conserve une position dominante, avec environ 50 % du marché de la livraison de repas et 71 millions de commandes quotidiennes. Alibaba détient 42 % du marché, tandis que JD.com en a conquis environ 8 %, mais peine à justifier le coût de son expansion.
Les attentes des consommateurs en matière de rapidité créent une grande complexité opérationnelle. Livrer des meubles ou des pièces automobiles en 30 minutes exige une gestion sophistiquée des stocks et une logistique prédictive, fondamentalement différentes des chaînes d’approvisionnement traditionnelles de la distribution. Les entreprises étrangères doivent adapter leurs modèles opérationnels mondiaux à ces exigences locales.
La surveillance réglementaire s’intensifie. Au-delà des prix, les autorités examinent les pratiques en matière de travail, la sécurité alimentaire et la protection des données. L’attitude de « tolérance zéro » du gouvernement à l’égard de la concurrence désordonnée impose à tout nouvel acteur la plus grande prudence dans ses stratégies promotionnelles.
En outre, la trêve entre les géants nationaux reste fragile. Si les dirigeants s’engagent publiquement en faveur d’une concurrence rationnelle, la logique stratégique à l’origine de la guerre, à savoir la volonté de contrôler le principal point de contact entre le consommateur et le commerce local, n’a pas changé. Comme l’a déclaré aux analystes Wang Xing, PDG de Meituan : « Nous réaliserons les investissements nécessaires pour conserver notre position de leader. »
Enjeux stratégiques
L’arrivée des multinationales sur le marché chinois du commerce instantané marque l’entrée du secteur dans une phase de maturité. Alors que les acteurs nationaux se sont livrés à une destruction de capital pour développer le marché, les entreprises étrangères entendent créer de la valeur grâce à l’excellence opérationnelle et à la différenciation de leurs marques.
Cette tendance reflète des évolutions plus générales dans la distribution chinoise. Un récent rapport de Bain & Company souligne que les marques ne peuvent plus compter sur l’augmentation de l’offre ou sur des stratégies de remises importantes pour se développer. La réussite suppose désormais de comprendre pourquoi les consommateurs choisissent certains circuits et de repérer les moments clés de l’achat. Les magasins réservés aux membres ont progressé de 40 % en 2025, tandis que les magasins discount ont bondi de 92 %, signe que les consommateurs recherchent de la valeur au-delà des seuls prix bas.
Pour les distributeurs internationaux, la Chine est à la fois une source de revenus et un laboratoire d’innovation. Les capacités de livraison instantanée qu’ils développent grâce à des partenariats avec JD.com et des plateformes similaires pourraient à terme inspirer leurs stratégies sur d’autres marchés. De même que les systèmes chinois de paiement mobile, autrefois jugés exotiques, sont devenus des références mondiales, les infrastructures de commerce instantané du pays pourraient définir la prochaine génération du commerce mondial.
La course est lancée pour conquérir ce marché avant qu’il ne se consolide pleinement. Avec 545 millions d’utilisateurs de services de livraison de repas en ligne et un marché qui devrait atteindre 2 000 milliards de yuans d’ici 2030, les enjeux dépassent largement les résultats trimestriels. Pour Ikea, Aldi, Continental et les autres, le pari est que le marché chinois du commerce instantané restera ouvert assez longtemps pour leur permettre de s’y établir durablement et que la récente intervention des autorités a créé une période de stabilité dans ce qui demeure l’un des terrains commerciaux les plus dynamiques au monde.
À retenir
- Ikea, Continental, Aldi Nord et Sam’s Club ont lancé des services de livraison instantanée en Chine, en s’associant à des plateformes locales comme JD.com pour proposer des délais plus courts que ceux qu’ils pratiquent ailleurs dans le monde.
- Le marché chinois du commerce instantané est évalué à 143,9 milliards de dollars et devrait atteindre 2 000 milliards de yuans d’ici 2030. Il s’appuie sur un réseau logistique qui a traité 150 milliards de colis en 2024.
- Les géants technologiques nationaux Meituan, Alibaba et JD.com ont dépensé des milliards en subventions pendant la guerre des prix de 2025, essuyant de lourdes pertes et provoquant l’intervention de l’Administration d’État pour la régulation du marché.
- En août 2025, les trois plateformes ont conclu une trêve, mettant fin aux remises destructrices et se recentrant sur la qualité de service, l’efficacité de la chaîne d’approvisionnement et une croissance durable.
- Les entreprises étrangères se lancent sur le marché après cette trêve pour tirer parti de l’infrastructure numérique avancée de la Chine, tout en évitant la concurrence insoutenable par les subventions qui a marqué les premières tentatives d’implantation.
- La concurrence se déplace des guerres des prix vers les infrastructures et la qualité de service, au bénéfice des marques établies dotées de chaînes d’approvisionnement solides et d’une expertise opérationnelle.