Des rizières aux zones industrielles
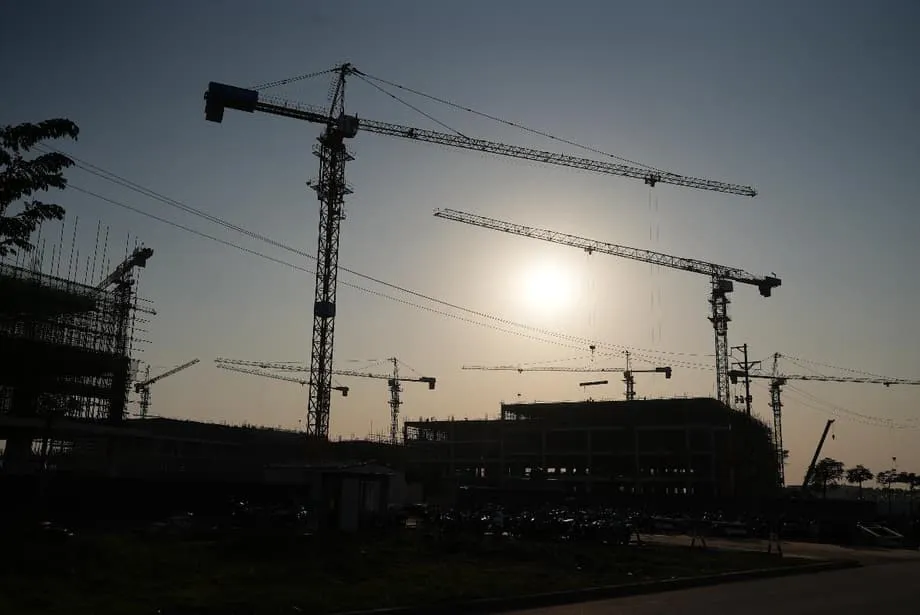
La transformation de Bac Ninh est visible partout. Située juste au nord de Hanoï, cette ville se distinguait autrefois par ses rizières verdoyantes et les mélodies envoûtantes des chants d’amour folkloriques Quan Ho. Aujourd’hui, le paysage est dominé par de vastes complexes industriels, des panneaux publicitaires en chinois et en coréen et des boutiques portant le nom de géants asiatiques de la distribution. Cette métamorphose rapide reflète une tendance plus large qui remodèle l’Asie du Sud-Est. À mesure que s’intensifient les tensions géopolitiques et les guerres commerciales entre Washington et Pékin, les chaînes d’approvisionnement mondiales se défont et se reconstituent ailleurs. Le Vietnam est l’un des principaux bénéficiaires de cette évolution : il absorbe une vague d’investissements étrangers accélérée par la hausse des droits de douane et la recherche d’alternatives à la Chine pour la fabrication.
Sommaire
Le premier essor a été porté par les investissements précoces du Japon et de la Corée du Sud, qui ont contribué à faire du Vietnam une plateforme industrielle mondiale. Toutefois, la poussée actuelle est différente. Elle est largement alimentée par des entreprises chinoises qui diversifient leurs sites de production pour contourner les restrictions commerciales américaines. Cet afflux a certes généré une croissance économique sans précédent, mais il a également révélé les limites structurelles de l’ascension rapide du Vietnam. Le pays est désormais confronté à un ensemble complexe de défis, notamment la hausse du coût de la main-d’œuvre, les pénuries de travailleurs et des infrastructures qui peinent à suivre le rythme de la demande.
À mesure que Bac Ninh passe d’un centre artisanal à une zone industrielle de haute technologie, la ville illustre à petite échelle les ambitions économiques du Vietnam et les obstacles auxquels il se heurte. Le pays s’efforce de gravir les échelons de la chaîne de valeur, en passant de l’assemblage à bas coût à une fabrication sophistiquée, mais la route est semée d’embûches liées à la concurrence et aux contraintes internes.
<Les moteurs de la grande migration
L’exode des activités manufacturières hors de Chine n’est pas un phénomène soudain, mais plutôt l’accélération de tendances déjà à l’œuvre. Pendant des décennies, la Chine a été l’atelier du monde, avec des coûts de main-d’œuvre faibles, de vastes infrastructures et une main-d’œuvre abondante. Mais les données du problème ont changé. La hausse des salaires en Chine a érodé son avantage en matière de coûts, tandis que les tensions géopolitiques, en particulier la guerre commerciale lancée par l’administration Trump, ont créé une incertitude considérable. Les entreprises adoptent de plus en plus la stratégie « China plus one », qui consiste à répartir leurs activités manufacturières dans plusieurs pays afin de limiter les risques liés à une dépendance envers un seul État.
Les préoccupations liées à la propriété intellectuelle et les fragilités des chaînes d’approvisionnement mises en évidence par la pandémie de Covid-19 ont encore encouragé ces délocalisations. De grandes entreprises comme Samsung et Apple ont ouvert la voie. Samsung a transféré une part importante de sa production de smartphones hors de Chine ; selon certaines informations, jusqu’à 80 % de ses capacités chinoises seraient en cours de transfert au Vietnam. Apple a également commencé à diversifier sa production, en transférant une partie de la fabrication des iPhone vers l’Inde et le Vietnam. Il ne s’agit pas simplement de trouver une main-d’œuvre moins chère, mais de bâtir des chaînes d’approvisionnement résilientes et flexibles, capables de résister aux chocs géopolitiques et aux perturbations commerciales.
Fredric Neumann, économiste en chef pour l’Asie chez HSBC, souligne que, même si les tensions commerciales s’apaisent, la dynamique de diversification reste forte. Selon lui, les entreprises ne cherchent pas seulement à déplacer leurs usines hors de Chine : elles les répartissent activement dans plusieurs pays pour créer des capacités de remplacement. Cette évolution structurelle signifie que la demande de capacités de production en Asie du Sud-Est devrait se maintenir, quelles que soient les fluctuations à court terme des droits de douane.
<Deux Vietnam
Le pôle industriel du Nord
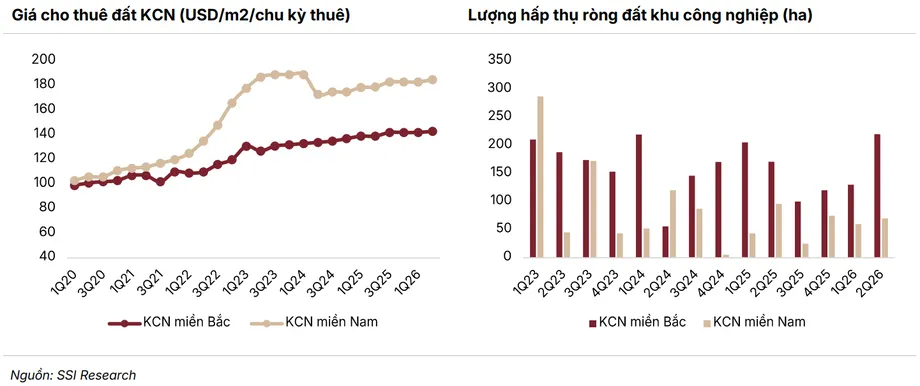
Le paysage manufacturier vietnamien n’est pas uniforme. Les analystes distinguent souvent le Nord et le Sud, qui suivent des modèles industriels fondamentalement différents. Le Nord du Vietnam, autour de provinces comme Bac Ninh, Haiphong et Thai Nguyen, est devenu un corridor concentré de production de haute précision. Cette région est étroitement intégrée aux réseaux de production d’Asie de l’Est, notamment à ceux de la Chine. Elle accueille des géants de l’électronique et des usines d’assemblage de produits industriels lourds, qui dépendent de chaînes d’approvisionnement resserrées et de cycles de production synchronisés.
La montée en puissance de Bac Ninh est étroitement liée à cette spécialisation. Le premier grand essor de la ville a commencé vers 2008, lorsque Samsung y a construit sa première usine de téléphones, faisant du Vietnam le principal site de production de l’entreprise à l’étranger. Cette présence a attiré fournisseurs et partenaires. Aujourd’hui, des entreprises chinoises s’y installent en nombre et s’appuient sur les mêmes infrastructures de chaîne d’approvisionnement et la même main-d’œuvre. La proximité de la frontière chinoise facilite l’acheminement rapide des composants, un facteur crucial pour les fabricants de produits électroniques qui fonctionnent en flux tendu.
La plateforme d’exportation du Sud
À l’inverse, le Sud du Vietnam, centré sur Hô Chi Minh-Ville et les provinces environnantes comme Binh Duong et Dong Nai, sert de plateforme diversifiée de production et d’exportation. La région est réputée pour sa flexibilité et accueille des secteurs allant des biens de consommation courante et de l’habillement aux chaussures et au mobilier. Alors que le Nord mise sur la profondeur technique et l’intégration aux fournisseurs asiatiques, le Sud se caractérise par un réseau plus vaste de fournisseurs et une plus grande capacité d’adaptation.
Pour les fabricants dont les recettes dépendent de calendriers de livraison fixes aux États-Unis ou dans l’Union européenne, le Sud offre des avantages logistiques. Le complexe portuaire en eaux profondes de Cai Mep-Thi Vai propose des liaisons maritimes directes avec les côtes ouest et est des États-Unis, réduisant les délais de transport par rapport aux itinéraires du Nord. Cette division géographique met en évidence les choix stratégiques auxquels sont confrontés les investisseurs étrangers qui s’implantent sur le marché vietnamien : privilégier l’intégration technique dans le Nord ou la flexibilité logistique dans le Sud.
<Les limites d’une croissance rapide
Malgré l’optimisme, cet essor crée d’importantes tensions. Le marché du travail est le défi le plus immédiat. Les usines se disputent les travailleurs, les salaires augmentent et les recrutements deviennent difficiles. Peng, salarié d’une entreprise d’équipements de télécommunications qui a quitté Shenzhen, décrit un marché qui se tend. Il indique que les coûts de main-d’œuvre ont bondi de 10 à 15 % depuis 2024 et devraient continuer à progresser. Pour attirer du personnel, les entreprises de Bac Ninh offrent des avantages tels que des salaires plus élevés, des primes à l’embauche et même des produits de première nécessité, comme un paquet de nouilles instantanées, ou la gratuité des trajets en bus pour les navetteurs.
Cette pression salariale fragilise l’un des principaux avantages concurrentiels du Vietnam : le faible coût de la main-d’œuvre. Le salaire minimum a augmenté de 6 % en juillet 2024, et les experts préviennent que cette tendance va se poursuivre, les travailleurs réclamant un meilleur niveau de vie. En outre, la main-d’œuvre, jeune et dynamique, ne possède souvent pas les compétences spécialisées requises par l’industrie de haute technologie. Un rapport du Healy Consulting Group constate qu’une grande partie des travailleurs vietnamiens ne dispose ni de certification ni de formation professionnelle, ce qui oblige les entreprises à investir massivement dans l’éducation et la formation pour combler ce manque.
Brian Bourke, directeur commercial mondial de l’entreprise américaine SEKO Logistics, relève que, si le Vietnam reste une destination de premier plan pour les entreprises de la chaussure, du mobilier et des technologies, il demeure en retrait par rapport à la Chine en matière d’infrastructures et de capacités logistiques. Ces limites apparaissent dans des villes en plein essor comme Bac Ninh, où l’arrivée rapide d’activités industrielles dépasse le développement des services publics et des réseaux de transport.
<Le dilemme des chaînes d’approvisionnement
Autre vulnérabilité majeure : la dépendance du Vietnam aux matières importées, en particulier depuis la Chine. Jacob Rothman, cofondateur et PDG de Velong Enterprises, une entreprise basée en Chine, souligne que le pays a consacré des décennies à bâtir le « meilleur écosystème manufacturier », grâce au soutien de l’État et à des investissements massifs. « On ne peut pas recréer cela du jour au lendemain », affirme-t-il. Les fabricants vietnamiens dépendent souvent fortement des importations de biens intermédiaires, de produits semi-transformés et de biens d’équipement en provenance de Chine et de Corée du Sud. Cette dépendance entraîne un déficit commercial avec ces pays et provoque un effet domino dans les chaînes d’approvisionnement.
Lorsque des perturbations surviennent en Chine, par exemple des fermetures d’usines ou un engorgement des ports, leurs effets se font immédiatement sentir au Vietnam. Si une usine vietnamienne ne peut pas obtenir les composants essentiels de l’autre côté de la frontière, les lignes de production s’arrêtent et les livraisons sont retardées. Cette dépendance complique l’objectif de devenir une puissance industrielle pleinement autonome. Elle signifie aussi que le Vietnam réalise essentiellement des opérations d’assemblage pour les chaînes d’approvisionnement chinoises, plutôt que de les remplacer entièrement.
La logistique reste un obstacle pour les entreprises qui visent les marchés occidentaux. Situé de l’autre côté du Pacifique, le Vietnam met plusieurs semaines à expédier des marchandises vers les États-Unis, à un coût considérable par rapport aux solutions de proximité comme le Mexique. Les tarifs du fret maritime entre l’Asie et les États-Unis ont flambé, et les longs délais de transport accroissent les risques de retard et de rupture de stock. En outre, les infrastructures de transport intérieures du pays sont considérées comme insuffisantes. Le réseau routier se classe au 103e rang mondial et seule une petite partie du réseau national est revêtue, ce qui crée des goulets d’étranglement pour l’acheminement des marchandises des usines aux ports.
<Entre relations commerciales et concurrence
Le succès du Vietnam a attiré l’attention des responsables politiques. Peu de pays ont davantage profité de la guerre commerciale entre les États-Unis et la Chine. En 2024, le pays a enregistré un excédent commercial de 123,5 milliards de dollars avec les États-Unis, le troisième plus important après ceux de la Chine et du Mexique. Cet excédent considérable a irrité l’administration Trump, qui a menacé d’imposer une taxe de 46 % sur les importations vietnamiennes avant de la ramener à 20 %. Les deux pays s’efforcent de maintenir les droits de douane à ce niveau, mais la menace d’une hausse reste importante. Les interrogations sur le rôle du Vietnam comme plateforme de transbordement destinée à contourner les droits de douane ont également rendu certains fabricants prudents.
Pour limiter ces risques, les entreprises diversifient leurs propres activités. Brian Bourke indique qu’un client de SEKO Logistics a transféré une partie de sa production de meubles en Inde précisément parce qu’il ne voulait pas « mettre tous ses œufs dans le même panier vietnamien ». Ce sentiment traduit la prudence croissante d’investisseurs qui comprennent que, malgré ses perspectives prometteuses, le Vietnam ne peut pas absorber des capacités illimitées.
Par ailleurs, la concurrence régionale s’intensifie. Des pays comme l’Indonésie et les Philippines, qui n’ont pas profité des premières retombées dont le Vietnam a bénéficié, se présentent activement comme des bases industrielles de rechange. Les Philippines ont récemment adopté une loi autorisant les investisseurs étrangers à louer des terrains privés pendant une durée maximale de 99 ans afin d’attirer des investissements à long terme. L’Inde, quant à elle, se positionne en puissance rivale, en s’appuyant sur son vaste marché intérieur et sa main-d’œuvre qualifiée pour attirer des géants comme Apple. Le Mexique gagne également du terrain, tirant parti de sa proximité avec les États-Unis et d’accords commerciaux avantageux comme l’ACEUM pour séduire les fabricants désireux de raccourcir leurs chaînes d’approvisionnement.
<Cap sur 2045
Conscient de ces difficultés, le gouvernement vietnamien lance un effort coordonné à l’échelle nationale pour moderniser l’économie. Le pays s’est fixé pour objectif de devenir riche d’ici 2045 et aspire à rejoindre les « économies tigres » d’Asie, comme la Corée du Sud et Taïwan. Pour concrétiser cette vision, il doit dépasser l’assemblage à bas coût et se tourner vers une production à plus forte valeur ajoutée, notamment dans l’électronique, les produits pharmaceutiques et les équipements d’énergie propre.
Le développement des infrastructures est une priorité. De nouvelles autoroutes sont en construction pour réduire les temps de trajet jusqu’à la frontière chinoise, et une ligne ferroviaire prévue reliera Hanoï à la ville portuaire de Haiphong et à la ville frontalière de Lao Cai. En décembre, Bac Ninh a lancé les travaux d’agrandissement d’une zone industrielle consacrée aux activités de haute technologie. À l’échelle nationale, le gouvernement a lancé 234 grands projets, d’une valeur de plus de 129 milliards de dollars, affichant ses ambitions budgétaires à l’approche d’une grande assemblée politique.
Pour soutenir cette transition, le Vietnam propose des mesures incitatives, comme des exonérations fiscales sur les machines importées et des réductions de loyer, afin d’aider les fournisseurs à moderniser leurs équipements. Le pays cherche également à réduire sa dépendance au marché américain en développant ses exportations vers le Moyen-Orient, l’Amérique latine, l’Afrique et l’Inde. Le Premier ministre Pham Minh Chinh a présenté les enjeux en termes ambitieux, exhortant le pays à étendre son rayonnement et ses capacités. Toutefois, le Vietnam est trop petit pour remplacer entièrement la Chine : son économie est 40 fois moins importante. La stratégie consiste non pas à remplacer la Chine, mais à s’intégrer davantage et à monter en gamme au sein d’un réseau mondial diversifié.
<À retenir
- Le Vietnam, et notamment Bac Ninh, est passé d’une région agricole à un grand pôle manufacturier grâce à l’afflux d’investissements étrangers et à la stratégie « China plus one ».
De grandes entreprises comme Samsung et Apple transfèrent leur production au Vietnam afin de diversifier leurs chaînes d’approvisionnement et de limiter les risques géopolitiques liés à la Chine.
La croissance industrielle rapide est freinée par la hausse du coût de la main-d’œuvre, les pénuries de travailleurs et des infrastructures insuffisantes, notamment un réseau routier dégradé et l’engorgement des ports.
Le pays reste fortement dépendant de la Chine pour les matières premières et les biens intermédiaires, ce qui fragilise les chaînes d’approvisionnement et compromet son autonomie complète.
Les importants excédents commerciaux avec les États-Unis ont suscité des critiques et des menaces de droits de douane. Certaines entreprises cherchent donc à réduire leurs risques en développant leurs activités dans d’autres pays, comme l’Inde et le Mexique.
Le Vietnam ambitionne de devenir une « économie tigre » de haute technologie d’ici 2045 et investit des milliards dans les infrastructures et les mesures incitatives pour monter en gamme.