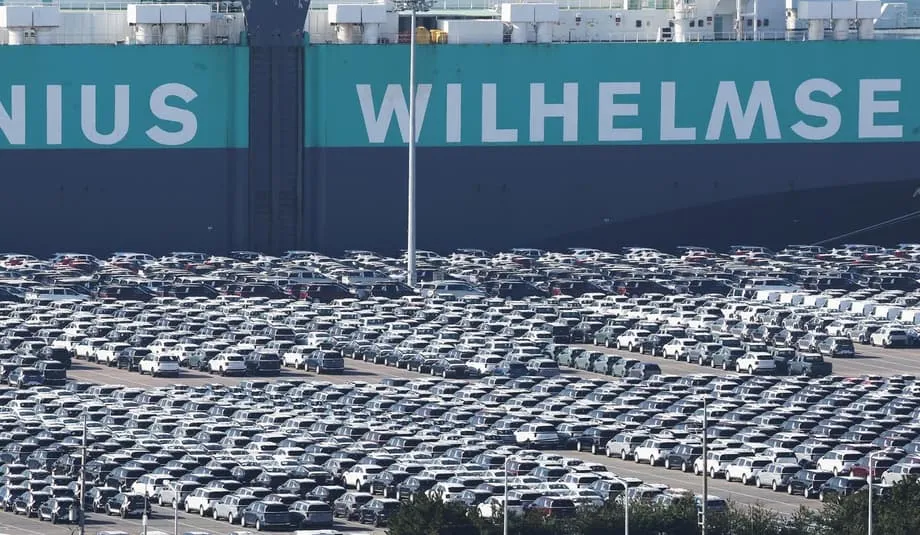
Un écart historiquement bas reflète l’évolution des échanges commerciaux
La Corée du Sud a presque rejoint le Japon en matière d’exportations en 2025, ouvrant la voie à un sprint de fin d’année aux enjeux historiques. Selon les données officielles des douanes, de janvier à octobre, la Corée du Sud a exporté pour 579,1 milliards de dollars, contre 606,1 milliards pour le Japon. L’écart de 27 milliards de dollars est le plus faible jamais enregistré à cette période de l’année. Il intervient après une période où la différence s’était fortement creusée en 2024, la volatilité mondiale ayant pesé sur les ventes. Il reste deux mois de données à publier : la course pour terminer l’année en tête est donc ouverte.
Sommaire
- Un écart historiquement bas reflète l’évolution des échanges commerciaux
- Les moteurs de la hausse
- Les semi-conducteurs en tête
- L’automobile garde un rythme soutenu
- Les exportations japonaises et les limites d’un yen faible
- Droits de douane et géopolitique pourraient faire basculer la course
- Comment l’IA et l’automatisation redessinent le commerce asiatique
- Ce qui pourrait freiner la dynamique en 2025
- À retenir
La tendance générale est manifeste. L’écart entre les exportations annuelles est passé de 128,8 milliards de dollars en 2020 à 85,1 milliards en 2023. La Corée du Sud se classe cette année au sixième rang des exportateurs mondiaux, juste derrière le Japon, cinquième, selon les organismes de promotion du commerce et les services douaniers. Les taux de change peuvent compliquer les comparaisons d’un mois à l’autre, mais la tendance est claire.
Des responsables du secteur, qui ont examiné les données de l’Association coréenne du commerce international (KITA), de l’Association japonaise des tarifs douaniers et du Fonds monétaire international (FMI), ont déclaré que les chiffres de la mi-automne montraient à quel point l’écart s’était rapidement resserré.
Un responsable du secteur a déclaré : « Le chiffre provisoire est particulièrement remarquable : il s’agit d’un niveau historiquement bas, alors qu’il reste deux mois pour suivre l’évolution de la situation. »
Un autre responsable a souligné l’importance de la dernière ligne droite de l’année, alors que les carnets de commandes se remplissent et que les prix se raffermissent dans des catégories clés.
Un autre responsable du secteur a déclaré : « Dans ces circonstances, la Corée pourrait franchir ce cap pour la première fois, et même dépasser le Japon. Le sprint final jusqu’à la fin de l’année sera déterminant. »
Les moteurs de la hausse
Les semi-conducteurs sont au cœur de la progression sud-coréenne. Le puissant essor de l’intelligence artificielle a fait grimper à la fois les volumes et les prix des puces mémoire, la première catégorie d’exportation du pays. Les centres de données et les fabricants d’appareils se dépêchent d’augmenter leurs capacités de calcul pour les grands modèles de langage et les applications génératives. Cette évolution nécessite des processeurs graphiques avancés associés à des piles de mémoire à large bande passante, ainsi que de vastes quantités de DRAM conventionnelle et de stockage rapide. En novembre, les exportations de semi-conducteurs ont bondi de 38,6 % sur un an, à un record de 17,26 milliards de dollars, dépassant le précédent sommet atteint en septembre. Cette performance s’explique par la hausse des prix de vente moyens et par l’offre limitée de mémoire haut de gamme.
Cette embellie s’est propagée à l’ensemble de l’écosystème électronique, de la fabrication des wafers au conditionnement avancé des puces. Les grands fabricants sud-coréens de mémoire ont réorganisé leurs lignes de production pour fabriquer de la mémoire HBM et de la DRAM pour serveurs, tandis que les fonderies et les fournisseurs d’équipements font état de carnets de commandes plus remplis pour les outils nécessaires à la fabrication et à l’assemblage des puces destinées aux serveurs d’IA. Les retombées touchent la logistique, les tests et les matériaux, contribuant à la hausse des recettes d’exportation malgré des résultats inégaux dans certaines catégories d’électronique grand public.
Les semi-conducteurs en tête
La demande de mémoire HBM est désormais un moteur central de la valeur des exportations. L’entraînement et l’exécution des modèles d’IA étant limités par la bande passante et la capacité mémoire, les acheteurs privilégient les puces capables de transférer rapidement les données entre les accélérateurs et les piles de mémoire. Ces caractéristiques se vendent à prix élevé, et le calendrier des nouvelles installations de serveurs d’IA laisse penser que la demande restera forte. Dans le même temps, les livraisons de DRAM et de NAND classiques ont bénéficié de la normalisation des stocks après le grave ralentissement de 2023. La reprise des prix dans ces segments a soutenu la hausse des recettes sans augmentation proportionnelle des volumes, amplifiant ainsi leur contribution aux exportations totales.
L’automobile garde un rythme soutenu
Les exportations automobiles constituent un deuxième moteur de la performance de cette année. En novembre, les livraisons à l’exportation de véhicules à moteur thermique et hybrides ont progressé de 13,7 %, à 6,41 milliards de dollars. La composition des ventes a été favorable, avec une demande soutenue pour les SUV et les motorisations électrifiées en Europe et au Moyen-Orient, ainsi que des ventes toujours solides de pièces. Les progrès de l’image de marque en matière de sécurité et de design ont également joué, tout comme le renouvellement des modèles dans les segments clés. Le secteur est confronté à des difficultés en Amérique du Nord en raison de l’incertitude liée aux droits de douane, mais les ventes dans d’autres régions ont compensé certains points faibles.
Les ordinateurs, les cosmétiques et les produits pharmaceutiques ont également contribué au resserrement de l’écart, selon la KITA. Ces catégories ont bénéficié de la reprise de la demande des consommateurs sur des marchés clés et de l’expansion régulière des marques sud-coréennes en Asie du Sud-Est.
Les exportations japonaises et les limites d’un yen faible
Le Japon reste un poids lourd de l’exportation, mais plusieurs évolutions structurelles ont atténué l’effet d’un yen plus faible. Lorsque les fabricants japonais délocalisent leur production en Asie du Sud-Est, en Amérique du Nord ou en Europe, une part croissante des marchandises expédiées est comptabilisée comme exportée depuis ces régions plutôt que comme produite au Japon. Les données officielles sur les exportations reflètent donc moins directement l’effet positif de la dépréciation de la monnaie. Parallèlement, la concurrence de la Chine et de la Corée du Sud dans l’automobile, la construction navale et les biens intermédiaires s’est intensifiée.
Les mêmes facteurs peuvent jouer dans les deux sens pour la Corée du Sud. Les fabricants coréens investissent dans des usines aux États-Unis, en Chine, en Europe et dans les pays de l’ASEAN afin de maîtriser les risques liés aux droits de douane, de respecter les règles de contenu local et de gérer les coûts de main-d’œuvre. Cette stratégie protège l’accès aux marchés et les marges, mais signifie aussi qu’une part croissante des véhicules et des produits électroniques est comptabilisée comme produite à l’étranger plutôt que comme exportée de Corée. Un won faible peut soutenir la compétitivité des prix, mais il renchérit aussi les intrants importés, ce qui peut peser sur les fournisseurs jusqu’à ce que les prix de vente finaux s’ajustent.
Droits de douane et géopolitique pourraient faire basculer la course
Les États-Unis jouent un rôle central dans les calculs d’exportation des deux pays, et les règles évoluent encore. Les négociations entre Séoul et Washington sur les droits de douane ont progressé, mais les taux applicables aux voitures et aux puces n’ont pas encore été définitivement arrêtés par écrit. Dans l’intervalle, les véhicules japonais importés aux États-Unis bénéficient d’un droit de douane réduit de 15 %. Les véhicules coréens restent soumis à un taux de 25 %, le temps de finaliser les textes juridiques, ce qui a réduit les marges de manœuvre tarifaires des constructeurs coréens aux États-Unis cette année. Depuis plusieurs mois, les livraisons de voitures coréennes vers les États-Unis diminuent sur un an, ce qui pèse sur les bénéfices et les stocks. Les constructeurs ont réagi en diversifiant leurs ventes vers d’autres régions et en accélérant leurs projets de production locale.
Selon les experts du secteur, la rapidité avec laquelle les lignes de production seront déplacées sera déterminante si l’allègement des droits de douane tarde. Lee Ho geun, professeur de génie automobile à l’université Daeduk, a déclaré que les constructeurs coréens devraient profiter de l’occasion pour fabriquer davantage de véhicules aux États-Unis.
Lee Ho geun a déclaré : « L’une des mesures les plus réalistes pour le groupe Hyundai Motor consiste à augmenter le nombre de modèles produits localement là-bas. »
Un soutien des pouvoirs publics est également envisagé. Kim Pil soo, professeur de technologie automobile au Daelim University College, a estimé qu’un allègement temporaire pourrait aider à amortir le choc pendant que les entreprises adaptent leur implantation et leur stratégie de produits.
Kim Pil soo a déclaré : « Il n’est pas souhaitable que le gouvernement laisse les constructeurs automobiles exposés pendant longtemps aux chocs liés aux droits de douane, car l’automobile est un pilier essentiel des exportations coréennes. »
Les responsables de Séoul ont reconnu que les discussions avec Washington étaient compliquées par le chevauchement de plusieurs dossiers, notamment les fonds d’investissement, l’accès aux marchés agricoles et le partage des coûts de défense. Ces retards créent de l’incertitude pour les entreprises des secteurs automobile, des puces et pharmaceutique. Si un plafond de 15 % pour les automobiles et les semi-conducteurs est inscrit dans les textes, cela supprimera une importante inconnue pour les budgets de 2026. D’ici là, les entreprises élaborent plusieurs scénarios concernant les prix, la composition des ventes et le contenu local afin de protéger leurs parts de marché aux États-Unis.
Comment l’IA et l’automatisation redessinent le commerce asiatique
La robotique et l’intelligence artificielle redessinent la carte de la production en Asie. La Chine, le Japon et la Corée du Sud sont les pays de la région qui utilisent le plus de robots industriels, la Corée du Sud figurant parmi les premiers au monde en matière de densité robotique. L’adoption de l’IA par les entreprises progresse rapidement dans toute l’Asie-Pacifique, et les investissements privés dans le matériel et les logiciels d’IA continuent de se concentrer sur les principaux marchés. Ce développement technologique modifie la nature des biens produits par les pays et ceux qu’ils importent de leurs voisins.
L’automatisation peut réduire la demande d’importations dans les secteurs où les capacités de production nationales se développent, mais elle peut aussi accroître la demande d’intrants intermédiaires et de biens d’équipement qui circulent au-delà des frontières. À court terme, les données montrent que l’automatisation favorise la délocalisation plutôt que la relocalisation, car les entreprises continuent de rechercher des avantages en matière de coûts et la proximité des clients. Les perspectives à plus long terme sont moins claires. Des investissements très importants dans l’automatisation pourraient favoriser le retour de la production sur les principaux marchés si les technologies réduisent suffisamment les écarts de coûts de main-d’œuvre. Les exportateurs à faible revenu en pâtiraient, à moins qu’ils ne montent en gamme en automatisant leurs propres usines ou en se tournant vers des services que les machines ne peuvent pas facilement reproduire.
De nouveaux modèles de services abaissent les barrières à la fabrication avancée. La robotique en tant que service permet aux petites et moyennes entreprises de s’abonner à des solutions d’automatisation plutôt que de les acheter, réduisant ainsi les coûts initiaux. Cette tendance permet aux fournisseurs des pays qui ne sont pas leaders de développer leurs capacités et de s’intégrer aux chaînes d’approvisionnement mondiales. Le New Deal numérique de la Corée du Sud met l’accent sur les infrastructures numériques et le développement de l’IA, avec pour objectif d’accroître la productivité et de conforter l’avance du pays dans le matériel technologique. Pour la Corée du Sud, cette vague renforce le moteur des exportations de puces tout en redéfinissant les composants et les outils produits dans le pays et ceux importés de ses partenaires.
Ce qui pourrait freiner la dynamique en 2025
Les organisations professionnelles mettent en garde : la croissance pourrait ralentir en 2025, même si la Corée du Sud reste au coude-à-coude avec le Japon. La KITA prévoit une progression des exportations d’environ 1 à 3 % l’an prochain. Plusieurs facteurs expliquent cette prévision modeste. Les exportations automobiles pourraient ralentir après une très forte progression en 2024 et 2025, en particulier à mesure que davantage de véhicules sortiront des chaînes de montage à l’étranger. Les prix des produits pétrochimiques sont sous pression, ce qui réduit les recettes même si les volumes se maintiennent. Selon certaines statistiques, la croissance des exportations a déjà ralenti à la fin de l’automne, les livraisons vers les États-Unis et la Chine ayant diminué : un rappel que la demande extérieure peut faiblir rapidement.
La politique douanière américaine constitue une autre inconnue. La nouvelle série d’accords commerciaux a réduit les écarts entre les pays, mais les fabricants restent confrontés à des droits plus élevés et à des règles complexes concernant le contenu local. Les entreprises coréennes ont réagi en ouvrant davantage d’usines locales en Amérique du Nord et en préparant des plans de secours pour l’Europe et l’Asie du Sud-Est. Ces mesures préservent l’accès aux acheteurs et aux aides, même si elles détournent une partie des ventes des statistiques d’exportation coréennes.
Les contraintes intérieures méritent également d’être surveillées. La population sud-coréenne vieillit plus rapidement que celle des pays comparables, et le taux de fécondité est le plus bas au monde. Cette évolution pèse sur la main-d’œuvre industrielle et les projets d’investissement à moyen terme. Les fluctuations monétaires ajoutent aux risques de planification. Le won est faible cette année, ce qui soutient les exportations en dollars, mais renchérit l’énergie et les pièces importées. Selon les prévisions du secteur privé, la banque centrale devrait maintenir son taux directeur autour de 2,5 % jusqu’en 2026, et toute appréciation du won serait progressive à mesure que les taux mondiaux se stabilisent. La politique budgétaire devrait soutenir la productivité et l’investissement privé, ce qui amortirait les effets d’un ralentissement du commerce pendant quelques trimestres.
Pour l’instant, la quasi-égalité avec le Japon reflète une transformation structurelle. La Corée du Sud a progressé dans les catégories de produits que recherchent les acheteurs du monde entier, en particulier les puces et les véhicules haut de gamme. Le premier dépassement de l’histoire dépendra des commandes des deux derniers mois, de l’évolution des prix dans les catégories clés et du rythme des décisions sur les droits de douane aux États-Unis. À plus long terme, la concurrence entre les deux voisins devrait s’intensifier dans les secteurs où l’innovation, la rapidité et l’agilité des chaînes d’approvisionnement sont déterminantes.
À retenir
- Jusqu’en octobre 2025, la Corée du Sud a exporté pour 579,1 milliards de dollars et le Japon pour 606,1 milliards, soit un écart de 27 milliards de dollars, le plus faible jamais enregistré à cette période de l’année.
- Les exportations de semi-conducteurs ont atteint un record mensuel de 17,26 milliards de dollars en novembre, en hausse de 38,6 % sur un an.
- Les exportations automobiles ont progressé de 13,7 % en novembre, à 6,41 milliards de dollars, soutenues par la forte demande de véhicules hybrides et de SUV.
- La Corée du Sud se classe cette année au sixième rang des exportateurs mondiaux, juste derrière le Japon, cinquième.
- La faiblesse du yen n’a pas pleinement dopé les exportations japonaises, car de nombreuses usines ont délocalisé leur production et la concurrence dans l’automobile et les biens intermédiaires s’est intensifiée.
- L’incertitude sur les droits de douane américains pèse sur les constructeurs coréens : les véhicules japonais sont soumis à un taux de 15 %, tandis que les véhicules coréens restent taxés à 25 % dans l’attente de la finalisation des textes juridiques.
- Les entreprises coréennes développent leur production en Amérique du Nord, en Europe et en Asie du Sud-Est pour gérer les risques liés aux droits de douane et aux chaînes d’approvisionnement, ce qui peut réduire les exportations comptabilisées comme provenant de Corée.
- Les organisations professionnelles s’attendent à une hausse des exportations sud-coréennes d’environ 1 à 3 % en 2025. Un possible ralentissement de l’automobile et de la pétrochimie pourrait être compensé par la vigueur des technologies de l’information et des puces.
- L’IA et l’automatisation redessinent le commerce asiatique : elles soutiennent les exportations sud-coréennes de puces tout en modifiant les lieux de production et la formation des chaînes d’approvisionnement.