Une purge se heurte à l’essor mondial de l’armement
Les plus grands groupes chinois de défense ont trébuché l’année où le secteur mondial de l’armement a battu un record de chiffre d’affaires. Selon de nouvelles données de l’Institut international de recherche sur la paix de Stockholm (SIPRI), les revenus des principales entreprises militaires chinoises ont reculé d’environ 10 %, tandis que ceux des 100 premiers fabricants d’armes mondiaux progressaient de 5,9 %, à un niveau record de 679 milliards de dollars. Cet écart reflète une campagne anticorruption menée dans le pays, qui a ralenti l’approbation des contrats et les livraisons, alors que la demande s’envolait ailleurs en raison des guerres en Ukraine et à Gaza et d’un réarmement plus général dans de nombreuses régions.
Sommaire
- Une purge se heurte à l’essor mondial de l’armement
- Ce que montrent les chiffres et pourquoi ils comptent
- Les entreprises les plus touchées
- Les perturbations chez Norinco et la CASC
- L’aéronautique et la construction navale progressent encore, mais à un rythme plus mesuré
- Comment une purge anticorruption ralentit les marchés publics
- Tensions au sein de la Force des fusées et calendrier des armes de pointe
- Pourquoi les concurrents mondiaux progressent tandis que la Chine marque le pas
- Conséquences pour la sécurité régionale et la concurrence industrielle
- Scénarios à surveiller d’ici 2027
- Points clés
La purge s’est étendue profondément au sein de l’Armée populaire de libération (APL), après des années d’examen sous la présidence de Xi Jinping et sa campagne anticorruption. La Force des fusées, qui opère des missiles balistiques, de croisière et hypersoniques, est devenue un point de mire en 2023. En octobre, huit généraux de haut rang ont été exclus du Parti communiste pour des faits de corruption, parmi lesquels He Weidong, numéro deux de l’armée et membre de la Commission militaire centrale. Les enquêtes et les changements de personnel ont entraîné des réexamens dans toute la chaîne d’approvisionnement et ajouté de nouveaux niveaux de contrôle, suspendant des accords et repoussant les calendriers.
Les répercussions sont visibles dans les classements régionaux. Alors que les groupes d’armement japonais progressaient d’environ 40 %, ceux de l’Allemagne gagnaient 36 % et les entreprises américaines 3,8 %, le recul chinois a fait de l’Asie-Océanie la seule région où les principaux groupes ont enregistré une baisse de leurs revenus. Le contraste est frappant, car le budget chinois de la défense augmente depuis trois décennies. Ce recul ne signale pas un effondrement de la demande. Il témoigne plutôt de processus interrompus, de formalités plus lentes et de retards dans la réception des équipements, dans le cadre d’une campagne visant à lutter contre la corruption au sein de l’armée et chez ses fournisseurs.
Ce que montrent les chiffres et pourquoi ils comptent
Le classement du SIPRI regroupe les plus grands fabricants mondiaux d’armes et de services militaires, des avions et missiles aux navires de guerre et aux systèmes électroniques de champ de bataille. Dans la dernière évaluation, le chiffre d’affaires cumulé des 100 premières entreprises a atteint 679 milliards de dollars. En revanche, les huit entreprises chinoises figurant dans le classement ont vu leurs revenus cumulés diminuer d’environ 10 %, à quelque 88,3 milliards de dollars. Dans un marché porté par les commandes liées aux conflits en cours et au recomplètement des stocks, une baisse à deux chiffres chez un grand producteur ne passe pas inaperçue.
Les pertes de revenus de la Chine sont intervenues malgré la modernisation en cours et la hausse des budgets. La raison tient au calendrier. Les contrats soumis à réexamen ou à renégociation ne sont comptabilisés comme ventes qu’une fois les livraisons effectuées ou les étapes convenues atteintes. Si les audits se multiplient, que la tolérance au risque diminue et que les dirigeants exigent davantage de justificatifs, les programmes peuvent prendre un trimestre de retard, voire davantage. Cet effet s’accumule sur l’ensemble des activités, faisant baisser les revenus publiés et les flux de trésorerie, même si la demande future reste intacte.
Les entreprises les plus touchées
L’analyse du SIPRI met en évidence les baisses enregistrées par Aviation Industry Corporation of China (AVIC), le plus grand fabricant d’armes du pays ; China North Industries Group Corporation, mieux connue sous le nom de Norinco, grand fournisseur de systèmes terrestres ; et China Aerospace Science and Technology Corporation (CASC), acteur clé du développement des missiles et des systèmes spatiaux. Norinco a subi le recul le plus marqué, avec une baisse d’environ 31 %, à 14 milliards de dollars. Les livraisons d’avions militaires d’AVIC ont ralenti. La CASC a connu des retards de projets et un contrôle renforcé après des changements à sa direction.
Les perturbations chez Norinco et la CASC
Le recul de Norinco s’explique par une année de bouleversements internes. La destitution du président du conseil d’administration et du responsable de sa division militaire, dans le cadre d’une enquête anticorruption, a conduit le gouvernement à réexaminer des contrats, qui ont été reportés ou annulés. Ces examens se répercutent sur le vaste réseau de fournisseurs du groupe, spécialisé dans les véhicules blindés, les systèmes d’artillerie, les roquettes et les munitions. Même une brève suspension de l’exécution des contrats peut reporter la comptabilisation des revenus à l’année suivante, et aggraver les pertes lorsque plusieurs programmes sont touchés simultanément.
La CASC, qui est au cœur d’une grande partie des activités chinoises liées aux missiles et à l’espace, a elle aussi connu des changements parmi ses hauts dirigeants ces dernières années et des retards dans ses programmes. Lorsque le renouvellement des dirigeants s’accompagne d’un renforcement du contrôle des marchés publics, les agences réexaminent souvent les besoins, les documents et les protocoles d’essais. Pour un portefeuille couvrant les systèmes balistiques, de croisière et hypersoniques, cela peut signifier le report d’essais ou l’espacement des livraisons afin de respecter de nouvelles exigences de conformité.
L’aéronautique et la construction navale progressent encore, mais à un rythme plus mesuré
AVIC, qui regroupe d’importantes usines aéronautiques à Chengdu, Xi’an et Shenyang, avait augmenté sa production en série en 2023, tandis que l’APL remplaçait ses plateformes les plus anciennes. L’année suivante, selon les données du SIPRI, les livraisons ont ralenti à mesure que les contrôles se renforçaient. Les programmes aéronautiques sont complexes. Le défaut de certification d’un sous-système chez un fournisseur peut retarder des lots entiers et décaler les revenus aux trimestres suivants, même lorsque les chaînes de montage tournent à plein régime.
La construction navale chinoise, concentrée au sein de China State Shipbuilding Corporation, a été un point fort ces dernières années, et la marine de l’APL continue de mettre en service de nouveaux bâtiments de combat de surface ainsi que le porte-avions de pointe Fujian. L’expansion de la flotte reste une priorité, mais toute suspension des approbations finales ou des essais de réception pendant un cycle de contrôle peut modifier le calendrier de comptabilisation des étapes par les chantiers navals et celui des paiements aux fournisseurs. Les résultats en pâtissent, même si la production des chantiers semble stable.
Comment une purge anticorruption ralentit les marchés publics
Le système chinois d’acquisition militaire est centralisé sous l’autorité de la Commission militaire centrale, le département du développement des équipements étant chargé des principaux achats. Une enquête pour corruption au sommet de ce système crée des frictions à tous les niveaux. Lorsque des officiers supérieurs ou des dirigeants font l’objet d’une enquête, leurs signatures apposées sur des contrats antérieurs, des dérogations et des autorisations d’essais sont réexaminées. Les nouvelles approbations sont suspendues jusqu’à la nomination de leurs successeurs et à la vérification, par les équipes, du respect des nouvelles directives.
Ce processus retarde le cycle de vie d’un contrat type. Les programmes peuvent nécessiter un nouvel appel d’offres ou un contrôle complémentaire des maîtres d’œuvre et des principaux sous-traitants. Les clauses contractuelles sont réécrites afin d’inclure des dispositions anticorruption plus strictes et des conditions de paiement plus rigoureuses. Les auditeurs exigent des justificatifs plus détaillés sur les structures de coûts et les calendriers de livraison. Les responsables des risques abaissent les seuils de tolérance aux retards ou aux problèmes de qualité. Chaque étape vise à prévenir les abus, mais leur effet cumulé est de reporter les revenus et les livraisons.
Sur le plan financier, le ralentissement des réceptions et des paiements liés aux étapes des contrats peut mettre sous pression la trésorerie des grands groupes et de leurs fournisseurs. Les sous-traitants dépendent souvent de paiements rapides pour financer les matériaux, la main-d’œuvre et les essais. Si les examens bloquent les fonds, les entreprises peuvent reporter leurs investissements dans de nouveaux outils de production ou réduire les heures supplémentaires, ce qui ralentit encore la production. Les équipes d’ingénierie peuvent être détournées de leurs travaux de développement pour préparer les réponses aux audits, retardant ainsi les améliorations et les innovations qui soutiennent la compétitivité à long terme.
Tensions au sein de la Force des fusées et calendrier des armes de pointe
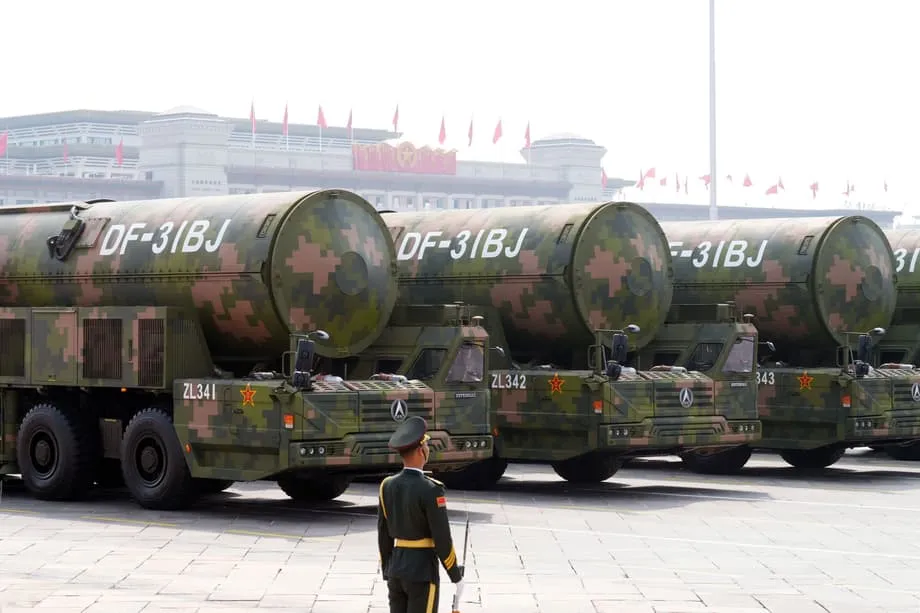
La Force des fusées est au cœur des concepts chinois de dissuasion et de conduite de la guerre. Elle déploie des missiles balistiques de moyenne et de portée intermédiaire, des missiles balistiques antinavires et des planeurs hypersoniques émergents. Les chercheurs du SIPRI avertissent que les perturbations au sein de cette branche, conjuguées aux réexamens des fournisseurs, pourraient fragiliser les calendriers de mise au point des systèmes avancés. Le risque ne tient pas uniquement à la technologie. Il concerne aussi le rythme des essais, de la certification et de la réception, qui dépend d’une direction stable et de procédures d’achat prévisibles.
L’APL s’est fixé des étapes de modernisation, notamment l’objectif de disposer des capacités essentielles et d’être prête au combat pour le centenaire, en 2027, de l’ancêtre de l’armée, l’Armée rouge. Une suspension des achats peut déplacer les dates des essais, ralentir les livraisons aux unités opérationnelles et compliquer les parcours de formation. Les budgets continuent d’augmenter, mais la fiabilité des calendriers compte lorsque les forces prévoient de mettre en service des systèmes complexes qui nécessitent de nouvelles tactiques, une logistique adaptée et de nouveaux dispositifs de maintenance.
Pourquoi les concurrents mondiaux progressent tandis que la Chine marque le pas
Le recul chinois s’est produit alors que d’autres producteurs accéléraient. Les groupes de défense japonais ont progressé d’environ 40 %, aidés par un changement de politique qui a ouvert davantage la voie à l’exportation de certains équipements létaux et par un effort accru pour renforcer la base industrielle de défense du pays. Les cinq entreprises basées au Japon figurant dans le classement du SIPRI ont porté leurs revenus cumulés dans l’armement à environ 13,3 milliards de dollars. En Europe, les groupes allemands ont progressé de 36 %, les commandes liées au soutien à l’Ukraine et aux plans nationaux de réarmement alimentant leurs carnets de commandes.
Les entreprises américaines ont augmenté leurs revenus de 3,8 %, grâce aux commandes de reconstitution des stocks et aux contrats pluriannuels. Même lorsque la croissance des revenus semble modeste, des carnets de commandes bien remplis et une demande soutenue de munitions, de systèmes de défense aérienne et de véhicules blindés favorisent la poursuite des recrutements et des dépenses d’investissement. L’Asie-Océanie dans son ensemble aurait progressé sans le recul chinois, plusieurs producteurs régionaux bénéficiant de budgets nationaux plus importants et d’une demande à l’exportation plus forte.
Conséquences pour la sécurité régionale et la concurrence industrielle
La Chine dispose toujours des plus grandes flottes navale et de garde-côtes au monde et a mis en service un éventail de capacités avancées, notamment de nouveaux porte-avions, des systèmes hypersoniques et un nombre croissant de drones aériens et maritimes. Le recul des revenus n’efface pas ces avancées. La question centrale est de savoir si les retards chez les maîtres d’œuvre et leurs fournisseurs ralentiront, au cours des un à deux prochaines années, l’équipement des nouvelles unités. Si les calendriers s’allongent, les concurrents qui s’efforcent d’accroître leurs capacités pourraient prendre de l’avance dans certaines technologies et sur certains marchés à l’exportation.
Pour les fournisseurs de l’écosystème chinois de défense, le renforcement des contrôles augmente le coût de la mise en conformité et l’importance de la transparence en matière de prix et de contrôle qualité. Les chercheurs du SIPRI s’attendent à ce que les achats se poursuivent sous un contrôle accru, certains programmes pouvant entraîner des coûts plus élevés et des calendriers plus étalés. Cette approche peut assainir les procédures, mais les entreprises devront gérer leur trésorerie et préserver la santé de leurs sous-traitants pour éviter que la production ne subisse des ralentissements en cascade.
Scénarios à surveiller d’ici 2027
Plusieurs indicateurs permettront de déterminer si le recul est temporaire ou s’il annonce une période plus longue de faibles revenus. Si les enquêtes s’achèvent et que les équipes dirigeantes se stabilisent, les contrats attribués à AVIC, Norinco et à la CASC devraient se multiplier. L’observation des nouveaux lots d’avions de combat, de systèmes d’artillerie et de missiles, ainsi que le suivi des cérémonies de réception des grandes plateformes, permettront de voir si les calendriers reviennent à la normale.
Le rythme des essais de la Force des fusées constitue un autre indicateur. Des essais en vol réguliers et la mise en service de nouvelles variantes témoigneraient du bon déroulement des achats et de la certification. L’activité des chantiers navals et les essais en mer indiqueront si les programmes navals respectent leurs échéances. Sur le plan politique, tout changement supplémentaire des règles d’achat ou du contrôle exercé sur le département du développement des équipements influera aussi sur la capacité du secteur à transformer rapidement la hausse des budgets en revenus comptabilisés.
Points clés
- Le SIPRI fait état d’une baisse de 10 % des revenus des principaux groupes militaires chinois, tandis que les ventes mondiales d’armes atteignent le record de 679 milliards de dollars.
- Les enquêtes anticorruption ont suspendu ou entraîné l’annulation de contrats en 2024, après l’ouverture d’investigations visant la Force des fusées et de hauts commandants.
- Norinco a subi le recul le plus marqué, d’environ 31 %, à 14 milliards de dollars ; AVIC et la CASC ont également connu un ralentissement des livraisons et des retards de projets.
- Le recul chinois a fait de l’Asie-Océanie la seule région du classement du SIPRI où les revenus des principaux fabricants d’armes ont diminué.
- Les groupes japonais ont progressé d’environ 40 %, les allemands de 36 % et les entreprises américaines de 3,8 %, sous l’effet de la demande liée aux guerres et du réarmement.
- Les chercheurs du SIPRI préviennent que les calendriers des programmes avancés de missiles, d’aérospatiale et de cyberdéfense pourraient s’allonger, ajoutant de l’incertitude à l’approche de l’échéance de 2027 fixée par l’APL.
- Les budgets chinois continuent d’augmenter, mais le renforcement des contrôles devrait entraîner des coûts plus élevés, une surveillance accrue et un rythme de modernisation plus mesuré.
- Les principaux indicateurs à suivre comprennent les nouveaux contrats, l’activité d’essais de la Force des fusées et les étapes de réception des avions, missiles et plateformes navales.