Un paradoxe dans le premier pays producteur mondial de nickel
L’Indonésie détient environ 45 % des réserves mondiales de nickel, mais ses fonderies commandent davantage de minerai à l’étranger pour continuer à fonctionner. En 2024, le pays a importé environ 10,4 millions de tonnes de minerai de nickel des Philippines, et les prévisions du secteur tablent sur jusqu’à 15 millions de tonnes en 2025, pour une valeur proche de 600 millions de dollars. Presque toutes ces cargaisons provenaient des Philippines, qui disposent d’environ 4,8 millions de tonnes de réserves de nickel, soit une petite fraction des ressources indonésiennes. Cette hausse permet d’alimenter les fours, mais elle relance une question cruciale pour la stratégie de transformation en aval de Jakarta : l’approvisionnement en minerai brut peut-il suivre le rythme de l’essor du raffinage ?
Sommaire
- Un paradoxe dans le premier pays producteur mondial de nickel
- Les raisons de la flambée des importations
- Comment la composition du minerai oblige l’Indonésie à faire des mélanges
- Permis, quotas et une filière qui s’est développée trop vite
- Ce que les Philippines y gagnent et pourquoi l’interdiction revient dans le débat
- Signaux du marché, prix et lien avec les batteries des véhicules électriques
- Les solutions envisagées
- L’essentiel
Au cours des sept dernières années, l’Indonésie a bâti le pôle de transformation du nickel le plus dynamique au monde. La capacité de production de nickel de classe 2, principalement de la fonte brute de nickel et du ferronickel destinés à l’acier inoxydable, est passée d’environ 250 000 tonnes en 2017 à plus de 1,8 million de tonnes en 2024. Dans le même temps, la capacité de production de nickel de classe 1, de plus grande pureté et susceptible d’alimenter la filière des batteries sous forme de matte, de précipité mixte d’hydroxydes et de sulfate, a atteint quelque 395 000 tonnes. Des dizaines d’usines pyrométallurgiques et hydrométallurgiques sont regroupées à Sulawesi, aux Moluques et au Kalimantan. Beaucoup sont liées à des partenaires chinois, qui ont accéléré leurs investissements après l’interdiction indonésienne des exportations de minerai brut en 2020.
Cette expansion rapide a dépassé la capacité des mines à fournir un approvisionnement régulier. Les fonderies ont également besoin d’un équilibre précis entre silicium et magnésium dans le minerai latéritique pour stabiliser les fours et assurer la fluidité des scories. Le minerai de certaines régions indonésiennes ne présente pas à lui seul cet équilibre. Les exploitants mélangent donc des ressources locales à des importations, principalement des Philippines, afin d’obtenir la composition chimique qui favorise le rendement et la durée de vie des équipements. Les tensions sur l’approvisionnement ont parfois été accentuées par les retards dans la délivrance des plans annuels d’exploitation minière, connus sous le nom de RKAB, les perturbations météorologiques et la répression des flux illégaux, qui a réduit les volumes de minerai disponibles.
Les raisons de la flambée des importations
La vague actuelle d’importations s’explique par la combinaison de la composition chimique du minerai, de l’augmentation des capacités et du calendrier des politiques publiques. Plusieurs facteurs se distinguent.
- Les capacités des fonderies ont augmenté plus vite que la production minière et le décapage des morts-terrains, créant un décalage entre les capacités de raffinage concentrées et la disponibilité de minerai conforme.
- Les autorisations réglementaires ont été délivrées plus lentement à des moments clés. Le passage à des plans RKAB annuels a compliqué la planification minière à long terme, et les approbations de quotas ont pris du retard à plusieurs reprises.
- Les pluies saisonnières et les contraintes portuaires ont perturbé les livraisons en Indonésie comme aux Philippines, mettant les chaînes d’approvisionnement sous pression et incitant les acheteurs à sécuriser des cargaisons de secours.
- Les inadéquations de qualité du minerai comptent. Les fours nécessitent un rapport précis entre silicium et magnésium ; les importations servent donc à mélanger le minerai indonésien pour obtenir la composition voulue.
- Le renforcement des contrôles a réduit les flux non déclarés. Les efforts en faveur du respect des obligations fiscales et de la traçabilité des ressources ont limité les volumes qui transitaient auparavant en dehors des circuits officiels.
- L’évolution des prix a encouragé des achats supplémentaires. Lorsque les primes sur le minerai national ont augmenté, certaines cargaisons importées sont devenues compétitives malgré leur teneur plus faible.
À la fin du printemps 2024, les importations mensuelles en provenance des Philippines ont atteint environ un demi-million de tonnes en avril, puis de nouveau en mai, soit plus du double du total de mars. Selon les données recueillies, quelque 11 navires ont acheminé environ 550 000 tonnes en mai, soit près de 3 % du minerai de nickel consommé dans le pays ce mois-là. Cette proportion peut sembler faible, mais à la marge, elle peut être déterminante pour le taux d’utilisation des fours et les coûts.
Comment la composition du minerai oblige l’Indonésie à faire des mélanges
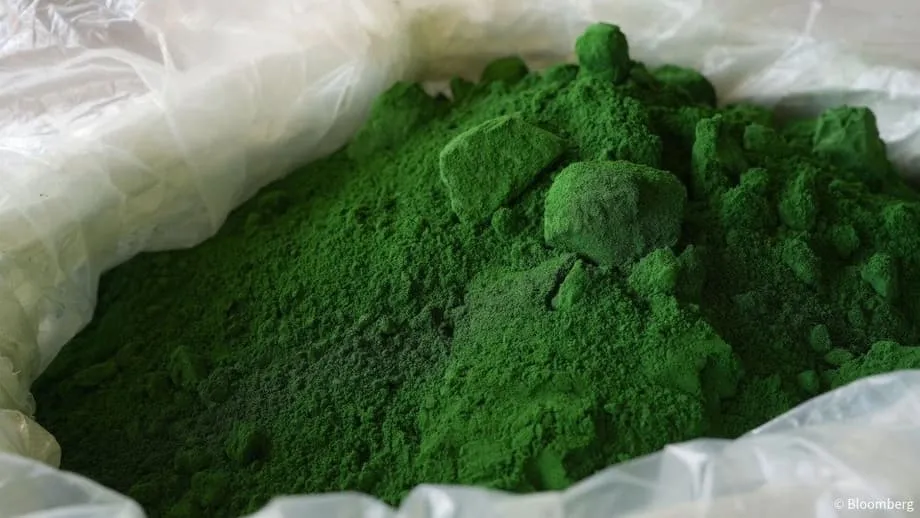
La majeure partie du nickel indonésien provient de gisements latéritiques, qui se répartissent généralement entre des zones de saprolite et de limonite. Le minerai de saprolite, plus riche en magnésium, sert principalement à produire de la fonte brute de nickel. La limonite, plus riche en fer et souvent plus humide, est généralement utilisée dans les usines de lixiviation acide à haute pression pour produire du précipité mixte d’hydroxydes destiné à la filière des batteries. Ces types de minerai présentent des teneurs différentes en silice et en magnésium. Si une fonderie charge un minerai trop riche en silice ou en magnésium par rapport à la configuration de ses installations, les scories peuvent s’épaissir, la consommation d’électricité augmenter et l’usure des réfractaires s’accélérer. La production baisse et les coûts unitaires grimpent.
Les exploitants visent une plage étroite de rapports entre silicium et magnésium afin de stabiliser les fours électriques. Le minerai d’une seule mine ou d’une seule région peut s’écarter de cette plage ; les fonderies mélangent donc des ressources de différentes provenances. Les cargaisons philippines sont souvent associées au minerai local pour ajuster le mélange. L’objectif n’est pas simplement d’atteindre une teneur donnée, mais d’obtenir une composition qui maintient la fluidité des scories, préserve la récupération du nickel et évite les arrêts des fours. Les importations sont devenues un moyen pratique d’atteindre ces objectifs, le temps que les mines augmentent leur production et adaptent la préparation de leur minerai.
Permis, quotas et une filière qui s’est développée trop vite
Le calendrier des politiques publiques a joué un rôle central. L’Indonésie a ramené la durée de validité des plans d’exploitation minière de trois ans à un an, ce qui a compliqué la planification à long terme du décapage, des flottes de transport et du financement des sous-traitants. Les entreprises ont régulièrement fait état de difficultés à coordonner le développement des mines avec la montée en puissance des fonderies dans le cadre d’une planification annuelle. En 2025, les autorités ont commencé à délivrer à de nombreux opérateurs des quotas plus importants et pluriannuels. Toutefois, le rythme des approbations est resté irrégulier et des centaines de demandes étaient encore en attente à certaines périodes. Les inspections portant sur les redevances impayées et les enquêtes sur l’attribution des permis ont également ralenti les opérations. De fortes pluies survenues début 2024 ont ensuite retardé les livraisons dans plusieurs régions.
Le renforcement des exigences de conformité a aussi tendu le marché à court terme. Un nouveau programme de suivi numérique, baptisé SIMBARA, a été lancé en 2025 pour lutter contre les ventes illégales de minerai de nickel. Le système doit permettre de suivre chaque cargaison de la mine au port, mais sa mise en œuvre prend du temps. À mesure que davantage de mines et de fonderies y adhéreront, la transparence devrait s’améliorer. Pendant la transition, toutefois, l’offre nationale a diminué, les opérateurs s’adaptant aux nouvelles exigences.
Les responsables ont envoyé des signaux contradictoires sur l’existence d’une véritable pénurie à l’échelle du pays. Les situations locales peuvent varier fortement, et le calendrier est déterminant. Certains pôles de fonderies sont bien approvisionnés, tandis que d’autres manquent de minerai parce que les mines voisines attendent des documents administratifs ou procèdent au décapage des morts-terrains.
Avant de reconnaître des inadéquations entre l’offre et la demande dans certaines régions, le ministère de l’Énergie et des Ressources minérales a indiqué que les approbations globales devraient suffire à couvrir la demande. Muhammad Wafid, directeur général par intérim des minerais et du charbon au sein du ministère, a évoqué cette situation inhabituelle d’importation.
Des informations font état d’importations de nickel depuis les Philippines, car les fonderies manquent de matières premières.
D’autres hauts responsables ont mis en doute la nécessité absolue de ces importations, en soulignant les tonnages approuvés au titre du RKAB. Les responsables de fonderies ont rétorqué que le problème tenait au calendrier et à la qualité. Un décalage entre le moment où une mine peut acheminer du minerai et les besoins immédiats d’un four peut imposer des achats à l’étranger, même si les volumes annuels semblent suffisants sur le papier.
Ce que les Philippines y gagnent et pourquoi l’interdiction revient dans le débat
Les Philippines sont le deuxième producteur mondial de nickel extrait et un important exportateur de minerai brut, dont la majeure partie des cargaisons était traditionnellement destinée à la Chine. Les exportations vers l’Indonésie sont passées d’un niveau très faible à des volumes significatifs. Selon les prévisions communiquées par des entreprises à Manille, les livraisons à destination de l’Indonésie pourraient atteindre entre 5 et 10 millions de tonnes en 2025, certains producteurs prévoyant d’en fournir une partie. Les producteurs philippins voient dans cette diversification un avantage, même si la Chine reste de loin leur principal acheteur.
Tulsi Das Reyes, président de la branche minière de DMCI Holdings, a déclaré que cette tendance pourrait ne pas durer, l’Indonésie s’efforçant d’augmenter sa propre production minière. Présentant son point de vue sur les efforts indonésiens pour accroître l’approvisionnement national, il a déclaré :
Si j’étais l’Indonésie, je maximiserais mes ressources internes.
Manille a périodiquement débattu d’une interdiction des exportations de minerais bruts afin d’encourager la transformation nationale, en s’inspirant de la stratégie indonésienne de 2020. Une version de ce projet prévoyait une période de cinq ans pour permettre aux exploitants miniers de construire des usines. Les organisations professionnelles ont averti que le coût élevé de l’électricité, les contraintes logistiques et les obstacles administratifs locaux pourraient freiner les investissements et entraîner des fermetures. Les décideurs n’ont pas adopté d’interdiction, et les mesures récentes ont signalé un recul de cette idée. Le débat se poursuit néanmoins, et toute nouvelle initiative visant à restreindre les exportations constituerait un risque évident pour les fonderies indonésiennes tributaires du minerai philippin destiné aux mélanges.
La saisonnalité ajoute une difficulté supplémentaire. La mousson peut ralentir l’extraction et le chargement aux Philippines, tandis que les pluies à Sulawesi et dans d’autres régions indonésiennes perturbent l’accès aux mines et le trafic des barges. Ces fluctuations alimentent la volatilité des prix. Lorsque les quotas nationaux sont retardés au moment même où les intempéries perturbent l’approvisionnement, les acheteurs indonésiens ont tendance à faire monter les prix des cargaisons au comptant, ce qui tire les prix de référence de toute la région vers le haut.
Signaux du marché, prix et lien avec les batteries des véhicules électriques
Des signes de tension sont apparus sur l’ensemble des produits du nickel, alors même que les statistiques mondiales faisaient état d’un excédent de nickel primaire. La production indonésienne de fonte brute de nickel a baissé de près de 5 % au premier trimestre par rapport au trimestre précédent, tandis que les prix de la fonte brute de nickel en Indonésie et en Chine ont atteint leur plus haut niveau depuis six mois. Les prix du minerai de nickel ont augmenté jusqu’au début de 2025, certains suivis de marché faisant état d’une hausse d’environ 25 % en mai. L’écart entre les tensions sur le minerai et l’excédent de nickel raffiné montre comment un goulot d’étranglement à l’entrée des mines peut se combiner à une vague d’augmentation des capacités des fonderies et de développement des produits en aval.
L’acier inoxydable absorbe toujours la majeure partie de la demande de nickel, et la plupart de la production de classe 2 alimente ce secteur. La demande liée aux batteries progresse à partir d’un niveau plus faible, portée par les chimies riches en nickel telles que les batteries NCM. L’adoption rapide des cellules lithium-fer-phosphate a freiné à court terme la croissance de la consommation de nickel, mais le nickel de classe 1 de grande pureté reste essentiel à de nombreuses chaînes d’approvisionnement des véhicules électriques. L’Indonésie augmente sa production de matériaux intermédiaires pour batteries, tels que le précipité mixte d’hydroxydes et la matte de nickel, tout en développant le raffinage du sulfate. Les réformes des redevances et des prix, notamment une formule qui ajuste les redevances en fonction des cours de référence, remodèlent les marges à toutes les étapes de la filière.
Les producteurs sont mis sous pression lorsque les primes sur le minerai s’envolent ou que le rapport entre silicium et magnésium s’écarte des valeurs visées pour les fours. Le coût de l’électricité, les goulots d’étranglement logistiques et le renforcement des exigences de conformité accentuent ces difficultés. C’est ce qui pousse les entreprises à sécuriser un accès régulier et prévisible au minerai adéquat, quitte à importer à court terme pendant la montée en puissance de nouvelles mines et l’amélioration de la logistique.
Les solutions envisagées
Les dirigeants du secteur à Jakarta estiment que la stratégie indonésienne dans le nickel reste sur la bonne voie, mais que sa réussite dépend du renforcement de la base minière en amont. Le Forum indonésien de l’industrie du nickel a appelé à plusieurs mesures concrètes pour combler l’écart entre les besoins des fonderies et l’approvisionnement des mines.
- Accélérer l’exploration et la délimitation des ressources à proximité des pôles de fonderies afin que de nouvelles mines puissent fournir du minerai de manière régulière pendant de nombreuses années.
- Rétablir la prévisibilité de la planification en stabilisant les règles du RKAB, en passant à des plans d’exploitation pluriannuels et en délivrant les autorisations à temps chaque trimestre.
- Donner la priorité aux demandes de quotas des mines physiquement intégrées aux fonderies afin de réduire les distances de transport et les conflits de calendrier.
- Faire respecter les normes techniques minières qui améliorent la régularité du minerai, notamment en séparant les stocks selon leur composition chimique et en contrôlant leur humidité.
- Construire des aires de mélange dédiées et des stocks stratégiques dans les principaux parcs industriels afin de maintenir les fours en activité lorsque les intempéries ou les permis retardent les livraisons.
- Améliorer les routes, le transport par barges et les capacités portuaires autour des principaux pôles du nickel afin de réduire les goulots d’étranglement pendant la saison des pluies.
- Accroître la transparence des données grâce au suivi numérique pour permettre aux acheteurs de trouver rapidement du minerai répondant à leurs besoins de composition chimique, tout en respectant les règles.
- Couvrir le risque résiduel en diversifiant les sources d’importation pour de petits volumes lorsque cela est possible, en sachant que la logistique et les coûts varient selon l’origine.
Le mélange des minerais restera un outil opérationnel pour de nombreuses usines. L’objectif est de moins dépendre des importations à mesure que de nouvelles mines indonésiennes ouvrent, que les stocks augmentent et que les systèmes de conformité comme SIMBARA gagnent en maturité. Si l’approvisionnement national devient plus prévisible, en qualité comme en calendrier, l’Indonésie pourra maintenir un taux d’utilisation élevé de ses fonderies et préserver les marges dans l’acier inoxydable et les matériaux pour batteries.
L’essentiel
- L’Indonésie a importé environ 10,4 millions de tonnes de minerai de nickel en 2024, presque tout en provenance des Philippines, et pourrait en importer jusqu’à 15 millions de tonnes en 2025.
- Les importations aident les fonderies à mélanger les minerais pour obtenir le rapport silicium-magnésium visé, qui favorise l’efficacité des fours et réduit leur usure.
- La capacité des fonderies a dépassé 1,8 million de tonnes de nickel de classe 2 en 2024, et celle du nickel de classe 1 s’est établie à environ 395 000 tonnes.
- Le calendrier des permis, le ralentissement des approbations RKAB, les intempéries et la répression des flux illégaux ont contribué aux tensions sur l’approvisionnement national.
- Les mineurs philippins s’attendent à une hausse des livraisons vers l’Indonésie cette année, tandis que l’éventualité d’une interdiction des exportations de minerai brut à Manille n’a pas été inscrite dans la loi.
- Les prix du minerai de nickel ont progressé au début de 2025, malgré un excédent mondial de nickel primaire, ce qui a comprimé les marges de certains producteurs.
- Les efforts de l’Indonésie pour développer sa filière des véhicules électriques se poursuivent, avec une production croissante de précipité mixte d’hydroxydes et de matte, en parallèle des matières premières pour l’acier inoxydable.
- Les organisations professionnelles réclament une accélération de l’exploration, une planification pluriannuelle, une meilleure logistique et des stocks stratégiques pour réduire la dépendance au minerai importé.