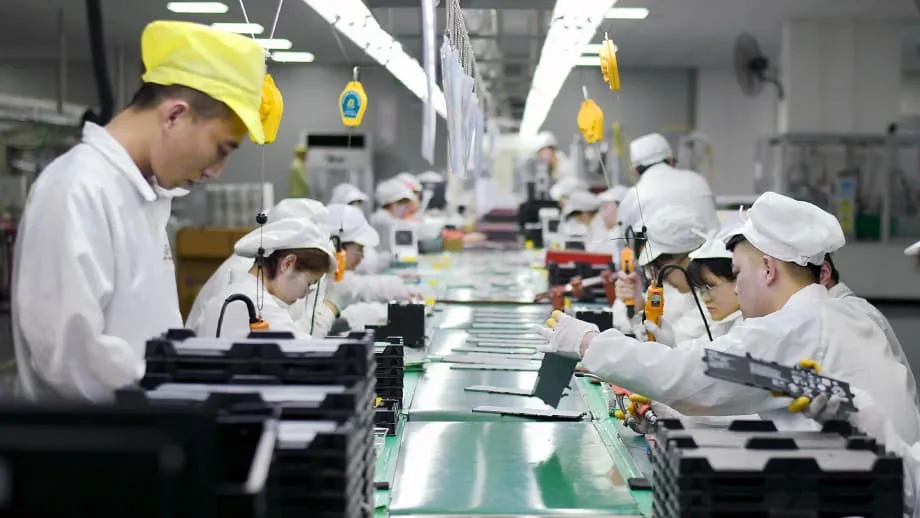
Dans les coulisses de l’essor d’un géant des batteries
En 2005, la Chine comptait deux fabricants de batteries pour véhicules électriques. Aujourd’hui, elle produit plus des trois quarts des cellules lithium-ion utilisées dans le monde. Cette course, partie de presque rien pour aboutir à la domination, n’a rien d’un hasard. Elle est le fruit d’une longue stratégie mêlant investissements publics précoces, aides aux consommateurs et compétition féroce entre des dizaines d’entreprises privées et publiques. Un moment emblématique a eu lieu lors des Jeux olympiques de Pékin, en 2008, quand des bus de la ville ont roulé avec des batteries lithium-ion, signalant que le pays misait sur la mobilité électrique. Le reste du monde avait inventé cette technologie et dominé les premiers marchés. La Chine a décidé de la déployer plus vite et à moindre coût.
Sommaire
- Dans les coulisses de l’essor d’un géant des batteries
- À l’origine de cette stratégie chinoise
- Des politiques publiques aux usines : talents et baisse des coûts
- Les choix technologiques qui ont transformé le marché
- LFP ou NMC, et la lame de BYD
- La course à la recharge rapide
- Économies d’échelle et maîtrise de la chaîne d’approvisionnement
- Répercussions mondiales et nouvelle géopolitique des batteries
- Les concurrents peuvent-ils rattraper leur retard dans les batteries lithium-ion actuelles ?
- La place des batteries de nouvelle génération
- Ce que cela signifie pour les constructeurs et les consommateurs
- Points clés
Deux noms incarnent aujourd’hui le secteur : Contemporary Amperex Technology Limited (CATL) et BYD. En 2017, CATL s’était hissé en tête du classement mondial des fournisseurs, tandis que BYD réunissait sous un même toit la fabrication de batteries et de véhicules. Les deux entreprises ont perfectionné leurs techniques de production, noué des liens étroits avec les fournisseurs de matériaux et d’équipements et appris à passer rapidement des concepts de laboratoire à la production de masse. Résultat : un système capable d’accroître rapidement les capacités, de garantir une qualité constante et de réduire les coûts année après année.
À l’origine de cette stratégie chinoise
Dès 2001, les responsables politiques ont estimé qu’il serait plus judicieux de prendre de l’avance dans les voitures électriques à batterie plutôt que de tenter de rattraper le retard dans les moteurs thermiques. Ils ont inscrit les véhicules à énergie nouvelle et les batteries rechargeables dans les plans nationaux. Après la crise financière mondiale, les plans de relance et les projets municipaux ont accéléré les expérimentations dans les transports en commun et les taxis. Le programme « Dix villes, mille véhicules » a stimulé la demande dans les principaux pôles urbains. Les grandes villes ont facilité l’obtention de plaques d’immatriculation pour les acheteurs de voitures électriques, en réduisant les longues attentes qui dissuadent encore les acheteurs de véhicules à essence.
Les aides financières aux consommateurs et les allègements fiscaux ont été mis en place en 2009 et ont duré plus de dix ans. Les fonds publics ont également servi à construire des réseaux de recharge. Les collectivités locales se sont associées à des entreprises comme BYD pour électrifier les bus et les flottes professionnelles. Ces mesures ont généré des commandes régulières, permettant aux usines d’acquérir de l’expérience. Tesla a ensuite choisi Shanghai pour sa première usine hors des États-Unis. Le site est devenu un important pôle d’exportation et un terrain de formation pour les fournisseurs, notamment les fabricants de batteries et d’autres composants.
Fait crucial, Pékin a façonné le marché de façon à favoriser les fournisseurs nationaux. À partir de 2015, puis avec un durcissement en 2016, les règles nationales d’octroi des aides ont exclu les voitures équipées de batteries de marques étrangères non agréées. Les constructeurs automobiles souhaitant bénéficier des aides devaient s’approvisionner en cellules auprès d’entreprises figurant sur une liste blanche nationale. Les commandes ont ainsi été orientées vers un petit groupe de champions locaux, contraints de changer rapidement d’échelle. La politique a fini par s’assouplir, mais les fabricants chinois avaient alors acquis une solide expérience et un avantage mondial en matière de coûts.
Des politiques publiques aux usines : talents et baisse des coûts
Dans la fabrication de batteries, la pratique réduit les coûts autant que la technologie. Les données recueillies sur plusieurs marchés montrent qu’à chaque doublement de la production cumulée d’un fournisseur, le coût unitaire baisse d’environ 9 %. Au fil des années de forte expansion, l’apprentissage par la pratique a contribué à hauteur d’environ 40 % à la baisse des prix des batteries, davantage que les progrès généraux de l’industrie ou les simples économies d’échelle. Les aides aux consommateurs et les achats de flottes ont amplifié cet effet : des ventes plus importantes ont apporté davantage d’expérience de production, ce qui a ensuite réduit les coûts et stimulé la demande.
La Chine a également investi dans les compétences. Les universités ont créé des cursus spécialisés en électrochimie et en science des matériaux. Le pays forme désormais chaque année de grandes cohortes d’ingénieurs et de techniciens spécialisés dans les batteries. Les entreprises peuvent rapidement recruter pour leurs gigantesques usines et faire tourner plusieurs équipes expérimentées. Un vaste réseau de fournisseurs s’est développé parallèlement aux fabricants de cellules, des séparateurs et électrolytes aux fabricants d’équipements. Cet écosystème a raccourci les cycles de développement et amélioré les rendements.
Les sommes en jeu étaient considérables. Au cours de la dernière décennie, le soutien public aux véhicules électriques et aux batteries a dépassé les 200 milliards de dollars. Les aides étaient assorties d’exigences techniques portant sur l’autonomie, la densité énergétique et la sécurité, ce qui a accéléré les progrès. Des obligations imposaient aux constructeurs de fabriquer et de vendre des modèles électriques pour obtenir des crédits. Durant la période cruciale de développement de la filière, les règles sur le contenu local ont maintenu la plupart des retombées dans le pays. Ensemble, ces mesures ont transformé un marché intérieur protégé en tremplin vers le leadership mondial.
Les choix technologiques qui ont transformé le marché
La stratégie technologique a compté autant que les volumes. Les fabricants chinois se sont concentrés sur la chimie lithium-fer-phosphate pour les voitures et les bus grand public. Les cellules LFP utilisent du fer et du phosphate peu coûteux, évitent le cobalt et une grande partie du nickel, dont l’approvisionnement est concentré à l’étranger, et offrent de bonnes performances en matière de sécurité. Les premières versions souffraient d’une densité énergétique plus faible, ce qui limitait l’autonomie. L’amélioration continue des matériaux, de la conception des batteries et de la production a accru leurs performances tout en préservant leur avantage en matière de coûts, ce qui les rend adaptées aux véhicules destinés au plus grand nombre.
LFP ou NMC, et la lame de BYD
Les cellules nickel-manganèse-cobalt équipent toujours de nombreux véhicules haut de gamme et à grande autonomie, et le Japon comme la Corée du Sud ont constitué de solides gammes dans cette chimie. Pour les fabricants visant de gros volumes, la LFP est devenue le choix par défaut. BYD a lancé une cellule en forme de lame qui permet de loger densément de grandes cellules dans la batterie, afin de gagner de la place et du poids. Les constructeurs sont également passés des batteries à modules aux architectures « cell-to-pack », voire « cell-to-chassis », qui fixent les cellules directement à la structure du véhicule. Ces avancées ont supprimé des pièces, simplifié l’assemblage et réduit les coûts.
La course à la recharge rapide
Les entreprises cherchent aussi à accélérer la recharge sans réduire la durée de vie des batteries. La dernière génération Shenxing de CATL promet d’ajouter plusieurs centaines de kilomètres d’autonomie en quelques minutes sur une borne de forte puissance, et ses concurrents font état de progrès similaires. Les améliorations des matériaux d’anode, de la formulation de l’électrolyte et de la gestion thermique rendent les batteries LFP plus polyvalentes, y compris dans les climats froids. L’écart avec les concurrents occidentaux s’est creusé dans les méthodes de production et la vitesse de déploiement.
Économies d’échelle et maîtrise de la chaîne d’approvisionnement
Au-delà de la chimie, la Chine a pris le contrôle des principaux intrants. Selon de nombreuses estimations, le pays traite une grande part du lithium utilisé dans les batteries, environ sept dixièmes, et domine le traitement du graphite destiné aux anodes, avec plus de neuf dixièmes des capacités. Il détient une part écrasante des capacités de production de batteries LFP. La fabrication de cellules est également concentrée en Chine, qui représente plus des quatre cinquièmes du total mondial. Même si une grande partie de l’extraction des minerais bruts a lieu à l’étranger, des entreprises chinoises financent et exploitent des maillons allant de l’extraction au raffinage, à la fabrication des composants et à l’assemblage final des batteries.
Cette maîtrise se traduit par de la rapidité et une discipline des coûts. Les usines de pointe peuvent produire une cellule en une seconde environ et assembler une batterie en quelques minutes. Des taux d’utilisation élevés répartissent les coûts fixes sur des volumes considérables. BYD intègre les mines, les matériaux, les cellules et les véhicules au sein d’un même groupe, tandis que CATL fournit aussi bien des marques nationales que des constructeurs automobiles étrangers. L’intégration verticale réduit les coûts de transport et les retards. Elle offre également aux responsables une marge de manœuvre pour réorienter la production entre l’automobile et le stockage stationnaire lorsque la demande fluctue.
Répercussions mondiales et nouvelle géopolitique des batteries
La transformation du secteur est mondiale. Les fabricants chinois de batteries fournissent désormais de grands constructeurs automobiles dans le monde entier ou nouent des partenariats avec eux. Les batteries de CATL équipent des modèles de Tesla, BMW, Mercedes-Benz, Volkswagen et de nombreuses marques chinoises. BYD s’est surtout concentré sur ses propres véhicules, tout en développant son activité de fournisseur de batteries à des tiers. Les exportations chinoises de voitures électriques ont bondi sous l’effet de la concurrence sur le marché intérieur, qui fait pression sur les prix, et l’Europe en absorbe une part croissante. Le Royaume-Uni est devenu un point d’entrée important, car son marché reste relativement ouvert.
La politique commerciale remodèle cette expansion. Les États-Unis ont relevé les droits de douane sur les batteries, les matériaux et certains véhicules, et fixé des règles pour limiter l’utilisation de composants chinois dans les véhicules ouvrant droit à des crédits d’impôt. L’Union européenne a engagé des procédures commerciales sur les subventions et incité les entreprises chinoises à construire des usines locales pour approvisionner la région. Des entreprises chinoises investissent dans des usines de plusieurs pays européens afin de limiter les risques, de se conformer aux règles locales et de se rapprocher de leurs clients. Dans le même temps, les constructeurs automobiles hors de Chine cherchent à diversifier leurs sources d’approvisionnement en matériaux et à recycler davantage de métaux.
Pékin a renforcé son contrôle sur les savoir-faire clés. À la mi-2025, de nouvelles règles d’autorisation des exportations ont couvert plusieurs technologies essentielles à la fabrication des batteries LFP et au raffinage du lithium. Le transfert de ces technologies à l’étranger nécessite désormais l’approbation du gouvernement. Cette mesure fait suite à des décisions antérieures concernant les aimants en terres rares. Les exigences d’autorisation ajoutent une part d’incertitude pour les projets étrangers qui prévoyaient d’utiliser des équipements ou des procédés chinois. L’usine de Ford dans le Michigan, conçue pour produire des batteries LFP à partir d’un savoir-faire de conception chinois, est l’un des exemples les plus médiatisés de projets confrontés à de nouvelles interrogations.
Les concurrents peuvent-ils rattraper leur retard dans les batteries lithium-ion actuelles ?
Il est difficile de rivaliser directement avec la Chine dans les technologies lithium-ion actuelles. Sa base de coûts, ses réseaux de fournisseurs étroitement intégrés et la profondeur de son expérience lui confèrent une avance que les autres auraient beaucoup de mal à reproduire. La combler à coups de subventions nécessiterait des dépenses très importantes et durables. Les États-Unis, l’Europe, le Japon et la Corée du Sud investissent pour développer leurs capacités locales, mais, à court terme, une grande partie de la production dépend encore des équipements, des matériaux et des compétences d’ingénierie asiatiques.
Certains concurrents recalibrent leur stratégie. Les champions sud-coréens, qui se concentraient sur les cellules riches en nickel pour les voitures haut de gamme, ajoutent des capacités de production LFP pour les modèles grand public, mais les rendements, les économies d’échelle et le coût des matériaux continuent de favoriser les usines chinoises. Leurs usines hors de Chine ont peiné à maintenir un taux d’utilisation élevé lorsque les ventes de voitures électriques ont ralenti. De nombreux constructeurs occidentaux créent des coentreprises avec des spécialistes des batteries, installent des unités d’assemblage près de leurs usines automobiles et signent des contrats à long terme pour le lithium et le nickel. Ces mesures réduisent l’écart, mais l’avantage lié à l’expérience acquise reste considérable.
La place des batteries de nouvelle génération
Des chimies de rupture pourraient ouvrir un nouveau front de compétition. Les batteries à électrolyte solide dotées d’anodes en lithium métal promettent une densité énergétique plus élevée, une sécurité améliorée et une recharge rapide. Les cellules sodium-ion sont intéressantes pour le stockage à moindre coût et pour réduire la dépendance aux minerais rares. Plusieurs entreprises chinoises, américaines, européennes et japonaises disposent de prototypes fonctionnels et de petites lignes de production. La difficulté consiste à passer à l’échelle. Les nouvelles chimies nécessitent souvent des matériaux différents, de nouveaux équipements de production et des protocoles de sécurité actualisés. Cela augmente les coûts et allonge le chemin vers une production de masse à haut rendement.
Les choix politiques peuvent faire pencher la balance. Le soutien direct à la recherche, le financement d’usines pilotes et de démonstration et des aides ciblées aux premières lignes commerciales peuvent contribuer à transformer des réussites de laboratoire en usines compétitives. Les commandes stratégiques des organismes publics pour le stockage du réseau électrique, les bus ou les systèmes de défense peuvent créer une demande initiale. De nombreux analystes estiment que ces mesures sont plus efficaces que de tenter de rivaliser avec la Chine en développant à tout prix les filières lithium-ion établies. La Chine sera aussi présente dans ces nouveaux domaines : la rapidité du passage de l’idée à l’usine comptera autant que les avancées scientifiques.
Ce que cela signifie pour les constructeurs et les consommateurs
Partout dans le monde, les acheteurs en constatent les effets. Le prix des batteries a baissé et les voitures électriques sont plus abordables sur de nombreux marchés, notamment les modèles équipés de batteries LFP. La sécurité s’est améliorée. La recharge rapide ne cesse de gagner en rapidité. Les conceptions de batteries qui suppriment les modules et intègrent les cellules au plancher du véhicule libèrent de l’espace dans l’habitacle. De plus en plus de marques sont équipées de batteries chinoises, et de nouveaux acteurs poussent les constructeurs historiques à réduire leurs coûts et à accélérer leur développement.
Les constructeurs automobiles s’adaptent. Beaucoup conçoivent des plateformes autour d’architectures « cell-to-pack » ou « cell-to-body ». Ils nouent des liens plus étroits avec les fournisseurs de matériaux et les recycleurs pour limiter les chocs de prix. Certains rachètent des entreprises de batteries ou y investissent pour sécuriser leurs approvisionnements et protéger leur propriété intellectuelle. Les règles commerciales et les contrôles à l’exportation détermineront qui s’associera avec qui. Pour les conducteurs, cette évolution signifie un choix plus large à des prix plus bas, même si l’offre variera selon les régions, au gré des politiques publiques et des stratégies industrielles.
Points clés
- La Chine produit environ les trois quarts des batteries lithium-ion du monde et détient plus des quatre cinquièmes des capacités mondiales de fabrication de cellules.
- Des politiques précoces et durables, des aides aux consommateurs aux obligations de production, en passant par une liste blanche temporaire de fournisseurs nationaux, ont créé un vaste marché intérieur et une solide base d’approvisionnement.
- L’apprentissage par la pratique a fortement réduit les coûts : chaque doublement de la production a fait baisser les coûts unitaires d’environ 9 %, et l’expérience explique une grande partie de la baisse des prix.
- Le lithium-fer-phosphate s’est imposé comme la chimie grand public, grâce notamment à des innovations comme la cellule lame de BYD et à des conceptions intégrant directement les cellules à la structure du véhicule.
- La Chine contrôle des maillons essentiels en amont, notamment l’essentiel du traitement du lithium et du graphite ainsi que la grande majorité des capacités LFP, ce qui favorise de faibles coûts et une montée en puissance rapide.
- Les entreprises chinoises fournissent de nombreux constructeurs automobiles dans le monde et étendent leur présence en Europe, tandis que les États-Unis et l’Union européenne durcissent leurs règles commerciales et leurs dispositifs d’aide.
- Les autorisations d’exportation imposées par Pékin en 2025 pour les technologies essentielles aux batteries et au traitement du lithium créent de nouveaux obstacles pour les projets à l’étranger qui prévoyaient d’utiliser le savoir-faire chinois.
- Les concurrents devraient dépenser des sommes considérables pour égaler la Chine dans les technologies lithium-ion actuelles. Beaucoup misent donc sur les chimies de nouvelle génération et sur les commandes publiques et la recherche-développement pour accélérer leur commercialisation.