Le nouveau pari de croissance de GoTo
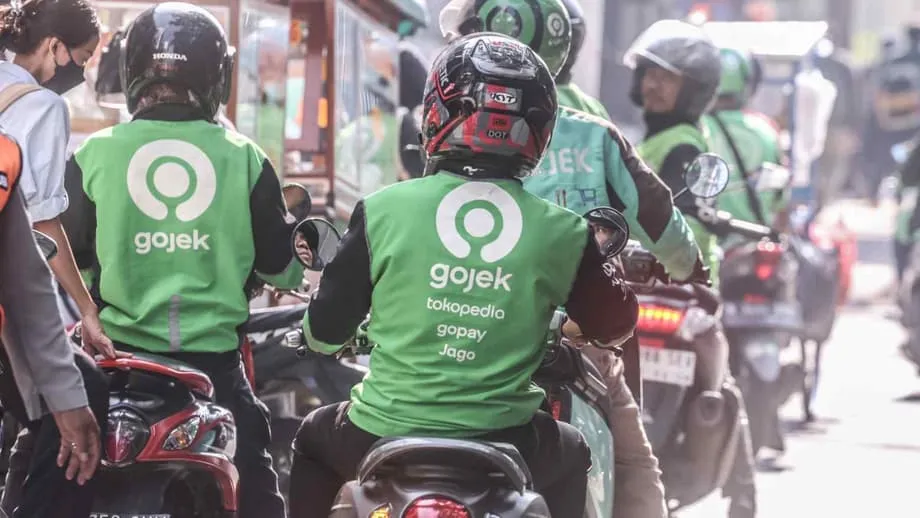
GoTo Group, la plateforme technologique basée à Jakarta à l’origine de Gojek, Tokopedia et GoPay, mise davantage sur les services financiers. L’entreprise prévoit de développer davantage de mini-jeux intégrés à son application pour inciter les utilisateurs à découvrir ses offres de crédit et ses petits prêts en espèces. Cette initiative intervient alors que la croissance des services de transport avec chauffeur et de livraison se stabilise, tandis que les paiements, les prêts et les autres services financiers occupent une place croissante dans l’activité.
Sommaire
- Le nouveau pari de croissance de GoTo
- Pourquoi les mini-jeux changent les comportements
- Du jeu à l’essai d’un produit
- Les outils ludiques qui incitent les utilisateurs à revenir
- De l’engagement au crédit préapprouvé
- La dynamique de GoPay et l’avantage des données
- Les prêts au cœur de l’offre, avec Bank Jago intégrée
- La concurrence dans la fintech indonésienne
- Garde-fous, réglementation et maîtrise des risques
- Les points à suivre au cours des 12 prochains mois
- Points clés
La direction a orienté les utilisateurs vers GoPay comme outil du quotidien, puis vers des solutions simples d’épargne et d’emprunt au sein de la même application. Les défis interactifs, les récompenses pour les connexions quotidiennes et les jeux légers ont déjà contribué à stimuler l’utilisation des services de paiement. L’étape suivante consiste à associer ces moments d’attention à des essais de crédit responsable. Les récents résultats de l’entreprise montrent l’importance de cette stratégie. Les services financiers se développent plus rapidement que les services à la demande, et l’activité de GoPay atteint sans cesse de nouveaux sommets.
Cette stratégie s’inscrit dans une tendance plus générale des applications financières. Une conception ludique, nourrie par les sciences comportementales et la recherche sur l’expérience utilisateur, peut transformer un usage occasionnel en habitude. Dans les applications financières, cela peut se traduire par des paiements plus fréquents, une fidélisation accrue et, à terme, des coûts d’acquisition client plus faibles pour des produits connexes comme le paiement différé et les petits prêts en espèces.
Pourquoi les mini-jeux changent les comportements
Les mini-jeux sont de courtes activités facultatives intégrées à une application. Il peut s’agir de séries de connexions quotidiennes, de roues de la fortune offrant de petits bons d’achat, de cartes à gratter, de barres de progression qui se remplissent à mesure que les tâches sont accomplies ou de missions débloquant des récompenses. Ce ne sont pas des jeux à part entière. Ce sont des interactions légères qui procurent rapidement un sentiment de progression et d’anticipation. Elles s’intègrent naturellement aux brefs moments où les utilisateurs ouvrent une application de portefeuille électronique pour régler une facture, recharger leur forfait ou envoyer de l’argent.
Dans les applications financières, ces mécanismes servent souvent à encourager des actions utiles. Une série de connexions peut inciter les utilisateurs à revenir chaque jour, une barre de progression peut guider quelqu’un dans la configuration de rappels de paiement, et une récompense peut inviter à essayer une nouvelle fonctionnalité. Au fil du temps, ces petites incitations peuvent faciliter l’essai d’un outil de crédit, comme le paiement en plusieurs fois au moment du règlement ou une petite ligne de crédit dont le coût est clairement annoncé à l’avance et le calendrier de remboursement court.
Du jeu à l’essai d’un produit
L’idée de fond est simple. Si les utilisateurs ouvrent GoPay plus souvent et y restent plus longtemps, l’application a davantage d’occasions de leur proposer une offre de crédit préévaluée au bon moment. Une récompense pour une connexion quotidienne pourrait donner droit à une réduction pour le règlement d’une facture courante avec GoPay ; cette transaction pourrait alors être l’occasion de suggérer discrètement un premier paiement échelonné. Si l’utilisateur accepte, le prêt est modeste, les conditions sont claires et le remboursement est automatisé dans la même application.
Les outils ludiques qui incitent les utilisateurs à revenir
GoTo s’appuie déjà sur un ensemble d’outils bien connus. Les bonus de connexion quotidienne encouragent les séries. Les roues de la fortune et les cartes à gratter offrent un frisson sans grand enjeu, avec de petits lots comme des bons d’achat ou des frais supprimés. Les missions associent de petites tâches à des récompenses, par exemple payer une facture de téléphone, faire un virement à un proche et recharger son portefeuille en une semaine. Les barres de progression et les badges donnent un sentiment d’accomplissement. Ces fonctionnalités sont plus efficaces lorsqu’elles sont rapides, fiables et peu gourmandes en données, un point important pour les utilisateurs équipés de smartphones d’entrée de gamme et disposant d’une connexion plus lente.
En arrière-plan, ces interactions alimentent une stratégie évolutive. Si un utilisateur s’intéresse au paiement de factures, l’application peut lui proposer des missions et des réductions pertinentes. S’il manifeste un intérêt pour les achats sur Tokopedia, elle peut lui offrir un premier paiement échelonné, avec un plafond bas et une courte durée. L’objectif est de rendre évidente et facile la prochaine action utile, pas de bombarder les utilisateurs d’offres.
De l’engagement au crédit préapprouvé
C’est au stade du préapprouvé que l’engagement rejoint l’évaluation du risque de crédit. L’activité du portefeuille, l’historique des achats en ligne et les contrôles d’identité vérifiée permettent de dresser un profil de l’utilisateur et de fixer un plafond initial prudent. Plutôt que de lui demander de remplir un long formulaire, l’application peut lui présenter une offre déjà personnalisée, avec des montants et des dates de remboursement adaptés à son comportement antérieur. Les remboursements peuvent être prélevés sur le solde du portefeuille ou sur des comptes liés, ce qui simplifie l’expérience et réduit les retards de paiement.
La dynamique de GoPay et l’avantage des données
Les résultats récents montrent pourquoi GoTo étend cette approche. Au troisième trimestre, le chiffre d’affaires net a atteint environ 4,7 billions de roupies, en hausse d’environ 21 % sur un an. L’entreprise a enregistré sur la période un bénéfice avant impôts ajusté d’environ 62 milliards de roupies et relevé sa prévision de résultat ajusté pour l’année, dans une fourchette d’environ 1,8 à 1,9 billion de roupies. Le chiffre d’affaires des services financiers s’est établi autour de 1,5 billion de roupies, en hausse d’environ 55 % sur un an, porté par la croissance des prêts aux particuliers et la progression régulière des transactions de paiement. En septembre, GoPay a dépassé pour la première fois les 500 millions de transactions.
Le chiffre d’affaires des services à la demande, qui comprennent le transport avec chauffeur et la livraison, s’est établi à environ 3,2 billions de roupies, en hausse d’environ 10 %. Le réseau GoPay a atteint une taille considérable. Environ 3 % du produit intérieur brut de l’Indonésie transite par l’écosystème GoPay et près de 12 % de la population adulte du pays utilise l’application chaque mois. La valeur brute des transactions des services financiers a progressé d’environ 30 % sur un an, à près de 170 billions de roupies.
Une application GoPay indépendante a été lancée en 2023 afin d’accélérer le développement au-delà des grandes villes. Elle consomme moins de données mobiles, fonctionne correctement sur les téléphones moins chers et met en avant des fonctionnalités comme les virements gratuits et les frais réduits pour le paiement des factures. Les éléments interactifs, tels que les récompenses pour les connexions quotidiennes et les mini-jeux, ont aidé l’application à toucher le grand public dans les villes de deuxième et troisième rang. Cette portée plus large génère davantage de données de transaction et, avec l’autorisation des utilisateurs, fournit de meilleurs éléments pour les modèles de crédit.
Les prêts au cœur de l’offre, avec Bank Jago intégrée
GoTo détient environ 22 % du capital de Bank Jago. La banque est intégrée à GoPay, ce qui permet aux utilisateurs d’ouvrir et de gérer des comptes depuis l’application. Ce lien crée un parcours direct des paiements du quotidien à l’épargne, puis à l’emprunt. Il simplifie le financement des prêts et permet aux utilisateurs de suivre leurs soldes, leurs remboursements et leurs prochaines factures au même endroit.
Une activité bancaire numérique régulière, comme le versement du salaire et le paiement des factures dans les délais, apporte des informations vérifiées qui peuvent améliorer l’évaluation du risque de crédit et réduire les défauts de paiement. Pour les emprunteurs, les remboursements automatiques et les rappels diminuent le risque d’oubli. Pour GoTo et ses partenaires, une intégration plus étroite peut réduire les coûts de gestion et faciliter le recouvrement lorsqu’un emprunteur prend du retard.
Cette structure favorise également le développement plus rapide de nouveaux produits. L’entreprise peut commencer par proposer de petites lignes de crédit simples, augmenter les plafonds après un historique de remboursements dans les délais et offrir des paiements échelonnés à la caisse sur Tokopedia et chez d’autres commerçants. À terme, le même dispositif pourra prendre en charge des produits connexes, comme la microassurance et des enveloppes d’épargne permettant aux utilisateurs de mettre de l’argent de côté pour leurs factures.
La concurrence dans la fintech indonésienne
L’Indonésie est l’un des marchés de la finance numérique les plus actifs d’Asie du Sud-Est. Portefeuilles électroniques, services de paiement différé et prêteurs en ligne se disputent chaque jour l’attention des utilisateurs. Des plateformes régionales comme Grab et Sea Group, ainsi que des acteurs locaux spécialisés comme Kredivo et Akulaku, poursuivent le même objectif : transformer les visites fréquentes de leurs applications en relations financières plus étroites.
Nombre de ces applications utilisent une conception ludique pour encourager la formation d’habitudes. Tâches quotidiennes, points de récompense et défis inspirés des jeux favorisent les visites répétées. Les mécanismes se ressemblent, mais leur mise en œuvre compte. Les applications qui proposent des récompenses simples et fiables, liées à des actions utiles, tendent à mieux fidéliser leurs utilisateurs sans les pousser vers des produits qu’ils ne souhaitent pas.
La compétition ne porte plus sur le nombre de téléchargements, mais sur la création de routines. Lorsque les utilisateurs reviennent chaque jour pour de petites récompenses, les coûts liés à leur retour diminuent et l’application a davantage d’occasions de leur proposer des services pertinents. Cela peut contribuer à améliorer la rentabilité unitaire des prêts, où les revenus de commissions et les marges d’intérêt doivent couvrir les pertes sur crédit et les dépenses promotionnelles.
Garde-fous, réglementation et maîtrise des risques
En Indonésie, les prêts sont soumis à une surveillance étroite. Ces dernières années, les autorités de régulation ont renforcé leur contrôle des prêts à la consommation et des services de paiement différé. Elles imposent notamment des exigences en matière de marketing responsable, de présentation normalisée des tarifs, de vérification de la capacité de remboursement et de protection des données. Dans ce contexte, les expériences ludiques doivent être conçues avec soin afin d’encourager de bonnes habitudes plutôt que des emprunts impulsifs.
Une conception responsable commence par des plafonds et un langage clair. Des plafonds initiaux modestes, l’affichage du coût total en roupies avant confirmation et des dates de remboursement adaptées aux cycles de paie sont autant de protections simples. Des délais de réflexion peuvent éviter la souscription de plusieurs prêts en peu de temps. Des avertissements peuvent s’afficher lorsqu’un utilisateur approche de son plafond, et des conseils pédagogiques peuvent expliquer le fonctionnement des intérêts et des frais. Les jeux ne doivent jamais obliger à contracter un prêt pour obtenir une récompense. Les récompenses liées à des comportements sains, comme la mise en place d’un rappel de facture ou la constitution d’une épargne de précaution, sont des choix plus sûrs.
Une évaluation rigoureuse du risque permet de maîtriser les pertes. GoTo peut combiner l’historique des portefeuilles et des places de marché, les contrôles des appareils et les données bancaires de ses partenaires afin de vérifier l’identité et de mesurer le risque. Les modèles peuvent réagir aux premiers signes de difficulté en réduisant les plafonds ou en suspendant les offres. Les remboursements alimentent à leur tour le système, qui n’augmente les plafonds qu’après avoir constaté des paiements réguliers dans les délais. Des dispositifs de lutte contre la fraude, notamment la vérification biométrique et la détection des anomalies, contribuent à prévenir les abus de promotions et l’usurpation d’identité qui accompagnent parfois les campagnes ludiques.
Les points à suivre au cours des 12 prochains mois
L’adoption et l’engagement seront les premiers indicateurs à observer. Le nombre d’utilisateurs actifs quotidiens de GoPay, la part des utilisateurs qui interagissent avec les mini-jeux et le nombre de ceux qui contractent leur premier prêt permettront de déterminer si l’approche fonctionne. Le délai avant le deuxième et le troisième prêt, ainsi que les comportements de remboursement, indiqueront si un parcours d’adhésion ludique favorise des relations plus saines à long terme.
La qualité du crédit restera un enjeu central. Des indicateurs comme les taux d’impayés, les pertes nettes sur créances et les taux de passage d’une tranche d’impayés à une autre, observés pour différentes catégories d’emprunteurs, montreront si les risques sont maîtrisés. L’évolution de ces mesures selon les régions, les tranches de revenus et les types de produits sera à suivre à mesure que l’application se déploie dans des villes plus petites.
Les investisseurs s’intéresseront à la rentabilité unitaire. Le coût du risque, les coûts de financement via les partenaires bancaires, les dépenses marketing par emprunteur actif et le résultat opérationnel en trésorerie par prêt en sont les principaux leviers. Une amélioration de ces indicateurs conforterait l’idée que les jeux ne sont pas de simples options ludiques, mais contribuent à une croissance des prêts moins coûteuse.
La diversité des produits et les partenariats compteront également. Les outils d’épargne, les produits d’assurance et les fonctionnalités d’investissement intégrés à GoPay peuvent diversifier les revenus et renforcer l’engagement. Une collaboration plus étroite avec les commerçants de Tokopedia, les opérateurs télécoms et les fournisseurs de services publics peut élargir les cas d’usage et améliorer les données utilisées pour l’évaluation du risque et la prévention de la fraude. La capacité à avancer sur ces fronts déterminera la pérennité de la croissance.
Points clés
- GoTo développera davantage de mini-jeux intégrés à son application pour inciter les utilisateurs à essayer ses prêts, alors que les services financiers progressent plus vite que le transport avec chauffeur et la livraison.
- Des mécanismes ludiques comme les connexions quotidiennes, les roues de la fortune et les missions servent à créer des habitudes favorables à l’adoption des paiements et du crédit.
- Au dernier trimestre, le chiffre d’affaires net s’est établi à environ 4,7 billions de roupies, en hausse d’environ 21 % sur un an, tandis que le bénéfice avant impôts ajusté avoisinait 62 milliards de roupies.
- Le chiffre d’affaires des services financiers a atteint environ 1,5 billion de roupies, en hausse d’environ 55 %, et GoPay a dépassé les 500 millions de transactions mensuelles en septembre.
- Le chiffre d’affaires des services à la demande s’est élevé à environ 3,2 billions de roupies, en hausse d’environ 10 %, tandis que la croissance se déplace vers la fintech.
- GoPay traite environ 3 % du PIB indonésien et près de 12 % des adultes utilisent l’application chaque mois, ce qui fournit des données utiles à l’évaluation du risque de crédit.
- GoTo détient environ 22 % de Bank Jago, dont les services bancaires intégrés à GoPay permettent de regrouper dépôts, paiements et prêts au même endroit.
- La concurrence est intense : Grab, Sea, Kredivo et Akulaku utilisent eux aussi des récompenses et des fonctionnalités inspirées des jeux pour fidéliser les utilisateurs et stimuler l’usage du crédit.
- Les autorités ont renforcé le contrôle des prêts et du paiement différé, faisant de la conception responsable, de la clarté des tarifs et de la vérification de la capacité de remboursement des exigences essentielles.
- Les principaux indicateurs à suivre sont l’engagement envers les mini-jeux, la conversion du premier prêt vers les prêts suivants, les pertes sur crédit, le coût du risque et la rentabilité unitaire.