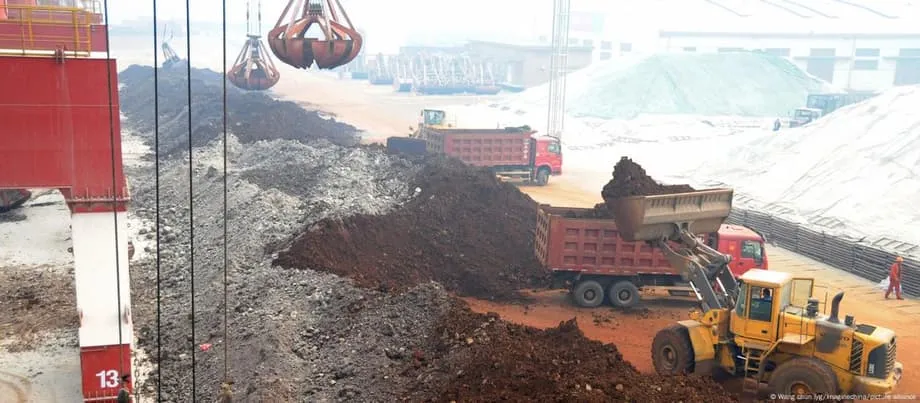
Pourquoi les terres rares sont cruciales aujourd’hui
Les terres rares sont présentes dans les moteurs, les capteurs et les puces qui font fonctionner la vie moderne. Ces 17 éléments métalliques confèrent aux aimants une forte coercivité et une bonne résistance à la chaleur, ce qui explique leur utilisation dans les moteurs de véhicules électriques, les générateurs d’éoliennes, les smartphones, les dispositifs médicaux et les systèmes radar. Sans elles, les objectifs en matière d’énergie propre, les armes de pointe et la prochaine génération de l’informatique progresseraient plus lentement et à un coût plus élevé.
Sommaire
- Pourquoi les terres rares sont cruciales aujourd’hui
- Comment la Chine a acquis sa domination et pourquoi il est difficile de la déloger
- Ce que changent les contrôles à l’exportation de 2025
- Interdépendance ou vulnérabilité
- Où émergent des solutions de remplacement
- La stratégie japonaise et le partenariat avec Lynas
- Les initiatives et le calendrier des États-Unis
L’offre est concentrée dans un seul pays aux étapes les plus importantes. La Chine représente environ 60 à 70 % de l’extraction minière mondiale, près de 90 % de la séparation et du raffinage, et près de 94 % de la fabrication d’aimants permanents. Cette position dominante est encore plus marquée pour les terres rares lourdes comme le dysprosium et le terbium, indispensables aux aimants résistants aux hautes températures. Cette concentration transforme un marché de niche des matériaux en un risque stratégique majeur pour l’automobile, l’énergie, l’aérospatiale et l’électronique.
Ce risque est devenu immédiat en 2025, lorsque Pékin a étendu les contrôles à l’exportation bien au-delà des minerais bruts. Des licences sont désormais requises pour exporter des aimants et d’autres produits contenant des terres rares d’origine chinoise, ou fabriqués à l’aide de technologies chinoises d’extraction, de traitement ou de fabrication d’aimants. Les contrôles peuvent s’appliquer dès la présence de traces, avec des seuils aussi bas que 0,1 % pour les intrants en terres rares lourdes. Les entreprises qui dépendent de composants d’origine chinoise à quelque niveau que ce soit de leur chaîne d’approvisionnement doivent désormais demander des autorisations, dont l’obtention peut être lente, incertaine et parfois impossible.
Comment la Chine a acquis sa domination et pourquoi il est difficile de la déloger
La Chine a constitué en plusieurs décennies une filière industrielle complète, de l’extraction et de la séparation à la production d’alliages et d’aimants, avec un vaste vivier d’ingénieurs et de fabricants d’équipements. Les coûts ont été maintenus à un bas niveau grâce aux économies d’échelle, à la proximité entre les mines et les installations de transformation intermédiaire, ainsi qu’à des normes environnementales moins strictes. Il en résulte un écosystème industriel où les matières premières, les réactifs et la main-d’œuvre qualifiée sont facilement accessibles, ce qui réduit les délais et favorise l’amélioration continue des procédés. Pour le traitement des terres rares lourdes, les installations chinoises sont proches du monopole.
Cette influence a déjà été exercée. En 2010, des fabricants japonais ont signalé le blocage de livraisons après un incident en mer de Chine orientale, et une décision rendue par la suite a conclu que la Chine avait enfreint les règles commerciales en restreignant les exportations. Les prix ont bondi, les projets hors de Chine se sont accélérés, puis se sont effondrés lorsque les prix ont reflué. De nombreux investisseurs se sont retirés entre 2011 et 2016, amenuisant le portefeuille d’actifs hors de Chine au moment même où la demande commençait à s’envoler.
Ces cycles sont importants, car les projets de terres rares nécessitent de longs délais et des étapes complexes de qualification. Les fabricants d’aimants et les utilisateurs finaux ont besoin de plusieurs années pour homologuer une nouvelle source d’oxydes, de métaux et d’aimants finis. Lorsque les prix fluctuent, la rentabilité de nouvelles mines ou d’installations de transformation intermédiaire peut s’évaporer du jour au lendemain, et il n’est pas facile de reconstituer l’expérience et les équipements nécessaires à leur redémarrage.
Ce que changent les contrôles à l’exportation de 2025
En avril 2025, de nouvelles règles chinoises ont visé plusieurs terres rares lourdes et des produits liés aux aimants. Les volumes exportés ont diminué au cours des mois suivants. Les constructeurs automobiles aux États-Unis et en Europe ont été confrontés à des approvisionnements tendus en aimants haute performance, les calendriers de production ont été ajustés et les prix hors de Chine ont bondi.
En octobre 2025, le périmètre a été élargi. Des licences sont requises pour les aimants et les autres produits contenant des matériaux chinois ou issus de technologies chinoises d’extraction, de séparation ou de fabrication d’aimants, même lorsque le produit est fabriqué à l’étranger. Les demandes liées aux puces de pointe et aux mémoires sont examinées au cas par cas. À partir du 1er décembre 2025, les demandes de licence liées à des armées étrangères seront rejetées, et les ressortissants chinois ne pourront plus contribuer à des projets de terres rares à l’étranger sans autorisation. Ces mesures étendent le contrôle au-delà des matières premières, aux compétences, au savoir-faire industriel et à la production d’aimants.
Interdépendance ou vulnérabilité
L’interdépendance s’est développée parallèlement aux risques. Les données commerciales montrent que les États-Unis ont exporté vers la Chine des volumes croissants de certains matériaux de terres rares jusqu’en 2022. La Chine transformait ensuite ces intrants en composants et en produits finis qui étaient réinjectés dans les marchés mondiaux. Ces échanges dans les deux sens ont favorisé la diffusion des technologies bas carbone et maintenu les coûts à un niveau bas pour les consommateurs.
L’interdépendance peut stabiliser l’approvisionnement lorsque les relations politiques sont sereines. Dès lors que les autorisations et les licences deviennent des instruments politiques, les mêmes interconnexions amplifient les chocs. Les entreprises dont les aimants contiennent même une faible quantité de matériaux chinois sont désormais exposées à des contrôles juridiques et à des délais d’attente. La leçon est simple : la diversification doit aussi concerner les étapes intermédiaires qui transforment les concentrés en oxydes séparés, en métaux, en alliages et en aimants homologués.
Où émergent des solutions de remplacement
Les gouvernements et les entreprises tentent de bâtir des chaînes complètes hors de Chine. Les États-Unis financent des projets d’extraction, de séparation et de fabrication d’aimants sur leur territoire et avec leurs partenaires. L’Australie accroît ses capacités de production et attire les financements destinés au développement. Le Japon associe capitaux publics, contrats d’achat à long terme et soutien technique pour appuyer des producteurs fiables. L’Union européenne cherche à réduire sa dépendance grâce à de nouvelles règles, à des aides ciblées et à d’éventuels instruments commerciaux.
La stratégie japonaise et le partenariat avec Lynas
Tokyo a réagi au choc de 2010 en combinant financement, contrats d’achat à long terme et expertise des procédés. Le partenariat entre Sojitz, JOGMEC et Lynas, en Australie, a assuré aux utilisateurs japonais un approvisionnement stable en oxydes de terres rares ; en 2023, il a été étendu aux éléments plus lourds. Cette approche a raccourci les cycles de qualification en liant directement le financement aux livraisons physiques et à l’assurance qualité. Elle reste un modèle dont d’autres peuvent s’inspirer.
Les initiatives et le calendrier des États-Unis
Washington associe politique industrielle et relocalisation chez des pays partenaires pour réduire son exposition. L’Export-Import Bank des États-Unis a annoncé qu’elle envisageait jusqu’à 200 millions de dollars de financement pour le projet Goschen de VHM Limited, dans l’État de Victoria : ce gisement contient des oxydes de terres rares légères et lourdes, ainsi que du zircon et du rutile. Le projet a obtenu les principales autorisations et est conçu pour monter en puissance, ce qui en fait un candidat à des contrats d’achat à long terme avec des fournisseurs de véhicules électriques et de matériel de défense. En parallèle, l’administration a évoqué la création d’une réserve stratégique, des prix planchers pour les producteurs nationaux et des partenariats avec des alliés dans le domaine du traitement et des aimants. De nouveaux accords annoncés dans toute l’Asie visent à sécuriser les approvisionnements, à développer le raffinage hors de Chine et à coordonner les stocks avec des partenaires comme le Japon, la Malaisie, la Thaïlande, le Vietnam et le Cambodge.
Andrew King, directeur général de VHM, a qualifié les récents signaux de financement de tournant pour la sécurité des chaînes d’approvisionnement. Il a décrit le soutien d’une agence américaine comme une mesure concrète susceptible de faire passer un projet de la planification à la construction.