Pourquoi Jakarta mise sur le raffinage dans le pays
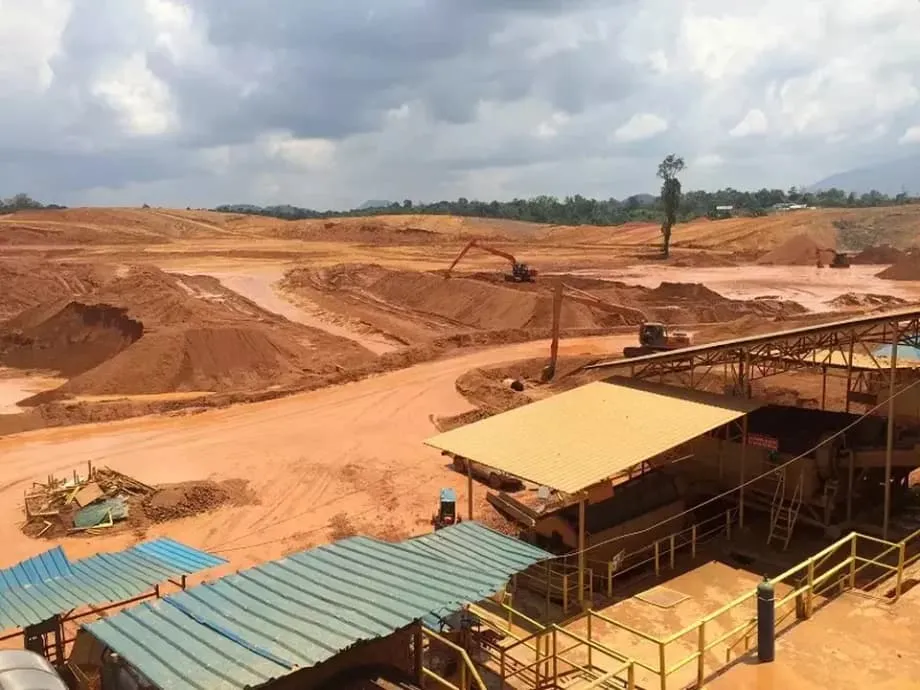
L’interdiction des exportations de bauxite imposée par l’Indonésie depuis juin 2023 est au cœur d’une stratégie nationale visant à transformer les minerais sur place plutôt qu’à exporter du minerai brut. Cette politique entend créer des emplois, attirer d’importants investissements dans le raffinage et la fusion, et ancrer dans le pays une partie des chaînes d’approvisionnement mondiales de l’aluminium et des véhicules électriques. Les autorités estiment que l’Indonésie a longtemps exporté du minerai à faible valeur ajoutée avant d’importer des produits plus valorisés, comme l’alumine et l’aluminium. L’interdiction vise à inverser cette tendance en incitant les investisseurs à construire des raffineries dans le pays, afin qu’une plus grande part de la valeur y reste.
Sommaire
- Pourquoi Jakarta mise sur le raffinage dans le pays
- Portée et fonctionnement de l’interdiction
- Avancées et capacités insuffisantes
- Panorama actuel des fonderies
- Un décalage entre minerai et alumine
- Les difficultés des producteurs et des économies locales
- Financement et blocages des projets
- Ajustements des politiques et débats sur un assouplissement
- Répercussions sur les marchés mondiaux
- Les enseignements du nickel et l’incertitude réglementaire
- Perspectives pour 2025-2027
- À retenir
Le ministre de l’Énergie et des Ressources minérales, Bahlil Lahadalia, présente cette politique comme une réponse pragmatique à la hausse de la demande intérieure. La demande indonésienne de produits en aluminium dépasse les capacités industrielles locales, si bien que le pays importe encore de nombreux dérivés de la bauxite. Le gouvernement veut que les capitaux privés comblent cet écart en construisant des installations modernes. Les autorités se sont fixé des objectifs ambitieux d’investissement dans la transformation des minerais et du charbon, à hauteur d’environ 8 milliards de dollars, dont plusieurs milliards ont déjà été engagés ces dernières années. Cette approche s’inscrit dans le prolongement de la politique menée pour le nickel : l’interdiction des exportations de minerai brut a favorisé la construction d’installations de transformation et fait grimper la valeur des exportations.
Portée et fonctionnement de l’interdiction
La décision de 2023 interdit les expéditions de minerai de bauxite non transformé et de bauxite lavée. Elle s’appuie sur la loi minière de 2009, qui impose une transformation créatrice de valeur sur le territoire avant toute exportation. L’Indonésie avait d’abord tenté d’interdire toutes les exportations de minerais bruts en 2014, puis assoupli les règles en 2017 pour éviter d’étouffer la production pendant la construction de nouvelles installations. Le président Joko Widodo a annoncé le rétablissement de l’interdiction des exportations de bauxite fin 2022, sachant que cette politique entraînerait des difficultés à court terme, notamment une perte de recettes d’exportation, mais soutenant que ses bénéfices à plus long terme l’emporteraient sur les coûts. Le même raisonnement avait guidé la politique antérieure sur le nickel, qui a entraîné une forte croissance de la transformation en aval et de la valeur des exportations.
Au-delà des emplois et des investissements, l’Indonésie veut se donner un levier stratégique dans les secteurs qui utilisent l’aluminium et l’alumine. La bauxite est la matière première de l’alumine, ensuite fondue pour produire l’aluminium utilisé dans les transports, la construction, le transport d’électricité, l’emballage et, de plus en plus, les composants légers des véhicules électriques. Une solide base de production nationale aiderait les fabricants locaux et pourrait attirer de nouveaux projets dans les régions riches en bauxite, comme le Kalimantan occidental.
Avancées et capacités insuffisantes
La transition d’exportateur de minerai à transformateur est en cours, mais les capacités de raffinage de la bauxite en alumine restent inférieures à l’offre de minerai. Les autorités ont évoqué une capacité installée totale de traitement du minerai de bauxite d’environ 17,5 millions de tonnes par an, un chiffre bien inférieur aux besoins du pays au regard de la demande d’alumine et de produits en aluminium. Du côté du raffinage, seules quelques installations sont en activité et elles n’absorbent pas encore tout le minerai que les producteurs peuvent extraire.
Panorama actuel des fonderies
Quatre installations de production d’alumine seraient actuellement en activité, pour une capacité cumulée proche de 4,3 millions de tonnes par an. Le gouvernement a exhorté les entreprises à achever huit autres projets d’usines d’alumine qui, s’ils aboutissent, pourraient consommer environ 24,5 millions de tonnes de bauxite et produire quelque 8,5 millions de tonnes d’alumine par an. Ces projets marqueraient un tournant pour le secteur. Parallèlement, le producteur public d’aluminium Inalum s’est associé à Emirates Global Aluminium pour accroître la production de métal, avec pour objectif une capacité pouvant atteindre 1 million de tonnes d’aluminium dans les prochaines années.
Un décalage entre minerai et alumine
L’Indonésie peut extraire bien plus de 20 millions de tonnes de bauxite par an. Des associations ont indiqué que le potentiel de production avait atteint environ 30 millions de tonnes certaines années, alors que les usines d’alumine en activité ne peuvent en absorber qu’une fraction. Le taux de conversion est déterminant. Il faut plusieurs tonnes de bauxite pour produire une tonne d’alumine, selon la teneur du minerai : souvent entre trois et quatre tonnes de bauxite par tonne d’alumine. Des analystes et des parlementaires ont prévenu qu’un excédent de bauxite sur le marché intérieur était inévitable sans augmentation des capacités de raffinage. En 2025, les plans miniers approuvés prévoient une production de 12 à 15 millions de tonnes de bauxite, tandis que les capacités opérationnelles d’alumine, d’environ 5,3 millions de tonnes, nécessiteraient encore quelque 16,5 millions de tonnes de bauxite à plein régime. La marge est donc faible et pourrait rapidement se transformer en excédent si les raffineries tournent en dessous de leur capacité nominale.
Les difficultés des producteurs et des économies locales
Les producteurs affirment que le décalage entre l’offre de minerai et les volumes absorbés par les raffineries pèse sur leurs finances. Les exportations étant interdites et les acheteurs locaux peu nombreux, les stocks ont augmenté et les prix de la bauxite en Indonésie ont baissé. Des entreprises ont réduit leur production ou suspendu leurs activités pour préserver leur trésorerie et limiter les pertes. Les organisations professionnelles avertissent que des arrêts prolongés pénaliseront les salariés et les fournisseurs locaux, en particulier dans le Kalimantan occidental et d’autres régions productrices, où l’activité minière fait vivre les habitants et soutient les économies régionales.
Des acteurs du secteur ont demandé au gouvernement d’envisager un prix plancher pour les ventes de bauxite sur le marché intérieur, afin que les producteurs puissent couvrir leurs coûts pendant la montée en puissance des raffineries. Cette mesure obligerait les usines d’alumine à payer au moins un prix fixé pour le minerai. Ses partisans estiment qu’un prix plancher pourrait éviter une spirale de baisse des prix qui fragiliserait les sociétés minières et entraînerait des licenciements. Les autorités reconnaissent ce déséquilibre et indiquent que la réduction de la production est un moyen de gérer l’excédent en attendant la mise en service de nouvelles raffineries. Les producteurs rétorquent que ces réductions menacent les salaires et les programmes destinés aux communautés locales.
Financement et blocages des projets
Le financement est le principal obstacle à la résorption du déficit de capacités de raffinage. Sept grands projets d’usines d’alumine au Kalimantan sont retardés, et d’importantes capacités prévues restent sur le papier. Les promoteurs disent peiner à obtenir des prêts auprès de banques indonésiennes et étrangères. Les investisseurs doivent aussi faire face à des coûts initiaux plus élevés, à des délais de construction plus longs et à des exigences complexes en matière d’approvisionnement fiable en électricité, d’accès aux ports, de soude caustique et d’autres intrants nécessaires au raffinage de l’alumine.
Ronald Sulistyanto, président de l’Association indonésienne des entrepreneurs de la bauxite et du minerai de fer, a averti à plusieurs reprises que le profil de coûts des projets d’usines d’alumine dissuadait les prêteurs, qui leur préfèrent les projets liés au nickel, plus rapidement rentables. Selon lui, les entreprises restent dans l’impasse en l’absence de soutien public permettant de débloquer les financements.
« Construire une unité de fusion de la bauxite nécessite un investissement en capital de 1,2 milliard de dollars », a déclaré Ronald Sulistyanto, ajoutant que les banques ne voulaient pas fournir les fonds nécessaires à l’avancement des projets.
Les projets miniers dépendent souvent de la clarté de la réglementation. Les promoteurs affirment que les changements fréquents de règles et l’incertitude concernant les autorisations d’exportation, les licences et les prix rendent les banques prudentes. Plusieurs projets annoncés restent à l’arrêt, tandis que leurs promoteurs cherchent des partenaires et tentent d’obtenir des terrains, un approvisionnement électrique et des autorisations environnementales. Un projet au Kalimantan a été bloqué après la révocation de son permis minier, ce qui souligne l’importance de procédures d’autorisation prévisibles pour les prêteurs qui doivent évaluer les risques sur un horizon de 15 à 20 ans. L’approvisionnement énergétique constitue une autre contrainte. Les raffineries d’alumine consomment beaucoup d’électricité et de chaleur. Construire des capacités de production d’énergie près des mines ou garantir des raccordements stables au réseau augmente les besoins en capitaux et peut ralentir les travaux.
Ajustements des politiques et débats sur un assouplissement
Depuis la mi-2024, des informations circulent selon lesquelles les autorités pourraient assouplir l’interdiction d’exporter la bauxite pour soulager les producteurs en attendant que les capacités de raffinage rattrapent leur retard. Les acteurs du marché estiment que l’autorisation d’exporter une partie de la production aiderait à absorber l’excédent de minerai et à rétablir les revenus des producteurs. D’autres craignent qu’une telle ouverture ne fragilise les raffineries nationales, qui pourraient alors se retrouver en concurrence avec les acheteurs étrangers pour s’approvisionner à des prix plus élevés. Pour l’heure, l’interdiction reste en vigueur et la politique privilégie désormais les prix intérieurs et l’absorption du minerai par les installations locales.
Le ministre Bahlil continue de mettre l’accent sur la transformation dans le pays et signale que le gouvernement ne renoncera pas à sa stratégie de développement des activités en aval. Il en a expliqué les raisons concrètes à de nombreuses reprises.
« L’Indonésie importe encore de nombreux dérivés de la bauxite, comme l’aluminium, car la demande intérieure dépasse les capacités industrielles. Les investisseurs doivent donc construire des usines de transformation de la bauxite dans le pays », a déclaré le ministre de l’Énergie et des Ressources minérales, Bahlil Lahadalia.
En 2025, le ministère de l’Énergie et des Ressources minérales a instauré un mécanisme de prix de référence intérieur, appelé HPM, pour les minerais et le charbon. La règle impose que les ventes soient conclues à un prix égal ou supérieur à celui établi par une formule gouvernementale. L’objectif est de garantir une juste rémunération à l’État et d’encourager les investissements. De grands producteurs miniers affirment toutefois que le prix fixé par cette formule dépasse ce que les raffineries sont prêtes à payer, ce qui a bloqué le marché.
PT Aneka Tambang, la société minière publique connue sous le nom d’Antam, a indiqué aux parlementaires que les acheteurs refusaient d’acquérir de la bauxite au prix HPM. L’entreprise a averti que toutes les ventes de bauxite lavée, et même de ferronickel, avaient été suspendues début avril, avec des répercussions sur les redevances versées à l’État et sur la trésorerie.
« Les acheteurs et les fonderies ne veulent pas payer le prix de référence, les ventes ne sont donc pas rentables. Le HPM est trop élevé et prive les entreprises de la souplesse nécessaire pour négocier leurs prix entre elles », a déclaré Nico Kanter, directeur général d’Antam, lors d’une audition parlementaire.
Les producteurs et les raffineries demandent au gouvernement de réviser le HPM, d’élargir les rabais applicables aux contrats d’approvisionnement à long terme ou de mettre en place la politique par étapes pour tenir compte de l’évolution du marché. Des parlementaires ont demandé aux ministères de vérifier si la formule de prix, censée protéger les intérêts nationaux, ne bloque pas involontairement les transactions.
Répercussions sur les marchés mondiaux
Les choix politiques de l’Indonésie ont des conséquences à l’échelle mondiale. Avant les précédentes restrictions, la Chine dépendait fortement de la bauxite indonésienne et, certaines années, l’archipel fournissait la majeure partie de ses importations. Après l’arrêt des exportations de minerai par l’Indonésie, les acheteurs chinois se sont tournés vers l’Australie, la Guinée, la Malaisie et d’autres fournisseurs. La Guinée domine désormais les importations chinoises. Toute décision de l’Indonésie d’autoriser à nouveau des exportations partielles modifierait une nouvelle fois les flux commerciaux. Selon les estimations d’analystes, 16 millions de tonnes de bauxite indonésienne destinées au marché maritime pourraient permettre de produire ailleurs 4 à 5 millions de tonnes d’alumine, soit suffisamment pour compenser une partie des pénuries mondiales actuelles.
Les marchés mondiaux de l’alumine ont été volatils. L’Australie a connu des perturbations et des fermetures de raffineries. En 2024, des interruptions ont également touché les opérations en Guinée, notamment avec la suspension des exportations par un grand producteur. Ces chocs ont fait grimper les prix de l’alumine à des niveaux inédits depuis plusieurs années et souligné la concentration croissante de la chaîne d’approvisionnement. Pour l’Indonésie, cette situation joue dans les deux sens. Une forte demande extérieure absorberait probablement tout excédent si les exportations étaient autorisées. Dans le même temps, la tension sur les marchés renforce l’intérêt de construire des raffineries nationales capables de vendre à des prix élevés.
Dans le secteur de l’aluminium, les ambitions de transformation de l’Indonésie accompagnent la croissance des véhicules électriques et des énergies renouvelables. L’aluminium est solide et léger, ce qui le rend utile pour les voitures, les avions et les infrastructures électriques. Si l’Indonésie parvient à coordonner la production de minerai, le raffinage de l’alumine et l’approvisionnement énergétique des fonderies, le pays pourrait s’orienter davantage vers des produits à plus forte valeur ajoutée. Les partenariats avec des acteurs bien implantés, comme le montrent les projets associant Inalum et Emirates Global Aluminium, illustrent la manière dont les technologies et les capitaux peuvent accélérer cette évolution si les projets parviennent à boucler leur financement.
Les enseignements du nickel et l’incertitude réglementaire
L’expérience du nickel montre ce qui est possible. La valeur des exportations de nickel a fortement augmenté après que l’Indonésie a imposé sa transformation sur le territoire, attirant des investissements étrangers dans les fonderies et les secteurs connexes. La hausse de la production raffinée a contribué à faire émerger des chaînes d’approvisionnement en matériaux pour batteries. Les responsables espèrent que la bauxite suivra une trajectoire similaire, avec le développement du raffinage de l’alumine, l’augmentation des capacités de production d’aluminium et la fabrication en aval de produits laminés et extrudés.
Il existe toutefois des différences. Les projets liés au nickel ont généralement bouclé leur financement plus rapidement, et la rentabilité des procédés de lixiviation acide à haute pression et des fours électriques rotatifs leur a souvent permis d’obtenir un retour sur investissement plus rapide qu’avec les raffineries d’alumine. La bauxite nécessite d’importants apports constants en énergie et en matières premières. Le secteur garde également en mémoire les revirements réglementaires entre 2014 et 2017, lorsque l’Indonésie avait brièvement autorisé les exportations de minerai avant de resserrer à nouveau les règles. Les investisseurs et les banques tiennent compte de cet historique lorsqu’ils évaluent les risques des projets. Pour les grandes raffineries à forte intensité capitalistique, la clarté des règles, des prix et des procédures d’autorisation est souvent déterminante.
L’Indonésie a également été confrontée à des différends juridiques à l’étranger au sujet de ses politiques relatives aux ressources, notamment un litige à l’Organisation mondiale du commerce concernant les restrictions sur le nickel. Le gouvernement défend cette stratégie, en mettant en avant la souveraineté économique et la création de valeur sur le territoire comme objectifs nationaux. Un calendrier réglementaire cohérent et transparent pour la bauxite pourrait réduire les primes de risque liées à l’incertitude et abaisser les coûts de financement.
Perspectives pour 2025-2027
Les deux prochaines années seront décisives. Si les projets d’usines d’alumine à l’arrêt parviennent à conclure des accords de financement, les capacités opérationnelles de l’Indonésie pourraient atteindre 10 à 12 millions de tonnes d’alumine d’ici 2027. Une part bien plus importante de la bauxite nationale serait alors absorbée, ce qui soulagerait les producteurs. Selon les estimations du marché, le rééquilibrage pourrait prendre de 18 à 24 mois si les projets redémarrent et si les travaux avancent sans retard majeur. Il est essentiel de combler le déficit de financement. Parmi les solutions envisagées figurent le financement mixte, des incitations budgétaires plus claires, des feuilles de route améliorées pour l’approvisionnement énergétique et des ajustements pragmatiques des règles de fixation des prix intérieurs, afin que les mines et les raffineries puissent conclure des transactions tout en respectant les objectifs de l’État.
Dans l’intervalle, la planification de la production restera délicate. Les quotas miniers approuvés pour 2025 prévoient 12 à 15 millions de tonnes de bauxite. À plein régime, les raffineries en activité nécessitent environ 16,5 à 18,5 millions de tonnes de minerai, mais nombre d’entre elles ont tourné en dessous de leur capacité maximale pendant leur montée en puissance. Les autorités régionales et le gouvernement central devront se coordonner étroitement pour éviter à la fois de priver les raffineries de minerai et de laisser les stocks miniers gonfler. Si des périodes d’exportation contrôlées sont un jour instaurées, les volumes devront être soigneusement calibrés pour protéger les acheteurs nationaux.
L’objectif de long terme de l’Indonésie reste inchangé. Le pays veut remonter la chaîne de valeur, du minerai brut à l’alumine et à l’aluminium, puis, à terme, aux produits finis en aluminium. L’interdiction des exportations de bauxite est l’un des outils pour y parvenir. Le financement stratégique, la stabilité de la réglementation et des infrastructures fiables sont les autres. Si les responsables politiques et les investisseurs parviennent à réunir ces conditions, le secteur de l’aluminium pourrait suivre la trajectoire du nickel, quoique selon un calendrier différent.
À retenir
- L’Indonésie interdit les exportations de minerai de bauxite depuis juin 2023 afin d’imposer sa transformation sur le territoire et d’y capter davantage de valeur.
- Les capacités installées de production d’alumine restent limitées : quatre raffineries en activité produisent environ 4,3 millions de tonnes par an, tandis que plusieurs projets au Kalimantan sont retardés.
- Les producteurs font face à un excédent de bauxite sur le marché intérieur, car les raffineries absorbent moins de minerai que les mines n’en produisent, ce qui pèse sur les prix et la trésorerie.
- Les organisations professionnelles proposent un prix plancher et un accès facilité au financement pour protéger les emplois et maintenir les mines en activité pendant la construction de nouvelles raffineries.
- Le financement constitue le principal obstacle : les banques hésitent à financer de grands projets d’usines d’alumine sans règles plus claires ni approvisionnement électrique stable.
- Le gouvernement a instauré en 2025 un prix de référence intérieur, mais les producteurs jugent son niveau trop élevé et affirment qu’il bloque les transactions.
- La société minière publique Antam a indiqué avoir suspendu ses ventes de bauxite en avril 2025, les acheteurs refusant les prix de référence, avec des conséquences sur les redevances et les recettes.
- Un assouplissement de l’interdiction des exportations a été évoqué, mais les autorités restent déterminées à bâtir une filière nationale de l’aluminium.
- Les perturbations de l’approvisionnement mondial en alumine en Australie et en Guinée ont fait grimper les prix, renforçant l’importance des décisions indonésiennes.
- Si les projets retardés aboutissent, l’Indonésie pourrait atteindre une capacité de production d’alumine de 10 à 12 millions de tonnes d’ici 2027, réduisant l’excédent de minerai et soutenant ses objectifs industriels plus larges.