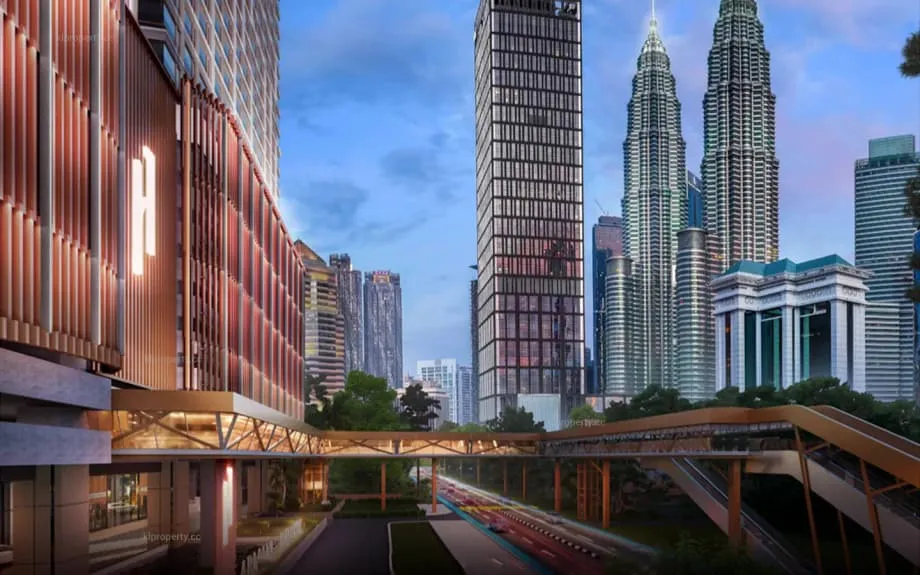
Un marché immobilier à deux vitesses se dessine en 2025
Le cycle immobilier malaisien est entré dans une phase contrastée. Johor et Penang accélèrent, portées par la demande transfrontalière, les usines et les investissements dans les centres de données. Kuala Lumpur progresse plus lentement, pénalisée par un excédent de tours d’habitation accumulé au cours de la dernière décennie. Les chiffres nationaux confirment cette divergence. Au premier semestre 2025, 196 232 transactions immobilières ont été enregistrées, soit une baisse de 1,3 % sur un an, tandis que leur valeur totale a progressé de 1,9 %, à 107,68 milliards de RM. Les prix semblent stables malgré le ralentissement des ventes. Les données officielles montrent un passage à vide, pas un effondrement, et de forts contrastes régionaux.
Sommaire
- Un marché immobilier à deux vitesses se dessine en 2025
- Les régions où la dynamique est la plus forte
- Johor : un pôle d’attraction transfrontalier porté par l’industrie
- Penang : le pôle électronique entretient l’activité immobilière
- À Kuala Lumpur, un marché à deux vitesses
- Prix et accessibilité au cœur des préoccupations
- L’industrie et les centres de données tirent les investissements
- Les infrastructures et les zones spéciales redessinent la demande
- Évolution des politiques et achats étrangers
- Des risques à maîtriser
- Points clés
L’année précédente a préparé le terrain. En 2024, le marché résidentiel a enregistré 260 516 transactions, pour une valeur de 106,92 milliards de RM. L’indice national des prix des logements a progressé de 1,4 %, tandis que l’inflation a réduit les gains réels. Fin 2024, le prix moyen des logements s’établissait à environ 483 879 RM. Les maisons mitoyennes de plain-pied ont légèrement augmenté, tandis que les prix des appartements en immeuble collectif ont progressé en moyenne, avant de reculer d’un trimestre à l’autre à la fin de 2024. L’encours des prêts hypothécaires a continué de croître et l’activité de construction s’est accélérée. Début 2025, l’écart s’est creusé entre les pôles industriels en forte croissance et les quartiers urbains qui disposent encore d’un excédent d’appartements en immeuble collectif.
Dans tout le pays, les acheteurs ont continué de privilégier les logements abordables et les biens existants. Environ six transactions sur dix au premier semestre 2025 concernaient des logements. Les maisons mitoyennes restent le segment le plus échangé. Les biens vendus à 300 000 RM ou moins représentaient un peu plus de la moitié des ventes résidentielles. Le marché de l’ancien a dominé, avec près de quatre logements sur cinq vendus par leurs propriétaires plutôt que dans le cadre de programmes neufs. Les promoteurs ont fortement réduit les nouvelles mises en vente, ce qui devrait contribuer à résorber les stocks invendus au fil du temps.
Les régions où la dynamique est la plus forte
Johor et Penang ont capté une grande partie de la nouvelle demande. Ces deux États occupent une place centrale dans la production et la logistique en Malaisie. Ils bénéficient aussi d’améliorations des transports qui réduisent les temps de trajet et facilitent les déplacements transfrontaliers.
Johor : un pôle d’attraction transfrontalier porté par l’industrie
Johor est devenu le moteur de la croissance en 2025. La zone économique spéciale Johor-Singapour attire des fabricants, des acteurs des infrastructures numériques et des entreprises de services. Les transactions et les valeurs dans l’immobilier industriel ont augmenté, les nouveaux programmes résidentiels ont été les plus nombreux du pays et les financements ont afflué vers la logistique et les usines. Les bureaux et les commerces ont également rebondi à partir d’un niveau bas dans les principaux quartiers de Johor Bahru. Au premier trimestre 2025, la valeur des transactions résidentielles à Johor a bondi d’environ 14 %. La demande concerne aussi bien les maisons individuelles destinées à leurs propriétaires que les appartements proches des pôles de transport, recherchés par les locataires qui font la navette avec Singapour.
Les projets de centres de données et de fabrication de pointe renforcent cette dynamique. Des groupes technologiques mondiaux ont étendu leur présence dans le sud de la Malaisie, tirant parti de la disponibilité des terrains, de l’accès à l’électricité et de la proximité de Singapour. Selon les observateurs du marché, les locataires manifestent un vif intérêt pour les usines et les entrepôts de Johor, ainsi que de la vallée du Klang et de Penang. Le faible taux de vacance des bâtiments industriels modernes, la hausse des engagements préalables à la location et les projets de parcs d’activités près des autoroutes témoignent d’une activité soutenue.
Penang : le pôle électronique entretient l’activité immobilière
L’écosystème de l’électronique et de l’électricité à Penang continue de soutenir une demande immobilière stable, sur l’île comme à Seberang Perai. La base industrielle de Batu Kawan a attiré des fournisseurs multinationaux, stimulant la demande de logements pour les travailleurs, d’espaces logistiques et de commerces de proximité. La demande d’appartements en immeuble collectif est restée relativement stable dans l’État, même si les transactions et leur valeur ont légèrement reculé en début d’année 2025. Le marché des bureaux de Penang est resté solide et le taux d’occupation des commerces s’est maintenu dans le bas des 70 %. Les autorités locales ont également lancé un plan de logements abordables à long terme, prévoyant la construction de dizaines de milliers de logements au cours de la prochaine décennie grâce à des méthodes modulaires plus rapides.
À Kuala Lumpur, un marché à deux vitesses
La capitale raconte une autre histoire. L’activité résidentielle a ralenti début 2025 et la ville reste confrontée à un important excédent de logements achevés. Au premier semestre, le nombre de logements achevés invendus a atteint environ 26 911 à l’échelle nationale, dont plus de la moitié sont des appartements en copropriété ou des appartements. À Kuala Lumpur, l’excédent d’appartements en immeuble collectif reste le principal frein à l’absorption. Les prix des logements dans la ville ont augmenté d’un peu plus de 3 % sur un an au premier trimestre 2025, mais les transactions ont baissé de près de 9 %, signe que les acheteurs se montrent sélectifs et que les mesures incitatives comptent.
L’immobilier commercial s’en sort mieux. La demande de bureaux s’est renforcée, les entreprises emménageant dans des tours plus récentes et plus écologiques. Dans tous les quartiers de Kuala Lumpur, l’absorption nette est devenue positive au deuxième trimestre 2025, contribuant à faire baisser le taux de vacance de la ville, d’environ 24 % un an plus tôt à quelque 19 %. De nouveaux bâtiments dans les quartiers les plus prisés ont apporté des espaces de qualité, tandis que plusieurs grands projets ont avancé leur date d’achèvement prévue à 2026.
JLL Malaysia, qui suit la location de bureaux dans la ville, a qualifié le deuxième trimestre de tournant.
Le marché des bureaux de Kuala Lumpur a fait preuve de résilience, avec une absorption positive dans tous les quartiers.
Le commerce de détail a enregistré des progrès mesurés. Les taux de vacance ont diminué par rapport à la mi-2024, les enseignes de restauration et de mode ont poursuivi leur expansion, et les loisirs ainsi que les espaces de travail partagé ont contribué à réoccuper les locaux libérés par quelques fermetures très médiatisées. Deux centres commerciaux emblématiques, dont 118 Mall et un nouveau projet près du KLCC, doivent ouvrir au cours de l’année à venir. Le haut de gamme résidentiel a enregistré de meilleures ventes, soutenues par une baisse des taux d’intérêt plus tôt en 2025 et par un intérêt constant d’acheteurs du Moyen-Orient, de la région Asie-Pacifique et d’Europe.
Prix et accessibilité au cœur des préoccupations
L’indice malaisien des prix des logements a légèrement progressé en 2025. Au premier semestre, il s’établissait autour de 227 points et le prix moyen avoisinait 490 376 RM, en hausse d’environ 0,7 % sur un an. Les évolutions de prix ont été inégales. Les maisons mitoyennes ont enregistré de modestes hausses. Dans plusieurs États où l’offre est abondante, les prix des appartements en immeuble collectif ont reculé. Perlis et Johor ont connu les hausses récentes les plus fortes parmi les marchés de moindre taille.
L’accessibilité financière continue de dicter le rythme des ventes. Les biens vendus à 300 000 RM ou moins représentaient environ 53 % des transactions résidentielles au premier semestre. Les acheteurs ont privilégié les quartiers existants proches des transports, des écoles et des emplois. Cette préférence a porté la part du marché de l’ancien à près de 80 % des transactions résidentielles. Les promoteurs ont réagi en lançant moins de projets. Au cours des six premiers mois de 2025, les mises en vente de nouveaux logements ont chuté d’environ moitié sur un an, à 23 380 unités.
Les marchés où la demande locative est forte attirent de nouveau les investisseurs, en particulier lorsque les rendements dépassent les coûts d’emprunt. Début 2025, le rendement brut moyen des appartements a atteint environ 5,1 %, contre quelque 4,6 % pour ceux de Kuala Lumpur. Les quartiers proches des universités, des lignes ferroviaires et des bassins d’emploi continuent d’afficher la progression des loyers la plus stable.
Foo Gee Jen, ancien président de l’Association des évaluateurs, gestionnaires immobiliers, agents immobiliers et consultants immobiliers du secteur privé de Malaisie et conseiller chez CBRE WTW, a déclaré lors d’un sommet professionnel qu’une hausse modérée des prix est plus favorable au marché que les flambées observées il y a dix ans.
Une croissance de 4 % n’enthousiasmera peut-être pas les investisseurs, mais elle est saine et correspond aux taux d’intérêt bancaires.
Ce point de vue témoigne d’une évolution vers une tarification durable. La hausse des coûts de construction devrait se répercuter sur les prix de vente dans certains quartiers. L’accent mis sur une accessibilité financière réelle plaide également pour des aides plus ciblées et de meilleures données afin d’ajuster l’offre, plutôt que pour des mesures incitatives générales.
L’industrie et les centres de données tirent les investissements
L’immobilier industriel est le principal point fort de 2025. Au premier semestre, les transactions ont progressé d’environ 8,5 %, à plus de 4 100, et leur valeur totale a atteint quelque 14,25 milliards de RM. Johor, Penang et Selangor ont concentré l’activité, à mesure que les acteurs de la logistique, de l’automobile, de l’électricité et de l’électronique développaient leurs activités. Dans la seule vallée du Klang, environ 2 millions de pieds carrés de nouveaux entrepôts de catégorie A ont été livrés au deuxième trimestre, mais le taux de vacance a fortement chuté, près de 2 %, grâce à l’absorption des surfaces.
La valeur des actifs des entrepôts modernes a augmenté de près de 4 % sur un an. Les locataires recherchaient des bâtiments économes en énergie et des emplacements offrant un accès rapide aux autoroutes. Certains investisseurs ont suspendu leurs achats face aux incertitudes tarifaires et à l’évolution des chaînes d’approvisionnement mondiales, mais la demande des occupants est restée solide dans les principaux corridors.
La Malaisie s’est également imposée comme un grand marché régional des centres de données. La capacité installée dépasse désormais 600 MW, quelque 1 300 MW sont en construction et les projets prévus à plus long terme dépassent 3 400 MW. Le secteur gagne en maturité. Les coûts et les exigences d’autorisation se renforcent, et les promoteurs concluent des partenariats pour aménager des sites prêts à être raccordés au réseau électrique. Cette évolution donne la priorité à la qualité, à l’accès aux énergies renouvelables et à la résilience à long terme du réseau.
Dans son bilan semestriel de plusieurs secteurs, Knight Frank Malaysia a résumé en une phrase l’optimisme et la prudence ambiants.
Le marché continue de faire preuve de résilience malgré les vents contraires mondiaux et la complexité croissante des politiques publiques.
Les infrastructures et les zones spéciales redessinent la demande
Les projets de transport et les zones définies par les politiques publiques redessinent la carte de la demande immobilière. La ligne ferroviaire de la côte Est a dépassé le seuil des 80 % d’achèvement et les travaux approchent de leur phase finale. L’autoroute Pan-Bornéo continue d’améliorer l’accès au Sabah et au Sarawak. Dans le sud, la zone économique spéciale Johor-Singapour accélère les autorisations d’investissement et le développement des chaînes d’approvisionnement, tandis que la liaison transfrontalière RTS entre Johor Bahru et Woodlands est en construction. Ces investissements réduisent les distances, stimulent le tourisme et les échanges commerciaux, et alimentent la demande d’entrepôts, d’hôtels et de logements.
Les dernières mesures mettent également en évidence le rôle de Johor dans l’attraction des investissements. À la mi-2025, les autorités liées à la zone spéciale avaient approuvé des projets d’une valeur de plus de 37 milliards de RM, d’autres engagements étant en préparation. L’aviation est également concernée, avec des projets de parc aéronautique dans le Selangor et d’un nouvel échangeur autoroutier pour ouvrir à l’urbanisation des terrains dans le Negeri Sembilan. Au total, la demande se renforce pour les parcs industriels proches des nouveaux pôles de transport, tandis que les perspectives s’améliorent pour les nouvelles villes voisines.
Évolution des politiques et achats étrangers
À la mi-2024, la Malaisie a rétabli le programme à plusieurs niveaux Malaysia My Second Home, élargissant les possibilités de séjour de longue durée. L’éligibilité dépend des dépôts à terme et des seuils d’achat immobilier, et les exigences varient selon le niveau. Les États continuent de fixer des prix minimums pour les acheteurs étrangers, qui diffèrent selon le lieu et les conditions du marché.
Les propositions budgétaires pour 2026 laissent entrevoir une hausse des coûts de transaction pour certains acheteurs étrangers. Le gouvernement a présenté un projet visant à relever de 4 % à 8 % au maximum les droits de timbre sur les transferts immobiliers effectués par des non-citoyens et des entreprises étrangères. À court terme, l’impact sur les volumes devrait rester modeste, les acheteurs étrangers n’ayant représenté qu’environ 0,6 % des transactions résidentielles en 2024. Des mesures en faveur des acheteurs locaux compensent en partie ce changement. L’exonération totale des droits de timbre pour les premiers achats de logements jusqu’à 500 000 RM a été prolongée jusqu’à fin 2027.
Les autorités ont également instauré une déduction fiscale pour les dépenses liées à la transformation de bâtiments commerciaux en logements. L’objectif est de revitaliser les quartiers urbains vieillissants et d’accroître l’offre dans les zones où la demande de logements reste soutenue. Les prêteurs continuent d’étoffer leur portefeuille de prêts immobiliers, et les garanties de crédit publiques aident les primo-accédants et les travailleurs indépendants qui disposent de revenus suffisants, mais de justificatifs limités.
Des risques à maîtriser
Le principal risque dans le logement reste le décalage entre l’offre et la demande. Au premier semestre 2025, le nombre de logements achevés invendus a atteint près de 27 000 à l’échelle nationale, principalement des appartements en copropriété et des résidences avec services. En incluant les logements à des stades de construction antérieurs, le stock invendu dans l’ensemble des projets dépassait 43 000 unités début 2025. Une grande partie de leur valeur est immobilisée dans des projets situés en périphérie, mal desservis par les transports et dépourvus de commodités. Les promoteurs ont réagi en lançant moins de projets, en privilégiant des logements de taille mieux adaptée et en concevant des biens correspondant aux revenus locaux réels.
La part des logements destinés à la location reste faible selon les normes internationales, ce qui limite les possibilités pour les travailleurs mobiles. Le coût de la vie et le décalage entre la hausse des salaires et celle des dépenses continuent de peser sur les primo-accédants. Les responsables publics et les dirigeants du secteur réclament des aides au logement social mieux ciblées et une plateforme de données commune afin d’adapter l’offre à la demande à l’échelle des quartiers.
L’immobilier industriel doit lui aussi composer avec plusieurs contraintes. La planification de l’approvisionnement en électricité, son coût et les pénuries de compétences sont des enjeux immédiats pour les centres de données et la fabrication de pointe. Certains analystes mettent en garde contre l’ampleur des projets de centres de données et soulignent que la demande et les améliorations du réseau électrique doivent suivre pour maintenir les rendements. Malgré cela, la demande industrielle sous-jacente reste diversifiée dans les principaux corridors et moins exposée aux chocs touchant un seul secteur.
Points clés
- La Malaisie a enregistré 196 232 transactions immobilières au premier semestre 2025, en baisse de 1,3 %, tandis que leur valeur a progressé de 1,9 %, à 107,68 milliards de RM.
- Johor et Penang ont été les régions les plus dynamiques, portées par la croissance industrielle, la logistique et la demande transfrontalière liée à Singapour et aux chaînes d’approvisionnement mondiales.
- Le marché résidentiel de Kuala Lumpur a ralenti et reste confronté à un important excédent d’appartements en immeuble collectif. Au premier trimestre 2025, les prix des logements dans la ville ont progressé de 3,2 % sur un an, mais les transactions ont reculé de 8,7 %.
- La location de bureaux à Kuala Lumpur s’est améliorée. Au deuxième trimestre 2025, le taux de vacance est tombé à environ 19 %, contre quelque 24 % un an plus tôt, et l’absorption a été positive dans tous les quartiers.
- L’immobilier industriel a surperformé. Au premier semestre, les transactions ont progressé d’environ 8,5 %, à plus de 4 100, et les entrepôts de catégorie A ont affiché de faibles taux de vacance.
- Le marché malaisien des centres de données dépasse désormais 600 MW de capacité en service, quelque 1 300 MW sont en construction et les projets prévus à plus long terme représentent un volume supérieur.
- L’accessibilité financière dicte les ventes. Environ 53 % des transactions résidentielles concernaient des biens à 300 000 RM ou moins, et près de 80 % des ventes ont eu lieu sur le marché de l’ancien.
- Les mises en vente de nouveaux logements ont chuté d’environ 50 % sur un an au premier semestre, à 23 380 unités, une évolution qui devrait contribuer à résorber les stocks invendus.
- Les changements de politique comprennent le programme à plusieurs niveaux Malaysia My Second Home et un projet de hausse des droits de timbre sur les achats étrangers, tandis que l’exonération des droits de timbre pour un premier logement est prolongée jusqu’à fin 2027.
- Des projets majeurs comme la ligne ferroviaire de la côte Est, la liaison RTS et la zone économique spéciale Johor-Singapour réorientent la demande vers la logistique, la fabrication et le développement de nouvelles villes.
- Les principaux risques concernent l’excédent d’appartements en immeuble collectif, les contraintes d’alimentation électrique et de recrutement dans l’industrie, ainsi que la nécessité de mieux adapter les nouvelles constructions aux revenus locaux réels.