Pourquoi l’Indonésie négocie sa dette maintenant
L’Indonésie a entamé des discussions formelles avec la Chine en vue de restructurer la dette liée à Whoosh, la ligne ferroviaire à grande vitesse qui relie Jakarta à Bandung. Le gouvernement affirme vouloir stabiliser les finances du projet et réduire le risque que l’exploitant ne soit pas en mesure d’honorer ses obligations. Les discussions portent sur les prêts qui ont financé l’essentiel de la construction de la ligne, dont le coût a augmenté avec les retards et les dépassements budgétaires, bien au-delà des prévisions initiales.
Sommaire
- Pourquoi l’Indonésie négocie sa dette maintenant
- Qu’est-ce que Whoosh et comment son financement est-il structuré ?
- Structure des prêts et de l’actionnariat
- Retards, dépassements de coûts et hausse de la facture
- Demande et recettes : les ventes de billets suffisent-elles ?
- Ce que pourrait inclure une restructuration
- Qui supportera la charge ?
- Les enjeux politiques et le facteur chinois
- Prolongement jusqu’à Surabaya : possibilités et risques
- Les bénéfices pour les voyageurs et l’économie
- En bref
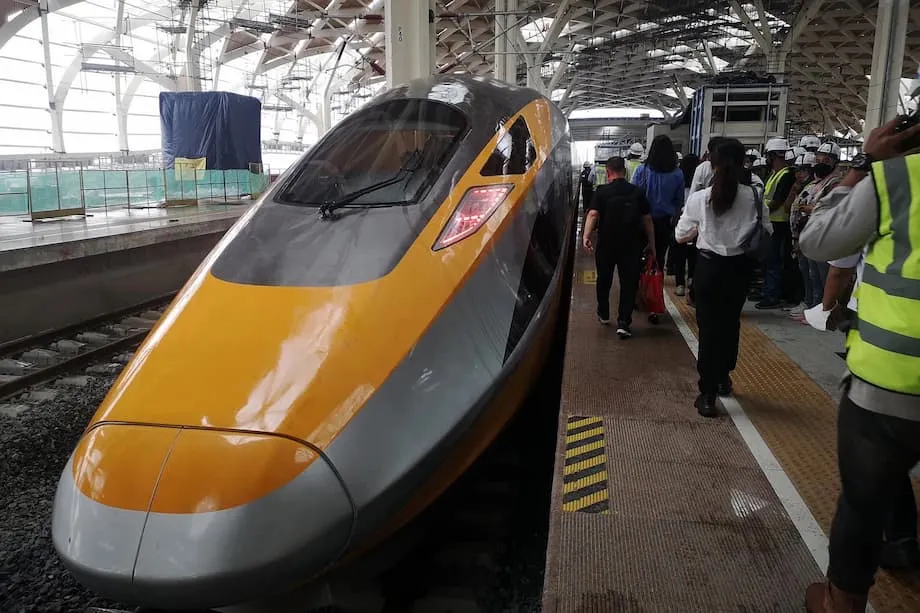
Cette ligne de 142 kilomètres, mise en service pour les voyageurs en octobre 2023, est une première en Asie du Sud-Est. Elle réduit à environ 45 minutes le trajet entre la capitale et Bandung, qui peut prendre trois heures ou plus par la route. Elle est rapidement devenue un symbole des ambitions de l’Indonésie en matière d’infrastructures et de ses liens économiques étroits avec la Chine. Elle doit aussi permettre de vérifier si une ligne ferroviaire nécessitant de lourds investissements peut générer des recettes suffisantes assez rapidement pour supporter un endettement important.
Le ministre de l’Investissement, Rosan Roeslani, qui dirige également le fonds souverain indonésien Danantara, présente les négociations comme une démarche visant à trouver une solution globale, et non un palliatif temporaire. Il a souligné que l’État souhaitait un accord qui assure la stabilité financière du projet pour les années à venir.
Rosan Roeslani a déclaré que le gouvernement voulait une réforme globale afin qu’après la restructuration, il n’y ait plus de risque de défaut de paiement à l’avenir.
Qu’est-ce que Whoosh et comment son financement est-il structuré ?
Whoosh relie l’est de Jakarta à la province de Java occidental et peut atteindre une vitesse de 350 kilomètres par heure. Le trajet dure généralement entre 40 et 45 minutes, soit un gain de temps considérable par rapport à la route, où le voyage peut dépasser trois heures en cas de fortes congestions. La ligne s’inscrit dans un plan plus vaste visant à moderniser les transports à Java et à stimuler l’activité économique autour des gares.
Structure des prêts et de l’actionnariat
Le coût du projet est généralement estimé à environ 7,3 milliards de dollars. Environ 75 % du financement provient de prêts accordés par la China Development Bank, le reste ayant été apporté par les actionnaires sous forme de fonds propres. L’exploitant, PT Kereta Cepat Indonesia China (KCIC), est une coentreprise réunissant des entreprises publiques indonésiennes et chinoises. Le consortium indonésien PT Pilar Sinergi BUMN Indonesia détient 60 % du capital et le partenaire chinois, 40 %.
PSBI est dirigée par PT Kereta Api Indonesia (KAI), la compagnie ferroviaire nationale, qui détient environ 58,5 % de PSBI. Le consortium compte également l’entreprise de construction Wijaya Karya, l’opérateur autoroutier Jasa Marga et une société de plantations, qui possède une participation minoritaire. KCIC et ses actionnaires ont financé environ un quart du coût de la construction par des fonds propres, tandis que les prêts bancaires ont couvert le solde.
La structure des prêts est importante, car les recettes des billets doivent couvrir les coûts d’exploitation tout en permettant de rembourser la dette. Le calendrier compte aussi. Les grands projets ferroviaires ont souvent besoin de plusieurs années pour accroître leur fréquentation et leurs recettes, alors que les intérêts et le principal sont dus selon un échéancier fixe. Ce décalage peut fragiliser les finances durant les premières années si la demande est inférieure aux prévisions.
Retards, dépassements de coûts et hausse de la facture
Les travaux ont commencé en 2016 et la mise en service était initialement prévue en 2019. Les difficultés liées à l’acquisition des terrains, les modifications techniques et les restrictions dues à la pandémie ont repoussé l’ouverture à 2023. Les retards, conjugués à la hausse des coûts de construction et de financement, ont entraîné un dépassement d’environ 1,2 milliard de dollars, officialisé en 2023. Le taux d’intérêt annuel du prêt initial serait de 2 %, tandis que les emprunts supplémentaires destinés à couvrir ce dépassement sont assortis d’un taux supérieur, proche de 3,4 %.
Le projet est donc en grande partie achevé et en exploitation, mais il a coûté plus cher que prévu et la dernière tranche de sa construction a été financée par des emprunts plus coûteux. Ce type de situation n’est pas rare pour les grands projets de transport, mais il réduit la marge de sécurité au début de l’exploitation, en particulier si la fréquentation progresse moins vite que prévu.
Demande et recettes : les ventes de billets suffisent-elles ?
La fréquentation progresse, mais elle n’atteint pas les prévisions les plus optimistes. La ligne a transporté environ 2,9 millions de passagers au premier semestre 2025, soit une hausse par rapport à l’année précédente. Le nombre cumulé de voyageurs au cours des deux premières années d’exploitation se chiffre en dizaines de millions. Malgré cela, des parlementaires et des dirigeants de l’entreprise affirment que les ventes de billets ne couvrent pas encore l’ensemble des coûts d’exploitation et du service de la dette. Ce déficit explique pourquoi l’exploitant et ses actionnaires demandent un assouplissement des conditions des prêts.
Des études de faisabilité tablaient sur une fréquentation quotidienne d’environ 50 000 passagers dans le scénario bas et de près de 76 000 dans le scénario haut. Des dirigeants et des parlementaires indiquent aujourd’hui que la demande réelle s’est rapprochée du scénario bas et lui a parfois été largement inférieure. Les tarifs, les liaisons du dernier kilomètre à Bandung et des habitudes de déplacement qui privilégient encore la voiture pour les trajets de porte à porte jouent tous un rôle. L’exploitant a mis en place des bus de rabattement et adapté les horaires. Le nombre de voyageurs augmente, mais le déficit de recettes reste préoccupant.
Les difficultés financières de PSBI et de KAI sont désormais au premier plan. PSBI a enregistré des pertes en 2024 et au premier semestre 2025, et KAI a fait état d’une perte nette à fin juin 2025, évoquant le poids du projet de ligne à grande vitesse. Ces chiffres ont suscité l’inquiétude au Parlement.
Le directeur général de KAI, Bobby Rasyidin, a averti des parlementaires que la situation financière du projet ne pouvait être ignorée et qu’elle exigeait une gestion active avec le gouvernement et le fonds souverain.
Bobby Rasyidin a déclaré aux parlementaires que le poids de la dette de Whoosh était une bombe à retardement.
Cette mise en garde ne visait pas à réduire le service. Elle appelait à revoir les conditions des prêts afin que l’exploitant puisse continuer à faire circuler les trains de manière fiable, le temps que le système attire davantage de voyageurs réguliers. La hausse de la fréquentation, une billetterie intégrée avec le réseau ferroviaire classique et un meilleur accès aux gares peuvent y contribuer. Une restructuration peut donner le temps nécessaire pour que ces mesures portent leurs fruits.
Ce que pourrait inclure une restructuration
Les responsables n’ont pas dévoilé de propositions précises, mais les outils courants du financement de projets donnent une idée des options possibles. Il pourrait s’agir d’allonger la durée des prêts pour réduire les échéances annuelles, de baisser les taux d’intérêt appliqués à la part correspondant au dépassement de coûts, d’accorder un différé avant le début du remboursement intégral du principal ou de convertir une partie de la dette en fonds propres détenus par une entité publique. Tout accord devrait garantir le remboursement du prêteur chinois à terme, tout en donnant à l’exploitant une trésorerie viable à court terme.
Le fonds d’investissement public Danantara a été chargé de mener les discussions et d’élaborer les options. Ses dirigeants ont souligné que la solution devait corriger le décalage fondamental entre les flux de trésorerie et les obligations, sans transférer les difficultés d’une entité publique à une autre.
Le directeur général des opérations de Danantara, Dony Oskaria, a déclaré que les mesures de règlement devaient être globales et ne pas nuire aux résultats de PT Kereta Api Indonesia.
Le ministère des Entreprises publiques a également évoqué une redistribution des rôles. Dans le cadre d’un éventuel dispositif, KAI se concentrerait sur les équipements ferroviaires et l’exploitation, tandis que l’État prendrait en charge les infrastructures de base, comme les voies et les gares. Cette séparation nécessiterait une renégociation avec le partenaire chinois, puisque le projet est une coentreprise. Elle supposerait aussi un plan précis pour financer et entretenir les actifs repris par l’État.
Qui supportera la charge ?
La difficulté immédiate concerne surtout KAI et PSBI, dont les marges de manœuvre financières sont limitées. Une piste à l’étude consisterait à faire reprendre par Danantara une partie des obligations de KCIC et à les refinancer sur une durée plus longue et à moindre coût. Une autre option serait de convertir de la dette en fonds propres, en accordant une participation plus importante à une entité publique dans l’exploitant en échange d’un allègement des remboursements. Certains parlementaires ont suggéré de faire de Whoosh un actif de l’État, ce qui transférerait le service de la dette au budget, tandis que d’autres préfèrent faire appel à de nouveaux investisseurs, y compris au grand public, par l’émission d’obligations ou des placements privés.
Chaque option comporte des contreparties. Transférer davantage de dettes à Danantara pourrait réduire ses rendements à court terme et concentrer les risques. Une prise en charge directe par l’État nécessiterait des marges budgétaires et engagerait l’argent des contribuables. L’ouverture du capital à davantage d’investisseurs publics pourrait apporter des fonds, mais ceux-ci demanderaient des règles claires concernant les tarifs, les subventions et les projets d’expansion. Toutes ces approches ont un point commun : la nécessité de protéger l’exploitation au quotidien afin que la sécurité, la ponctualité et la qualité du service ne pâtissent pas de la révision du modèle financier.
Les enjeux politiques et le facteur chinois
Whoosh est un projet phare de la coopération entre l’Indonésie et la Chine, et il est souvent cité lors de rencontres de haut niveau comme un exemple de partenariat réussi. La ligne s’inscrit dans des objectifs plus larges de connectivité et est fréquemment associée à la vision d’un corridor javanais mieux intégré. Les deux parties ont intérêt à assurer la fiabilité du service et la stabilité financière du projet. La Chine mettra en balance l’importance de la relation et la visibilité du projet avec la nécessité de préserver la discipline financière de sa banque publique. L’Indonésie cherchera à obtenir de la souplesse sans nuire à sa réputation sur les marchés financiers.
La restructuration de dettes est courante dans les projets d’infrastructures conçus pour durer. Elle ne constitue pas un défaut de paiement, mais permet d’adapter les obligations à la réalité des flux de trésorerie d’un projet, en particulier après des chocs comme une pandémie mondiale et des difficultés de construction imprévues. Un dispositif bien conçu peut réduire les tensions à court terme, préserver la confiance des prêteurs et fixer des objectifs mesurables en matière de croissance des recettes et d’amélioration de l’efficacité.
Prolongement jusqu’à Surabaya : possibilités et risques
Le président Prabowo Subianto a exprimé son intérêt pour une prolongation de la ligne vers l’est, en direction de Surabaya. Le cadre juridique de ce prolongement est en cours d’élaboration, et le projet bénéficie d’un soutien car il relierait les principales villes de Java. Toute extension amplifierait les enjeux financiers. Les autorités affirment que son financement devra être viable et que les enseignements tirés du premier tronçon serviront à élaborer le modèle de toute nouvelle phase.
Une prolongation jusqu’à Surabaya pourrait accroître la fréquentation de l’ensemble du réseau, ouvrir de nouveaux marchés et répartir les coûts fixes. Elle pourrait aussi exposer l’exploitant à des besoins en capitaux plus importants et à une construction plus complexe. Les responsables politiques indiquent que la restructuration actuelle et l’établissement d’un plan d’exploitation clair pour Whoosh doivent être prioritaires. Le gouvernement et les prêteurs pourront ainsi évaluer l’intérêt d’un prolongement à partir de données concrètes sur les performances, et non de simples prévisions.
Les bénéfices pour les voyageurs et l’économie
Pour les voyageurs, Whoosh a tenu ses promesses. Des trajets qui prenaient autrefois des heures durent désormais moins d’une heure. Les navetteurs gagnent du temps, les voyageurs d’affaires peuvent organiser des réunions dans la même journée et les familles évitent les incertitudes liées aux routes encombrées. L’exploitant a ajouté des services de rabattement et continue d’affiner les horaires. Les enquêtes et les chiffres de fréquentation indiquent que de plus en plus de personnes essaient le train, à mesure que le bouche-à-oreille se répand et que les habitudes de service s’installent.
Au-delà des portiques, la ligne soutient l’emploi, tant dans son exploitation que dans les entreprises qui se développent autour des gares. Des promoteurs ont proposé des projets près de Halim et dans l’ouest de Java pour répondre à la nouvelle demande. La pleine réalisation de ces bénéfices dépend de la régularité du service et d’une meilleure intégration aux réseaux de transport locaux. En mettant l’accent sur une restructuration ordonnée, le gouvernement cherche notamment à préserver ces acquis. Une base financière stable facilite les investissements dans l’accès aux gares, la billetterie numérique et les offres promotionnelles susceptibles d’élargir la clientèle.
L’Indonésie n’est pas la seule à faire face à des difficultés financières au début de l’exploitation d’une nouvelle ligne à grande vitesse. De nombreux réseaux ont besoin de quelques années pour atteindre une fréquentation stable. Les responsables politiques soulignent la progression régulière du nombre de voyageurs en 2025 et le fait que le public se familiarise de plus en plus avec le service. Il s’agit désormais d’adapter les coûts et les obligations aux recettes réelles, tout en assurant la sécurité et la ponctualité des trains.
En bref
- L’Indonésie a entamé des discussions avec la Chine pour restructurer la dette de la ligne ferroviaire Whoosh entre Jakarta et Bandung, avec pour objectif de réduire le risque de défaut et de stabiliser les finances.
- Le coût total du projet est d’environ 7,3 milliards de dollars. Près de 75 % ont été financés par des prêts de la China Development Bank et le reste par les fonds propres des actionnaires.
- Le prêt initial est assorti d’un taux d’intérêt d’environ 2 %. Les emprunts supplémentaires liés à un dépassement de coûts de 1,2 milliard de dollars portent un taux d’environ 3,4 %.
- KCIC exploite la ligne. Le consortium indonésien PSBI en détient 60 %, KAI étant son principal actionnaire, et le partenaire chinois en possède 40 %.
- PSBI a enregistré des pertes en 2024 et au premier semestre 2025. KAI a fait état d’une perte nette à fin juin 2025, en partie liée au poids de la dette du projet.
- La fréquentation augmente, mais reste inférieure aux prévisions initiales. Environ 2,9 millions de voyageurs ont emprunté la ligne au premier semestre 2025 et le nombre cumulé de passagers au cours des deux premières années se chiffre en dizaines de millions.
- Les options de restructuration comprennent l’allongement des échéances, la baisse des taux, des différés de remboursement ou une conversion de dette en fonds propres. Elles devraient être coordonnées par le fonds souverain Danantara.
- Le gouvernement étudie une répartition des rôles dans laquelle KAI se concentrerait sur les équipements et l’exploitation, tandis que l’État prendrait en charge les infrastructures de base, sous réserve de discussions avec le partenaire chinois.
- Le projet de prolongement de la ligne vers Surabaya reste à l’étude. Les responsables affirment que toute extension devra reposer sur un financement viable et tenir compte des enseignements tirés du premier tronçon.