Dans les coulisses de la course pour intégrer la Chine à la prochaine génération de véhicules électriques
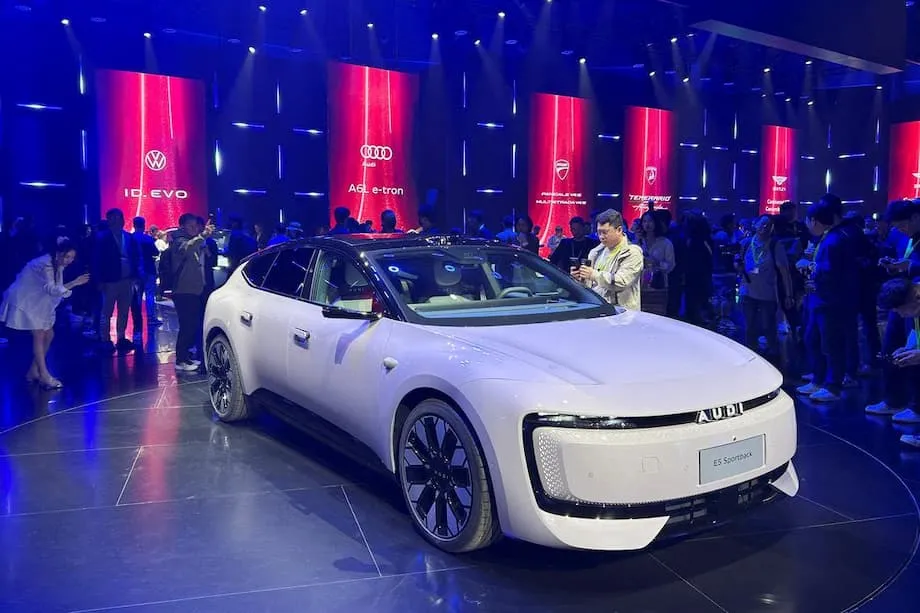
Lorsque des cadres dirigeants d’Audi ont examiné pour la première fois la Zeekr 001, une berline électrique à hayon offrant une grande autonomie et associant un design européen à des logiciels et à un savoir-faire chinois en matière de batteries, ils ont eu le sentiment d’assister à un tournant. En 18 mois, Audi a développé l’E5 Sportback pour la Chine en s’appuyant sur des composants essentiels de son partenaire local SAIC, des batteries et moteurs électriques au système d’infodivertissement et aux aides à la conduite. Cette rapidité sert désormais de référence. Des constructeurs mondiaux, de Volkswagen à Toyota, Renault et Ford, recherchent des plateformes, des composants électroniques et des logiciels chinois afin de commercialiser plus vite et à moindre coût de nouveaux modèles électriques. Les fournisseurs et les marques chinois voient eux aussi une occasion à saisir. La concurrence intense sur leur marché intérieur et les barrières commerciales à l’étranger les poussent à concéder des licences technologiques, à vendre des châssis complets et des systèmes électroniques « en kit », et à conclure des accords industriels à l’étranger.
Sommaire
- Dans les coulisses de la course pour intégrer la Chine à la prochaine génération de véhicules électriques
- Comment la Chine a pris une longueur d’avance dans l’électrique
- Politiques publiques, volumes et batteries
- Une conception axée sur les logiciels et des lancements plus rapides
- Licences et partage de plateformes accélèrent les lancements
- La stratégie « Intel Inside » appliquée à l’automobile
- Technologies des batteries et chaîne d’approvisionnement à l’origine des nouveaux modèles
- Les barrières commerciales redessinent la carte
- Ce que les constructeurs historiques gagnent et risquent
- Préserver son identité tout en gagnant du temps
- La diffusion des véhicules électriques et des technologies chinoises
- Conséquences pour les consommateurs et le climat
- À retenir
Il ne s’agit pas simplement de s’approvisionner en pièces détachées. Après deux décennies de soutien public, d’investissements et de montée en puissance, le centre de gravité de la conception des véhicules électriques, des logiciels et des batteries s’est déplacé vers la Chine. Cela transforme l’apparence des voitures, leur conception technique et la manière dont les marques les lancent. Cette évolution se heurte aussi à une vague croissante de droits de douane et de contrôles à l’exportation, qui redessine la géographie de la production des véhicules, des batteries et des logiciels. Cette nouvelle dynamique mêle coopération et rivalité, chaque camp cherchant à capter de la valeur tout en protégeant ses atouts les plus précieux.
Comment la Chine a pris une longueur d’avance dans l’électrique
La Chine n’est pas devenue un leader par hasard. Depuis le début des années 2000, les politiques nationales et locales ont fait de la mobilité électrique une priorité, en finançant la recherche, des flottes pilotes et les achats publics. Les subventions et les avantages fiscaux ont fait baisser les prix pour les acheteurs et donné aux entreprises nationales le temps de perfectionner leurs produits. Les villes ont stimulé la demande en exemptant les voitures électriques des restrictions sur les plaques d’immatriculation et en électrifiant bus et taxis. La Chine est ainsi depuis des années le premier marché mondial des véhicules électriques. En 2023, les ventes mondiales de voitures électriques ont frôlé les 14 millions, dont environ 8,1 millions immatriculées en Chine, très loin devant l’Europe et les États-Unis. La concurrence y est implacable, ce qui a contribué à accélérer l’innovation dans les batteries, les logiciels et la production.
Politiques publiques, volumes et batteries
La montée en puissance s’est accompagnée d’une chaîne d’approvisionnement dense. Les champions de la batterie ont perfectionné les cellules au lithium-fer-phosphate (LFP), moins coûteuses et plus durables que nombre de chimies à base de nickel. Les usines ont optimisé la conception des packs et la gestion thermique, améliorant la densité énergétique et la sécurité tout en réduisant les coûts. La Chine a également pris une position dominante dans le raffinage de minéraux essentiels et la production de composants pour batteries, créant un approvisionnement plus prévisible pour les fabricants nationaux. L’usine Tesla de Shanghai a profité du même environnement, montrant que les entreprises internationales peuvent prospérer au sein de l’écosystème chinois du véhicule électrique. Le fort intérêt des consommateurs pour les fonctionnalités connectées et les mises à jour logicielles fréquentes a par ailleurs renforcé une approche privilégiant les logiciels dans la conception automobile.
Une conception axée sur les logiciels et des lancements plus rapides
L’approche modulaire est l’une des marques distinctives de l’avance chinoise. Constructeurs et fournisseurs conçoivent des bases techniques, parfois appelées châssis skateboard, avec des batteries, des moteurs électriques et des composants électroniques de puissance standardisés, ainsi qu’une architecture électronique centralisée. Il est ainsi possible de décliner rapidement les carrosseries et les finitions à partir d’une base stable. Les logiciels déterminent désormais de nombreuses fonctionnalités autrefois tributaires du matériel, des aides à la conduite à la conception du poste de conduite. Les mises à jour à distance permettent aux voitures de s’améliorer après leur achat. Pour les constructeurs historiques aux structures internes complexes, l’adoption d’une plateforme chinoise éprouvée ou d’une architecture électronique existante peut leur faire gagner des années de développement.
Licences et partage de plateformes accélèrent les lancements
Les partenariats transfrontaliers se multiplient. L’E5 Sportback d’Audi, conçue pour la Chine, repose sur la technologie de SAIC. Volkswagen développe des modèles destinés au marché chinois avec Xpeng et évalue l’architecture électronique et logicielle du constructeur. Toyota a travaillé avec GAC sur des produits conçus spécifiquement pour la Chine. La Dacia Spring de Renault, modèle abordable destiné à l’Europe, repose sur une plateforme de Dongfeng, et la prochaine Twingo est conçue à Shanghai avec le soutien d’une société chinoise d’ingénierie spécialisée dans les véhicules électriques. Ford cherche un partenaire chinois susceptible de lui fournir une plateforme électrique. Leapmotor a conclu une alliance mondiale avec Stellantis, qui prévoit notamment des licences technologiques et l’exportation de véhicules complets.
Stefan Poetzl, responsable des ventes et du marketing chez SAIC Audi, a décrit le choc qui a lancé cette nouvelle vague.
À l’époque, la Zeekr 001 a surpris presque tout le monde. Il fallait réagir.
Selon les consultants du secteur, cette approche peut être une décision judicieuse. Les marques occidentales gagnent du temps et réduisent les risques. Les entreprises chinoises ouvrent une nouvelle source de revenus alors que la guerre des prix comprime les marges sur leur marché intérieur. Il en résulte une multiplication d’offres en marque blanche comprenant châssis, intégration des batteries, logiciels de motorisation et systèmes avancés d’aide à la conduite (ADAS). Une solution prête à l’emploi peut faire économiser des milliards de dollars et ramener un cycle de développement habituel de quatre ou cinq ans à environ deux ans.
La stratégie « Intel Inside » appliquée à l’automobile
De nombreux dirigeants comparent ce bouleversement aux années 1990, lorsque les puces d’une même marque équipaient discrètement de nombreux PC. Ici, l’élément « à l’intérieur », invisible, est une plateforme électrique éprouvée et une architecture électronique robuste. Le partenariat de Volkswagen avec Xpeng en est un exemple. L’objectif est d’intégrer aux modèles destinés à la Chine une architecture agile axée sur les logiciels, puis d’envisager une utilisation plus large. Yale Zhang, directeur général du cabinet de conseil AutoForesight, estime que cette stratégie pourrait s’étendre à d’autres marchés.
Si cela fonctionne en Chine, Volkswagen pourrait appliquer cette stratégie à l’échelle mondiale.
Les analystes ajoutent que les voitures reposant sur des technologies éprouvées dans le contexte concurrentiel intense de la Chine présentent moins de risques en matière de qualité et de fonctionnalités. Les marques historiques peuvent ainsi proposer plus vite des véhicules électriques crédibles, avec moins de mauvaises surprises, tout en reconstruisant leurs compétences internes dans les logiciels et les batteries.
Technologies des batteries et chaîne d’approvisionnement à l’origine des nouveaux modèles
Les batteries restent le principal poste de coût d’un véhicule électrique et déterminent en grande partie son autonomie, sa sécurité et son prix. Les entreprises chinoises ont généralisé la chimie LFP, grâce notamment à des innovations telles que les packs à cellules en forme de lame, qui optimisent leur agencement. Le lithium-manganèse-fer-phosphate (LMFP) passe lui aussi des laboratoires à la production. Parallèlement, les progrès des logiciels de gestion des batteries, du refroidissement et de l’intégration structurelle ont amélioré les performances. Ces avancées permettent de proposer des véhicules électriques plus abordables sans sacrifier l’autonomie recherchée par de nombreux acheteurs.
Les fournisseurs ne vendent désormais plus seulement des cellules. Ils proposent des plateformes roulantes complètes, comprenant bacs à batteries, points de fixation des suspensions et systèmes haute tension. Le nouveau châssis Bedrock de CATL, présenté récemment en Europe, est conçu pour permettre aux constructeurs de varier les carrosseries tout en standardisant les éléments techniques essentiels. Hu Guoliang, un dirigeant de CATL, a formulé la promesse en des termes destinés aux consommateurs.
Le châssis permettra aux consommateurs de décider de l’apparence d’un véhicule électrique, au lieu de laisser les grands constructeurs décider de ce qu’ils doivent vendre.
La Chine a également renforcé son contrôle sur les savoir-faire sensibles. De nouvelles règles imposent des licences pour transférer à l’étranger plusieurs technologies clés de fabrication des batteries, notamment les procédés liés aux matériaux de cathode et à l’extraction du lithium. L’objectif est de protéger une avance durement acquise et d’orienter les coopérations étrangères vers des voies contrôlées, comme les usines implantées sur le territoire chinois ou les accords de licence. Cette politique se croise avec les mesures prises en Europe et en Amérique du Nord pour relocaliser la production de batteries. Un modèle consiste à concéder des licences technologiques sans prise de participation, comme dans le cas d’un savoir-faire chinois en matière de batteries exploité sous licence par une usine gérée par un partenaire occidental.
Les barrières commerciales redessinent la carte
Les gouvernements agissent rapidement pour gérer la forte hausse des exportations chinoises de véhicules électriques et défendre leurs projets industriels nationaux. Les États-Unis ont porté à 100 % les droits de douane sur les voitures électriques chinoises, un niveau qui les exclut du marché et pourrait freiner leur adoption à court terme. L’Union européenne a annoncé des droits compensateurs provisoires pouvant atteindre 37,6 % sur les véhicules électriques chinois, dans l’attente de la conclusion de son enquête. Le Canada a porté à 100 % ses droits de douane sur les véhicules électriques chinois. Le Mexique a proposé un droit de douane de 50 % sur les véhicules importés de pays n’ayant pas conclu d’accord de libre-échange, une mesure qui frapperait lourdement les véhicules fabriqués en Chine et pourrait aussi concerner des modèles transitant par le Mexique, commercialisés par des marques sans usine locale.
La Chine a riposté dans les instances commerciales et par des mesures ciblées, tout en laissant entendre que des contrôles à l’exportation de minéraux critiques et de procédés de fabrication des batteries étaient envisageables. Les entreprises réagissent en déplaçant l’assemblage vers des pays tiers, en accélérant leurs projets d’usines en Europe ou en recourant aux licences pour dissocier les transferts de logiciels et de plateformes de l’assemblage final. L’Europe cherche à attirer des investissements dans les batteries et les véhicules afin de conserver la valeur ajoutée sur son territoire. La Hongrie est devenue un pôle d’attraction, accueillant de grandes usines de batteries et de nouveaux projets automobiles liés à des partenaires chinois.
En Chine, les surcapacités et une guerre des prix féroce poussent les entreprises à exporter. Seule une fraction des constructeurs exploite ses usines à un niveau proche de leur capacité optimale, si bien que les acteurs les plus solides expédient des volumes croissants de voitures à l’étranger. L’intégration verticale poussée de BYD, des cellules aux composants électroniques de puissance, lui permet de réduire ses prix affichés tout en restant rentable. L’usine Tesla de Shanghai affiche elle aussi un taux d’utilisation très élevé, confirmant que les volumes et la rigueur des processus se traduisent par un avantage en matière de coûts. Le virage vers l’exportation ne sauvera pas toutes les marques, mais il transforme déjà les concessions, de l’Asie du Sud-Est au Moyen-Orient et dans certaines régions d’Europe.
Ce que les constructeurs historiques gagnent et risquent
Les plateformes chinoises de véhicules électriques séduisent par leur rapidité et leur fiabilité. Un châssis skateboard et une architecture électronique éprouvés peuvent servir de base à plusieurs modèles. Les constructeurs peuvent ainsi consacrer leurs ressources au design, à la mise au point, à l’interface utilisateur et aux fonctionnalités propres à leur marque. Ils accèdent aussi à des architectures électroniques modernes qui centralisent le calcul et simplifient les mises à jour logicielles. Pour de nombreux constructeurs historiques, cette approche constitue un pont vers une époque où les voitures seront conçues autour des logiciels et des composants électroniques de puissance, plutôt que d’un moteur et d’une transmission.
Cette stratégie a toutefois un revers. Si de nombreuses marques achètent la même base technique, leur différenciation peut s’amenuiser. La dépendance à l’égard d’un partenaire peut aussi limiter leur maîtrise des coûts, des feuilles de route technologiques et des données. Andy Palmer, ancien directeur général d’Aston Martin, a averti qu’une externalisation excessive pouvait affaiblir l’identité et la profondeur stratégique d’une marque.
À long terme, vous êtes fichu, parce que vous n’êtes plus qu’un distributeur.
Préserver son identité tout en gagnant du temps
Certains constructeurs tentent une approche hybride. Ils adoptent la plateforme d’un partenaire, puis y intègrent leur propre interface homme-machine, leurs systèmes de sécurité et leurs réglages de châssis afin de préserver des sensations familières. D’autres co-développent des couches électroniques afin de conserver en interne les logiciels, la gestion des données et les services cloud. L’objectif est de gagner du temps sans devenir interchangeable. C’est aussi pourquoi certains partenariats démarrent en Chine, où la pression à accélérer est la plus forte, avec la possibilité d’adapter le modèle à d’autres marchés s’il fait ses preuves.
La diffusion des véhicules électriques et des technologies chinoises
Les voitures électriques ont représenté environ 18 % des ventes mondiales en 2023, et leur part continue de progresser. Les ventes restent concentrées en Chine, en Europe et aux États-Unis, mais elles accélèrent en Asie du Sud-Est et en Amérique latine. Les consommateurs citent régulièrement l’autonomie, l’accès à la recharge et le prix parmi leurs principales préoccupations. L’autonomie réelle recherchée se situe autour de 500 kilomètres, et nombre d’acheteurs ne sont pas prêts à payer plus cher qu’un modèle essence comparable. C’est là que les structures de coûts chinoises font la différence. Les batteries LFP, l’intégration verticale et l’efficacité des usines permettent de proposer des prix attractifs sans supprimer des équipements, ce qui pousse les concurrents à réduire leurs coûts ou à nouer des partenariats.
Les politiques commerciales modifient les voies d’accès aux marchés. Pour l’instant, les véhicules électriques chinois sont absents des États-Unis en raison des droits de douane, et les entreprises misent donc sur l’Europe, le Moyen-Orient, l’Australie ainsi que certaines régions d’Asie et d’Amérique du Sud. Le Mexique a été un marché particulièrement porteur, mais les droits de douane proposés pourraient changer la donne s’ils sont adoptés par le Congrès. Les projets d’usines en Europe se multiplient également afin de réduire l’exposition aux droits de douane. Parallèlement, les technologies chinoises s’invitent de plus en plus sous des marques occidentales. Des programmes communs entre des constructeurs européens ou américains et leurs partenaires chinois intègrent des batteries, des aides à la conduite et des systèmes d’infodivertissement éprouvés dans des voitures arborant des logos familiers.
En Chine, la guerre des prix continue de rebattre les cartes. Des leaders comme BYD ont fortement baissé leurs prix, grâce notamment à leur production interne de batteries et de puces. De nouveaux acteurs sont apparus et certaines entreprises technologiques se lancent dans l’automobile, mais de nombreux petits constructeurs sont menacés par la consolidation du secteur. L’intensité de la concurrence intérieure explique en partie l’intérêt des marques historiques pour les licences technologiques chinoises. Elles y gagnent non seulement du temps, mais aussi l’accès à des systèmes déjà mis à l’épreuve sur un marché exigeant.
Conséquences pour les consommateurs et le climat
Pour les acheteurs, cette convergence a des effets concrets. Davantage de modèles arrivent plus vite, avec une meilleure autonomie pour le même prix, des écrans plus grands, une commande vocale plus intelligente et des systèmes ADAS plus performants. Les mises à jour à distance permettent de corriger des bugs et d’ajouter des fonctionnalités sans passer par un concessionnaire. Les petits modèles efficients retiennent de nouveau l’attention, certains pays envisageant des aides favorisant les véhicules plus légers. Le développement du marché de l’occasion pour les véhicules électriques élargira encore l’accès à mesure que les premiers modèles arriveront entre les mains de leur deuxième propriétaire.
Le bilan pour les objectifs climatiques est contrasté. Des véhicules électriques abordables accélèrent l’adoption et peuvent réduire les émissions s’ils sont alimentés par des réseaux électriques plus propres. Les droits de douane qui excluent des grands marchés les modèles les moins chers peuvent ralentir la transition, au moins à court terme, même s’ils soutiennent les projets industriels nationaux. La fragmentation des chaînes d’approvisionnement peut aussi entraîner des coûts et des retards. Les responsables politiques tentent de concilier sécurité énergétique, stratégie industrielle et adoption par les consommateurs. Le recyclage des batteries et la diversification de l’approvisionnement en minéraux gagnent en importance pour réduire les risques et l’impact environnemental. La prochaine phase permettra de vérifier si la coopération, les licences et une production locale ciblée peuvent contenir les prix tout en respectant les contraintes politiques.
À retenir
- Les constructeurs mondiaux adoptent des plateformes, des systèmes électroniques et des logiciels chinois pour réduire les coûts et les délais de développement.
- L’E5 Sportback d’Audi, conçue pour la Chine, a été développée en 18 mois avec la technologie de SAIC, donnant le ton à une nouvelle cadence pour les marques historiques.
- Volkswagen développe des modèles avec Xpeng, et Renault a utilisé des plateformes chinoises pour la Dacia Spring et la prochaine Twingo.
- L’avance de la Chine repose sur le soutien public, les volumes et l’innovation dans les batteries, notamment les cellules LFP et l’intégration des packs.
- De nouveaux contrôles chinois à l’exportation imposent des licences pour transférer à l’étranger plusieurs technologies de fabrication de batteries.
- Les droits de douane augmentent : les États-Unis les ont portés à 100 % sur les véhicules électriques chinois, l’Union européenne a instauré des droits compensateurs provisoires et le Canada les a portés à 100 %.
- Le Mexique a proposé un droit de douane de 50 % sur les véhicules provenant de pays sans accord de libre-échange, ce qui toucherait les véhicules fabriqués en Chine si la mesure était adoptée.
- Les entreprises chinoises réagissent en implantant des usines à l’étranger, en concluant des accords de licence et en exportant vers des marchés moins protégés.
- Les surcapacités et la guerre des prix sur le marché intérieur chinois stimulent les exportations et la consolidation des marques.
- Les consommateurs devraient bénéficier d’un choix plus vaste et d’un meilleur rapport qualité-prix, même si les droits de douane pourraient freiner l’adoption à court terme dans certaines régions.