La révolution des véhicules électriques en Thaïlande : la vague des investissements chinois
Longtemps surnommée le « Detroit de l’Asie du Sud-Est », la Thaïlande connaît une transformation spectaculaire de son industrie automobile. Autrefois dominé par les constructeurs japonais, le pays se trouve désormais au cœur d’une nouvelle vague : la révolution des véhicules électriques (VE), largement portée par les investissements chinois. En quelques années seulement, les constructeurs chinois de VE ont injecté plus de 1,4 milliard de dollars en Thaïlande, y construisant des usines, y mettant en place des chaînes d’approvisionnement et remettant en cause l’ordre établi dans le secteur automobile régional.
Sommaire
- La révolution des véhicules électriques en Thaïlande : la vague des investissements chinois
- Pourquoi les constructeurs chinois de VE affluent-ils en Thaïlande ?
- Comment les VE chinois bouleversent l’industrie automobile thaïlandaise
- Guerres des prix, surcapacités et défis du marché
- Construire la chaîne d’approvisionnement des VE : possibilités et risques
- Préoccupations de l’industrie locale et appels à l’action publique
- Les ambitions thaïlandaises dans le domaine des VE : objectifs verts et concurrence mondiale
- Conséquences régionales et mondiales
- Les défis à venir : durabilité, concurrence et perspectives
- En résumé
Cette arrivée de capitaux ne se résume pas à l’apparition de nouvelles voitures sur les routes. Elle traduit une transformation fondamentale du paysage industriel thaïlandais, de ses ambitions économiques et de son rôle dans la transition mondiale vers les énergies propres. Mais cette évolution s’accompagne aussi de difficultés : guerres des prix, bouleversements de l’industrie locale et interrogations sur la viabilité à long terme.
Pourquoi les constructeurs chinois de VE affluent-ils en Thaïlande ?
Le secteur chinois des véhicules électriques a connu une croissance fulgurante au cours de la dernière décennie, alimentée par de généreuses subventions publiques et un marché intérieur très concurrentiel. À mesure que la concurrence s’intensifiait sur leur marché national et que les marchés occidentaux dressaient des barrières commerciales, les constructeurs chinois se sont tournés vers l’étranger à la recherche de nouveaux débouchés. Avec sa base automobile déjà bien établie, sa position stratégique et les mesures incitatives de son gouvernement, la Thaïlande s’est rapidement imposée comme une destination de choix.
Plusieurs facteurs rendent la Thaïlande particulièrement attractive :
- Mesures incitatives publiques : Le gouvernement thaïlandais a mis en place un ensemble de subventions, d’allègements fiscaux et d’aides à la production pour attirer les constructeurs étrangers de VE. Ces mesures comprennent des subventions directes pouvant atteindre 150 000 bahts par véhicule et des exigences destinées à favoriser la production locale plutôt que les importations.
- Position stratégique : Située au cœur de l’Asie du Sud-Est, la Thaïlande donne accès à un vaste marché régional et à des réseaux logistiques bien établis.
- Un héritage automobile : Des décennies d’expérience en tant que centre de production régional ont doté la Thaïlande d’une main-d’œuvre qualifiée et d’une solide chaîne d’approvisionnement, historiquement axée toutefois sur les véhicules à essence.
- Initiative « la Ceinture et la Route » (BRI) : Le renforcement du partenariat entre la Chine et la Thaïlande dans le cadre de la BRI a facilité davantage les investissements chinois, les VE ayant été désignés comme secteur prioritaire de coopération.
En conséquence, de grandes marques chinoises comme BYD, MG, Great Wall Motor, Changan et Omoda & Jaecoo ont annoncé ou lancé d’importants investissements dans la production thaïlandaise. La nouvelle usine de BYD à Rayong, par exemple, devrait produire 150 000 véhicules par an et créer environ 10 000 emplois.
Comment les VE chinois bouleversent l’industrie automobile thaïlandaise
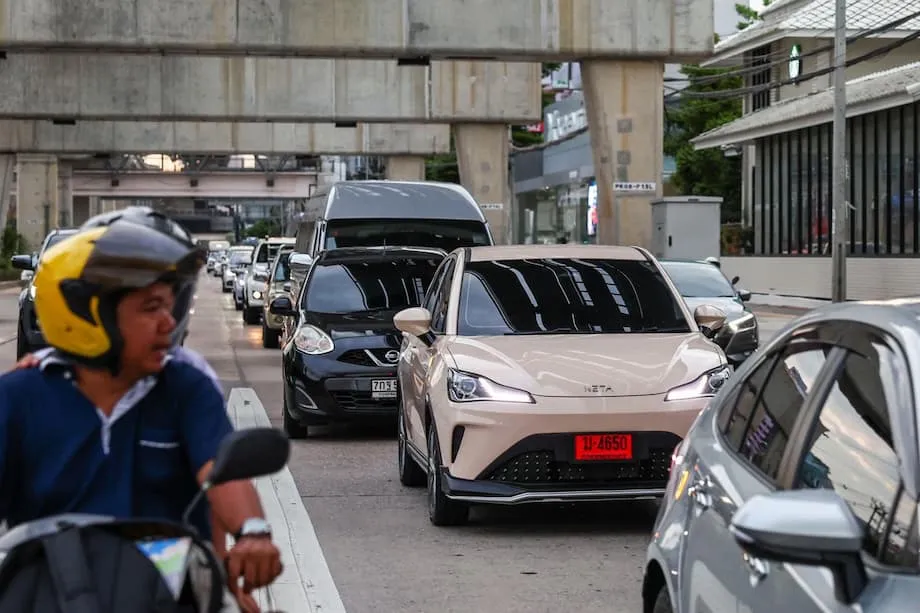
L’impact des investissements chinois a été rapide et profond. En seulement deux ans, les marques chinoises ont conquis environ 80 % du marché thaïlandais des VE, BYD, Neta et MG faisant figure de leaders. Les panneaux publicitaires pour les VE chinois bordent désormais les autoroutes de Bangkok, et les concessions de ces marques se multiplient dans tout le pays.
Cette progression a remis en cause la domination traditionnelle des constructeurs japonais. Les usines de Subaru et Suzuki ferment ou réduisent leur activité, tandis que Honda et Nissan diminuent leur production. Le gouvernement thaïlandais vise une part de 30 % de véhicules électriques dans la production nationale d’ici 2030, un objectif qui semble désormais à portée de main, en grande partie grâce aux investissements chinois.
Mais la transition n’est pas sans douleur. Le passage aux VE menace l’industrie des véhicules à moteur thermique, évaluée à 53 milliards de dollars, dont la production a chuté de 20 % et les ventes atteint leur plus bas niveau depuis 14 ans. Les équipementiers automobiles locaux, notamment ceux spécialisés dans les moteurs à essence, peinent à s’adapter. L’Association thaïlandaise des fabricants de pièces automobiles estime qu’une faible proportion seulement des fournisseurs locaux pourra intégrer la nouvelle chaîne d’approvisionnement des VE, et certains ont déjà fermé leurs portes.
Pour les travailleurs thaïlandais, ces changements sont déstabilisants. L’industrie automobile soutient près d’un million d’emplois, et certains craignent que les entreprises chinoises, qui recourent souvent davantage à l’automatisation et se montrent moins tolérantes envers les syndicats, n’offrent pas les mêmes possibilités d’emploi ni les mêmes conditions de travail que leurs prédécesseurs japonais.
Guerres des prix, surcapacités et défis du marché
L’un des effets les plus visibles de l’afflux de VE chinois est une guerre des prix féroce. En se disputant les parts de marché, les marques chinoises ont fortement baissé leurs prix, rendant les VE plus abordables pour les consommateurs thaïlandais, mais réduisant les marges de tous les constructeurs. BYD, par exemple, a accordé d’importantes remises sur son modèle Dolphin, suscitant l’attention des autorités de régulation, avant d’être finalement mis hors de cause.
Cette concurrence acharnée a donné lieu à un paradoxe : alors que les ventes de VE progressent et devraient dépasser les 100 000 unités cette année, le marché automobile thaïlandais dans son ensemble est en recul. L’endettement élevé des ménages, le resserrement du crédit et l’incertitude économique ont freiné la demande. De nombreux consommateurs reportent leurs achats dans l’attente de nouvelles baisses de prix, tandis que certaines marques chinoises, comme Neta, peinent à satisfaire aux exigences de production locale et rencontrent des difficultés financières.
Le gouvernement thaïlandais a réagi en ajustant ses programmes de subventions. Les constructeurs peuvent désormais comptabiliser les véhicules exportés dans leurs engagements de production locale, ce qui les incite à faire de la Thaïlande une base d’exportation vers l’Asie du Sud-Est et au-delà. C’est essentiel, car le seul marché intérieur ne peut absorber la production croissante des nouvelles usines.
Construire la chaîne d’approvisionnement des VE : possibilités et risques
Les investissements chinois ne se limitent pas à l’assemblage automobile. Le nombre de fabricants chinois de pièces automobiles présents en Thaïlande a triplé, en particulier dans le secteur en plein essor des batteries pour VE. Cette expansion transforme la Thaïlande en base d’approvisionnement régionale, susceptible de desservir d’autres marchés asiatiques.
Toutefois, les maillons les plus précieux de la chaîne d’approvisionnement des VE — la fabrication des cellules de batterie et la recherche et développement de pointe — restent largement en Chine. La Thaïlande voit se multiplier les projets d’assemblage et de fabrication de blocs-batteries, mais les technologies clés et la production à forte valeur ajoutée demeurent aux mains des entreprises chinoises. Selon les analystes du secteur, seuls environ 15 % des capacités mondiales de production de VE annoncées se trouvent hors de Chine, et les projets étrangers présentent des risques d’exécution plus élevés ainsi que des délais de réalisation plus longs.
Cette dynamique représente à la fois des possibilités et des défis pour la Thaïlande. D’une part, l’assemblage local crée des emplois et attire les investissements. D’autre part, il risque de rendre le pays dépendant des technologies importées et vulnérable aux changements de stratégie des entreprises chinoises ou aux tensions commerciales mondiales.
Préoccupations de l’industrie locale et appels à l’action publique
Les responsables thaïlandais sont pleinement conscients de ces risques. Le Bureau de l’investissement encourage activement les entreprises chinoises à accroître leur recours aux matériaux et composants d’origine locale, ainsi qu’à créer des coentreprises avec des entreprises thaïlandaises. L’objectif est de faire en sorte que les retombées de la transition vers les VE profitent largement à la population et que la Thaïlande développe ses propres compétences dans la nouvelle économie verte.
Lors d’un entretien, Narit Therdsteerasukdi, secrétaire général du Bureau de l’investissement thaïlandais, a souligné : « Les investissements chinois ont joué un rôle crucial dans la transformation du paysage industriel thaïlandais, en stimulant la croissance de secteurs clés conformes aux objectifs stratégiques du pays. »
Les fournisseurs locaux sont toutefois confrontés à une rude concurrence sur les prix et les technologies. Certains demandent au gouvernement d’imposer une plus forte proportion de pièces d’origine locale dans les VE, tandis que d’autres réclament des aides pour permettre aux travailleurs de se former à de nouveaux métiers dans ce secteur.
Les ambitions thaïlandaises dans le domaine des VE : objectifs verts et concurrence mondiale
L’adoption des véhicules électriques par la Thaïlande ne relève pas uniquement de la politique industrielle : elle s’inscrit aussi dans une stratégie climatique et énergétique. L’objectif du gouvernement, qui consiste à faire en sorte que 30 % de la production nationale de véhicules soient à zéro émission d’ici 2030, s’inscrit dans des efforts plus larges visant à réduire les émissions de carbone et à faire de la Thaïlande un chef de file des transports durables.
Cette orientation rejoint le virage pris par la Chine vers une « BRI 2.0 », version plus verte et davantage axée sur les intérêts commerciaux de l’initiative « la Ceinture et la Route ». Après des années de critiques concernant les répercussions environnementales et sociales des projets de la BRI, Pékin donne désormais la priorité aux énergies propres et aux exportations de technologies vertes. En 2024, les technologies liées aux énergies propres ont représenté une part record de 10 % du PIB chinois, pour un montant de ventes et d’investissements de 1 900 milliards de dollars.
Pour la Thaïlande, cela signifie l’accès à des technologies de VE avancées et la possibilité de devenir un centre régional des technologies propres. Mais le pays doit aussi composer avec les risques de surcapacités, de volatilité des prix et de dépendance envers les fournisseurs étrangers. Les responsables politiques doivent concilier les avantages de la relocalisation de la production avec la nécessité de protéger l’industrie locale et de garantir une transition juste pour les travailleurs.
Conséquences régionales et mondiales
L’expérience thaïlandaise est suivie de près en Asie du Sud-Est et au-delà. Confrontés à des obstacles aux États-Unis et en Europe, les constructeurs chinois se tournent vers des marchés émergents comme la Thaïlande, l’Indonésie, le Brésil et la Malaisie. Ces pays, où les barrières commerciales sont moins nombreuses et la demande des consommateurs en hausse, constituent des cibles intéressantes pour l’expansion chinoise.
La stratégie de la Chine est claire : implanter des usines d’assemblage locales pour bénéficier d’aides, faire connaître ses marques, puis finir par dominer le marché. Cette approche a déjà fait de la Chine le premier exportateur automobile mondial, avec près de 5 millions de véhicules expédiés à l’étranger l’an dernier, dont une part croissante d’hybrides rechargeables et de véhicules électriques à batterie.
Les défis à venir : durabilité, concurrence et perspectives
Malgré les progrès rapides, le parcours de la Thaïlande vers l’électrique est loin d’être sans obstacle. Le marché est saturé, la concurrence est féroce et les vents contraires économiques persistent. Certaines marques chinoises peinent à survivre, tandis que d’autres prospèrent. Face à une demande moins forte que prévu et aux difficultés des fournisseurs locaux, les objectifs ambitieux du gouvernement devront peut-être être revus.
Selon des experts, la Thaïlande devrait privilégier le développement d’industries à valeur ajoutée, encourager le transfert de technologies et aider les travailleurs à perfectionner leurs compétences. La transition vers les VE est considérée comme irréversible, mais sa réussite dépendra d’une planification rigoureuse, d’un soutien public solide et de la capacité à s’adapter à l’évolution du marché.
Comme le dit Bill Russo, fondateur et directeur général d’Automobility : « Le caractère abordable est un argument universel. » Il souligne que les constructeurs chinois n’exportent pas seulement des VE, mais aussi leurs excédents de véhicules à essence vers des marchés moins avancés dans l’électrification, faisant de ces exportations un tremplin pour développer leurs marques à l’échelle mondiale.
En définitive, la capacité de la Thaïlande à tirer parti de la révolution des VE tout en en limitant les risques déterminera si elle restera le « Detroit de l’Asie du Sud-Est » à l’ère des énergies propres.
En résumé
- Les constructeurs chinois de VE ont investi plus de 1,4 milliard de dollars en Thaïlande, transformant rapidement l’industrie automobile du pays.
- Les marques chinoises dominent désormais le marché thaïlandais des VE et remettent en cause la domination de longue date des constructeurs japonais.
- Les guerres des prix et les surcapacités offrent des avantages aux consommateurs, mais posent des difficultés aux fournisseurs locaux et aux travailleurs.
- Le gouvernement thaïlandais a adapté ses politiques pour encourager les exportations et la production locale, avec pour objectif que les VE représentent 30 % de la production en 2030.
- La plupart des activités à forte valeur ajoutée dans le domaine des batteries et de la recherche et développement restent en Chine, ce qui soulève des questions sur le transfert de technologies et la création de valeur locale.
- L’expérience thaïlandaise met en lumière la complexité des transformations industrielles dans le contexte de la transition mondiale vers les énergies propres.