Révolution fiscale au Vietnam : une nouvelle ère pour les entreprises et l’économie
Le Vietnam est à l’aube de la réforme fiscale la plus vaste qu’il ait connue depuis des décennies. À partir de janvier 2026, le pays supprimera le régime forfaitaire de longue date applicable aux petites entreprises et imposera à toutes les entreprises enregistrées, quelle que soit leur taille, d’adopter un régime fiscal formel fondé sur la déclaration. Ce changement majeur s’inscrit dans une vaste refonte économique destinée à moderniser l’économie vietnamienne, à accroître les recettes de l’État et à rapprocher le pays de son ambition : devenir le prochain « tigre économique » d’Asie d’ici à 2045.
Sommaire
- Révolution fiscale au Vietnam : une nouvelle ère pour les entreprises et l’économie
- Pourquoi le Vietnam refond-il son système fiscal ?
- Du forfait à la déclaration : qu’est-ce qui change ?
- Les principaux éléments de la réforme fiscale de 2026
- Taxe sur la valeur ajoutée (TVA) : allègement et complexité
- Impôt sur les sociétés : aides plus strictes et normes mondiales
- Droits d’accise : santé, environnement et conformité
- Simplification administrative et transformation numérique
- Les conséquences pour les petites entreprises : opportunité ou surcharge ?
- Réforme administrative : moins de paperasse ou de nouvelles contraintes ?
- Des conséquences économiques et sociales plus larges
- Alignement sur les normes internationales et climat des investissements
- En résumé
Pour des millions de petits entrepreneurs, cette réforme est toutefois synonyme d’incertitude, de nouveaux coûts et de la difficulté de s’orienter dans un paysage fiscal plus complexe. Le gouvernement affiche une ambition forte : créer un système fiscal plus équitable, plus transparent et compétitif à l’échelle mondiale, qui soutienne l’entrepreneuriat privé et finance les infrastructures ainsi que les besoins sociaux du Vietnam. Mais à l’approche de l’échéance, une question demeure : le Vietnam peut-il concilier ses objectifs ambitieux avec les réalités auxquelles sont confrontés ses plus petits entrepreneurs ?
Pourquoi le Vietnam refond-il son système fiscal ?
La transformation économique du Vietnam depuis les années 1980 est remarquable. Autrefois parmi les pays les plus pauvres du monde, il est devenu une puissance manufacturière et a sorti des millions de personnes de la pauvreté. Mais alors que l’essor tiré par les exportations ralentit et que le pays doit relever de nouveaux défis — vieillissement de la population, risques climatiques et vents contraires dans le commerce mondial —, les dirigeants vietnamiens misent sur l’entreprise privée et les réformes institutionnelles pour soutenir la croissance.
Au cœur de cette stratégie se trouve la résolution 68, adoptée par le Parti communiste en mai 2025. Elle qualifie les entreprises privées de « moteur le plus important » de l’économie et vise à faire passer les entreprises locales devant les entreprises publiques et étrangères. Elle promet une déréglementation, un meilleur accès aux capitaux et des garanties juridiques pour les droits de propriété et une concurrence loyale. Elle préconise également une hausse substantielle des recettes fiscales afin de financer les infrastructures, la sécurité sociale et l’adaptation au changement climatique.
Le ratio impôts/PIB du Vietnam a reculé ces dernières années, pour s’établir à seulement 16,8 % en 2023, bien en deçà de la moyenne de 19,5 % pour l’Asie-Pacifique et loin des 33 % de l’OCDE. La dette publique étant plafonnée et les dépenses appelées à fortement augmenter — les dépenses d’infrastructure à elles seules progressent de près de 40 %, à 36 milliards de dollars en 2025 —, le gouvernement doit trouver de nouvelles ressources. La réforme du système fiscal est considérée comme essentielle à la fois pour accroître les recettes et pour lutter contre la corruption dans des services fiscaux réputés opaques.
Du forfait à la déclaration : qu’est-ce qui change ?
Pendant des décennies, la plupart des 2 millions d’entreprises familiales vietnamiennes ont payé leurs impôts selon un régime forfaitaire simplifié. Les impôts étaient calculés sur la base de recettes estimées, souvent déterminées au terme de négociations informelles avec les agents locaux du fisc. Ce système était facile à utiliser, mais propice à la sous-déclaration, au favoritisme et à la corruption. Début 2025, seules quelque 6 000 entreprises avaient adopté le régime déclaratif, plus exigeant.
À partir de janvier 2026, le régime forfaitaire sera supprimé. Toutes les entreprises enregistrées, quelle que soit leur taille, devront adopter le régime déclaratif, qui exige une comptabilité détaillée, une tenue formelle des livres et des déclarations fiscales régulières. Le gouvernement estime que cette mesure égalisera les conditions de concurrence, garantira que chacun paie sa juste part et favorisera le développement d’un secteur privé moderne et compétitif.
Pour les petits entrepreneurs, toutefois, la transition est intimidante. Beaucoup devront s’acquitter d’impôts plus élevés, acheter des caisses enregistreuses et des logiciels comptables, et former leur personnel aux nouvelles règles. La réforme intervient alors que de nombreux secteurs se remettent encore de la pandémie de Covid-19 et font face aux incertitudes du commerce mondial, notamment aux récents droits de douane américains sur les produits vietnamiens.
Les principaux éléments de la réforme fiscale de 2026
La refonte fiscale de 2026 ne se limite pas à la suppression du régime forfaitaire. Elle s’inscrit dans un vaste ensemble de réformes touchant la taxe sur la valeur ajoutée (TVA), l’impôt sur les sociétés, les droits d’accise et l’impôt sur le revenu des personnes physiques. Ces changements visent à renforcer l’équité, l’efficacité et la transparence, tout en rapprochant le système fiscal vietnamien des normes internationales.
Taxe sur la valeur ajoutée (TVA) : allègement et complexité
L’Assemblée nationale vietnamienne a prolongé jusqu’à la fin de 2026 la réduction de 2 % de la TVA sur la plupart des biens et services, abaissant le taux normal de 10 % à 8 %. Cette mesure, introduite pour la première fois en 2024, vise à soutenir les entreprises, à stimuler la consommation et à amortir les effets des incertitudes mondiales sur l’économie. La baisse de la TVA devrait réduire les recettes de l’État de plus d’un milliard de dollars, mais les autorités estiment qu’elle contribuera à stabiliser la production, à créer des emplois et à améliorer le niveau de vie.
Parallèlement, de nouvelles règles imposent le paiement sans espèces de tout achat pour pouvoir bénéficier d’un crédit de TVA, afin de lutter contre les fausses factures et de renforcer l’intégrité fiscale. Le seuil d’assujettissement à la TVA et à l’impôt sur le revenu des entreprises familiales a été doublé : à partir de 2026, seules celles dont les revenus dépassent 200 millions de dongs vietnamiens (environ 8 000 dollars) par an seront imposées. Les plateformes de commerce électronique doivent désormais prélever les impôts avant de reverser les paiements aux vendeurs, afin de garantir un traitement équitable entre les entreprises en ligne et les commerces physiques.
Impôt sur les sociétés : aides plus strictes et normes mondiales
La loi modifiée relative à l’impôt sur les sociétés, qui entrera en vigueur en janvier 2026, maintient le taux normal à 20 %, mais impose des critères d’éligibilité plus stricts aux avantages fiscaux. Les filiales et sociétés affiliées d’entreprises qui bénéficient déjà d’avantages ne pourront plus y prétendre automatiquement, ce qui limitera la reproduction des allègements fiscaux au sein des groupes. La loi renforce également les mesures contre les pratiques abusives et rapproche le Vietnam des normes mondiales de l’OCDE en matière d’érosion de la base d’imposition et de transfert de bénéfices (BEPS).
Les investisseurs étrangers et les multinationales devront désormais veiller à ce que leurs activités locales satisfassent aux nouvelles exigences de substance économique et à ce que leurs dispositifs de prix de transfert soient solides. Ces changements devraient rendre l’environnement d’investissement vietnamien plus transparent et plus compétitif, mais pourraient obliger les entreprises à réévaluer la structure de leurs groupes et leurs stratégies de planification fiscale.
Droits d’accise : santé, environnement et conformité
La loi révisée sur les droits d’accise, qui entrera elle aussi en vigueur en 2026, élargit la liste des biens et services concernés, notamment aux cigarettes, à l’alcool, à la bière, à certains véhicules, aux climatiseurs et aux boissons sucrées. Elle vise à promouvoir des habitudes de consommation plus saines, à soutenir la protection de l’environnement et à améliorer la gestion fiscale. Des hausses de taux sont prévues pour des produits comme le tabac et l’alcool, tandis que les biens utilisés pour la production destinée à l’exportation ou les secours en cas de catastrophe seront exonérés.
La réforme des droits d’accise vise à rendre les règles plus claires et plus transparentes, grâce à des classifications détaillées et à l’annonce préalable des hausses d’impôts pour permettre aux entreprises de s’organiser. Les secteurs concernés par ces hausses, comme ceux de l’alcool et des boissons sans alcool, devront toutefois s’adapter, éventuellement en reformulant leurs produits ou en se tournant vers des solutions plus saines.
Simplification administrative et transformation numérique
La réduction du temps et du coût de la conformité fiscale figure parmi les priorités du gouvernement. D’ici à 2026, les autorités entendent réduire de 50 % le temps et les coûts liés à ces obligations par rapport à 2024, et proposer intégralement en ligne toutes les démarches administratives éligibles. L’administration fiscale se numérise : plus de 60 % des démarches sont déjà accessibles en ligne et près de 90 % des déclarations ont été transmises par voie électronique en 2024.
La gestion de l’impôt sur le revenu des particuliers évolue elle aussi. Les codes fiscaux seront remplacés par des numéros d’identification personnels à 12 chiffres, et les dossiers fiscaux seront reliés aux données démographiques, d’assurance sociale, d’utilisation des terres et bancaires afin de mieux repérer les risques et les fraudes. Le gouvernement encourage les entreprises à faire part de leurs observations pour améliorer les procédures et réduire les contraintes inutiles.
Les conséquences pour les petites entreprises : opportunité ou surcharge ?
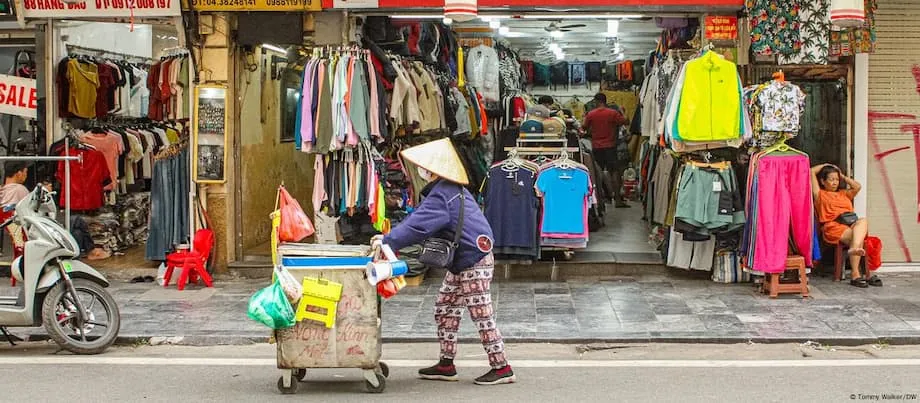
Si les réformes visent à instaurer un système fiscal plus équitable et plus efficace, leurs conséquences pour les petites entreprises sont considérables et controversées. Pour beaucoup, la fin du régime forfaitaire signifie des impôts plus élevés, de nouveaux frais administratifs et la nécessité de maîtriser des règles comptables complexes. Des vidéos de commerçants désemparés sont devenues virales et, selon certaines informations, jusqu’à 80 % des commerces de certains marchés auraient fermé ces derniers mois, même si les responsables contestent que les changements fiscaux en soient la seule cause.
Les petits entrepreneurs doivent désormais :
- acheter des caisses enregistreuses et des logiciels comptables ;
- se former, ainsi que leur personnel, à la tenue des comptes et au respect des obligations fiscales ;
- déposer régulièrement des déclarations fiscales et conserver des relevés détaillés des ventes ;
- se conformer aux nouvelles procédures d’émission des factures et de paiement de la TVA.
Certains secteurs, encore en convalescence après la pandémie et confrontés aux tensions du commerce mondial, craignent que ces nouvelles exigences ne les poussent à cesser leur activité. D’autres redoutent que le renforcement des contrôles et la numérisation n’entraînent des vérifications et des sanctions plus fréquentes, en particulier dans un système où la corruption et la recherche de rentes sont depuis longtemps problématiques.
Le gouvernement estime néanmoins que ces réformes sont nécessaires pour garantir une concurrence équitable et soutenir le développement d’un secteur privé moderne. En relevant le seuil d’assujettissement à l’impôt sur le revenu et en élargissant les exonérations de TVA, les autorités espèrent alléger la charge des plus petites entreprises tout en élargissant l’assiette fiscale aux entreprises plus importantes et plus rentables.
Réforme administrative : moins de paperasse ou de nouvelles contraintes ?
Les dirigeants vietnamiens se sont engagés à réduire les lourdeurs administratives et à simplifier le respect des obligations fiscales. La numérisation des démarches fiscales, leur interconnexion avec les bases de données nationales et le passage à des déclarations uniques visent tous à fluidifier les procédures. D’ici à 2026, l’objectif est de proposer en ligne 100 % des démarches éligibles et de réduire de 50 % le temps et les coûts liés à la conformité.
La période de transition est toutefois difficile. Nombre de petites entreprises ne disposent ni des ressources ni des compétences nécessaires pour s’adapter rapidement. Le gouvernement propose des formations et un accompagnement, mais l’ampleur du changement, qui concerne des millions d’entreprises, rend inévitables la confusion et la frustration à court terme.
Des conséquences économiques et sociales plus larges
La réforme fiscale n’est qu’un volet de la transformation économique plus vaste du Vietnam. Le pays aspire à rejoindre le groupe des économies dites « tigres » d’Asie d’ici à 2045, dans le sillage de la Corée du Sud, de Taïwan et de Singapour. Pour atteindre cet objectif, il faudra non seulement moderniser la fiscalité, mais aussi investir dans les infrastructures, les technologies et le capital humain.
Le Vietnam investit massivement dans le train à grande vitesse, les énergies renouvelables et les infrastructures numériques. Le gouvernement élargit également les protections sociales et relève l’âge de la retraite pour répondre aux défis d’une population qui vieillit rapidement. Le changement climatique constitue une menace pressante : les typhons et la montée du niveau de la mer font peser des risques sur la croissance et la réduction de la pauvreté. La Banque mondiale prévient que le Vietnam pourrait perdre jusqu’à 14,5 % de son PIB chaque année d’ici à 2050 sans mesures décisives.
L’entreprise privée est désormais au cœur de la stratégie de développement du Vietnam. Le gouvernement ambitionne de faire émerger au moins 20 entreprises privées compétitives à l’échelle mondiale d’ici à 2030, en facilitant l’accès aux prêts, en leur accordant la priorité dans les marchés publics et en soutenant leur expansion à l’étranger. Des réformes institutionnelles, comme la fusion de ministères et le regroupement de provinces, sont en cours pour bâtir des économies régionales plus fortes et réduire la bureaucratie.
Alignement sur les normes internationales et climat des investissements
Les réformes fiscales vietnamiennes visent également à rapprocher le pays des normes mondiales et à attirer les investissements étrangers. L’instauration de l’impôt minimum mondial, le renforcement des règles relatives aux prix de transfert et l’amélioration de la transparence doivent rassurer les investisseurs internationaux et empêcher l’érosion de la base d’imposition. Le gouvernement s’inspire des pays voisins de l’ASEAN, adopte des mesures incitatives en faveur de la recherche et développement et soutient des secteurs de haute technologie tels que les semi-conducteurs, l’intelligence artificielle et les énergies vertes.
Malgré ces efforts, des difficultés persistent. Les entreprises réclament une application souple des règles, une approche concertée en matière de sanctions et un allègement supplémentaire des obligations des contribuables. La réussite des réformes dépendra de leur mise en œuvre, de la transparence et de la capacité du gouvernement à instaurer la confiance avec les entreprises comme avec les citoyens.
En résumé
- La réforme fiscale vietnamienne de 2026 supprime le régime forfaitaire et impose à toutes les entreprises de déclarer leurs impôts selon un régime formel.
- Ces réformes s’inscrivent dans une stratégie économique plus vaste visant à soutenir l’entreprise privée, à accroître les recettes de l’État et à moderniser l’économie.
- Les principaux changements comprennent une baisse de 2 % de la TVA, des critères plus stricts pour les avantages fiscaux des entreprises, un élargissement des droits d’accise et le passage à une administration fiscale numérique.
- Les petites entreprises font face à des coûts de conformité plus élevés et à de nouvelles contraintes administratives, ce qui suscite des inquiétudes quant aux fermetures et aux perturbations économiques.
- Le gouvernement entend réduire de 50 % le temps et les coûts liés au respect des obligations fiscales d’ici à 2026, et rendre toutes les démarches fiscales accessibles en ligne.
- Le Vietnam ambitionne plus largement de devenir le prochain tigre économique d’Asie d’ici à 2045, ce qui nécessitera des réformes durables, des investissements et une meilleure résilience climatique.
- La réussite dépendra d’une mise en œuvre équitable et transparente et de la capacité à concilier les besoins de recettes de l’État avec les réalités des petites entreprises.