Le feu vert ouvre la voie à une hausse de 50,4 % du capital social
Le 13 octobre 2026, la Banque d’État du Vietnam a approuvé le projet de Techcombank visant à augmenter son capital social de 35 730 974 410 000 dôngs au maximum. Si les deux émissions d’actions prévues aboutissent, le capital enregistré de la banque passerait d’environ 70 862,4 milliards à 106 593,38 milliards de dôngs, dépassant les niveaux actuels déclarés par MB et VPBank.
Sommaire
- Le feu vert ouvre la voie à une hausse de 50,4 % du capital social
- Ce que recevraient les actionnaires et les salariés
- En quoi le projet d’octobre diffère de celui d’avril
- Une avance limitée sur les autres projets d’augmentation de capital
- Les bénéfices progressent plus vite que les revenus d’exploitation
- Quelle part de l’objectif annuel a été atteinte ?
- Investissements technologiques et prêts sélectifs
- Gestion des risques, notations et contributions publiques
- Réaction du marché et prochaines étapes
- À retenir
Presque toute cette hausse proviendrait d’un dividende en actions de 50 % destiné aux actionnaires existants. Une émission d’actions plus limitée réservée aux salariés ajouterait environ 299,77 milliards de dôngs. Ensemble, ces deux opérations représenteraient une augmentation d’environ 50,4 % du capital social actuel de Techcombank.
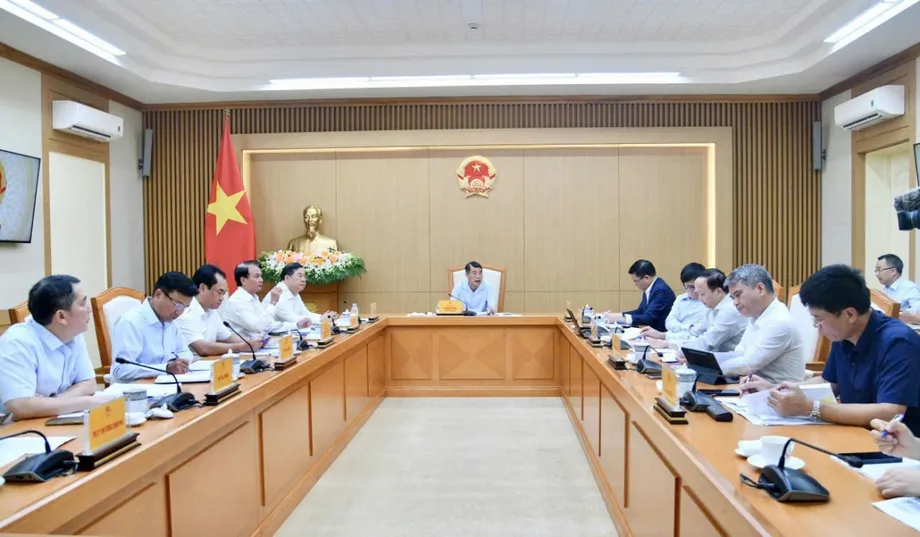
L’approbation figure dans l’annonce publiée par le gouvernement en octobre, qui mentionne également les résolutions de l’assemblée des actionnaires et du conseil d’administration à l’appui du projet. Elle présente les 106 593 milliards de dôngs comme le montant de capital attendu après les émissions d’actions, et non comme un montant déjà atteint.
Cette distinction est importante. L’autorisation réglementaire permet au projet d’avancer, mais la hausse définitive dépend des résultats effectifs des émissions. Techcombank deviendrait la troisième banque à atteindre au moins 100 000 milliards de dôngs de capital social, après MB et VPBank, et prendrait la première place sur la base des niveaux actuels déclarés par ces deux établissements.
Le capital social correspond à la valeur enregistrée des actions émises par une banque. Il se distingue du total de l’actif, de la valeur de marché et des fonds propres réglementaires, qui mesurent les ressources disponibles pour absorber les pertes conformément aux règles bancaires. Un capital social plus élevé ne suffit pas à établir qu’une banque dispose du bilan le plus solide.
Ce que recevraient les actionnaires et les salariés
Le dividende en actions représente un montant approuvé de 35 431 202 070 000 dôngs, soit plus de 3,543 milliards d’actions d’une valeur nominale de 10 000 dôngs chacune. Avec une distribution de 50 %, un investisseur détenant 100 actions en recevrait 50 supplémentaires.
Techcombank prévoit de financer cette distribution à partir des bénéfices cumulés non distribués figurant dans ses états financiers individuels audités pour 2025. Cette opération convertit des bénéfices mis en réserve en capital social enregistré. Elle n’apporte pas un montant équivalent de liquidités nouvelles provenant d’investisseurs extérieurs.
Un dividende en actions proportionnel ne modifie pas, à lui seul, le pourcentage de détention d’un actionnaire. Les investisseurs reçoivent davantage d’actions, mais le nombre total d’actions augmente au même rythme. La banque conserve ses ressources au lieu de les verser sous forme de dividende en espèces.
Le plan d’actionnariat salarié distinct, ou ESOP, porte sur 29 977 234 actions au prix de 10 000 dôngs l’unité. Si toutes sont souscrites à ce prix, l’opération apporterait environ 299,77 milliards de dôngs à la banque. Ces actions seront soumises à une restriction de cession pendant un an à compter de la fin de l’émission.
L’émission destinée aux salariés représenterait environ 0,282 % du capital après augmentation. Contrairement au dividende en actions proportionnel, une émission réservée aux salariés peut réduire la part des investisseurs existants qui n’y participent pas. Son ampleur reste modeste par rapport au dividende en actions : elle représente environ 0,84 % de l’augmentation maximale du capital.
En quoi le projet d’octobre diffère de celui d’avril
La dernière approbation fait suite au vote écrit des actionnaires organisé en septembre. Un précédent compte rendu de l’assemblée générale annuelle du 25 avril décrivait un dispositif différent : un dividende total de 67 %, composé de 7 % en espèces et de 60 % en actions, ainsi que plus de 35,8 millions d’actions réservées aux salariés.
Ce compte rendu d’avril prévoyait un capital social d’environ 113 700 milliards de dôngs. L’approbation d’octobre porte plutôt sur un dividende en actions de 50 % et un peu moins de 30 millions d’actions destinées aux salariés, pour un capital social attendu d’environ 106 593 milliards de dôngs. Les montants projetés diffèrent d’environ 7 100 milliards de dôngs.
Les décisions se sont succédé comme suit :
- 25 avril 2026 : l’assemblée annuelle aurait approuvé le précédent projet de dividende et d’augmentation de capital.
- 8 septembre 2026 : les actionnaires ont approuvé le projet de capital cité dans l’annonce d’octobre.
- 15 septembre 2026 : le conseil d’administration a approuvé la résolution n° 0506/2026/NQ-HĐQT.
- 13 octobre 2026 : la Banque d’État du Vietnam a approuvé l’augmentation maximale du capital prévue par ce projet.
Les résolutions de septembre et l’autorisation d’octobre définissent le dispositif actuellement approuvé par le régulateur. L’annonce n’explique pas pourquoi le dividende en actions et la part réservée aux salariés ont changé par rapport au compte rendu d’avril, ni ce qu’il est advenu de la proposition antérieure de dividende en espèces. Les deux dispositifs ne doivent donc pas être regroupés en une seule distribution.
Une avance limitée sur les autres projets d’augmentation de capital
Le capital social de MB a atteint environ 100 687,5 milliards de dôngs après des dividendes en actions et une offre destinée aux actionnaires existants. Son offre de plus de 805 millions d’actions à 10 000 dôngs l’unité a rapporté près de 8 055 milliards de dôngs. Au total, ces deux émissions ont ajouté plus de 20 000 milliards de dôngs à son capital antérieur, qui s’élevait à environ 80 550 milliards.
VPBank a réalisé une émission de dividende de plus de 2 milliards d’actions, portant son capital social d’environ 79 339 milliards à 100 000 milliards de dôngs. Le nombre d’actions en circulation est ainsi passé de plus de 7,93 milliards à 10 milliards.
Avec 106 593,38 milliards de dôngs, Techcombank devancerait MB d’environ 5 906 milliards et le niveau de capital atteint par VPBank de 6 593 milliards. Ces comparaisons reposent sur le montant projeté pour Techcombank et les montants réalisés déclarés par les deux autres banques.
VPBank prévoit également un placement privé de plus de 624 millions d’actions auprès d’un investisseur étranger. S’il aboutit, son capital social atteindrait environ 106 244 milliards de dôngs, réduisant l’avance projetée de Techcombank à seulement quelque 349 milliards, soit environ 0,33 %.
VietinBank, Vietcombank et BIDV visent également des niveaux de capital proches de 100 000 milliards de dôngs. Leurs projets étaient décrits comme étant, pour l’essentiel, en attente de l’approbation des autorités compétentes après le feu vert des actionnaires. Le classement dépend donc des banques qui mèneront leurs projets à terme et du calendrier, et pas seulement des objectifs approuvés.
Les bénéfices progressent plus vite que les revenus d’exploitation
Techcombank a déclaré un bénéfice avant impôt de 18 500 milliards de dôngs au premier semestre 2026, en hausse de 22,5 % sur un an. Le produit net bancaire a atteint 28 600 milliards de dôngs, soit une progression de 17,5 %. Le bénéfice a donc augmenté de cinq points de pourcentage de plus que le produit net bancaire.
Le bénéfice du deuxième trimestre a atteint 9 670 milliards de dôngs, en hausse de 22,4 % par rapport à la même période de 2025. La banque l’a présenté comme son bénéfice trimestriel le plus élevé à ce jour. Il représente environ 52,3 % du total déclaré pour le premier semestre.
Les rapports présentent une légère différence entre les chiffres trimestriels. La soustraction du bénéfice de 9 670 milliards de dôngs au deuxième trimestre du total semestriel de 18 500 milliards implique un bénéfice de 8 830 milliards au premier trimestre. Le compte rendu de l’assemblée d’avril fait état de 8 900 milliards. Cet écart de 70 milliards peut s’expliquer par des arrondis, mais aucune explication n’est fournie.
Les principaux moteurs des résultats ont été les revenus d’intérêts nets des charges d’intérêts et les revenus de services nets des charges correspondantes. Le produit net d’intérêts a augmenté de 16,3 %, à plus de 17 400 milliards de dôngs. Le produit net des services a progressé de plus de 73 %, à plus de 6 800 milliards, contre moins de 4 000 milliards un an plus tôt. D’autres activités ont enregistré des baisses.
Cette ventilation montre que la hausse n’a pas été uniforme dans l’ensemble de la banque. Le produit net des services a progressé bien plus vite que le produit net d’intérêts, tandis que les prêts restent une source majeure de revenus. Les chiffres ne fournissent pas assez de détails pour attribuer la croissance plus rapide des bénéfices à une évolution particulière des coûts ou des provisions pour pertes sur prêts.
Quelle part de l’objectif annuel a été atteinte ?
Le plan d’activité de Techcombank pour 2026 prévoit deux scénarios de bénéfice. Le scénario le plus ambitieux vise un bénéfice avant impôt de 37 500 milliards de dôngs, soit environ 15 % de plus que les 32 538 milliards déclarés pour 2025. Le scénario de base vise 35 000 milliards, une hausse d’environ 7,6 %.
Le bénéfice de 18 500 milliards de dôngs enregistré au premier semestre représente 49,3 % de l’objectif le plus élevé et 52,9 % de l’objectif de base. Pour atteindre ces objectifs, la banque devrait dégager respectivement 19 000 milliards ou 16 500 milliards au second semestre. L’objectif le plus élevé nécessiterait un bénéfice au second semestre supérieur d’environ 2,7 % à celui du premier.
Le compte rendu de l’assemblée d’avril associe à ces scénarios des seuils différents de qualité des actifs : un taux de créances douteuses inférieur à 1,5 % dans le scénario le plus ambitieux et inférieur à 2 % dans le scénario de base. Les créances douteuses sont des prêts dont les emprunteurs ne respectent pas leurs obligations de remboursement selon les règles de classification applicables.
Les prêts à la clientèle ont atteint 847 336 milliards de dôngs fin juin, en hausse de 10,4 %, tandis que le total de l’actif dépassait 1,27 billiard de dôngs. Le compte rendu de l’assemblée annuelle faisait état d’une hausse prévue de 12 % des crédits dans le cadre du plafond approuvé. Les prêts à la clientèle et les mesures réglementaires du crédit ne sont pas nécessairement identiques : le taux de croissance de juin ne peut donc pas être considéré comme une mesure précise de la capacité de prêt encore disponible.
Investissements technologiques et prêts sélectifs
Techcombank indique que son projet de capital doit renforcer ses ressources financières à long terme, soutenir ses investissements dans la technologie et les données et constituer un volant de capital à mesure que ses activités se développent. La banque affirme également qu’elle allouera ses capitaux de manière sélective aux secteurs où elle dispose d’avantages concurrentiels, tout en maîtrisant la qualité des actifs et en préservant la sécurité de ses fonds propres.
Lors de l’assemblée d’avril, le directeur général Jens Lottner a présenté une stratégie axée sur l’intelligence artificielle, un écosystème financier plus large et les politiques environnementales, sociales et de gouvernance. La banque a décrit un système de données traitant 8 milliards de points de données par jour, plus de 12 500 attributs par client et plus de 55 modèles d’IA. Il s’agit de déclarations de la banque sur ses capacités opérationnelles, et non d’évaluations indépendantes de leur efficacité.
Le plan d’activité élargi couvre les services bancaires, les marchés de capitaux, la gestion d’actifs, l’assurance et les paiements. Techcombank a déclaré compter 18 millions de clients en 2025, soit 2,7 millions de plus sur l’année, et gérer 645 000 milliards de dôngs d’actifs, en hausse de 86 %.
Le président Ho Hung Anh a expliqué lors de l’assemblée annuelle l’objectif de l’expansion au-delà des prêts classiques :
Notre stratégie de développement ne repose pas uniquement sur le crédit. La banque développe plutôt le marché des capitaux, notamment les obligations, les fonds d’investissement et d’autres produits financiers, afin de diversifier les sources de financement et d’aider les entreprises à accéder aux capitaux. Techcombank respecte la réglementation de la Banque d’État du Vietnam tout en maintenant les indicateurs de sécurité requis.
Cette stratégie est liée à la forte progression du produit net des services, même si les chiffres des résultats ne permettent pas de déterminer la part de cette croissance attribuable à chaque activité. L’annonce sur le capital ne précise ni le budget ni le calendrier d’achèvement de projets technologiques particuliers.
Gestion des risques, notations et contributions publiques
Les prêts immobiliers ont fait l’objet de discussions entre actionnaires en avril. La direction a reconnu leur part importante dans le portefeuille de crédit, tandis que Ho Hung Anh a déclaré que la banque finançait des projets disposant d’une liquidité suffisante, d’un dossier juridique complet et de clients appropriés. Il a affirmé que le taux de créances douteuses dans les segments immobilier des particuliers et des entreprises restait inférieur à 1 %.
Ces déclarations décrivent l’approche de la direction en matière de prêts. Elles ne dispensent pas de suivre la qualité des actifs à mesure que les crédits augmentent. Pour 2025, la banque a déclaré un taux de créances douteuses de 1,13 % et un taux de couverture des créances douteuses de 127,9 %, ce qui signifie que les provisions déclarées dépassaient la valeur des créances douteuses.
Le ratio de solvabilité a été déclaré à 14,6 % pour 2025 et à 15,2 % au premier trimestre 2026. Il compare les fonds propres réglementaires admissibles aux actifs pondérés en fonction des risques. Il ne correspond pas au capital social, et le dividende en actions prévu ne permet pas de présumer d’une hausse équivalente de ce ratio.
L’annonce du gouvernement mentionne les notations Ba3 de Moody’s, BB de S&P et BB- de Fitch. Le compte rendu d’avril faisait également état d’une perspective stable chez S&P et de perspectives positives chez Moody’s et Fitch. Selon les échelles respectives de ces agences, ces notations sont inférieures à la catégorie investissement.
Techcombank a contribué près de 11 000 milliards de dôngs au budget de l’État en 2025, ce qui la place en tête des banques privées dans la liste 2026 des 20 plus importants contributeurs du secteur bancaire. Elle était présentée comme la première banque privée de cette liste à dépasser 10 000 milliards de dôngs de contributions. La banque a également déclaré avoir reçu pour la sixième année consécutive le prix de la meilleure banque du Vietnam décerné par Euromoney, ainsi que, pour la troisième année consécutive, des prix nationaux d’Euromoney, FinanceAsia et Global Finance.
Réaction du marché et prochaines étapes
Le 13 octobre, l’action TCB a clôturé à 32 950 dôngs, en hausse de 350 dôngs, soit 1,07 % sur la séance. Il s’agissait de sa troisième hausse quotidienne consécutive, portant sa progression depuis le 8 octobre à environ 3,3 %. Malgré cette récente hausse, le titre restait inférieur de 4,91 % à son niveau du début de l’année.
Ces chiffres de performance portent sur des périodes différentes et ne sont pas contradictoires. Avec environ 7,09 milliards d’actions en circulation avant les émissions prévues, la capitalisation boursière de Techcombank était estimée à quelque 233 492 milliards de dôngs. Cette valeur de marché dépend du cours de l’action, tandis que le capital social comptabilise les actions émises à leur valeur nominale enregistrée.
L’annonce d’approbation ne précise ni la date d’enregistrement des actionnaires, ni la date d’achèvement des émissions, ni la répartition définitive de l’une ou l’autre composante. La restriction d’un an applicable aux actions des salariés commence à la fin de l’émission, mais aucune date calendaire n’est indiquée. Tant que les émissions ne sont pas achevées, les 106 593 milliards de dôngs restent un niveau de capital projeté.
À retenir
- Le 13 octobre 2026, la Banque d’État du Vietnam a approuvé une augmentation maximale du capital d’environ 35 731 milliards de dôngs.
- Le projet combine un dividende en actions de 50 % et l’émission de 29 977 234 actions réservées aux salariés, au prix de 10 000 dôngs l’unité.
- Si l’opération est menée à son terme, le capital social atteindra environ 106 593 milliards de dôngs, dépassant les niveaux actuels déclarés par MB et VPBank.
- Le dispositif approuvé diffère du projet de dividende et d’augmentation de capital plus important présenté après l’assemblée annuelle d’avril.
- Le bénéfice de 18 500 milliards de dôngs au premier semestre représente 49,3 % de l’objectif annuel le plus élevé et 52,9 % de l’objectif de base.
- L’annonce d’approbation ne précise ni les dates d’émission ni les résultats définitifs.