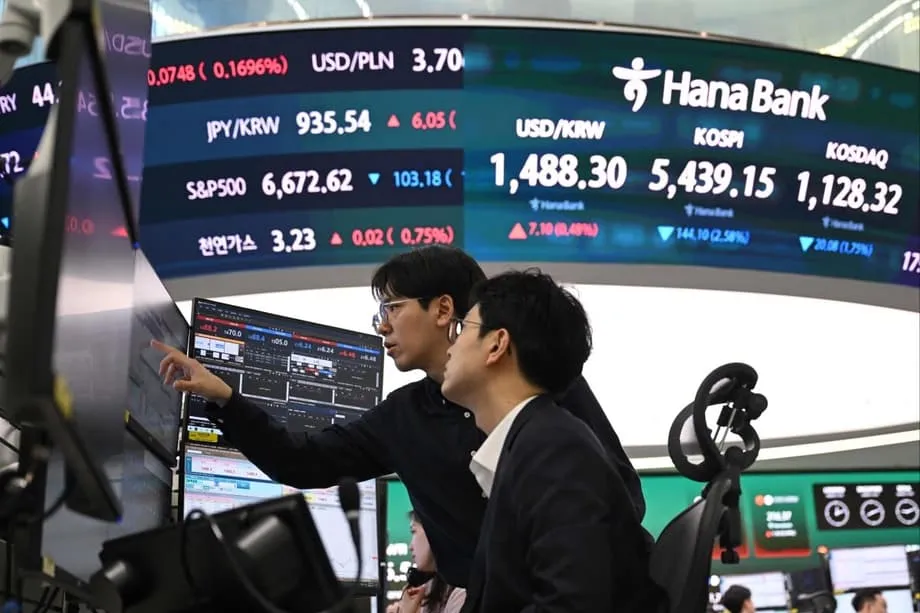
Des chutes record révèlent la vulnérabilité énergétique
La Bourse sud-coréenne a enregistré sa pire baisse en une seule séance de son histoire : début mars, l’indice Kospi a plongé de plus de 12 %, effaçant en quelques heures des milliards de dollars de capitalisation et déclenchant des coupe-circuits sur les marchés à terme. La chute de Séoul est la plus forte enregistrée parmi les grandes places mondiales depuis le lancement, le 28 février, des frappes militaires des États-Unis et d’Israël contre l’Iran. Elle a déclenché une réaction en chaîne qui met en évidence la profonde fragilité structurelle des économies importatrices d’énergie. Sur la même période, le Nikkei 225 de Tokyo a reculé de près de 9 %, tandis que les indices de référence européens ont enregistré des baisses plus modérées, d’environ 7 %. Ces écarts reflètent une dure réalité économique : les pays fortement dépendants du pétrole du Moyen-Orient sont confrontés à une crise que les puissances industrielles indépendantes sur le plan énergétique ont en grande partie évitée.
Sommaire
- Des chutes record révèlent la vulnérabilité énergétique
- Une dépendance structurelle devient un handicap majeur
- Interventions d’urgence et contrôle des prix
- L’exception chinoise et la résilience occidentale
- Crises monétaires et menaces de stagflation
- Points de tension géopolitiques et réponses stratégiques
- Psychologie des marchés et perspectives à long terme
- En bref
Les ventes ne se limitent pas à de simples baisses en pourcentage. L’indice Kosdaq, à forte composante technologique, a chuté de 14 %, entraînant des suspensions de cotation, tandis que les actions des géants des semi-conducteurs Samsung Electronics et SK Hynix ont perdu environ 20 % par rapport à leur valorisation d’avant-guerre. Ces entreprises, dont la valeur boursière cumulée avait récemment dépassé celle des principales sociétés technologiques chinoises grâce à la demande liée à l’intelligence artificielle, sont désormais confrontées à la crainte croissante que les coûts de l’énergie réduisent les marges des industries tournées vers l’exportation. À Tokyo, le Nikkei a chuté de 5,2 % en une seule séance, suivi par l’indice Topix, plus large, alors que les investisseurs anticipaient une hausse durable des coûts de l’énergie.
Une dépendance structurelle devient un handicap majeur
L’ampleur de la réaction des marchés tient à la dépendance fondamentale de l’Asie aux importations de combustibles fossiles. Selon Morgan Stanley, les déficits commerciaux liés au pétrole et au gaz représentent 2,1 % du produit intérieur brut de la région, soit nettement plus que les 1,5 % enregistrés en Europe. La Corée du Sud est la grande économie la plus exposée, avec un déficit énergétique équivalant à 4,3 % de son PIB, tandis que celui du Japon s’élève à 2,7 %. En comparaison, le déficit énergétique de la Chine, rapporté à son immense économie, est plus modéré, à 1,8 %.
Ces chiffres se traduisent par une vulnérabilité économique immédiate. La Corée du Sud importe la quasi-totalité de son pétrole brut, dont environ 70 % provient de fournisseurs du Moyen-Orient. La dépendance du Japon est encore plus marquée : près de 90 % de ses besoins en pétrole viennent des pays du Golfe. Lorsque l’Iran a de fait bloqué le détroit d’Ormuz début mars, interrompant un passage par lequel transitent environ 20 millions de barils par jour et 25 % du commerce maritime mondial de pétrole, ces économies se sont retrouvées face à une menace existentielle pour leur modèle industriel. Le détroit est la principale voie maritime d’approvisionnement des économies asiatiques très gourmandes en énergie ; la Corée du Sud, le Japon, la Chine et l’Inde représentent ensemble environ 75 % des flux pétroliers qui y transitent.
Ray Sharma-Ong, directeur adjoint mondial des solutions multi-actifs sur mesure chez Aberdeen Investments, a expliqué les dynamiques de marché à l’origine de la sous-performance régionale.
Les marchés actions du Japon, de la Corée et de Taïwan ont fortement reculé, les investisseurs réagissant à la hausse des cours du pétrole et aux incertitudes géopolitiques. Ces économies sont importatrices nettes d’énergie, ce qui explique en partie la réaction négative des marchés. Les ventes reflètent également une rotation vers des actifs défensifs, au détriment des secteurs cycliques.
Interventions d’urgence et contrôle des prix
Les gouvernements d’Asie du Nord-Est se sont empressés de mettre en place des mesures d’urgence face à la flambée des prix des carburants et à la montée des pressions inflationnistes. La Corée du Sud a pris la mesure sans précédent de plafonner les prix des carburants pour la première fois depuis près de trois décennies. Le président Lee Jae Myung a annoncé que, pendant la première période de stabilisation de deux semaines, les prix de gros seraient plafonnés à 1 724 wons le litre pour l’essence et à 1 713 wons pour le diesel. Cette décision est intervenue après le dépassement du seuil de 1 900 wons le litre par le prix moyen de l’essence à Séoul, un niveau inédit depuis quatre ans. Les automobilistes se sont alors précipités dans les stations-service pour faire le plein avant de nouvelles hausses, provoquant des achats de panique dans tout le pays.
Le plafonnement des prix n’est qu’un volet d’un programme plus vaste de stabilisation des marchés, doté de 100 000 milliards de wons et lancé le 6 mars. Le président Lee a souligné que les autorités devaient empêcher les dysfonctionnements des marchés, tout en évitant de fausser artificiellement les cours des actions. Son administration étudie également d’autres voies d’approvisionnement permettant de contourner le détroit d’Ormuz, notamment une hausse potentielle des importations en provenance du Brésil et de la Norvège. Une telle diversification nécessiterait toutefois des mois, voire des années, pour être mise en œuvre efficacement. La Corée du Sud a par ailleurs annoncé qu’elle libérerait 22,46 millions de barils de pétrole, soit l’équivalent de neuf jours de consommation intérieure, dans le cadre d’un effort coordonné de l’Agence internationale de l’énergie visant à mettre 400 millions de barils sur le marché mondial.
Le Japon a opté pour une autre stratégie, en puisant dans ses importantes réserves stratégiques de pétrole. Le gouvernement a autorisé la mise sur le marché de 80 millions de barils, soit l’équivalent de 15 jours de consommation intérieure, provenant de stocks d’urgence qui couvrent actuellement 254 jours de demande. La Première ministre Sanae Takaichi a résisté aux appels à revoir le budget de l’exercice 2026, actuellement examiné par le Parlement, et s’appuie plutôt sur les mécanismes de subvention existants pour protéger les raffineurs de pétrole de la volatilité des prix. Contrairement aux contrôles directs des prix appliqués par la Corée du Sud, l’approche japonaise préserve les mécanismes de marché tout en recourant à des outils budgétaires pour modérer les prix à la consommation. Le Vietnam a, de même, supprimé entièrement les taxes sur les importations de carburants afin de garantir sa sécurité énergétique, tandis que d’autres économies de la région étudient des mesures d’urgence.
L’exception chinoise et la résilience occidentale
Alors que les marchés d’Asie du Nord-Est étaient secoués, la Chine est apparue comme un îlot de stabilité inattendu. L’indice CSI 300 a reculé de moins de 1 % depuis le début des hostilités, ce qui en fait le meilleur indice boursier majeur au monde pendant la crise. Cette résilience tient à la stratégie énergétique de long terme de Pékin, qui repose notamment sur le déploiement massif d’énergies renouvelables sur le territoire, d’importantes réserves de pétrole et une production intérieure supérieure à celle de ses voisins. Bien que la Chine reste le premier importateur mondial de pétrole, la diversification de ses relations d’approvisionnement et sa capacité à substituer le charbon au pétrole lui offrent des marges de sécurité dont ses voisins ne disposent pas. Comme le souligne une analyse stratégique, une crise pétrolière pourrait faire très mal à la Chine, mais aussi renforcer la position de Pékin face à ses rivaux régionaux.
Les États-Unis ont également relativement bien résisté à la crise, avec un recul des actions limité à environ 3,6 %, alors même qu’ils sont l’un des principaux belligérants du conflit. Leur statut d’exportateur net d’énergie signifie que la hausse des cours du pétrole profite aux acteurs nationaux du secteur énergétique, compensant en partie les pertes subies ailleurs. Le recul limité du S&P 500 contraste fortement avec les baisses à deux chiffres observées à Séoul et montre comment le choc pétrolier a de fait divisé le monde entre pays disposant de ressources énergétiques et pays qui en sont dépourvus. Les marchés européens ont subi des baisses modérées, d’environ 7 %, grâce à une intensité énergétique moindre que celle des pôles industriels asiatiques. L’économie industrielle allemande reste toutefois exposée, avec un déficit énergétique équivalant à 1,5 % du PIB.
Selon les analyses de marché consacrées à la crise, les exportateurs d’énergie ont en réalité bénéficié de la hausse des prix. La Bourse norvégienne a gagné 1,1 % depuis le 28 février, tandis que l’indice de référence saoudien a progressé de 2,5 %. L’Irak, le Qatar et les Émirats arabes unis pourraient engranger des recettes exceptionnelles représentant une part substantielle de leur PIB, même si les perturbations de la production compliquent les perspectives des pays du Golfe.
Crises monétaires et menaces de stagflation
Au-delà des marchés actions, le choc pétrolier a provoqué une forte volatilité des devises, aggravant les difficultés économiques. À la mi-mars, le won sud-coréen a brièvement franchi le seuil psychologique crucial de 1 500 wons pour un dollar, atteignant son niveau le plus bas depuis 2009, alors que les investisseurs étrangers délaissaient les actifs coréens au profit de valeurs refuges libellées en dollars. La dépréciation de la monnaie amplifie l’effet inflationniste des contrats pétroliers libellés en dollars et crée un cercle vicieux : le coût élevé de l’énergie affaiblit la devise, ce qui renchérit encore les futures importations énergétiques.
Les économistes mettent de plus en plus en garde contre le risque de stagflation pour les pays dépendants des importations, c’est-à-dire une situation économique délétère qui associe stagnation de la croissance et accélération de l’inflation. Le baril de pétrole brut dépassant les 100 dollars, les économistes estiment que le choc pourrait ajouter 0,7 point de pourcentage à l’inflation mondiale, tout en amputant la croissance de 0,4 point. L’Institut coréen de développement prévoit qu’une période prolongée de prix élevés du pétrole pourrait réduire jusqu’à 0,45 point la croissance du PIB sud-coréen en 2026. Pour une économie qui vise une croissance d’environ 2 % et une inflation proche de 2 %, de tels chocs menacent de compromettre entièrement les objectifs de politique monétaire.
Kiuchi Takahide, économiste en chef à l’Institut de recherche Nomura, a mis en garde contre un risque de récession au Japon.
Si les prix continuent d’augmenter, la consommation des ménages ne pourra pas se maintenir et l’économie japonaise pourrait entrer en récession.
La Banque du Japon est confrontée à un dilemme particulièrement difficile. Alors qu’elle vient tout juste d’abandonner sa politique de taux d’intérêt négatifs, la banque centrale doit choisir entre relever ses taux pour lutter contre l’inflation importée, au risque d’étouffer une reprise économique fragile, ou maintenir une politique accommodante, au risque d’une dépréciation de la monnaie et d’une spirale des prix.
Points de tension géopolitiques et réponses stratégiques
Le déclencheur immédiat de la panique sur les marchés a été la décision du nouveau guide suprême iranien, Mojtaba Khamenei, d’ordonner le maintien indéfini de la fermeture du détroit d’Ormuz, transformant un conflit militaire régional en crise économique mondiale. Le blocus a contraint les compagnies maritimes à emprunter des itinéraires de contournement par le cap de Bonne-Espérance, allongeant les délais de livraison de plusieurs semaines et entraînant des coûts supplémentaires de plusieurs millions. Les primes d’assurance pour le transit maritime ont augmenté d’un montant estimé entre 5 et 15 dollars par baril, ajoutant de fait une prime de guerre à chaque cargaison, quelle qu’en soit l’origine.
Le conflit s’est encore intensifié lorsque les forces américaines ont lancé des frappes aériennes contre l’île de Kharg, principal centre iranien d’exportation de pétrole. L’Iran a riposté en frappant le port de Fujaïrah, aux Émirats arabes unis, une installation conçue précisément pour contourner Ormuz. Le président Donald Trump a proposé de former une coalition navale réunissant la Corée du Sud, le Japon et la Chine afin d’escorter les pétroliers dans le détroit contesté, mais des complications diplomatiques pourraient faire obstacle à cette coopération. Des informations faisant état d’un contact indirect entre la CIA et des agents du renseignement iranien, à qui elle aurait proposé de discuter des conditions d’un règlement du conflit, ont brièvement soulagé les marchés. L’ambassadeur iranien auprès des Nations unies a toutefois publiquement exclu toute négociation pour le moment.
Psychologie des marchés et perspectives à long terme
Malgré l’ampleur des baisses, certains stratégistes de marché considèrent les ventes comme des corrections techniques plutôt que comme le signe d’un effondrement économique fondamental. Les analystes de Goldman Sachs ont replacé le recul du Kospi dans le contexte de sa progression exceptionnelle de 176 % depuis avril 2025, qualifiant ce repli de phase de consolidation nécessaire, qui devrait probablement laisser place à un retour vers de nouveaux sommets une fois les tensions géopolitiques retombées.
Eli Lee, chef stratégiste en investissement à la Bank of Singapore, détenue par OCBC, a décrit la réaction des marchés comme typique des chocs géopolitiques de courte durée.
Nous nous attendions à une réaction immédiate d’aversion au risque sur les marchés. Mais, en l’absence de choc pétrolier, l’histoire montre que les événements géopolitiques n’ont généralement pas d’effet négatif prolongé sur les cours des actions.
La distinction entre un choc temporaire et une crise durable pourrait toutefois rester théorique pour les économies confrontées à des tensions budgétaires immédiates. La Corée du Sud a déjà annoncé un projet de budget supplémentaire de 10 000 à 20 000 milliards de wons pour soutenir les ménages et la reprise économique. Kim In-wook, professeur associé à l’université Sungkyunkwan de Séoul, a averti que la psychologie des marchés présente des risques qui dépassent les pénuries physiques d’approvisionnement.
À un moment donné, la mise sur le marché des réserves stratégiques de pétrole peut être interprétée par les marchés comme le signe que la crise d’approvisionnement ne peut plus être gérée par les voies habituelles. Ce n’est pas le prélèvement physique dans les réserves qui déstabiliserait le marché, mais plutôt la conviction collective que le détroit d’Ormuz ne rouvrira probablement pas de sitôt.
En bref
- L’indice Kospi sud-coréen a chuté de 12 % depuis le 28 février, enregistrant la pire baisse en une seule séance de l’histoire du pays, tandis que le Nikkei 225 japonais a reculé d’environ 9 %
- Le blocus iranien du détroit d’Ormuz a perturbé 20 % du commerce maritime mondial de pétrole, touchant de manière disproportionnée les économies asiatiques qui importent du Moyen-Orient entre 70 % et 90 % de leur pétrole brut
- La Corée du Sud a plafonné pour la première fois depuis près de 30 ans les prix des carburants et annoncé un programme de stabilisation des marchés de 100 000 milliards de wons, tandis que le Japon a autorisé la mise sur le marché de 80 millions de barils provenant de ses réserves stratégiques
- Le won sud-coréen est tombé à 1 500 wons pour un dollar, son niveau le plus bas depuis 2009, tandis que les craintes de stagflation s’intensifient dans les économies dépendantes des importations
- L’indice CSI 300 chinois a reculé de moins de 1 %, devenant le marché majeur le plus performant, tandis que des exportateurs d’énergie comme l’Arabie saoudite et la Norvège ont enregistré des gains boursiers grâce à la hausse des cours du pétrole
- Les économistes estiment que le choc pétrolier pourrait ajouter 0,7 point de pourcentage à l’inflation mondiale tout en réduisant la croissance de 0,4 point, compliquant les efforts des banques centrales pour maintenir une politique monétaire accommodante