Un tournant historique dans le paysage automobile
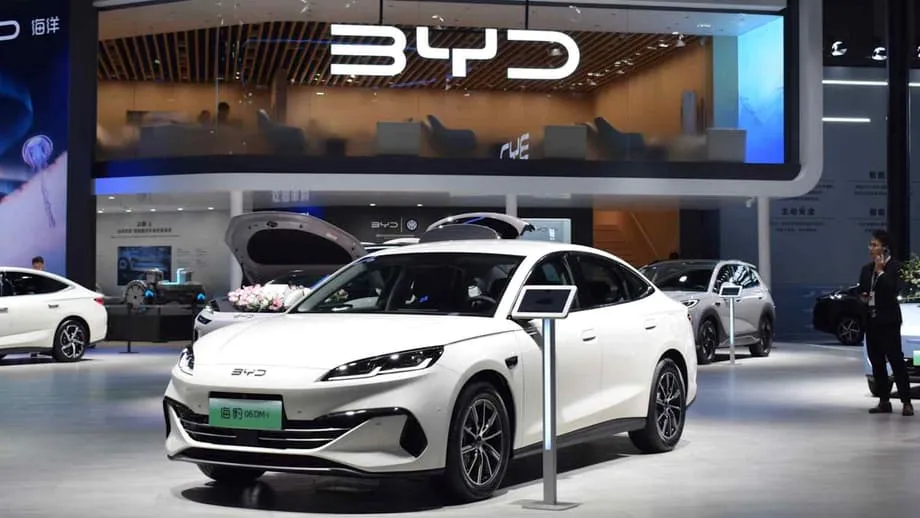
L’industrie automobile mondiale est à l’aube d’une transformation historique : les constructeurs chinois devraient dépasser les constructeurs japonais en matière de ventes de véhicules dans le monde pour la première fois en 2025. Ce changement marque la fin de plus de deux décennies de domination japonaise et témoigne de l’influence grandissante de la puissance industrielle chinoise sur la scène mondiale. Selon des projections fondées sur les déclarations des constructeurs et les données de S&P Global Mobility, les marques chinoises devraient vendre environ 27 millions de véhicules dans le monde cette année, dépassant les constructeurs japonais, qui devraient en écouler un peu moins de 25 millions. Cette étape intervient après que la Chine est devenue le premier exportateur mondial de véhicules en 2023, soulignant l’accélération rapide des capacités automobiles du pays et l’élargissement de sa présence sur les marchés.
Sommaire
- Un tournant historique dans le paysage automobile
- Le marché intérieur, moteur des ambitions mondiales
- L’offensive à l’exportation : à la conquête des marchés mondiaux
- Le pragmatisme stratégique sur les marchés émergents
- Des marchés régionaux sous tension et des frictions commerciales
- La riposte des concurrents et les perspectives d’avenir
- L’essentiel
La transition s’est opérée à une vitesse remarquable. Il y a seulement trois ans, en 2022, les constructeurs japonais devançaient leurs homologues chinois d’environ 8 millions de véhicules. Cet avantage s’est désormais évanoui, sous l’effet de la croissance fulgurante du marché intérieur chinois et d’une stratégie d’exportation offensive. Pour les constructeurs japonais, qui occupent la première place depuis le début des années 2000 et ont culminé à près de 30 millions de ventes en 2018, ce déclassement représente un défi concurrentiel majeur. Il reflète des tendances plus larges en matière de technologie, d’économie et de préférences des consommateurs, qui remodèlent la hiérarchie de l’un des secteurs les plus essentiels au monde.
Le marché intérieur, moteur des ambitions mondiales
Si les exportations jouent un rôle crucial, l’essor de l’automobile chinoise prend racine à l’intérieur des frontières du pays. Le marché intérieur représente environ 70 % des ventes totales des constructeurs chinois et constitue à la fois un immense terrain d’expérimentation et une importante source de revenus. La Chine a activement encouragé les véhicules à énergies nouvelles, notamment les véhicules électriques à batterie et les hybrides rechargeables, créant un écosystème où ces technologies représentent désormais près de 60 % des ventes de voitures particulières. Cette adoption rapide a permis aux entreprises locales de réaliser des économies d’échelle jusque-là inimaginables, réduisant considérablement les coûts des batteries, des logiciels et de la production.
Cet avantage d’échelle constitue désormais un rempart redoutable. En répartissant les coûts fixes sur des millions d’unités, les constructeurs chinois peuvent proposer des prix compétitifs tout en préservant leurs marges, ce qui exerce une pression considérable sur leurs concurrents au Japon, en Europe et aux États-Unis. Le marché intérieur est devenu un terrain d’essai où les entreprises chinoises peuvent perfectionner leurs technologies et leurs modèles économiques avant de se lancer à l’étranger. Ainsi, les classements mondiaux évoluent non seulement parce que davantage de voitures sont exportées, mais aussi grâce à la dynamique d’un complexe industriel qui a atteint une masse critique sur son territoire d’origine.
Cui Dongshu, secrétaire général de l’Association chinoise des voitures particulières, a souligné que cette tendance est structurelle et non temporaire. Il a indiqué que la chaîne industrielle bien établie de la Chine et ses orientations technologiques clairement définies ont été les principaux moteurs de la progression constante des marques nationales. En misant à la fois sur les véhicules électriques à batterie et les hybrides rechargeables, le pays devrait produire près de 15 millions d’unités cette année, bouleversant en profondeur le paysage automobile. À l’inverse, en continuant de privilégier les hybrides classiques, le Japon a pris du retard dans la course à l’électrification complète et à la connectivité intelligente.
L’offensive à l’exportation : à la conquête des marchés mondiaux
À mesure que le marché intérieur se sature en véhicules électriques, les constructeurs chinois se tournent vers l’étranger pour soutenir leur croissance. L’un des aspects frappants de cette expansion mondiale est l’ampleur des exportations de véhicules à essence. Alors que les responsables politiques occidentaux se sont surtout focalisés sur la menace des véhicules électriques chinois subventionnés et ont instauré des droits de douane pour protéger leurs marchés, une part importante de l’essor des exportations chinoises est constituée de voitures thermiques dont les consommateurs nationaux ne veulent plus.
Selon les données du cabinet de conseil Automobility, les véhicules thermiques représentent 76 % des exportations automobiles chinoises depuis 2020. Les expéditions annuelles totales sont passées de 1 million à probablement plus de 6,5 millions cette année. Ce phénomène découle des mêmes politiques publiques qui ont mis à mal les activités en Chine de constructeurs étrangers comme Volkswagen, General Motors et Nissan. En soutenant financièrement des dizaines de fabricants chinois de véhicules électriques et en déclenchant une guerre des prix dévastatrice, les politiques de Pékin ont mis à l’arrêt des chaînes de montage capables de produire jusqu’à 20 millions de voitures à essence par an. Bill Russo, directeur général d’Automobility, a fait remarquer que cette surcapacité est désormais dirigée vers le reste du monde.
Parmi les principaux exportateurs figurent de grands groupes historiques détenus par l’État, comme SAIC, BAIC, Dongfeng et Changan. Ces entreprises, qui dépendaient traditionnellement de coentreprises avec des constructeurs étrangers pour leurs bénéfices et leur savoir-faire technique, ont vu les ventes de leurs coentreprises nationales s’effondrer. Ainsi, les ventes annuelles de SAIC-GM en Chine sont passées de plus de 1,4 million de véhicules à 435 000 entre 2020 et 2024. Pour survivre, ces groupes publics multiplient les ventes sur des marchés d’exportation qui étaient autrefois le domaine de leurs partenaires étrangers. Les exportations de SAIC ont bondi, passant de près de 400 000 véhicules en 2020 à plus d’un million l’an dernier.
Le pragmatisme stratégique sur les marchés émergents
Les constructeurs chinois font preuve d’un pragmatisme remarquable dans leurs stratégies d’exportation : ils adaptent leur offre aux réalités propres à chaque marché, au lieu d’imposer une solution électrique universelle. Sur les marchés émergents et de second rang, où les infrastructures de recharge pour véhicules électriques restent rares, les voitures à essence sont tout simplement plus faciles à vendre. Cette approche ouvre de nouveaux fronts dans la bataille des parts de marché face aux concurrents étrangers.
Felipe Munoz, analyste automobile chez JATO Dynamics, a souligné que les constructeurs historiques ont été pris de court. Alors que les grands groupes mondiaux concentraient leurs efforts d’ingénierie et de marketing sur les marchés les plus riches, les constructeurs chinois ont lancé une offensive avec des véhicules abordables dans les pays en développement. Ces modèles exportés sont souvent dotés de dispositifs de sécurité et de logiciels plus performants que ceux des anciens modèles proposés par les concurrents établis. Pour Munoz, le véritable affrontement ne se joue pas en Europe ni aux États-Unis, mais sur les marchés émergents.
En Europe de l’Est, en Amérique latine et en Afrique, les marques chinoises gagnent rapidement du terrain. En Pologne, par exemple, 33 marques chinoises ont commencé à vendre leurs véhicules depuis 2023. En Afrique du Sud, les constructeurs chinois détenaient près de 16 % du marché automobile au premier semestre, contre 10 % un an plus tôt. Ils y ont vendu près de 30 000 véhicules à essence, contre seulement 11 véhicules électriques. De même, au Chili, les constructeurs chinois ont conquis près d’un tiers du marché, principalement grâce à la vente de véhicules à moteur thermique.
Les dirigeants du secteur reconnaissent que cette stratégie est nécessaire. Nic Thomas, directeur du marketing européen de Changan, a expliqué que l’entreprise adapte son offre à chaque marché. Jelte Vernooij, responsable de Dongfeng pour l’Europe centrale, a abondé dans ce sens : selon lui, s’ils veulent être comme Toyota, ils ne peuvent négliger aucun marché. Les exportations de Dongfeng, qui ont frôlé les 250 000 véhicules l’an dernier, se sont révélées cruciales alors que les ventes de ses coentreprises chinoises avec Honda et Nissan s’enfonçaient dans une spirale négative.
Des marchés régionaux sous tension et des frictions commerciales
L’expansion des constructeurs chinois ne va pas sans heurts et attise les tensions commerciales ainsi que les manœuvres géopolitiques. Le Mexique est devenu la première destination des exportations chinoises, une évolution qui suscite le malaise aux États-Unis. Les barrières commerciales américaines interdisant de fait les véhicules de marques chinoises, le Mexique est devenu une possible « porte dérobée ». Les constructeurs chinois devraient terminer l’année avec des ventes supérieures à 200 000 véhicules et une part de marché de 14 % au Mexique, où ils progressent aux dépens de marques comme Fiat, Ford et Chevrolet.
En réponse à cet afflux, le Mexique a relevé en septembre les droits de douane sur les voitures chinoises, les faisant passer de 20 % à 50 %, afin de protéger l’emploi et de rassurer Washington. De même, la Russie a doublé les frais appliqués aux importations chinoises, à 7 500 dollars, après que les marques chinoises ont fait passer leur part de marché de 21 % en 2022 à 64 % en 2024. L’Afrique du Sud a également encouragé les constructeurs chinois à bâtir des usines, tout en menaçant d’imposer des droits de douane pour limiter les importations à bas prix et protéger son propre tissu industriel.
L’Europe reste un terrain d’affrontement complexe. Malgré l’instauration par l’Union européenne de droits de douane supplémentaires sur les véhicules électriques fabriqués en Chine, les constructeurs chinois se sont adaptés en augmentant la part des hybrides rechargeables dans leurs exportations, lesquels ne sont pas soumis aux mêmes droits. Les ventes de véhicules chinois en Europe devraient atteindre environ 2,3 millions d’unités cette année. Cette capacité d’adaptation témoigne de la flexibilité des constructeurs chinois face aux obstacles réglementaires pour maintenir leur trajectoire de croissance.
La riposte des concurrents et les perspectives d’avenir
Les constructeurs mondiaux reconnaissent largement que la montée en puissance de leurs concurrents chinois représente une sérieuse menace concurrentielle, mais leurs réactions divergent. Certains acteurs historiques affichent leur confiance. Alexander Seitz, responsable de Volkswagen pour l’Amérique du Sud, a déclaré ne pas craindre les Chinois, qu’il respecte comme des concurrents bienvenus dans la compétition. Volkswagen envisage même d’exporter vers davantage de marchés étrangers des voitures fabriquées en Chine, afin de tirer parti des avantages de coûts qui y existent.
D’autres nouent des alliances pour contrer l’avancée chinoise. Face à une concurrence croissante, General Motors et Hyundai ont annoncé en août qu’ils développeraient conjointement des voitures pour l’Amérique du Sud afin de réduire les coûts. Antonio Filosa, directeur général de Stellantis, a indiqué que le groupe miserait sur des voitures fabriquées localement et adaptées aux goûts des consommateurs dans des marchés comme le Moyen-Orient et l’Afrique, afin de défendre ses parts de marché.
À l’horizon, la dynamique semble favorable aux constructeurs chinois. Le cabinet de conseil AlixPartners prévoit que leurs ventes annuelles hors de Chine augmenteront de 4 millions de véhicules d’ici 2030. Ils devraient s’emparer de parts de marché importantes en Amérique du Sud, au Moyen-Orient, en Afrique et en Asie du Sud-Est. En tenant compte de la croissance attendue en Chine, les constructeurs chinois devraient représenter 30 % de l’industrie automobile mondiale d’ici cinq ans. Stephen Dyer, d’AlixPartners, a souligné que cette croissance se ferait aux dépens de tous les autres.
Les conséquences dépassent les seuls volumes de vente. À mesure que la Chine consolide sa position, l’attention des investisseurs devrait se tourner vers les segments de la chaîne d’approvisionnement où la demande et le pouvoir de fixation des prix sont les plus forts, comme les batteries, les matériaux et l’électronique de puissance. Le secteur évolue : d’une hiérarchie peu mouvante, il passe à une course à l’échelle, aux données et à la rapidité de production, où la prochaine grande bataille portera sur l’établissement de normes pour les batteries, la recharge et les logiciels embarqués.
L’essentiel
- Les constructeurs chinois devraient vendre environ 27 millions de véhicules dans le monde en 2025, dépassant ainsi les constructeurs japonais.
- Le Japon occupe la première place mondiale des ventes depuis plus de 20 ans, mais devrait passer au deuxième rang.
- Le marché intérieur chinois représente environ 70 % des ventes du pays, porté par une part de 60 % des véhicules à énergies nouvelles.
- Les véhicules thermiques représentent 76 % des exportations automobiles chinoises depuis 2020, soit plus de 6,5 millions d’expéditions cette année.
- Les grands groupes publics comme SAIC et Dongfeng mènent l’offensive à l’exportation pour compenser le recul des ventes de leurs coentreprises en Chine.
- Les marchés émergents d’Amérique latine, d’Afrique et d’Europe de l’Est sont des cibles prioritaires pour les exportations de voitures à essence abordables.
- La montée des tensions commerciales a entraîné des hausses de droits de douane au Mexique, en Russie et en Afrique du Sud pour protéger les industries locales.
- Les constructeurs chinois devraient représenter 30 % de l’industrie automobile mondiale d’ici 2030.