Un premier train, un premier navire et une nouvelle voie d’approvisionnement
Sur la côte atlantique de la Guinée, un vraquier nommé Winning Youth attendait au large du nouveau port de Morebaya avec une cargaison modeste mais symbolique : près de 10 000 tonnes métriques de minerai de fer rouge à haute teneur. Quelques jours plus tôt, la cargaison avait quitté les hauts plateaux reculés du sud-est à bord du premier train à circuler sur le chemin de fer transguinéen, traversant des centaines de kilomètres de crêtes escarpées pour rejoindre la mer. De là, elle a entamé un long voyage vers l’Asie, soit environ 11 000 milles marins en contournant le cap de Bonne-Espérance, en traversant l’océan Indien et le détroit de Malacca, avant de remonter vers la mer de Chine méridionale. Sa destination probable est une aciérie chinoise, la Chine étant le premier producteur mondial d’acier et le premier acheteur de minerai de fer.
Sommaire
- Un premier train, un premier navire et une nouvelle voie d’approvisionnement
- Comment un projet longtemps bloqué est devenu un chantier à 20 milliards de dollars
- Actionnariat, calendrier et capacités
- Un minerai à haute teneur au service d’un acier moins polluant
- Les prix et le rapport de force évoluent
- L’Australie et le Brésil face à un nouveau concurrent
- Routes maritimes, commandes de navires et tonnes-milles
- Ce que Simandou représente pour la Guinée
- À retenir
Cette première expédition marque bien davantage qu’un simple test. Elle annonce l’ouverture de Simandou, le plus grand gisement de minerai de fer à haute teneur encore inexploité au monde. Avec des réserves estimées à plusieurs milliards de tonnes et une teneur moyenne en fer qui dépasse souvent 65 %, Simandou pourrait fournir jusqu’à 120 millions de tonnes par an une fois la production pleinement montée en régime. La Guinée figurerait alors parmi les principaux exportateurs de minerai de fer, derrière l’Australie et le Brésil dans le commerce maritime, et au niveau de certains des plus grands producteurs nationaux.
Pour la Chine, Simandou répond à une vulnérabilité persistante. Le pays dépend fortement du minerai importé d’un petit nombre de fournisseurs, en particulier des producteurs australiens de la région de Pilbara et du groupe brésilien Vale. En contribuant au financement, à la construction et à l’exploitation de la mine intégrée de Simandou, de son chemin de fer et de son port, la Chine s’assure une nouvelle voie d’approvisionnement diversifiée pour une matière première stratégique. Le trajet est bien plus long que les 3 500 milles marins entre l’Australie-Occidentale et Qingdao, mais la qualité du minerai et la stabilité de l’approvisionnement à long terme constituent de puissants attraits pour les aciéries chinoises, soucieuses à la fois de réduire leurs coûts et leurs émissions.
Peu de projets miniers ont été aussi difficiles à concrétiser. Sidiki Kone, géologue ayant participé aux premières explorations à la fin des années 1990, se souvient de l’isolement des hauts plateaux guinéens : les équipes marchaient pendant des heures dans une forêt dense pour cartographier les affleurements et repérer les sites de forage.
Kone a raconté que la forêt encerclait son équipe et qu’il se demandait : « Comment ce travail est-il possible ? »
Le projet s’est révélé réalisable, mais les progrès ont été douloureusement lents. Le chemin de fer est désormais suffisamment achevé pour faire circuler des trains et le port peut acheminer les cargaisons au large, par barges, jusqu’à de grands vraquiers. Simandou est enfin passé du stade de l’ambition à celui de la réalité.
Comment un projet longtemps bloqué est devenu un chantier à 20 milliards de dollars
L’histoire de Simandou remonte à plusieurs décennies. Les géologues ont identifié son potentiel dans les années 1950, alors que la Guinée était encore une colonie française. Rio Tinto a obtenu des droits d’exploration en 1997 et confirmé l’existence d’immenses ressources, mais le projet a piétiné. Les bouleversements politiques, les litiges, les allégations de corruption et l’extrême difficulté de construire des infrastructures lourdes dans un intérieur montagneux ont repoussé toute perspective d’exportation. Le projet est devenu le symbole d’un potentiel inexploité.
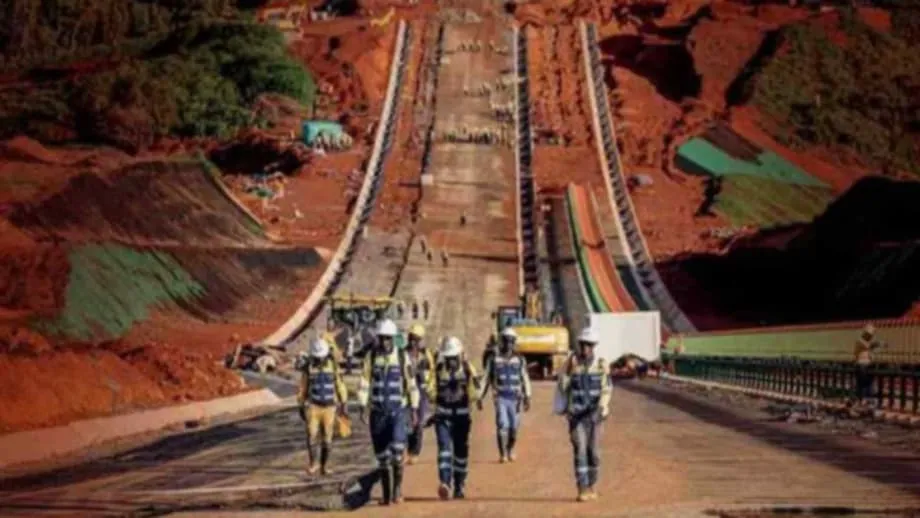
La situation a changé lorsqu’une coalition s’est formée pour construire les infrastructures nécessaires. Le plan prévoyait une nouvelle ligne ferroviaire pour trains lourds de plus de 620 kilomètres, reliant les mines du sud-est à un port en eau profonde à Morebaya, sur l’Atlantique. Les ingénieurs ont conçu 12 gares, 206 ponts et quatre tunnels pour ce qui est aujourd’hui le plus long chemin de fer moderne de Guinée. Le port prévoit le transbordement au large vers de grands vraquiers de classe Capesize et Newcastlemax, une solution pratique pour un littoral aux fonds peu profonds et aux marées complexes.
Un jour de novembre, les autorités de transition guinéennes ont inauguré le port et le chemin de fer, présentant l’événement comme un nouveau départ pour le développement du pays. Selon les responsables, l’investissement total dans la mine, le rail et le port dépasse 20 milliards de dollars. Des entreprises publiques chinoises de premier plan, des groupes miniers internationaux et le gouvernement guinéen se partagent le capital des mines et des infrastructures communes. Ce compromis a permis de débloquer le projet après de nombreux faux départs. La nouvelle voie d’exportation, conçue pour transporter jusqu’à 120 millions de tonnes par an, devrait nécessiter une flotte dédiée. Selon les analystes, environ 170 navires de classe Capesize seront nécessaires lorsque Simandou atteindra sa capacité nominale.
Les compagnies maritimes chinoises ont réagi en commandant de nouveaux vraquiers et en organisant des systèmes de transbordement au large des côtes guinéennes. La première expédition de minerai de Simandou est organisée au moyen de barges qui chargent au large un vraquier de 200 000 tonnes. Cette méthode permet aux grands navires d’être chargés à leur tirant d’eau maximal sans poste d’accostage en eau ultra-profonde. La traversée vers le nord de la Chine peut durer environ 45 jours, ce qui modifiera les rythmes commerciaux et augmentera les tonnes-milles sur le marché du vrac sec.
Actionnariat, calendrier et capacités
Simandou est divisé en deux grandes concessions. Les blocs du nord, appelés blocs 1 et 2, sont exploités par Winning Consortium Simandou, avec le groupe sidérurgique China Baowu comme partenaire clé. Les blocs du sud, les blocs 3 et 4, sont détenus par une coentreprise réunissant notamment le groupe Rio Tinto, Aluminum Corporation of China et le gouvernement guinéen. Les partenaires ont convenu de partager le chemin de fer et le port afin de limiter l’empreinte environnementale et d’éviter la création de corridors parallèles dans les hauts plateaux.
La montée en puissance prendra des années. De petits volumes ont commencé à être acheminés, mais les flux importants devraient se développer au cours de l’année 2026. Rio Tinto vise une hausse progressive de la production de la concession sud, jusqu’à environ 60 millions de tonnes par an sur plusieurs années. La production cumulée du nord et du sud devrait atteindre environ 120 millions de tonnes par an avant la fin de la décennie, sous réserve de l’avancement des travaux, des conditions météorologiques et des performances opérationnelles. À son maximum, ce volume représenterait environ 5 % de l’offre mondiale de minerai de fer et une part élevée à un chiffre du commerce maritime mondial.
Le projet a connu des difficultés. Les travaux ont dû faire face à des pluies extrêmes, à des conditions de terrain difficiles et à des accidents. Malgré cela, les effectifs mobilisés par les développeurs ont atteint plusieurs dizaines de milliers de personnes, et les travaux de génie civil se sont accélérés depuis 2021. Le résultat est l’un des plus vastes projets intégrés de mines et d’infrastructures entrepris en Afrique, dont les retombées potentielles dépassent les seules expéditions de minerai.
Un minerai à haute teneur au service d’un acier moins polluant
La qualité du minerai fait la particularité de Simandou. Une teneur moyenne en fer supérieure à 65 % et une faible proportion d’impuretés permettent aux aciéries de produire la même quantité de métal chaud avec moins de coke et d’énergie. Dans les hauts fourneaux, cela se traduit généralement par une baisse des émissions et une hausse de la productivité. Le minerai à haute teneur se vend aussi avec une prime par rapport à l’indice de référence à 62 % de fer, écart qui tend à se creuser lorsque les aciéries privilégient l’efficacité et la réduction des émissions.
Les stratégies du secteur visant à réduire les émissions de carbone commencent à orienter la demande vers des minerais à plus haute teneur. Des sidérurgistes européens construisent ou prévoient d’installer des unités de réduction directe du minerai de fer associées à des fours à arc électrique. Ces procédés nécessitent des matières premières à haute teneur, notamment des boulettes produites à partir de fines et de concentrés de grande qualité. Le minerai de Simandou pourrait répondre à cette demande, surtout si les capacités de bouletage se développent près des mines ou du port, ou si des partenariats se nouent le long de la chaîne de valeur.
L’évolution des prix dépendra de la hausse des volumes. Les prévisionnistes du marché s’attendent à ce que l’offre supplémentaire de Simandou pèse à terme sur l’indice de référence. Selon certains scénarios de base, l’indice à 62 % pourrait avoisiner 80 dollars la tonne dans le haut de la fourchette au début des années 2030. Dans ce contexte, les producteurs aux coûts élevés et au minerai de moindre qualité seraient sous pression, tandis que les mines offrant une teneur élevée et des coûts compétitifs résisteraient. Les coûts globaux de Simandou sont supérieurs à ceux des producteurs australiens les moins chers une fois pris en compte le long transport ferroviaire et le fret maritime, mais la qualité du minerai peut lui assurer un prix de vente élevé.
Les prix et le rapport de force évoluent
Les prix du minerai de fer ont été volatils ce trimestre. Les contrats à terme à Dalian et à Singapour ont reculé par rapport à leurs récents sommets, les négociants évaluant les expéditions soutenues vers la Chine face aux signes d’essoufflement de la demande. Les analystes s’attendent à un léger recul à court terme de la production de métal chaud en Chine, signe que les aciéries pourraient réduire leurs achats de minerai au moment même où une nouvelle offre s’apprête à monter en puissance.
Pour Pékin, l’intérêt stratégique de Simandou dépasse l’apport de volumes supplémentaires. Depuis des années, la Chine cherche à réduire son exposition aux fluctuations des prix dictées par un petit groupe de fournisseurs. Elle a créé China Mineral Resources Group afin de centraliser les achats de nombreuses aciéries publiques et encourage le règlement d’un plus grand nombre de transactions en renminbis. Des échanges tendus ont eu lieu avec de grands fournisseurs au sujet des rabais, de la fixation des prix selon les indices et des devises de paiement des contrats. L’augmentation des flux provenant d’un projet dans lequel les entreprises chinoises détiennent des parts importantes change la donne, même si elle ne permet pas de dicter les résultats sur un marché mondial.
John Coyne, chercheur à l’Australian Strategic Policy Institute, a étudié l’influence de la puissance commerciale chinoise sur les matières premières industrielles. Il explique comment la concentration des acheteurs peut modifier le rapport de force dans les négociations lorsque l’offre est fragmentée.
Coyne a déclaré : « Lorsque la Chine ne dispose pas d’un quasi-monopole, elle peut contrôler le marché grâce au monopsone, une situation où un client unique revêt une importance écrasante. »
Cette dynamique n’élimine pas la concurrence entre fournisseurs et ne garantit pas une baisse des prix à chaque cycle. Elle donne toutefois davantage de leviers aux acheteurs chinois, surtout s’ils peuvent mélanger le minerai à haute teneur de Simandou à d’autres minerais pour optimiser les coûts. À mesure que la production de Simandou augmentera, les aciéries chinoises disposeront d’un nouvel atout dans leurs négociations avec les mineurs de Pilbara, en Australie, et le groupe brésilien Vale, notamment lorsque la demande faiblira.
L’Australie et le Brésil face à un nouveau concurrent
Dans le secteur minier, Simandou a été surnommé le « tueur de Pilbara ». L’expression exagère la menace. Les producteurs australiens exploitent de vastes mines bien établies, reliées à des voies ferrées très courtes et à des ports en eau profonde tournés vers l’Asie. Leurs coûts globaux comptent parmi les plus bas du secteur et se situent souvent entre 20 et 35 dollars la tonne pour les plus grands opérateurs. À l’inverse, le minerai de Simandou doit parcourir 620 kilomètres par rail avant même d’atteindre la côte, puis être acheminé vers l’Asie du Nord sur une distance trois fois supérieure à celle séparant l’Australie-Occidentale de cette région. Les coûts de livraison s’en trouvent majorés.
Simandou reste toutefois un sérieux concurrent grâce à la teneur de son minerai. Sur un marché où les aciéries privilégient les unités de fer qui réduisent la consommation de coke et les émissions, les minerais titrant entre 64 et 67 % de fer peuvent remplacer une partie des mélanges composés de fines à plus faible teneur. Les producteurs les plus exposés sont ceux dont les coûts se situent dans la partie supérieure de la courbe, notamment certaines mines chinoises et des exploitations de plus petite taille dans d’autres pays. L’arrivée de nouveaux volumes à haute teneur pèsera sur les rabais et les primes dans l’ensemble du marché, comprimant les marges déjà faibles.
Pour l’Australie et le Brésil, le scénario le plus probable n’est pas un effondrement de leur part de marché, mais une redéfinition du rapport de force dans les négociations et des niveaux de prix. Les grands exportateurs de Pilbara devraient rester rentables même si les indices baissent, compte tenu de leur avantage en matière de coûts. Le risque est plus élevé pour les producteurs marginaux et les projets qui nécessitent d’importants investissements pour maintenir leur production. Cette nouvelle concurrence complique aussi les décisions d’investissement dans de nouveaux projets hors d’Afrique de l’Ouest, puisque toute prévision à long terme doit désormais tenir compte de la production de Simandou à pleine capacité.
Routes maritimes, commandes de navires et tonnes-milles
La route entre la Guinée et la Chine est longue, et ce seul fait va transformer le transport maritime de vrac sec. Si Simandou atteint 120 millions de tonnes par an et remplace un volume équivalent de cargaisons acheminées sur des trajets plus courts depuis l’Australie, le nombre total de tonnes-milles du minerai de fer pourrait augmenter d’environ 10 %. Une telle évolution pourrait tendre le marché des vraquiers de classe Capesize pendant des années, en allongeant les rotations, en augmentant les distances parcourues à vide et en créant de nouveaux rythmes saisonniers, au gré des conditions météorologiques en Afrique de l’Ouest et de l’activité portuaire qui déterminent les périodes de chargement.
Les armateurs se préparent à ce changement. Les constructeurs et exploitants chinois ont commandé davantage de grands vraquiers pour assurer les expéditions attendues depuis la Guinée, tandis que le transbordement au large prévu par le port offre aux affréteurs la souplesse nécessaire pour charger les navires à leur tirant d’eau maximal. L’allongement des trajets modifie aussi le bilan carbone du transport maritime, un enjeu qui prendra de l’importance à mesure que les autorités mettront en place des obligations de déclaration des émissions et des objectifs d’intensité pour le fret maritime. Dans le même temps, le minerai à haute teneur peut réduire les émissions des hauts fourneaux des aciéries, ce qui complique toute évaluation simpliste de l’effet climatique net de Simandou.
Les risques de congestion sont un autre facteur à prendre en compte. Un nouveau pôle d’exportation desservant des routes maritimes au long cours entraîne souvent des files d’attente et des retards dus aux conditions météorologiques au cours des premières années. Doté d’un chemin de fer à double voie pour trains lourds depuis l’intérieur du pays et d’un port conçu pour un débit élevé, le système est dimensionné pour fonctionner à grande échelle. Le véritable test aura lieu lorsque les volumes dépasseront le niveau initial pour atteindre des dizaines de millions de tonnes par an.
Ce que Simandou représente pour la Guinée
Le projet pourrait avoir des retombées considérables dans le pays. Les autorités guinéennes estiment que l’expansion de Simandou pourrait fortement accroître le PIB national à moyen terme. Des dizaines de milliers d’emplois ont déjà été créés pendant la construction. L’État détient une participation gratuite de 15 % dans les sociétés minières et d’infrastructure, ce qui lui donne une part directe des recettes futures. Les responsables prévoient également d’utiliser le chemin de fer comme colonne vertébrale d’une activité économique plus large, en transportant des produits agricoles et d’autres marchandises, et en étudiant les possibilités de transformer une partie du minerai sur place.
Djiba Diakite, porte-parole du gouvernement de transition et président du comité stratégique Simandou 2040, a présenté le lancement comme une initiative qui dépasse les seuls volumes exportés.
Diakite a déclaré : « La Guinée prouvera que l’Afrique peut éviter la malédiction des ressources. »
Cette ambition sera mise à l’épreuve. Simandou traverse l’une des régions les plus riches en biodiversité d’Afrique de l’Ouest, ce qui exige une gestion environnementale rigoureuse. Le partage des infrastructures a été délibérément choisi pour réduire l’empreinte des corridors, mais la construction et l’exploitation présentent toujours des risques qui doivent être surveillés. La stabilité politique compte aussi. La Guinée traverse une période de transition, avec des élections prévues pour passer d’un régime militaire à un pouvoir civil. Les investisseurs, les prêteurs et les populations locales jugeront le projet à l’aune de la répartition de ses retombées et de la transparence de sa gouvernance.
Pour les pays voisins, le chemin de fer et le port ouvrent de nouvelles perspectives. Les pays enclavés pourraient obtenir un débouché si les capacités le permettent, tandis que les services industriels autour du corridor pourraient se développer. Les prochaines années diront si la vision d’un axe économique intégré reliant l’intérieur à la côte peut se concrétiser parallèlement au transport du minerai de fer.
À retenir
- La Guinée a commencé à exporter le minerai de Simandou : une première cargaison a quitté l’intérieur du pays par une nouvelle ligne ferroviaire pour trains lourds jusqu’au port de Morebaya.
- À pleine capacité, Simandou vise une production d’environ 120 millions de tonnes par an, soit près de 5 % de l’offre mondiale de minerai de fer et une part élevée à un chiffre du commerce maritime.
- La teneur élevée du gisement, souvent supérieure à 65 % de fer, permet aux aciéries de réduire leur consommation de coke et leurs émissions, ce qui justifie un prix supérieur.
- Le projet est réparti entre une coentreprise réunissant Rio Tinto, Chinalco et la Guinée dans le sud, et Winning Consortium Simandou, avec China Baowu, dans le nord. Les deux parties partagent le chemin de fer et le port.
- L’investissement total dans la mine, le rail et le port dépasse 20 milliards de dollars. Il comprend une ligne ferroviaire de 620 kilomètres et des installations de transbordement au large.
- Les acheteurs chinois disposent d’une voie d’approvisionnement diversifiée, tandis qu’un organisme centralisé d’achat et le recours accru au renminbi renforcent leur pouvoir de négociation.
- Les analystes s’attendent à ce que l’offre supplémentaire pèse à terme sur les prix de référence, au détriment surtout des producteurs aux coûts élevés et au minerai de moindre teneur.
- L’Australie et le Brésil restent compétitifs grâce à leurs coûts plus faibles et à des trajets plus courts, même si la montée en puissance de Simandou modifie le rapport de force dans les négociations.
- La longue route entre la Guinée et la Chine accroît les tonnes-milles, ce qui pourrait renforcer l’utilisation de la flotte de vraquiers Capesize et modifier la saisonnalité des échanges.
- La Guinée détient une participation publique de 15 % et s’attend à des créations d’emplois et à une hausse du PIB, tout en promettant d’éviter la malédiction des ressources et de gérer les risques environnementaux.